「iDeCoってよく聞くけど、結局どんな制度?」
「会社員ならiDeCoをやったほうがいい?」
「NISAをやっているけど、iDeCoも必要?」
「iDeCoは節税になるって聞くけど、どのくらいメリットがあるの?」
そんな疑問を持っている人も多いのではないでしょうか。
iDeCo(イデコ)は、老後の資産形成を目的とした私的年金制度です。
自分で掛金を出して、自分で運用商品を選び、将来の老後資金を準備します。
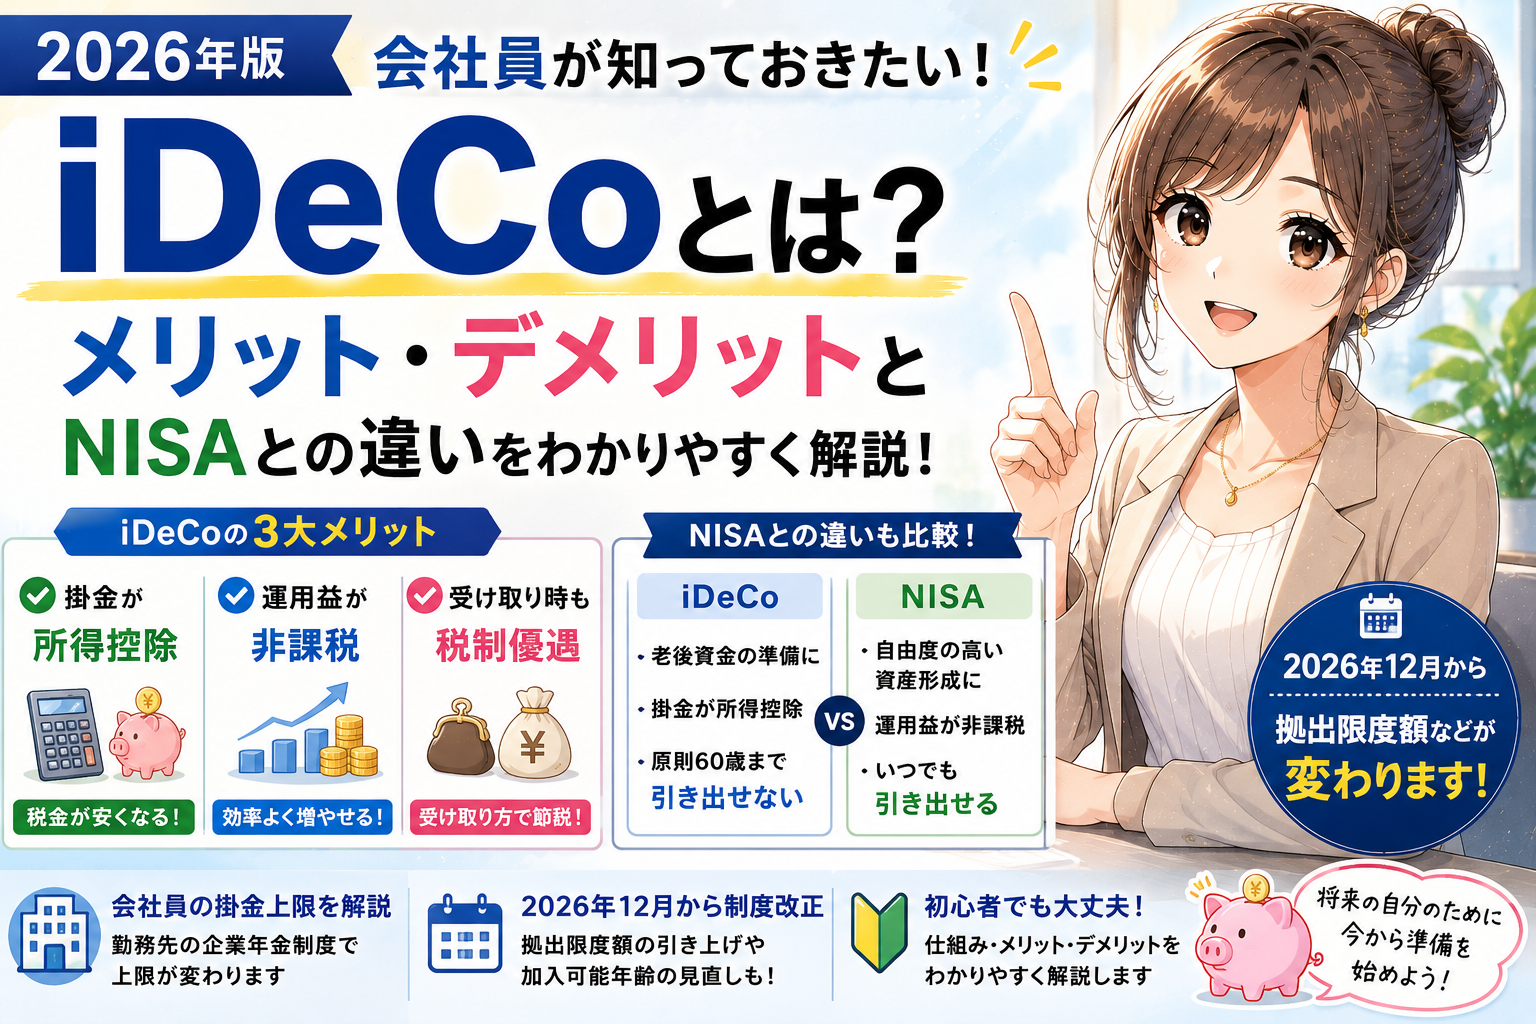
iDeCoの大きな特徴は、
- 掛金が所得控除の対象になる
- 運用益が非課税になる
- 受け取り時にも税制上の優遇がある
という税制上のメリットです。
一方で、
- 原則として60歳まで引き出せない
- 投資商品を選んだ場合は元本割れする可能性がある
- 手数料がかかる
- 会社員は勤務先の企業年金制度によって掛金上限が変わる
といった注意点もあります。
さらに2026年12月1日からは、iDeCoの拠出限度額や加入可能年齢について制度変更が予定されています。
この記事では、2026年9月時点の制度をもとに、会社員がiDeCoを始める前に知っておきたいポイントを初心者向けに解説します。
iDeCoとは?
iDeCoとは、
「個人型確定拠出年金」
のことです。
簡単にいうと、
自分で作る老後資金のための年金制度
です。
公的年金である国民年金や厚生年金とは別に、自分で掛金を積み立てて運用します。
基本的な流れは、
掛金を拠出する
↓
自分で運用商品を選ぶ
↓
運用する
↓
原則60歳以降に受け取る
という仕組みです。
iDeCoでは、定期預金などの元本確保型商品を選ぶこともできますが、投資信託などを選択した場合には価格変動によって資産が減る可能性があります。
つまり、
「iDeCo=必ずお金が増える制度」
ではありません。
税制上の優遇を受けながら、長期的に老後資金を準備するための制度と考えると分かりやすいでしょう。
iDeCoの最大のメリットは「税制優遇」
iDeCoが会社員からも注目されている大きな理由が、税制上のメリットです。
主に3つあります。
① 掛金が所得控除になる
iDeCoに拠出した掛金は、原則として全額が「小規模企業共済等掛金控除」の対象になります。
つまり、所得税や住民税の計算上、掛金を所得から差し引くことができます。
例えば、
毎月1万円をiDeCoに拠出した場合、
1万円 × 12か月=年間12万円
です。
この年間12万円が所得控除の対象になります。
ただし、実際に税金がいくら軽減されるかは、年収や所得税率、住民税などによって変わります。
「毎月1万円払えば必ず2万円以上税金が安くなる」というように、全員が同じ金額だけ得をするわけではありません。
② 運用益が非課税になる
通常、株式や投資信託などで利益が出た場合、売却益や配当・分配金などには原則として約20%の税金がかかります。
一方、iDeCoでは制度内で発生した運用益が非課税で再投資されます。
そのため、
運用で得た利益をさらに運用する
という複利効果を活用しやすくなります。
長期間運用するほど、この仕組みのメリットを活かしやすくなります。
ただし、投資信託などの価格が下落すれば、iDeCoの資産も減少する可能性があります。
③ 受け取るときにも税制上の優遇がある
iDeCoは、積み立てている間だけではなく、受け取るときにも税制上の優遇があります。
受け取り方には、
- 一時金
- 年金
- 一時金と年金の組み合わせ
などがあります。
一時金として受け取る場合には退職所得控除、年金として受け取る場合には公的年金等控除の対象になります。
ただし、退職金や公的年金などとの関係によって税金の計算が変わる場合があります。
そのため、
「iDeCoは受け取るときも絶対に税金がかからない」
という意味ではありません。
受け取り時の税金については、自分の退職金や公的年金なども含めて確認することが重要です。
iDeCoはいくらから始められる?
iDeCoの掛金は、
月5,000円から
始められます。
掛金は1,000円単位で設定できます。
ただし、誰でも好きな金額を設定できるわけではありません。
加入している年金制度や、勤務先に企業型DC・確定給付企業年金などがあるかによって拠出限度額が変わります。
会社員のiDeCoはいくらまで?
2026年9月現在、会社員の場合は勤務先の企業年金制度によって上限が異なります。
例えば、
企業年金等に加入していない会社員
月2万3,000円
が上限です。
企業年金等に加入している会社員
原則として、
月2万円
が上限ですが、企業型DCの掛金やDBなどの他制度掛金相当額との合計には上限があります。
そのため、
「企業年金がある会社員は必ず月2万円までiDeCoを掛けられる」
という意味ではありません。
勤務先の企業年金制度によって、実際に拠出できる金額が変わる可能性があります。
会社員の場合は、
自分の会社に企業型DCや確定給付企業年金があるか
を確認してからiDeCoの掛金を決めることが大切です。
2026年12月からiDeCoが変わる
2026年にiDeCoを考えるなら、ここは非常に重要です。
2026年12月1日から、iDeCoの拠出限度額などが変更される予定です。
厚生労働省によると、第2号被保険者である会社員などについては、企業年金とiDeCoの共通の拠出限度額が、
月6万2,000円
に引き上げられる予定です。
ただし、企業年金に加入している人は、
6万2,000円をそのままiDeCoに拠出できるわけではありません。
企業型DCの掛金やDBなどの他制度掛金相当額を考慮して、実際のiDeCo拠出可能額が決まります。
また、第1号被保険者については、iDeCoと国民年金基金などを合わせた拠出限度額が、
月7万5,000円
に引き上げられる予定です。
さらに、一定の条件を満たす人については、60歳以上70歳未満でもiDeCoによる老後資産形成を継続できるよう、加入可能年齢も見直されます。
制度変更の詳細は勤務先の企業年金制度などによっても変わるため、実際に拠出するときは最新の公式情報を確認しましょう。
iDeCoのデメリット①|原則として60歳まで引き出せない
iDeCoを始める前に、絶対に知っておきたいのがこれです。
iDeCoは原則として60歳まで資産を引き出せません。
老後資金を作るための制度だからです。
例えば、
「数年後に車を買いたい」
「住宅購入の頭金にしたい」
「旅行に使いたい」
「急な出費に備えたい」
という目的には向いていません。
iDeCoに入れるお金は、
「老後まで使わないお金」
と考えることが大切です。
一方、NISAはiDeCoと違って、必要になれば保有している商品を売却して現金化できます。
NISAとiDeCoの使い分けについては、
でも詳しく解説しています。
iDeCoのデメリット②|元本割れする可能性がある
iDeCoという名前だけを見ると、
「年金だから安全なのでは?」
と思う人もいるかもしれません。
しかし、iDeCoの運用商品に投資信託などを選んだ場合、価格変動があります。
例えば、
100万円を投資して、
90万円になる
こともあります。
逆に、
100万円が120万円になる
可能性もあります。
つまり、
iDeCoは税制優遇のある制度であって、利益を保証する制度ではありません。
長期・積立・分散などを意識しながら、自分のリスク許容度に合った商品を選ぶことが重要です。
iDeCoのデメリット③|手数料がかかる
iDeCoでは、加入時や運用期間中などに一定の手数料がかかります。
金融機関によって運営管理手数料などの設定が異なるため、iDeCoを始めるときは手数料も比較しましょう。
例えば松井証券では、iDeCoの運営管理手数料を無料としています。
加入者の場合、国民年金基金連合会と信託銀行に支払う手数料を含め、現在の月額手数料は合計171円です。
また、松井証券ではiDeCoの商品ラインナップとして、全世界株式、国内株式、先進国株式、債券、REIT、コモディティ、元本確保型商品などを取り扱っています。
iDeCoを始める金融機関を探している人は、
も選択肢の一つです。
iDeCoのデメリット④|運用商品を自分で選ぶ必要がある
iDeCoでは、自分で運用商品を選択します。
投資初心者の場合、
「何を選べばいいの?」
と迷うこともあるでしょう。
ただし、最初から複雑に考える必要はありません。
まずは、
- 何に投資する商品なのか
- 株式なのか債券なのか
- 国内なのか海外なのか
- 手数料はいくらなのか
- 自分のリスク許容度に合っているか
などを確認しましょう。
特に長期で運用する場合、手数料の違いも重要です。
NISAとiDeCoの違い
iDeCoを考えるとき、NISAとの違いは必ず知っておきたいところです。
大まかに整理すると、
| NISA | iDeCo | |
|---|---|---|
| 主な目的 | 幅広い資産形成 | 老後資金 |
| 運用益 | 非課税 | 非課税 |
| 掛金の所得控除 | なし | あり |
| 資金の引き出し | 売却して現金化できる | 原則60歳まで不可 |
| 自由度 | 高い | 低め |
| 主な税制メリット | 運用益が非課税 | 掛金・運用・受取時に税制優遇 |
一言でまとめるなら、
NISA=自由度の高い資産形成
iDeCo=節税しながら老後資金を準備する制度
と考えると分かりやすいでしょう。
NISAの基本については、
👉 NISAとは?初心者にもわかりやすく仕組み・メリット・毎月3万円の積立シミュレーションを解説
も参考にしてください。
NISAとiDeCoは「どちらか一つ」ではない
NISAとiDeCoは、
「どちらが優れているか」
ではなく、
「何のためのお金なのか」
で使い分けることが重要です。
例えば、
NISA
- 老後資金
- 車
- 住宅
- 趣味
- 旅行
- 将来の生活資金
など、幅広い目的に使えます。
iDeCo
- 老後資金
- 節税を意識した資産形成
など、長期的な目的に向いています。
そのため、
NISAで比較的自由に使える資産を作りながら、iDeCoで老後資金を準備する
という組み合わせも考えられます。
iDeCoで毎月1万円を20年間積み立てたら?
ここで簡単なシミュレーションを見てみましょう。
毎月1万円を20年間積み立てると、
1万円 × 12か月 × 20年=240万円
です。
これは運用しなかった場合の元本です。
では、仮に年5%で一定運用できたとすると、
約411万円
になります。
元本240万円に対して、約171万円増える計算です。
ただし、これはあくまで一定の利回りを仮定したシミュレーションです。
実際の投資では毎年5%で増えるわけではありません。
価格が上昇する年もあれば、下落する年もあります。
そのため、
「20年なら411万円になる」
と保証されているわけではありません。
シミュレーションは、長期投資によって積立額と運用期間がどのように影響するのかを理解するための参考として考えましょう。
毎月の積立額について迷っている方は、
も参考にしてください。
iDeCoはどんな会社員に向いている?
ここまでを踏まえると、iDeCoは次のような会社員と相性を考えやすい制度です。
① 老後資金を準備したい人
公的年金だけではなく、自分でも老後資金を準備したい人。
② 所得税・住民税を納めている人
掛金の所得控除によって、税負担が軽減される可能性があります。
③ 60歳まで使わないお金がある人
原則として60歳まで引き出せないため、老後まで使わない余裕資金がある人。
④ 長期的に運用できる人
短期的な値上がりを狙うのではなく、長期的な資産形成を考えている人。
逆に、iDeCoを急がないほうがいい人
iDeCoは税制メリットが魅力的ですが、
「節税になるから全員すぐ始めるべき」
という制度ではありません。
例えば、
- 生活費に余裕がない
- 貯金がほとんどない
- 数年以内に大きな支出がある
- 高金利の借入がある
- 老後まで使わないお金を確保できない
という場合は、まず家計を整えることを優先したほうがいいケースがあります。
資産形成では、
投資額を増やすことより、生活を壊さず長く続けること
のほうが重要です。
「貯金と投資のどちらを優先すればいい?」と迷う場合は、
👉 貯金と投資はどっちを優先?40代からのお金の分け方を初心者向けに解説
も参考にしてください。
iDeCoを始める前に確認したい5つのポイント
最後に、会社員がiDeCoを始める前に確認しておきたいことをまとめます。
① 勤務先の企業年金制度を確認する
企業型DCや確定給付企業年金などがあるか確認しましょう。
掛金上限に関係するため、非常に重要です。
② 自分の掛金上限を確認する
会社員でも、勤務先の制度によって上限が異なります。
「会社員だから月2万円」と単純に決めないようにしましょう。
③ 老後まで使わないお金か確認する
原則として60歳まで引き出せません。
生活費や数年以内に使う予定のお金をiDeCoに回すのは避けましょう。
④ 運用商品と手数料を確認する
投資信託なら、
- 投資対象
- 信託報酬
- リスク
- 運用方針
などを確認します。
⑤ 2026年12月の制度変更を確認する
2026年12月1日から拠出限度額や加入可能年齢の制度変更が予定されています。
今から始める人も、今後の制度変更を確認しておきましょう。
会社員がiDeCoを始めるなら「無理なく続ける」が基本
iDeCoは税制メリットが大きい制度ですが、
掛金を大きくすればするほど必ず得をする
というものではありません。
例えば、
毎月5,000円なら無理なく続けられる人と、
毎月2万円でも生活に余裕がなくなる人
では、考え方が違います。
iDeCoに限らず、資産形成では、
「いくら投資できるか」
だけではなく、
「何年間続けられるか」
を考えることが大切です。
投資を始める前に家計を整理したい場合は、
👉 会社員のお金、何から始めればいい?まず見直したい5つのポイント
も参考にしてください。
毎月のお金の流れを確認し、生活防衛資金を確保したうえで、余裕資金からNISAやiDeCoを検討するという順番が分かりやすいでしょう。
まとめ|iDeCoは「節税しながら老後資金を作る制度」
iDeCoは、会社員が老後の資産形成を考えるうえで知っておきたい制度の一つです。
大きなメリットは、
① 掛金が所得控除になる
② 運用益が非課税になる
③ 受け取り時にも税制上の優遇がある
という3つの税制メリットです。
一方で、
原則として60歳まで引き出せない
という大きな特徴があります。
そのため、
NISA=自由度の高い資産形成
iDeCo=節税しながら老後資金を準備
というように、それぞれの役割を分けて考えると分かりやすくなります。
また、2026年12月1日からはiDeCoの拠出限度額などの制度変更が予定されています。
特に会社員は企業型DCや確定給付企業年金などの加入状況によって実際の拠出可能額が変わるため、自分の勤務先の制度を確認することが重要です。
iDeCoは、
「節税になるから、とりあえず始める」
のではなく、
「老後まで使わないお金を、税制優遇を活用しながら長期的に準備する」
という目的で考えると分かりやすいでしょう。
まずは家計を確認し、生活に無理のない金額から始める。
そして、長く続ける。
これが会社員の資産形成を考えるうえで大切なポイントです。
※本記事は2026年9月1日時点で確認した制度情報をもとに作成しています。iDeCoの制度・拠出限度額・税制・各金融機関の手数料や取扱商品は変更される場合があります。実際に加入・拠出・運用を行う際は、厚生労働省、iDeCo公式サイト、勤務先の企業年金制度、各金融機関の最新情報をご確認ください。本記事は特定の商品や金融機関への投資・加入を推奨するものではありません。
コメント