この記事にはアフィリエイト広告が含まれます。情報確認日:2026年11月8日。株価は直近営業日の11月6日・東証終値2,912.5円を使用しています。会社予想は同日公表の2027年3月期予想です。
三菱重工業(7011)は、2027年3月期の事業利益予想を5,400億円から6,000億円へ上方修正しました。上期も売上収益19.4%増、事業利益45.3%増と、利益の成長が続いています。
私が今回注目したいのは、防衛というテーマだけでなく、ガスタービンや原子力が実際の増益につながっていることです。一方、発電設備に関する保証費用675億円も計上しました。成長の強さと、大型案件の費用リスクが同時に見える決算だったと考えています。
株価2,912.5円と最新会社予想EPS130.91円から計算した予想PERは約22.25倍、予想年間配当利回りは約1.00%です。私は事業の成長は前向きに見つつ、「上方修正したから割安」とは決めず、受注を利益と現金に変える力まで確かめたい銘柄と捉えています。
この記事では、今回の決算だけでなく、会社の仕組み、造船への投資、PER・PBR・ROE、配当、財務、会社員が投資を検討する際の確認点まで、順番に整理します。
この記事で分かること
- 三菱重工が何で稼ぎ、今回どの事業が伸びたのか
- 上方修正と保証費用675億円をどう読み合わせるか
- 受注残高14.2兆円、自社株買い上限3,000億円の意味
- 最新の利益予想を使った株価評価と、投資前の確認点
- 三菱重工業は何の会社?防衛だけではない4つの事業
- 最新決算は上期事業利益45.3%増。まず期間と利益の種類をそろえる
- 何が増益を支えた?エナジーの強さと、事業ごとの違い
- 通期の事業利益予想は6,000億円。どこが上方修正された?
- 保証費用675億円とは?上方修正と同時に発表された注意点
- 受注残高14.2兆円は強み。ただし、そのまま利益になるわけではない
- 造船に約1,000億円投資。元の記事で取り上げた成長材料も確認
- 自社株買い上限3,000億円と配当29円。還元はどう変わった?
- 最新のPER・PBR・ROEで株価評価を考える
- 財務とキャッシュフロー:現金の厚みだけで安心しない
- 投資前に整理したい5つのリスク
- 会社員が三菱重工の購入を考えるなら、先に決めたいこと
- まとめ:私は「成長の強さ」と「大型案件の採算」を一緒に追いたい
- 参考資料・計算条件
三菱重工業は何の会社?防衛だけではない4つの事業
三菱重工業は、発電設備、原子力、航空、防衛、宇宙、商船、産業機械などを扱う重工業メーカーです。証券コードは7011。身近な消費財を大量に販売する会社とは違い、大型の設備や長期間のプロジェクトが業績に大きく関係します。
| セグメント | 主な事業の例 | 株の分析で見ること |
|---|---|---|
| エナジー | GTCC、原子力、航空エンジン、スチームパワーなど | 受注、納入、保守サービス、設備ごとの採算 |
| プラント・インフラ | 製鉄機械、エンジニアリング、商船など | 大型工事の利益率、生産体制、投資回収 |
| インダストリアル・ソリューション | エンジン、冷熱・空調など | 需要、製品構成、為替、収益性 |
| 航空・防衛・宇宙 | 民間航空機、防衛装備、宇宙関連など | 開発、生産、納入の進捗と契約条件 |
GTCCは、ガスタービンと蒸気タービンを組み合わせて発電する方式です。一般的には、設備の製造・納入に加えて、その後の点検や部品交換などのサービスも事業の一部になります。最初の設備受注だけでなく、稼働後も収益を得られるかが長期の分析につながります。
ただし、「防衛」「宇宙」「原子力」などのテーマが注目されることと、利益が増えることは別です。仕事の量、納入できる能力、契約で決まる価格、実際にかかる費用まで確認する必要があります。
最新決算は上期事業利益45.3%増。まず期間と利益の種類をそろえる
今回の決算は、2026年4〜9月の6か月です。「2026年度第2四半期」と「2027年3月期中間期」は同じ期間を指します。7〜9月の3か月だけの実績と混同しないようにしましょう。
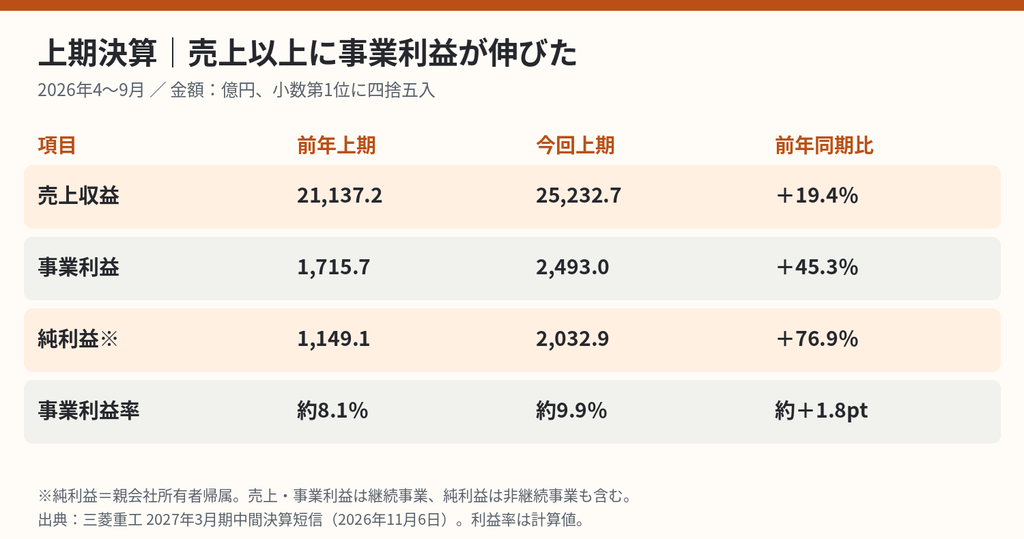
売上収益は2兆5,232.7億円、事業利益は2,493.0億円、親会社の所有者に帰属する中間利益は2,032.9億円でした。本文では、最後の利益を分かりやすく「純利益」と表記します。
売上が19.4%増えた一方、事業利益は45.3%増えています。事業利益率は約8.1%から約9.9%へ改善しました。仕事量が増えただけでなく、全体として売上に対して利益を残す力が強まったことが確認できます。
「事業利益」は他社の営業利益と同じ定義ではない
三菱重工の事業利益は、売上収益から売上原価、販売費・一般管理費、その他の費用を引き、持分法による投資損益やその他の収益を加えた指標です。受取配当金、固定資産の売却損益や減損損失なども関係します。
そのため「事業利益45.3%増」を、そのまま「製品販売だけの利益が45.3%増えた」と言い換えることはできません。他社と比べる際も、営業利益という名前だけでそろえず、含まれている項目を確認しましょう。
純利益76.9%増を、そのまま将来の成長率にしない
純利益は76.9%増ですが、会社は事業利益の増加に加え、為替差益・金融収益も寄与したと説明しています。また、旧三菱ロジスネクスト関連は非継続事業に分類され、売上・事業利益はそれを除いた表示ですが、純利益は非継続事業の利益も含む合算です。
今回は旧三菱ロジスネクスト関連の連結除外もあるため、過去に公表された組替え前の売上高をそのまま持ってくると比較条件がずれます。本記事では最新の会社資料に記載された比較値を使っています。
私は、純利益の伸びの大きさだけで判断するより、事業利益率が改善しているか、その改善が次の期にも続きそうかを見る方が、初心者にも分析を続けやすいと考えています。
何が増益を支えた?エナジーの強さと、事業ごとの違い
エナジー:ガスタービンと原子力が増益に貢献
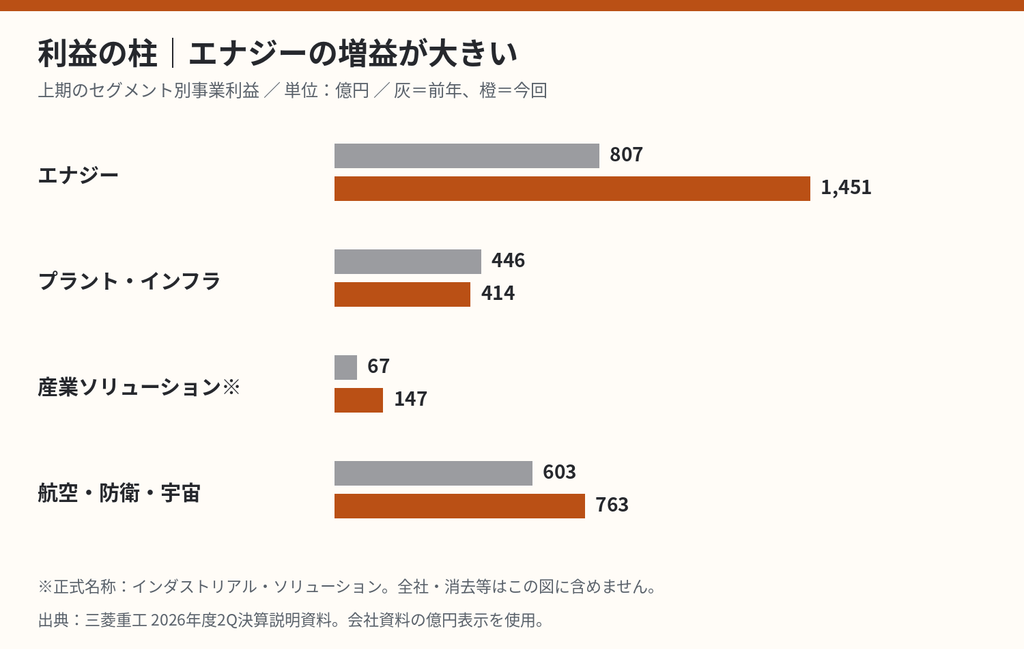
エナジーの上期売上収益は1兆1,225億円、事業利益は1,451億円。事業利益は前年の807億円から約80%増えました。会社は、GTCCの売上増と採算改善、原子力などの増益を説明しています。
売上が増えると、工場や人員などの固定的な費用を多くの仕事で分担できる場合があります。さらに、受注条件や製品構成、生産効率が改善すると、売上以上に利益が伸びることがあります。ただし、今回の利益率改善がすべて同じ要因から生じたと断定はできません。
GTCCの受注は主に北米・アジアで好調とされています。長期的には、新しい設備の受注を生産・納入につなげ、その後のサービスも含めて収益を得られるかが見どころです。一方、同じエナジーの中でもスチームパワーでは後述するIGCCの損失が出ており、発電分野全体を一括して「すべて好調」と捉えるのは避けたいです。
航空・防衛・宇宙:受注減でも、売上と利益は増えている
航空・防衛・宇宙は、上期の売上収益6,334億円、事業利益763億円で、事業利益は前年同期比約27%増。一方、受注高は前年の5,450億円から2,968億円に減っています。
会社は、防衛・宇宙の受注減について、前年の大型受注の反動を説明しています。受注は「新しく取った仕事」、売上は「実際に進めた仕事」に関係するため、同じ方向に動くとは限りません。受注減だけで事業が失速したと決めず、過去の受注をどの程度進められているかまで見たいところです。
プラント・インフラ:売上が増えても減益になる例
プラント・インフラの売上収益は4,298億円と増えましたが、事業利益は446億円から414億円へ減少しました。会社は、前年の高採算工事の反動などを挙げています。
一方、インダストリアル・ソリューションは、エンジンの増収効果や円安の影響などにより増益でした。連結全体が増益でも、各事業の条件は違います。事業別に売上・利益・受注を並べると、増益の持続性を考えやすくなります。
通期の事業利益予想は6,000億円。どこが上方修正された?
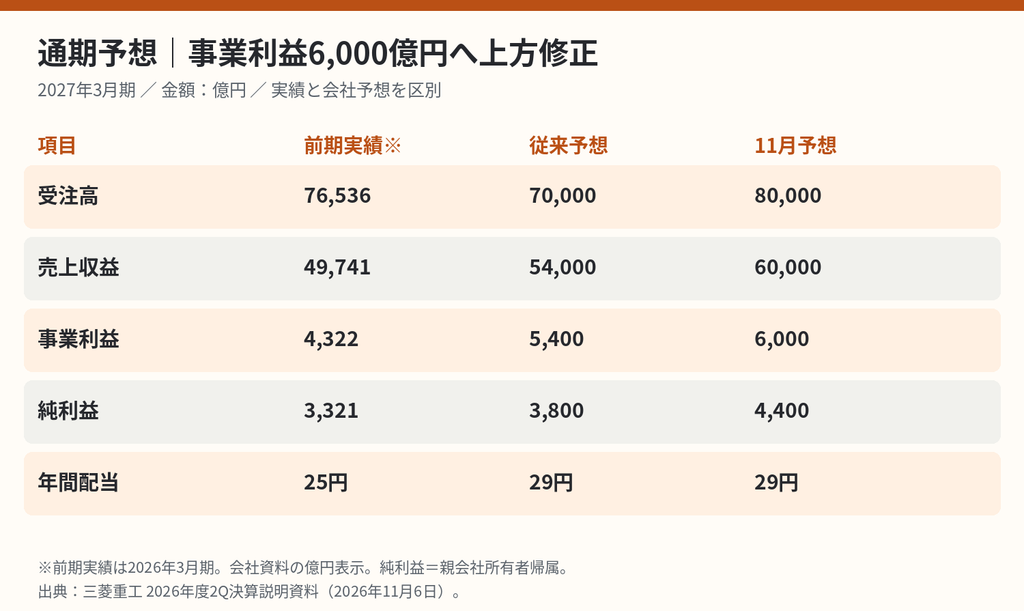
売上収益は5兆4,000億円から6兆円、事業利益は5,400億円から6,000億円、純利益は3,800億円から4,400億円へ引き上げられました。前期比では売上収益20.6%増、事業利益38.8%増、純利益32.5%増の計画です。
上方修正の主な理由は、エナジーと航空・防衛・宇宙の順調な工事進捗、GTCC等の採算改善です。事業別の通期事業利益予想は、エナジーが3,400億円から3,800億円、航空・防衛・宇宙が1,700億円から1,800億円へ引き上げられました。
ここで区別したいのが、「従来予想からの増加率」と「前期実績からの増加率」です。事業利益6,000億円は、従来予想5,400億円に対して11.1%増、前期実績に対して38.8%増です。どちらも正しい数値ですが、比較対象が違います。
上期進捗率41.6%。単純な年率換算はしない
上期の事業利益2,493.0億円は、通期予想6,000億円に対して約41.6%です。差し引くと、下期には約3,507億円の事業利益を見込む計算になります。これは会社予想からの単純な差額で、私が新しく予想した利益ではありません。
大型設備や工事は、案件の進み方、納入時期、費用の認識により四半期ごとの利益が変わります。上期を2倍して通期を判断したり、進捗率が50%未満という理由だけで未達と決めたりはできません。今後は、下期の工事進捗と利益率が会社計画に沿っているかを確認します。
なお、会社説明資料にある「事業利益7,000億円を超えて成長を続ける基礎を確認」という説明は、今回の通期利益予想そのものではありません。正式な今期事業利益予想は6,000億円です。将来の成長に関する説明と、今期の予想数値を混同しないようにしましょう。
保証費用675億円とは?上方修正と同時に発表された注意点
三菱重工は、2021年に納入した勿来・広野IGCCプラントについて、安定運営のため今後一定期間ごとに一部部品の交換などが必要になると判断し、今後発生が見込まれる製品保証費用675億円を引当計上しました。
IGCCは、石炭をガス化して使う複合発電設備です。今回増益をけん引したGTCCと、名前が似ていても同じ案件ではありません。「ガスタービンが好調なのに、なぜ保証費用?」と感じたら、設備・案件ごとに分けて確認すると理解しやすくなります。
今回の保証費用で押さえたい3点
- 将来見込まれる対応費用を、今回の決算で認識したもの
- 会社全体が675億円の赤字になったという意味ではない
- 修正後の通期業績予想には、この費用を織り込み済み
引当計上は、今後見込む負担を先に会計上の費用として認識する仕組みです。計上額と、その期に現金が実際に出ていく金額が必ず一致するわけではありません。後の部品交換などで現金支出が生じる可能性があるため、利益とキャッシュフローの両方を見る必要があります。
「織り込み済みだから、今後の追加費用は絶対にない」とまでは言えません。見積りや技術的な検証の結果が変われば、負担が変化する可能性があります。ただし、現時点で追加損失が確定していると決めつけることもできません。
私は、今回の費用を含めても利益予想を引き上げた点を前向きに見ています。そのうえで、保証対応の範囲や追加の説明、引当金の変化を継続して確認したいです。費用をなかったことにして「本当の利益」を勝手に上乗せするより、公表予想を基準に考えます。
受注残高14.2兆円は強み。ただし、そのまま利益になるわけではない
上期の受注高は3兆6,125億円、9月末の受注残高は14兆2,256億円でした。受注残高は前期末から9,880億円増加。通期受注高の見通しも7兆円から8兆円へ引き上げられています。
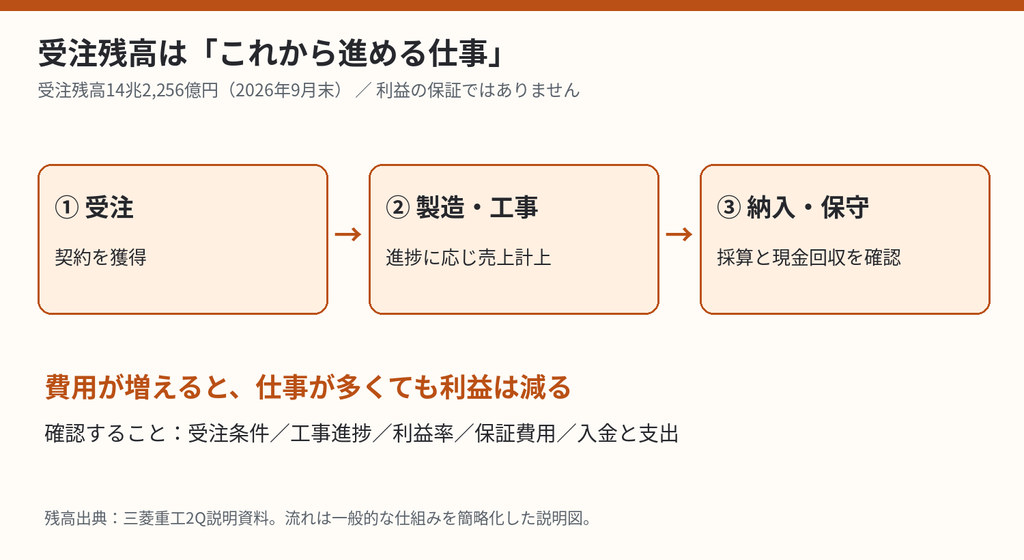
受注残高が厚いことは、今後の事業量を考える材料になります。しかし、そのすべてが今年の売上に変わるわけではありません。案件によっては、生産や工事に何年もかかります。
また、契約時点で価格が決まっていても、その後の資材費や人件費が上がれば利益が圧迫されることがあります。納入後も今回のような保証費用が出る場合があります。受注が増えても、人員・設備・調達先が足りず進捗が遅れれば、期待した時期に収益化できない可能性もあります。
だからこそ私は、受注残高→売上収益→利益率→現金回収の順番で確認します。受注の大きさは入口であり、最終的に株主の価値につながるかは、採算と資金の回収まで見て判断したいところです。
造船に約1,000億円投資。元の記事で取り上げた成長材料も確認
前回の記事で取り上げた造船投資は、今回の決算とは別に、中長期の生産体制を考える材料です。三菱重工は10月2日、山口県下関市の人工島「長州出島」の産業振興用地取得に関する契約を締結したと発表しました。
| 項目 | 確認できた内容 |
|---|---|
| 主な計画 | 下関造船所・江浦工場の機能の一部移管、船体ブロック工場の新設 |
| 投資金額 | 約1,000億円を見込む |
| 助成 | 最大400億円を受ける予定 |
| 目的 | 建造能力の拡大、中長期の競争力と安定供給体制の強化 |
船体ブロックは、船体を構成する大きな部品のようなものです。工場でブロックを効率よく作り、組み立て工程へ渡せれば、生産体制の改善につながる可能性があります。ただし、どの程度利益が増えるかは、稼働率や受注条件、人員、設備の使い方によって変わります。
助成を受ける予定でも、工場を造れば自動的に利益が生まれるわけではありません。また「1,000億円から400億円を引いて600億円だけ負担すればよい」と確定額として扱うのも避けたいです。助成は最大額で、支出と受け取りの時期も確認が必要です。
この発表を、そのまま防衛向け艦艇の建造能力増強と読み替えることもできません。商船の生産体制と防衛関連の案件を区別したうえで、具体的な稼働時期、能力増強の内容、利益への寄与について今後の開示を見ていきます。
出典:長州出島の用地取得・三菱造船の建造能力拡大計画(10月2日)
自社株買い上限3,000億円と配当29円。還元はどう変わった?
自社株買いは11月9日から。発表額と実施額を分ける
11月6日には、資本効率の向上を目的とする自社株買いも発表されました。取得株数は上限1億2,000万株、取得金額は上限3,000億円。取得期間は2026年11月9日〜2027年11月8日で、取得した全株式を消却する予定です。
記事の基準日である11月8日は、取得期間が始まる前です。3,000億円はこれから取得できる上限枠であり、買付け済みの金額ではありません。株数と金額にはそれぞれ上限があり、両方の上限を同時に使い切るとは限りません。
自社株買いで市場に出回る株数が減れば、利益が同じでも1株当たり利益を押し上げる方向に働きます。消却は取得済みの株を消す手続きで、買付けとは別の段階です。現金も使うため、生産能力への投資や財務余力とのバランスが大切です。
この枠だけを理由に、会社予想EPS130.91円へ追加の上昇分を勝手に足すことはしません。実際の買付け株数、取得時期、その後の業績や会社の開示を確認していきます。自社株買いが株価の下値を必ず支えるという保証もありません。
年間配当29円は据え置き。前期比では4円の増配予定
年間配当は、中間14円と期末予想15円の合計29円です。前期の25円に比べると4円の増配予定ですが、今回の上方修正に合わせて29円からさらに増額したわけではありません。
株価2,912.5円に対する予想年間配当利回りは約1.00%。増配の方向は前向きですが、配当収入だけを第一に求める人は、自分が求める利回りと合うかを考えたいところです。
100株で年間配当29円の全額を受け取る場合、税引前では2,900円です。ただし、今から買う人が、権利の確定した中間配当14円も受け取れるわけではありません。今後期末の権利を取得し、予想どおり15円が支払われれば、100株で期末分1,500円です。
配当利回りは、「今買えばこの先1年間で必ず29円をもらえる」という約束ではありません。購入時期、権利、予想の変更を区別しましょう。
出典:中間決算短信・配当の状況
最新のPER・PBR・ROEで株価評価を考える
11月6日の東証終値は2,912.5円でした。株価は会社の収益だけでなく、投資家の期待や相場環境にも左右されます。上方修正の有無だけで割安・割高を判断せず、更新後の利益予想を使って計算します。
| 指標 | 参考値 | 計算・基準 |
|---|---|---|
| 株価 | 2,912.5円 | 2026年11月6日・東証終値 |
| 予想EPS | 130.91円 | 11月6日公表・2027年3月期会社予想 |
| 予想PER | 約22.25倍 | 株価÷会社予想EPS |
| 参考BPS | 約957.03円 | 9月末の親会社持分÷決算短信の自己株式控除後株数 |
| 参考PBR | 約3.04倍 | 株価÷上記BPS |
| ROE | 実績12.2%/会社予想14% | 前期実績と今期会社予想を区別 |
| 予想年間配当利回り | 約1.00% | 年間配当予想29円÷株価 |
| 100株購入額 | 291,250円 | 手数料等を除く |
株価出典:Yahoo!ファイナンスの株価時系列。財務・EPS・配当は会社資料。参考BPSは親会社持分3兆2,170.56億円÷(発行済3,373,647,810株−決算短信記載の自己株式12,163,580株)で独自計算。基準日の違い、信託保有株の扱い等で情報サイトの表示と差が生じる場合があります。
PER約22.25倍:利益の継続性と一緒に読む
PERは「株価が1株当たり利益の何倍か」を示す指標です。今回は2,912.5円÷130.91円で約22.25倍。株価サイトには更新前のEPSが使われる場合があるため、表示PERだけを写すのではなく、どの利益予想を使っているかを確認したいです。
この倍率だけで割安・割高は決まりません。利益が長く伸びると期待される会社と、一時的な要因で利益が増えた会社では、同じ倍率でも評価が変わります。今回なら、GTCC等の採算改善が継続するか、保証費用や為替の影響がどう変わるかが重要です。
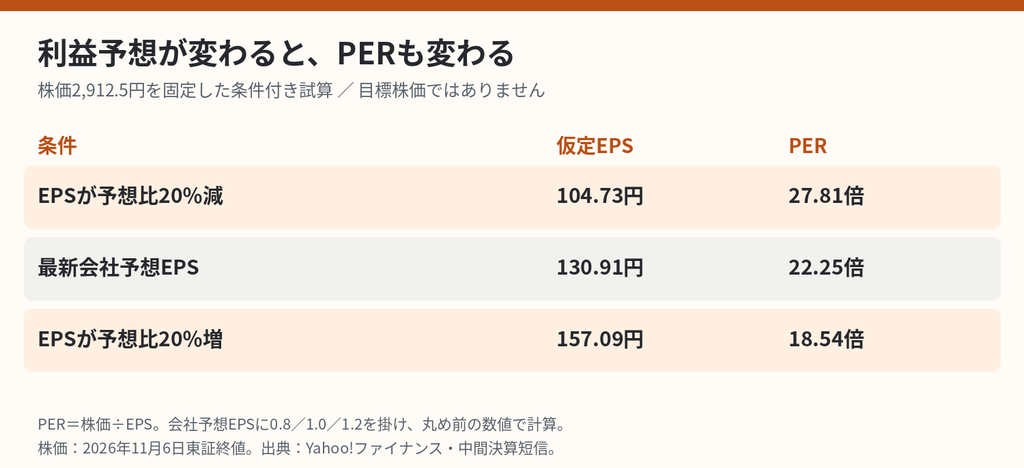
利益予想が20%減ると、株価が同じでもPERは約27.81倍になります。反対に20%増えると約18.54倍です。これは感応度を知る計算例であり、今後20%増減するという予想ではありません。
さらに、EPSが伸びても、投資家が付けるPERが下がれば株価が上がらないことがあります。「利益成長」と「その利益にいくら払うか」は別の判断です。前回より株価が下がっているという理由だけでも、購入を決めたくありません。
PBRとROE:株主資本に対する期待と収益力
PBR約3.04倍は、帳簿上の純資産を上回る収益力などへの期待が乗っていることを示します。技術、人材、顧客基盤、保守サービスの価値は純資産だけでは十分に表せないため、1倍を超えているだけで割高とは言えません。
一方で、その期待を支える収益力が崩れれば評価が下がる可能性があります。ROEは、株主資本を使ってどの程度利益を生んだかを見る指標です。前期実績は12.2%、今期会社予想は14%。予想の改善をすでに達成済みと扱わず、利益の中身と資本の変化を一緒に確認します。
自社株買いで資本が減ると、ROEは事業の利益が増えなくても上がる場合があります。ROEの上昇が、事業の改善によるものか、資本政策によるものかも切り分けたいです。
財務とキャッシュフロー:現金の厚みだけで安心しない
9月末の現金及び現金同等物は約1兆7,067億円、親会社所有者帰属持分比率は38.7%です。説明資料の有利子負債は4,827億円で、同資料の定義では現金が有利子負債を上回っています。
ただし、現金残高のすべてを株主還元に使えるわけではありません。大型案件を進めるための資金や前受金を含む事業の運転資金、今後の設備投資、保証対応などの負担もあるためです。
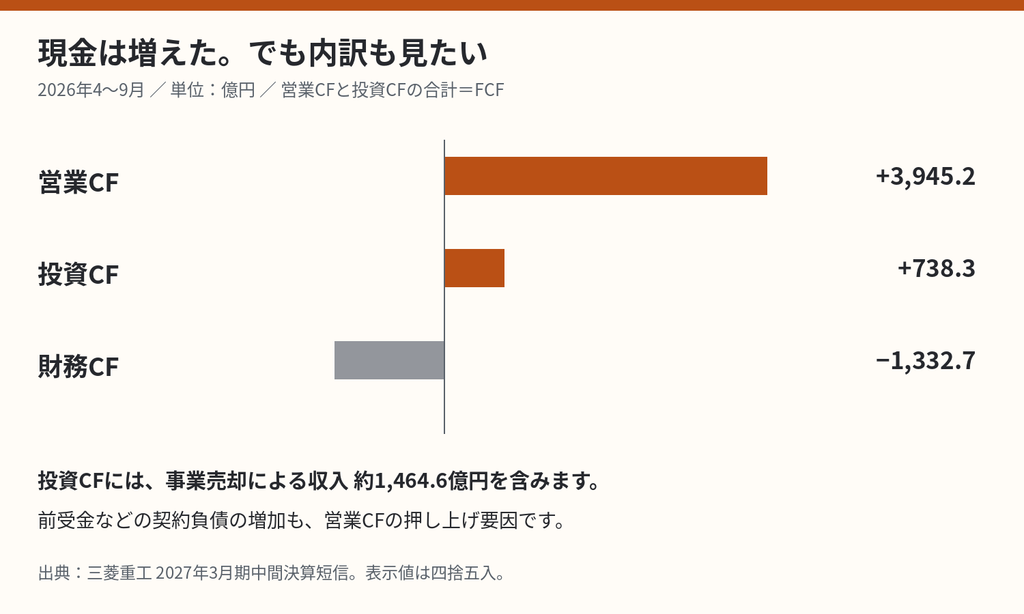
上期の営業キャッシュフローは約3,945.2億円、投資キャッシュフローは約738.3億円のプラス、両者の合計であるフリーキャッシュフローは約4,683.4億円でした。
ここで、投資キャッシュフローがプラスである点に注目します。事業売却による収入約1,464.6億円を含む一方、有形固定資産・無形資産の取得には約674.1億円を支出しています。投資CFがプラスでも「設備投資をしていない」とは言えず、売却収入が毎期同額続くとも限りません。
前受金は心強い資金だが、これから仕事をする義務もある
営業CFでは、契約負債の増加が約4,292.2億円のプラス要因でした。一方、契約資産の増加や棚卸資産・前渡金の増加はマイナス要因です。契約負債には、売上計上前に受け取る代金などが関係します。
先に入金されると資金繰りに役立ちますが、その資金を使って今後製造や工事を進める必要があります。受け取った現金をすべて自由に使える利益と考えず、仕事を完成させるために必要な支出と組み合わせて見ましょう。
私は「現金が多いか」に加えて、「何によって増えたか」「今後何に使う必要があるか」を確認します。今後の造船投資や自社株買いも、こうした事業資金とのバランスで評価したいです。
投資前に整理したい5つのリスク
| リスク | 気を付けたいこと | 追う情報 |
|---|---|---|
| 大型案件の費用増 | 資材高、人件費、工期遅延、納入後の保証対応で利益が減る | 利益率、引当金、個別案件の説明 |
| 期待と株価のずれ | 増益でも市場の期待を下回り、株価評価が下がる | 利益予想の変化、PER、自分の買値 |
| 生産能力・投資回収 | 人員や調達の制約、設備の低稼働で費用が先行する | 工事進捗、稼働、投資支出と現金回収 |
| 為替・海外環境 | 売上・費用・金融損益、調達に影響する | 為替前提、事業別影響、サプライチェーン |
| 政策・開発・契約 | 予算や契約、開発計画の変更で仕事の時期や採算が変わる | 契約の確定状況、開発と納入の進捗 |
この表は仕組みから考えられるリスクの整理であり、すべての問題が現在発生しているという意味ではありません。保証費用のように実際に発表された事実と、今後起こり得るリスクを分けて読みましょう。
会社の通期見通しの前提為替レートは1ドル150円、1ユーロ180円です。為替は売上だけでなく調達費用や金融損益にも関係するため、「円安なら必ず利益が増える」と単純化できません。また会社説明資料では、中東情勢の影響を業績見通しに含めていないとしています。外部環境が変わった場合の説明にも注意したいです。
会社員が三菱重工の購入を考えるなら、先に決めたいこと
三菱重工は、エネルギーや航空・防衛・宇宙の事業成長を追いたい人にとって、分析する価値のある銘柄だと私は考えています。一方、値動きを小さく抑えたい人や、配当収入を第一に求める人は、自分の目的との相性を確認したいところです。
11月6日終値では100株で291,250円、手数料等は別です。会社員の資産形成では、この金額を出せるかだけでなく、家計や資産全体に対して大きすぎないかが大切になります。
例えば、この購入額で株価が20%下がると、評価損は58,250円です。これは下落を予想したものではなく、値動きと家計への影響を考えるための例です。年間配当2,900円だけで、この程度の値下がりをすぐ補えるわけではありません。
- 買う理由:どの事業の、どんな利益成長に期待するのか。
- 許容する金額:生活費や近い将来使うお金を除いた範囲か。
- 追う数字:受注だけでなく、利益率と現金回収も確認できるか。
- 見直す条件:採算悪化、追加費用、予想変更があったら何を確かめるか。
私なら、上方修正という見出しだけで急いで結論を出すより、これらを一度書き出します。すでに投資信託や別の日本株を持っている場合は、個別株を追加することで集中しすぎないかも確認したいです。NISAを使っても、個別株の値下がりリスクがなくなるわけではありません。
証券口座は、取引条件と情報の見やすさを比較する
まだ証券口座を選んでいるなら、取扱商品、注文方法、手数料、アプリや情報ツールの使いやすさを比較しましょう。少額で買いたい場合は、単元未満株の取扱い、対象銘柄、注文時間や費用を個別に確認する必要があります。どの証券会社でも同じ条件とは限りません。
口座を用意することと、三菱重工を今すぐ買うことは別の判断です。まず条件を確かめ、継続して銘柄の情報を確認できる環境を選びたいですね。
広告・PR:証券サービスを比較したい方へ
取引条件やツールの画面を確認し、自分の使い方に合うか比べてみてください。最新の費用・取扱条件は各社の公式案内をご確認ください。
まとめ:私は「成長の強さ」と「大型案件の採算」を一緒に追いたい
今回の決算では、上期の事業利益45.3%増と、通期事業利益6,000億円への上方修正が確認できました。GTCCや原子力などが増益に貢献し、防衛のイメージだけでは見えない収益の柱も示されています。
一方、保証費用675億円は、大型設備を扱う事業の難しさを示しています。修正後予想に含まれている点は押さえつつ、対応が想定内で進むかを追う必要があります。受注残高14.2兆円も、将来の売上・利益・現金回収まで確かめて初めて評価しやすくなります。
株主還元では、自社株買い上限3,000億円が新たに発表され、年間配当予想29円は据え置きです。株価2,912.5円を使った予想PERは約22.25倍、参考PBRは約3.04倍、予想年間配当利回りは約1.00%。これらを一つだけ取り出して、安い・安全とは判断しません。
私は、成長事業の採算改善が続くか、大型案件の費用を管理できるか、そしてその利益に対して買値が見合うかをセットで確認したいです。次の決算では、下期の進捗、保証対応、自社株買いの実施額、前受金と投資支出の動きを見ていきます。
参考資料・計算条件
- 三菱重工:2027年3月期中間決算短信(11月6日)
- 三菱重工:2026年度第2四半期決算説明資料(11月6日)
- 三菱重工:業績予想の修正(11月6日)
- 三菱重工:製品保証費用の引当・損失計上(11月6日)
- 三菱重工:自己株式取得・消却(11月6日)
- 三菱重工:長州出島の用地取得・造船投資(10月2日)
- Yahoo!ファイナンス:三菱重工業の株価時系列
特記のない実績は2026年4〜9月、会社予想は2027年3月期。図表ごとに対象期間を表示しています。金額の換算・丸めにより、合計や増減額に端数差が生じる場合があります。株価指標は表示した条件での参考計算であり、将来の価格や利益を予測するものではありません。
この記事は公開情報を基にした学習・情報提供を目的とし、特定銘柄の売買を勧めるものではありません。業績予想や配当は変更される場合があります。株式投資には価格変動等による損失のリスクがあります。

コメント
Its not my first time to visit this web site, i am visiting this site dailly and get nice data
from here everyday.
Thank you so much for visiting our website every day! 😊 We’re glad you find the information useful. We truly appreciate your support and hope you continue to enjoy our content! 🙏
Hey there, I think your website might be having browser
compatibility issues. When I look at your website
in Safari, it looks fine but when opening in Internet Explorer, it has some overlapping.
I just wanted to give you a quick heads up!
Other then that, wonderful blog!
Hi!
Thank you so much for letting me know and for your kind words about the blog.
I really appreciate you taking the time to point this out.
I’ll check the browser compatibility issue and see if I can fix the overlapping elements.
Thanks again for your helpful feedback!
hello there and thank you for your information – I have definitely picked up anything new from right here.
I did however expertise a few technical points using this
web site, since I experienced to reload the web site a lot of times previous to I
could get it to load correctly. I had been wondering
if your hosting is OK? Not that I’m complaining, but slow loading instances times
will often affect your placement in google and can damage your quality score if ads
and marketing with Adwords. Well I am adding this
RSS to my e-mail and could look out for much more of your respective interesting content.
Ensure that you update this again soon.
Hi!
Thank you so much for your kind words and for letting me know about the loading issue.
I really appreciate you taking the time to share your experience. I’ll check the website’s loading speed and hosting environment to see what might be causing the problem.
I’m also very happy to hear that you found the information useful and that you’ll be following my future content.
Thank you again for your valuable feedback and support!