※本記事には広告・アフィリエイトリンクが含まれます。
※情報確認日:2026年10月26日。家計の金額・配分・進め方は、考え方を説明するための例です。平均的な家計や、全員に適した配分を示すものではありません。
「給料は入っているのに、なかなか貯まらない」
「NISAを始めたいけれど、その前に何をすればいい?」
そんなときは、毎月いくら残せるかを確認し、生活を守るお金と、将来に回せるお金を分けることから始めてみましょう。
商品や口座を先に決めると、投資額を確保するために生活が苦しくなることもあります。家計の状態が見えれば、今は支出を見直す時期なのか、貯金を増やす時期なのか、投資も検討できるのかを判断しやすくなります。
この記事では、お金を整える手順を5つに分けて解説します。すべてを今日終わらせる必要はありません。今の自分に必要なところから、ひとつずつ進めていきましょう。
まず全体像|家計の状態に合わせて、取り組む順番を考えよう
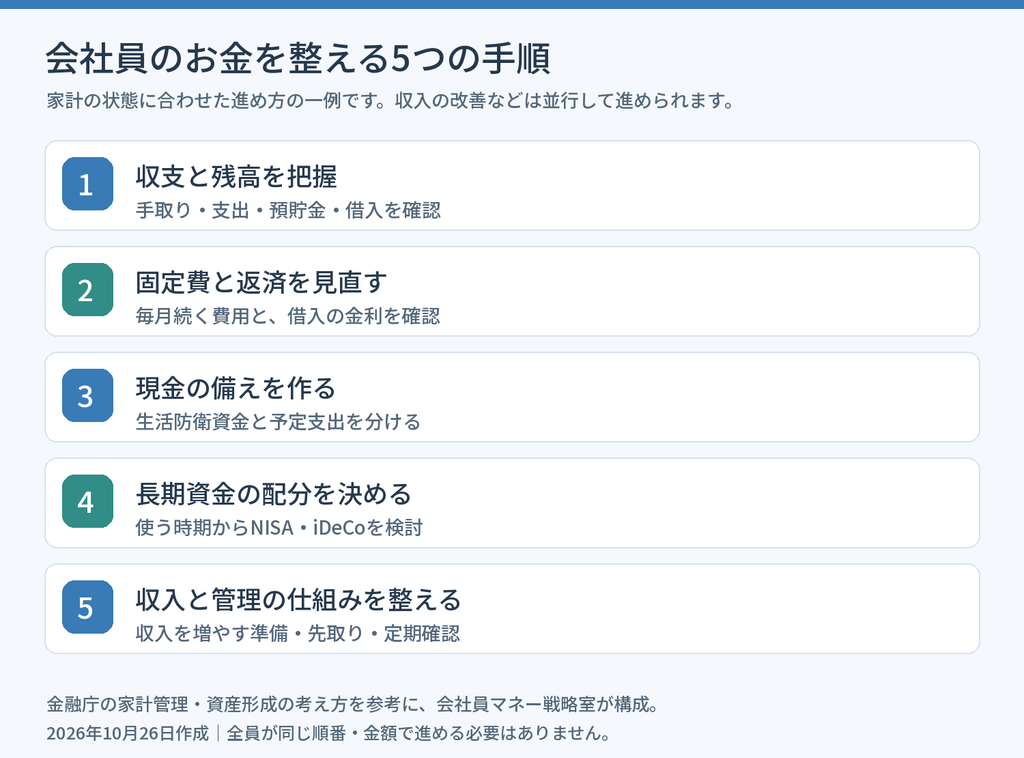
出典:金融庁「資産形成の基本」の家計管理・生活設計の考え方を参考に、会社員マネー戦略室が構成した手順例です。fsa.go.jp
家計が赤字なら、まず収支の改善。急な出費に使える現金が足りないなら、貯金の確保。備えがあり、長く使わない資金を用意できるなら、投資も検討するという考え方です。
収入を増やす準備などは、ほかの手順と並行して進められます。必ず1番から全部終わらせないと次へ進めない、というルールではありません。
👉 会社員の資産形成は何から始める?年代別の考え方とNISA・iDeCo活用法
手順1|手取り・支出・残高・借入を確認する
給与は「額面」より、家計で使える手取りを確認
まず給与明細と口座の入金を確認し、税金や社会保険料などが引かれた後の手取りを把握します。
残業代や手当が変動するなら、直近数か月を見比べてみましょう。収入が少なめの月でも維持できる予算にしておくと、毎月の調整がしやすくなります。
賞与は毎年同じ額とは限りません。賞与が減ると日常の支払いができなくなるような組み方になっていないかも確認しておきたいですね。
毎月出ない支出も、月割りで準備する
家計で見落としやすいのは、車検、税金、帰省、住居の更新費用、家電の買い替えなどです。
例えば、こうした支出のために年間30万円を準備したいなら、月割りでは30万円÷12か月=毎月2万5,000円です。
これは単純な計算例です。実際には支払日まで何か月あるか、すでにいくら確保できているかも考えて、準備額を決めます。
毎月の引き落としだけを見て黒字だと思っていても、年間支出まで含めると余裕が小さい場合があります。「請求が来てから貯金を崩す」を減らすために、先に予算へ入れておきましょう。
手取り28万円の家計で、残せる金額を計算してみよう
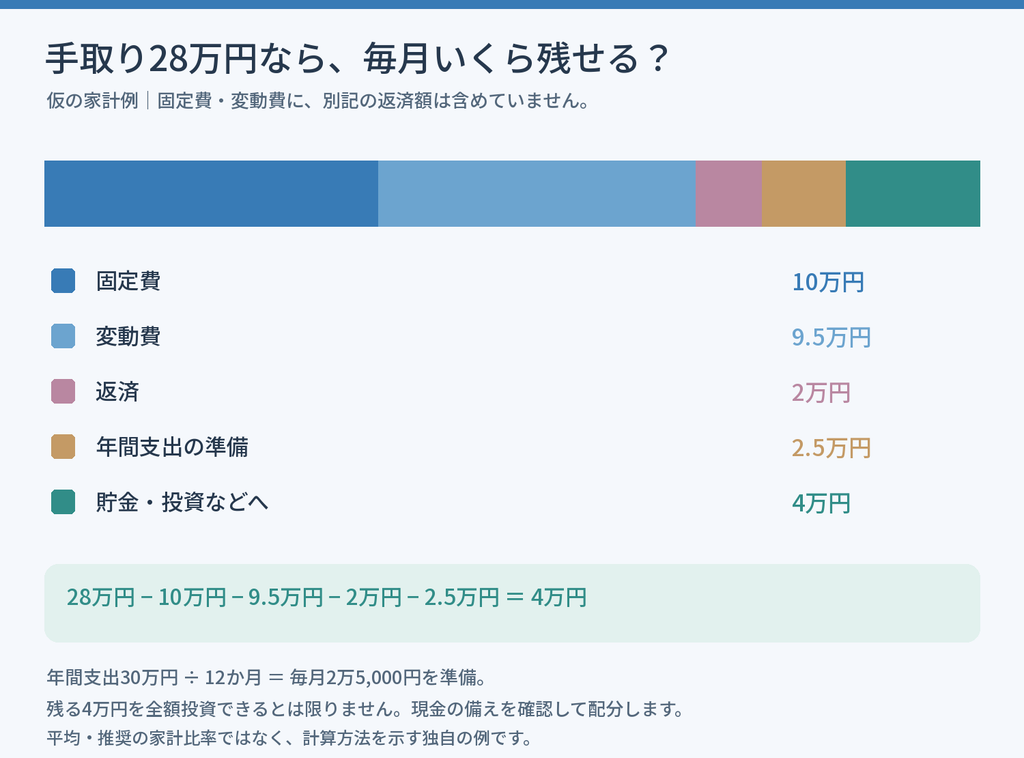
※会社員マネー戦略室による仮の家計例。固定費・変動費に、別記の返済額は含めていません。家計の平均・推奨比率ではありません。
この例は、手取り28万円から、固定費10万円・変動費9万5,000円・返済2万円・年間支出の準備2万5,000円を差し引き、残る4万円を貯金・投資などへ振り分ける計算です。
ただし、この4万円を全額投資できるとは限りません。手元の現金と今後の支出を確認してから配分します。
家計を記録するときは、カードの買い物を二重に数えないことも大切です。利用時に支出として記録したなら、口座から引き落とされたときに、同じ買い物をもう一度支出にしないようにしましょう。
資産と借入は、同じ日を基準に書き出す
月の収支とは別に、次の項目を確認します。
- 預貯金の残高
- 投資資産の現在の評価額と、投資した元本
- 借入の残高・金利・毎月の返済額・返済終了時期
投資の元本と評価額を足して、二重に資産として数えないようにします。iDeCoなど自由に引き出せない資産も、急な出費に使う現金とは分けて考えましょう。
手順2|固定費と返済を見直す
毎月繰り返している費用から確認する
食費や趣味を一律に削る前に、契約や利用状況を見てみましょう。
| 見直す項目 | 確認したいこと |
|---|---|
| 通信費 | 使っていない容量・オプションがないか |
| サブスク | 最近使っているか、契約が重複していないか |
| 保険料 | 必要な保障か、公的保障や勤務先の制度と重複しないか |
| 住居・車 | 利便性や仕事への影響も含め、負担が家計に合っているか |
仮に支出を月5,000円減らし、その状態を12か月維持できれば、年間では6万円の改善です。
ただし、乗り換え費用や解約料がかかる場合は、それも差し引いて比較します。安さだけで選んで必要な機能や保障を失うと、別の負担が生じることもあります。
👉 会社員の家計を見直す方法|固定費を減らして貯金・投資に回すお金を作ろう
保険は、公的保障と勤務先の制度を確認してから
保険料だけで解約を決める前に、何に備えた契約かを確認しましょう。
例えば健康保険には、業務外の病気やケガで働けず、十分な報酬を受けられない場合など、条件を満たすと傷病手当金を受けられる仕組みがあります。勤務先にも、休職時の給与や見舞金などの制度がある場合があります。
加入する健康保険の給付、勤務先の制度、必要な生活費、現在の預貯金を確認してから、不足する保障を考えます。給付の条件や支給時期は、加入先で確認してください。kyoukaikenpo.or.jp
借入があるなら、金利と返済計画も確認
リボ払いやカードローンなどの金利が高い場合、投資を増やす前に返済を進めるほうが、家計の負担を減らしやすいことがあります。投資の利益は不確実ですが、借入の利息は契約条件に基づいて発生するためです。
一方、手元の現金をすべて返済に使うと、急な出費で再び借りることになりかねません。必要な現金を残し、繰上返済の手数料や条件も確認して判断しましょう。
住宅ローンを含め、すべての借入を一律に「投資より先に完済すべき」と決めるのではなく、金利・返済期間・家計の安定性を分けて考えることが大切です。
手順3|生活防衛資金と予定支出を分けて確保する
お金は、使う目的で分けると整理しやすくなります。
| お金の役割 | 具体例 | 管理するときの考え方 |
|---|---|---|
| 日常で使うお金 | 生活費、次のカード引き落とし | 必要な日に使えるように残す |
| 備える・使う予定のお金 | 収入減への備え、車検、教育費、引っ越し | 必要額と支払時期を確認して確保する |
| 長期で使わないお金 | 老後など、先の目標に向けた資金 | リスクを理解して投資も検討する |
特に、生活防衛資金と、すでに使い道が決まったお金を二重に数えないことが大切です。
預金が100万円あっても、そのうち40万円を車の購入に使うなら、その40万円は急な収入減への備えとして同時には使えません。
生活費の何か月分を残すかは、人によって変わる
仮に生活を維持する支出が月20万円なら、3か月分は60万円、6か月分は120万円です。
これは目標を考えるための計算例で、全員が同じ月数を用意すべきという意味ではありません。収入源の数、家族への生活費、転職予定、利用できる保障などで必要額は変わります。
すぐに目標額まで貯められないなら、小さな備えを作り、段階的に増やす方法もあります。平均の貯金額と比べるより、自分の暮らしをどれくらい維持できるかを確認してみましょう。
👉 会社員の貯金はいくらあれば安心?平均・中央値と目標額の決め方
👉 貯金と投資はどっちを優先?会社員のお金の分け方とNISA・iDeCoの使い方
老後の目標は、年金や勤務先の制度も含めて考える
日本年金機構の「ねんきんネット」では、条件を設定して年金見込額を試算できます。勤務先の退職金・企業年金の制度も、老後資金を考える材料になります。
見込額は将来の受取額を保証するものではありません。また、退職後に受け取る予定のお金を、現在すぐに使える現金の備えに含めないようにしましょう。nenkin.go.jp
👉 老後資金はいくら必要?年金・生活費から目標額を計算する方法
手順4|長期で使わないお金から、NISA・iDeCoを検討する
先に「毎月の合計額」を決める
先ほどの例では、貯金・投資などへ回せるお金は月4万円でした。その配分は、現金の備えによって変わります。
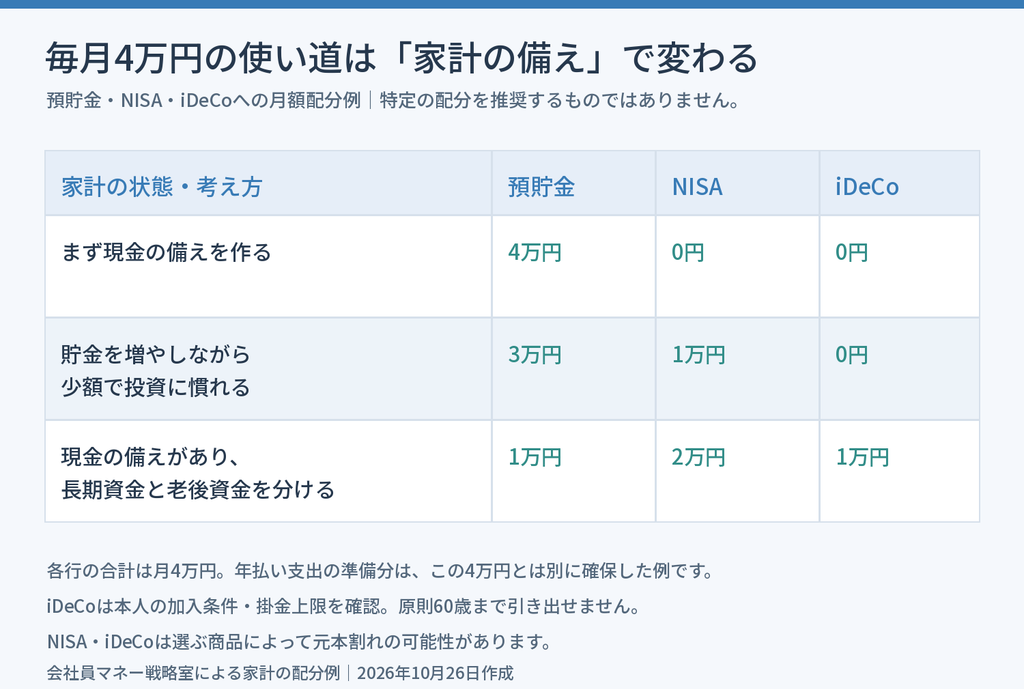
※会社員マネー戦略室による配分例。いずれも合計は月4万円。年払い支出の準備分は別に確保しています。iDeCoは本人の加入条件・掛金上限を満たす場合の例です。
例えば、現金の備えを作りたい人は4万円を預貯金へ。備えを増やしながら少額で投資を経験したい人は預貯金3万円・NISA1万円。備えがあり長期資金と老後資金を分けたい人は、預貯金1万円・NISA2万円・iDeCo1万円という配分も考えられます。
どれが正解ということではありません。大切なのは、制度ごとの上限から金額を決めるのではなく、家計で続けられる合計額の中で配分することです。
NISAは、対象商品の利益などを非課税にする制度
NISA口座で対象商品を購入すると、売却益や配当等にかかる日本の税金が、一定の条件で非課税になります。投資した金額自体が所得控除になる制度ではありません。
途中で商品を売却できますが、必要なときに元本を保てるとは限りません。近いうちに使う生活費まで投資へ回さないようにしましょう。fsa.go.jp
iDeCoは、老後まで使わないお金で検討する
iDeCoは老後資金を準備する私的年金制度です。掛金の所得控除がありますが、税負担を軽減する効果は本人の所得などで変わります。
原則60歳まで引き出せず、通算加入者等期間などによって受取開始年齢が遅くなる場合もあります。掛金上限は勤務先の企業年金などにも左右されるので、税のメリットだけで金額を決めないようにしましょう。
現行制度と今後の改正内容を分けて確認し、自分の加入条件・上限・手続き・費用を確認してから利用します。ideco-koushiki.jp
👉 iDeCoとは?会社員の上限・費用と12月改正を確認する
👉 NISAとiDeCoはどっちを優先?判断基準と2026年12月改正を確認する
制度と商品は、分けて考える
NISAやiDeCoを選んでも、どの商品に投資するかは別の判断です。投資信託なら、投資先、運用方針、費用、値動き、分散の範囲を確認します。
商品をいくつも持っていても、同じ地域や企業への投資が重なっていれば、十分に分散できていない場合があります。長期・積立・分散でも、元本割れをなくせるわけではありません。fsa.go.jp
👉 投資信託の選び方7つのポイント|NISAで比較したい項目
手順5|収入を増やす準備と、お金が残る仕組みを作る
本業の改善と副業は、利益・時間・負担を比べる
収入を増やす方法は、副業だけではありません。昇給や手当、仕事に役立つ資格、転職も選択肢です。費用を払って資格を取る前に、評価や収入につながるか、別の仕事にも使えるかを確認しましょう。
副業の場合は、売上から必要な経費を差し引き、実際にどれだけ残るかを確認します。例えば、売上1万円・経費7,000円なら、税金などを考える前の利益は3,000円です。
勤務先の就業規則や届出の要否、所得税・住民税などの手続きも、自分の状況に応じて確認してください。まだ安定していない副収入を、毎月の生活費や返済の前提にしすぎないことも大切です。
収入が増えても、健康や睡眠を大きく削ると続けにくくなります。手元に残る金額と、使う時間・負担をセットで比べましょう。
給料日に使い道を分け、定期的に見直す
「月末に残ったら貯金する」方法で貯まらないなら、給料日に使い道を振り分ける方法もあります。
生活費と引き落とし分を残し、年払い支出の準備、生活防衛資金、長期投資などへ回す額を先に決めます。口座を何個も増やす必要はなく、家計簿やメモで目的別に残高を管理しても構いません。
自動振替・積立を使う場合は、日付と残高不足に注意しましょう。収入や支出が変わったときは設定額を見直します。借りて投資額を維持するような状態は避けたいところです。
口座は、家計と目的を整理してから比較しよう
投資に回せるお金が確認できたら、希望する商品の取扱い、積立方法、費用、使いやすさ、サポートを比較します。
投資信託の積立を考えるなら、松井証券も比較候補です。 希望するファンドのNISA対象枠や積立方法を確認してみましょう。売買手数料と、信託報酬など商品にかかる費用は分けて考えます。よくあるご質問(Q&A)|松井証券
👉 NISAの対象商品・積立方法を松井証券で確認する【PR】
日本株・米国株・ETFも検討するなら、DMM株も比較候補になります。 買いたい銘柄の取扱い、対象枠、取引単位、費用、注文方法を確認しましょう。生活の備えを1社の個別株に集中させるような使い方は避けたいところです。DMM 株
👉 日本株・米国株・ETFのNISA取扱いをDMM株で確認する【PR】
NISAの2つの投資枠は、同じ年に別々の金融機関では使えません。両方を使うなら、希望する商品が同じ金融機関にそろっているか確認します。fsa.go.jp
老後専用の積立を考えるなら、iDeCoの金融機関は別に比較できます。 松井証券は運営管理手数料を無料としていますが、国民年金基金連合会・信託銀行への手数料や商品の費用などは別です。無料になる範囲まで確認してください。松井証券
👉 老後資金の積立商品・費用を松井証券のiDeCoで確認する【PR】
最初の1か月は、ここまでできれば十分
| 時期の例 | 取り組むこと | 残しておくメモ |
|---|---|---|
| 今日 | 給与明細・口座・借入を確認 | 手取りと現在の残高 |
| 1週目 | 支出明細と年払い支出を整理 | 毎月いくら残せるか |
| 2週目 | 固定費・返済条件を確認 | 見直す項目と改善額 |
| 3週目 | 現金で残す目標額を決める | 生活防衛資金と予定支出 |
| 4週目 | 配分と管理方法を決める | 貯金・投資の月額と次の確認日 |
これはスケジュールの一例です。投資を始める条件が整っていなければ、4週目に口座を開く必要はありません。「今は現金の備えを増やす」と決まるだけでも、次にすることが明確になります。
👉 投資を始める前に準備すること7つ|家計・目標・口座の決め方
よくある質問
家計簿は毎日つけないとダメ?
毎日細かく記録できなくても、口座やカードの履歴を定期的に確認し、収支と大きな支出を把握する方法があります。続けられる形を選びましょう。
貯金が少なくてもNISAを始めていい?
まず、急な出費や収入減に対応できる現金があるかを確認します。備えが足りないなら貯金を優先する方法があります。投資する場合も、少額で家計への負担を確かめましょう。
年齢によって、始め方は変わる?
家計の把握や固定費の見直しは、年代にかかわらず取り組めます。一方、投資では使う時期までの期間が大切です。退職や大きな支出が近いなら、必要な資金まで長期投資へ回さないようにしましょう。
一度決めた積立額は変えてもいい?
収入・家族構成・予定支出が変われば見直して構いません。ただし、iDeCoなどは変更できる回数や手続きに制限があるので、制度や金融機関の案内を確認してください。
まとめ|今日の第一歩は、手取り・支出・残高を確認すること
会社員のお金を整える出発点は、「毎月いくら残せるか」と「今どれくらい備えがあるか」を知ることです。
- 収入・支出・資産・借入を確認する。
- 固定費と返済を見直す。
- 生活防衛資金と予定支出を分けて準備する。
- 長期で使わないお金からNISA・iDeCoを検討する。
- 収入を増やす準備と、続けられる管理の仕組みを作る。
まずは給与明細と口座・カードの履歴を開き、「毎月いくら残せそうか」をひとつ書き出してみましょう。自分の生活を守りながら、続けられる形を作っていきたいですね。
参考にした公式情報
- 金融庁|資産形成の基本
- 金融庁|NISAを知る
- 金融庁|NISAのよくある質問
- iDeCo公式|税制上のメリット
- iDeCo公式|加入資格・掛金・受取方法等
- 日本年金機構|ねんきんネットによる年金見込額試算
- 協会けんぽ|傷病手当金
- 松井証券|NISAで取引できる商品
- 松井証券|iDeCoの手数料
- DMM株|NISA口座で取引できる金融商品
※図表の家計例・配分例は独自に作成したものです。投資には元本割れの可能性があります。制度・給付・商品・費用は、利用前に公式情報や加入先の最新案内を確認してください。
コメント