※本記事には広告・アフィリエイトリンクが含まれます。
※制度・サービスの情報は2026年10月28日時点で確認しています。家計の金額、生活費の月数、下落率は、考え方を説明するための仮定の例です。
「NISAを始めたいけれど、まず何をすればいい?」
「証券口座を作ったけれど、毎月いくら買うか決められない」
「貯金が少なくても、投資を始めたほうがよいの?」
投資の準備では、商品を選ぶ前に、お金を使う目的と時期、家計に残す現金、無理なく投資できる金額を整理すると、判断しやすくなります。
口座開設の手続きだけを先に進めても構いません。ただし、購入する前には、生活に必要なお金と運用するお金を分けておきたいところです。
この記事では、会社員・初心者が投資を始める前に確認したい7つの準備を、実際に書き出せる例とともに解説します。最後のチェック表まで確認すると、今すぐ投資を始めるか、先に貯金や家計改善を進めるかを整理できます。
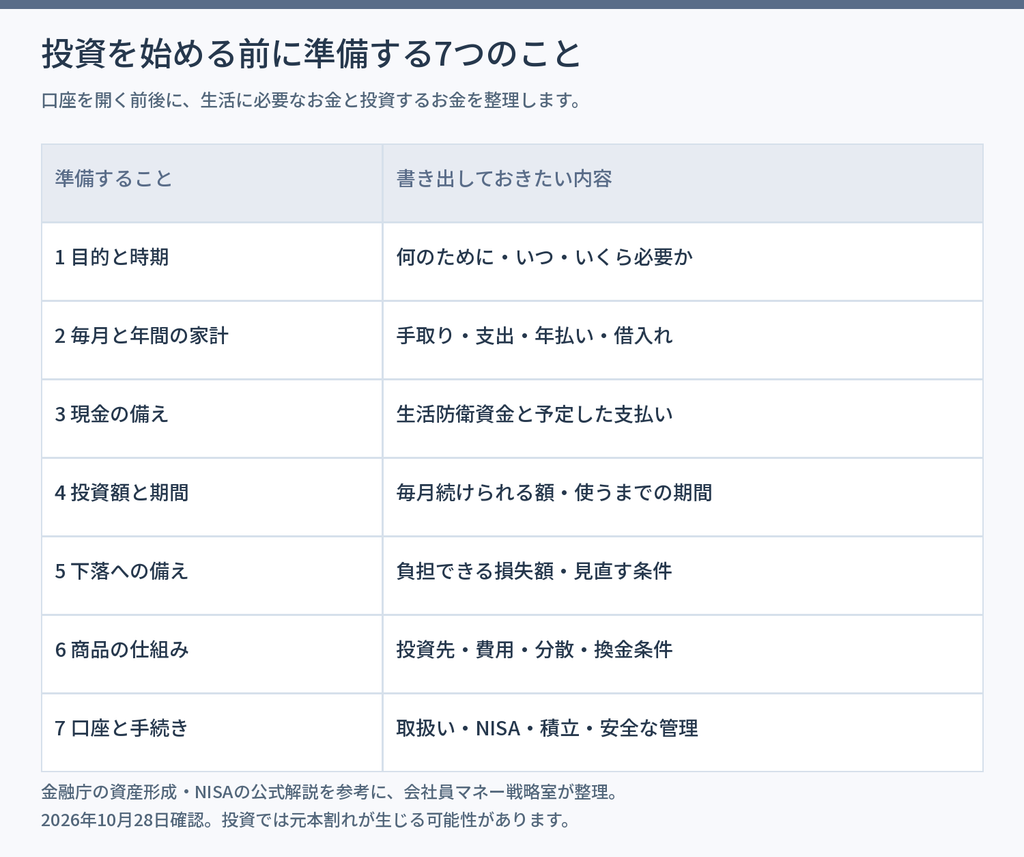
投資を始める前に準備したい7つのこと
※図の出典・計算条件は画像内と本文に記載。
| 順番 | 準備すること | 書き出す内容 |
|---|---|---|
| ① | お金を使う目的と時期 | 何のために、いつ、いくら必要か |
| ② | 毎月と年間の家計 | 手取り、生活費、年に数回の支出、返済額 |
| ③ | 生活防衛資金と近い支出 | 緊急時の現金と、予定している支払いを別に確保 |
| ④ | 投資額と運用期間 | 毎月続けられる額と、使うまでの期間 |
| ⑤ | 値下がりへの備えとルール | 家計で負担できる損失、見直し条件 |
| ⑥ | 商品の仕組みと費用 | 投資対象、分散、コスト、換金条件 |
| ⑦ | 証券口座・NISA・必要な手続き | 取扱商品、制度、注文・積立設定、口座の管理 |
準備するのは、相場の値動きを当てるためではありません。相場が予想と違っても、生活を守りながら判断できる状態を作るためです。
① お金を使う目的と時期を決める
最初に、「何に使うお金なのか」を書き出してみましょう。
老後資金、住宅購入、教育費、車の買い替えなど、目的によって必要な時期も金額も変わります。
| 目的の例 | 必要な時期の例 | 最初に確認すること |
|---|---|---|
| 車の買い替え | 2年後 | 支払う金額を確保できているか |
| 住宅購入の諸費用 | 3年後 | 頭金以外の費用と、購入後の現金があるか |
| 教育費 | 5〜10年後など | 進学する時期ごとの支出と、確保済みの資金 |
| 老後の生活費の一部 | 20年後など | 年金や退職金の見込みと、不足しそうな額 |
年数は例です。「10年後なら株式へ全額投資してよい」という判断基準ではありません。
特に、金額と支払日がほぼ決まっている資金は、必要な時期に値下がりしていると困ります。長い期間がある場合でも、使う日が近づけば、必要な現金を確保する計画が必要です。
目的ごとに、最低限必要な額を分ける
例えば、教育費には「必ず確保したい部分」と「余裕があれば増やしたい部分」があるかもしれません。両方を同じリスクで運用する必要はありません。
投資する目的を考えるときは、次の3つをセットにします。
- 何のためのお金か。
- いつごろ使うか。
- 値下がりしても、予定を調整できる資金か。
目的がまだはっきりしない場合は、「数年以内の支出」と「当面使わないお金」に分けるところから始められます。
② 毎月の家計に、年間の支出も加える
「給料から生活費を引いた残り」を、そのまま積立額にしてしまうと、年に数回の大きな支払いで現金が不足することがあります。
会社員の場合は、毎月の手取り収入に加えて、賞与や残業代への依存度も確認しておきましょう。減る可能性がある収入を、すべて積立の前提にする必要はありません。
確認する家計の項目
| 区分 | 主な項目 |
|---|---|
| 毎月の収入 | 手取り給与、継続性を確認できる副収入など |
| 毎月の支出 | 家賃、食費、光熱費、通信費、保険、ローン返済、家族への支援など |
| 年間の支出 | 車検、自動車税、帰省、家電、住居の修繕、更新料など |
| 将来の支出 | 引っ越し、教育費、車や住宅の購入など |
| 借入れ | 残高、金利、毎月の返済額、返済期間 |
年間の支出は、分かる範囲で合計し、12で割ると毎月準備する額を考えやすくなります。例えば年間24万円なら、月2万円を別に確保する計算です。
家計簿を完璧に作る必要はありません。銀行・カードの明細や給与明細を使い、まず直近数か月の実際の支出を確認してみましょう。
借入れがある場合は、投資額と一緒に確認する
カードローンやリボ払いなどの返済が家計を圧迫している場合は、投資を増やす前に、金利や返済計画を確認したいところです。
投資の利益は確定していません。一方、借入れを続ければ、契約に応じた利息が発生します。現金の備えを残しながら、返済を優先したほうが家計を安定させやすい場合があります。
住宅ローンなども含め、借入れの種類・金利・手元資金によって判断は変わります。借入れがあるという理由だけで、すべて同じ結論にする必要はありません。
③ 生活防衛資金と、近いうちに使うお金を確保する
生活防衛資金は、病気やけが、失業、休職などで収入が減ったり、急な支払いが発生したりしたときに、生活を守るためのお金です。
投資商品は、必要なときに購入価格と同じ金額で売れるとは限りません。売却してから使えるお金になるまでの時間も、商品や金融機関で異なります。
緊急時の資金は、必要なときに使える現金・預貯金などで確保することを考えましょう。
生活費の月数は、比較するための目安として使う
※図の出典・計算条件は画像内と本文に記載。
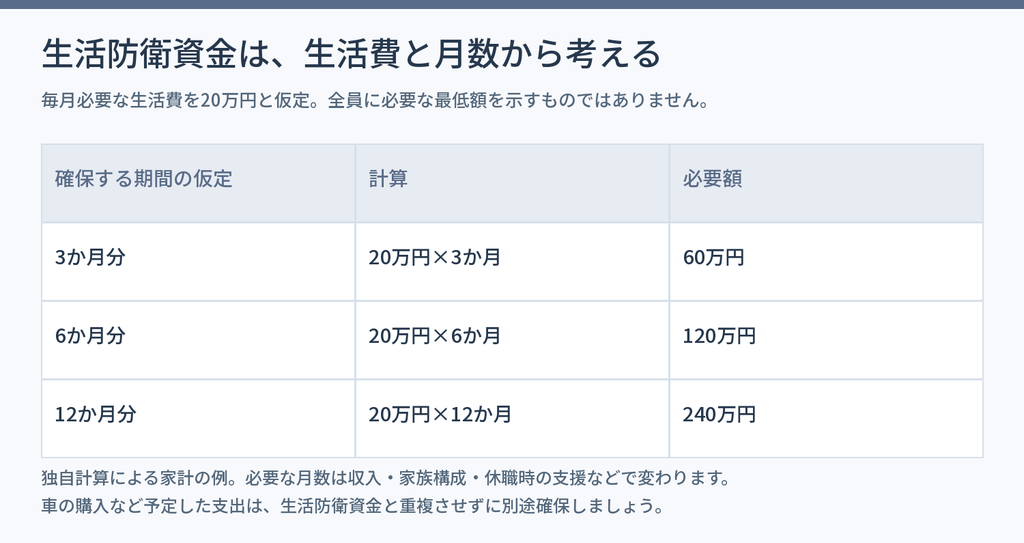
仮に毎月必要な生活費が20万円なら、次のように計算できます。
| 確保する期間の仮定 | 計算 | 必要額 |
|---|---|---|
| 3か月分 | 20万円×3か月 | 60万円 |
| 6か月分 | 20万円×6か月 | 120万円 |
| 12か月分 | 20万円×12か月 | 240万円 |
この表は、全員に必要な最低額を定めたものではありません。自分の場合に何か月分の備えが必要かを考えるための例です。
扶養する家族がいるか、共働きか、休職時にどんな支援を受けられるか、転職にどの程度の時間がかかりそうかなどで、必要な備えは変わります。制度による給付があっても、対象条件・給付額・入金までの時間を確認してください。
予定している支出を、生活防衛資金へ混ぜない
例えば、生活防衛資金120万円と、翌年の車の買い替え費用80万円が必要なら、合計200万円をそれぞれの目的で確保する考え方があります。
同じ120万円を「休職への備え」にも「車の購入資金」にも数えると、車を買った後に緊急時の現金がなくなってしまいます。
口座を分ける方法でも、家計表で用途を分ける方法でも構いません。何に使うお金かを、重複させずに把握することが大切です。
貯金が足りないなら、貯金を優先する選択肢もある
必要な現金が不足している場合は、先に貯金を増やすことを考えましょう。家計に余裕があれば、貯金を主に進めながら、仕組みを学ぶために少額の投資を検討する方法もあります。
ただし、少額なら必ず安全というわけではありません。支払いに不足が出ないことと、商品を理解できることが前提です。
④ 毎月の投資額と、運用する期間を決める
現金の備えを整理したら、「毎月いくらなら続けられるか」を考えます。
最初から大きな積立額にする必要はありません。家計に変化があれば、増額・減額・一時停止を検討できます。
家計から積立額を決める例
※図の出典・計算条件は画像内と本文に記載。
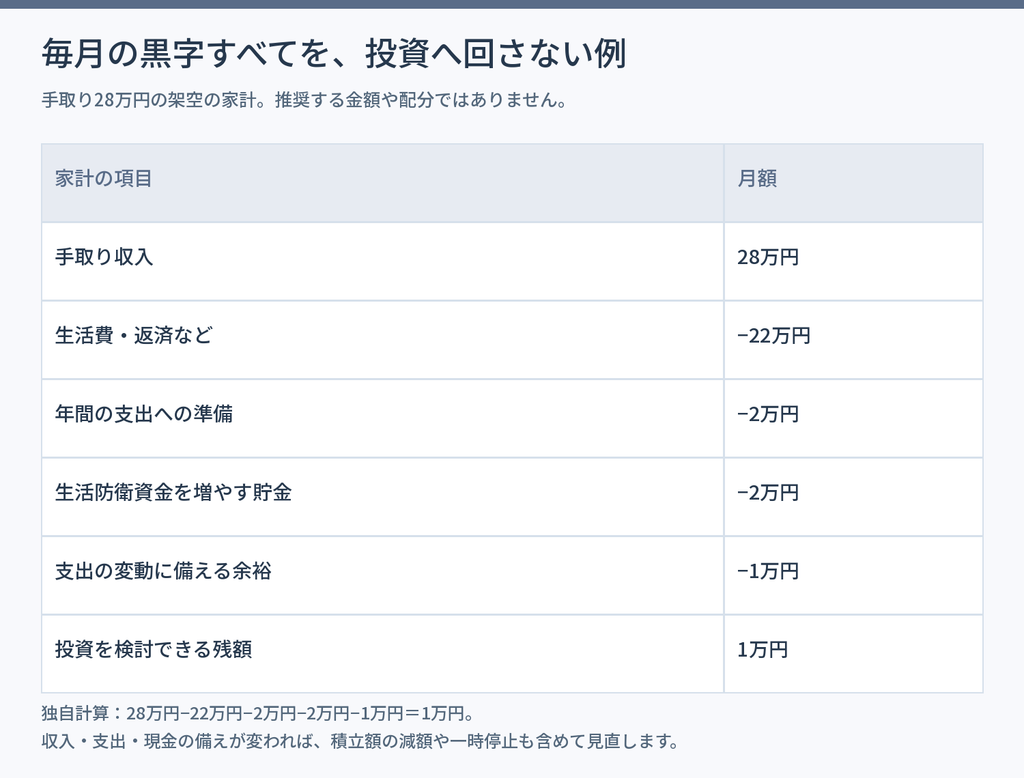
以下は仮定の家計例で、推奨する配分ではありません。
| 項目 | 月額 |
|---|---|
| 手取り収入 | 28万円 |
| 毎月の生活費・返済など | −22万円 |
| 年間の支出への準備 | −2万円 |
| 生活防衛資金を増やす貯金 | −2万円 |
| 支出の変動に備える余裕 | −1万円 |
| 投資を検討できる残額 | 1万円 |
この例では、28万円−22万円=6万円のすべてを投資するのではなく、年間の支出と貯金、余裕分を引いた後の1万円から検討します。
必要な支出や貯金が増えれば、投資に回す金額は小さくなります。逆に、現金の備えが整い家計が安定すれば、投資額を見直す余地が出てきます。
運用期間は「何年持つか」だけでは決めない
「20年持つ予定だから大丈夫」と考えても、その途中で必要になるお金があるなら、別に準備が必要です。
確認したいのは、次の2点です。
1. そのお金を使わずに置いておける期間。
2. 必要な時期が来たとき、資産をどう現金に戻すか。
株式などの値動きがある資産は、長期間保有しても利益や回復が保証されるわけではありません。使う時期が近づくにつれ、必要な金額を現金で確保するなど、配分を見直す計画を考えましょう。
⑤ 値下がりを金額で想像し、見直しルールを決める
投資のリスクは、「怖いかどうか」だけでなく、家計で負担できる金額からも考えられます。
仮に投資額が100万円なら、評価額が次のように変わる場面を想像してみましょう。
| 下落率の仮定 | 評価額 | 投資した額との差 |
|---|---|---|
| 10%下落 | 90万円 | −10万円 |
| 30%下落 | 70万円 | −30万円 |
| 50%下落 | 50万円 | −50万円 |
これは将来の下落率を予測した表ではなく、下落の上限でもありません。商品によってはさらに大きな損失が出る可能性があります。
家計の余力と、気持ちの負担を両方見る
例えば、100万円が70万円になっても生活費や予定した支払いを確保できているなら、投資を継続するかを落ち着いて検討しやすくなります。
一方、現金に余裕があっても、値下がりで眠れないほどの負担を感じるなら、投資額や商品が自分に合っていない可能性があります。
「下落に耐えられる人が優れている」と考える必要はありません。必要に応じて投資額や資産配分を調整し、生活と両立できる形を探しましょう。
購入前に決めたいルール
- 投資額を増やす条件と、減らす条件。
- 収入が減ったときに確保する現金。
- 定期的に家計や資産配分を確認する時期。
- 商品や企業の状況が変わったときに確認する資料。
- お金を使う時期が近づいたときの見直し方。
下落したら必ず売る、必ず買い増すと、一律に決める必要はありません。家計、購入した理由、使う時期を確認して判断できるようにしておきましょう。
⑥ 投資する商品の仕組みと費用を確認する
準備した資金に合う商品を選ぶには、「何に投資するのか」を理解することが出発点です。
商品名が似ていても、投資対象や値動き、費用、売却方法は異なる場合があります。
| 商品 | 最初に確認したいこと |
|---|---|
| 個別株 | 企業の事業・業績・財務、株価の判断、企業への集中度 |
| 投資信託 | 投資対象、運用方針、費用、分散範囲、換金条件 |
| ETF | 投資対象、保有中の費用、売買条件、売値と買値の差など |
| 債券 | 発行体の信用、満期、途中売却時の価格、外貨なら為替 |
| REIT | 不動産の運用内容、借入れ、分配、金利や市場の影響 |
どの商品も、名前だけで安全性を決められるものではありません。自分が仕組みを理解できるものから検討しましょう。
投資信託なら、費用と投資範囲をセットで見る
「購入時手数料が無料」でも、保有中の信託報酬などまで無料とは限りません。目論見書や運用報告書で確認します。
また、同じ株式ファンドでも、特定の国や業種へ集中する商品と、幅広い国・地域を対象にする商品では、持っている中身が異なります。
商品を比較するときは、先に投資対象を決め、その条件に合う商品の費用・運用状況・購入条件を確認すると整理しやすくなります。
インデックス投資・全世界株式を検討する場合
インデックス投資は、指数に連動する運用を目指す方法です。「指数へ投資しているから損をしない」という意味ではありません。
S&P500と全世界株式では、投資する範囲が異なります。人気や最近の値上がり率だけでなく、自分がどこへ投資したいかを確認しましょう。
全世界株式の商品を比較したい場合は、日本・小型株の扱いや費用の違いも確認しましょう。
⑦ 証券口座・NISA・必要な手続きを確認する
買いたい商品の候補が決まったら、どの金融機関で、どの口座を使うかを比較します。
先に口座を作っている場合も、希望する商品が扱われているか、希望する購入方法に対応しているかを確認しましょう。
証券会社を選ぶときに見る項目
| 確認すること | 見るポイント |
|---|---|
| 取扱商品 | 希望するファンドや銘柄を購入できるか |
| 積立の条件 | 最低金額、設定日、入金・引落し方法、変更手続き |
| 費用 | 売買、保有、為替交換など、必要な費用 |
| NISAの対応 | 利用できる枠と、購入できる対象商品 |
| 管理のしやすさ | アプリ、残高・履歴の確認、サポート、セキュリティ設定 |
ポイントやキャンペーンも比較材料になります。ただし、買いたい商品や利用条件が合うことを先に確認したいところです。
投資信託の積立を考えるなら
松井証券では投資信託を取り扱っています。希望するファンドが購入できるか、積立やNISAでの条件が合うかを確認し、比較してみましょう。
日本株・米国株・ETFを考えるなら
株式やETFを検討している場合は、DMM株も比較する選択肢になります。銘柄の取扱い、費用、NISAの対応内容を確認してみてください。
一般的な投資信託の積立とは取扱商品や注文方法が異なります。自分が購入したい銘柄と、利用できる購入方法を確認しましょう。
👉 【PR】株式・ETFの取扱いと取引サービスを確認してみる
NISAは、商品を購入する口座の制度
NISAは、対象となる投資の利益を非課税にする制度です。NISAそのものが商品ではなく、NISAで買う株式や投資信託などによってリスクは変わります。
成人向けNISAの主な枠は、次のとおりです。
| 項目 | 制度の内容 |
|---|---|
| つみたて投資枠 | 年間120万円 |
| 成長投資枠 | 年間240万円 |
| 年間の合計 | 最大360万円 |
| 非課税保有限度額 | 合計1,800万円。うち成長投資枠は1,200万円まで |
| 非課税で保有できる期間 | 無期限 |
枠は取得金額をもとに管理されます。売却した商品の取得金額に相当する非課税保有限度額は翌年以降に再利用できますが、年間投資枠の範囲内で利用する必要があります。
金額は投資すべき目標額ではなく、制度上の上限です。使い切ることを急がず、家計に合う金額で利用しましょう。
NISA口座は一人につき一つの金融機関で利用します。すでにNISAを開いている場合は、金融機関の変更手続きや、その年の買付状況を確認してから申し込みましょう。金融機関の変更は年単位で可能ですが、その年の変更には買付状況等による条件があります。
老後資金にiDeCoを検討する場合
iDeCoは、老後の資金を準備するための年金制度です。税制上の優遇がありますが、原則として60歳まで引き出せず、加入期間等によって受取開始年齢が変わります。
会社員は、勤務先の企業年金制度や加入条件、掛金の上限、手数料、所得控除の効果を確認してから検討しましょう。引き出せない資金を増やす前に、生活防衛資金と近い将来の支出を確保できているかも確認します。
iDeCoの条件や制度変更は、申し込む時点の公式案内で確認してください。NISAとiDeCoを同時に始めることが、全員に必要というわけではありません。
老後まで使わない資金の準備にiDeCoが合うと判断できたら、取扱商品や費用を比較します。松井証券も、金融機関を比べる際の選択肢になります。
👉 【PR】老後資金づくりに使うiDeCoの商品と費用を確認してみる
購入・積立設定をする直前の確認
口座を開いた後も、注文を出す前に内容を見直せます。
- 商品名と投資対象が、調べたものと一致しているか。
- NISAなど、希望する口座の区分で注文しているか。
- 購入金額、積立日、入金・引落し方法に間違いがないか。
- 費用と、取消し・変更の期限を確認したか。
- 生活費やローンの引落し後も、必要な現金が残るか。
- 口座のセキュリティ設定を確認し、ログイン情報を安全に管理できるか。
口座を作っただけで、すぐに買う必要はありません。分からない項目があるなら、商品や金融機関の案内を確認してから設定しましょう。
書き出して使える「投資前の準備シート」
以下をメモへ写して、分かるところから埋めてみてください。
| 項目 | 自分の答えを書く欄 |
|---|---|
| お金を使う目的 | ______ |
| 必要な時期・必要額 | ______ |
| 毎月の手取り収入 | ______ |
| 毎月の支出・返済 | ______ |
| 年間の支出へ毎月準備する額 | ______ |
| 確保したい生活防衛資金 | ______ |
| 近い将来の支出に残す現金 | ______ |
| 無理なく投資できる月額 | ______ |
| 検討している商品・投資対象 | ______ |
| 商品の費用・売却条件 | ______ |
| 利用する金融機関・口座区分 | ______ |
| 定期的な確認日・見直す条件 | ______ |
分からない欄があること自体は、失敗ではありません。家計の不足なのか、商品について調べることがあるのかを分けられれば、次にすることが決まります。
今、何から進めるかを判断する
| 今の状態 | 次に進めたいこと |
|---|---|
| 毎月の収支が分からない | 給与・銀行・カードの明細で家計を確認する |
| 家計が赤字、返済が苦しい | 支出と返済計画を見直し、現金不足を解消する |
| 緊急時や近い支出の現金が足りない | 貯金の目標額を決めて、確保を進める |
| 資金はあるが、商品が分からない | 投資対象・費用・リスク・換金条件を調べる |
| 家計・商品・口座を確認できた | 無理のない金額で購入・積立を検討する |
準備が整うまで投資を急がなくても、その間に家計を整えたり、制度や商品を学んだりすることはできます。
よくある質問
証券口座は、商品を決める前に作ってはいけない?
先に作っても構いません。ただし、購入前には取扱商品や費用、積立条件を確認しましょう。口座を開いたという理由だけで、予定していなかった商品を買う必要はありません。
生活防衛資金は、必ず6か月分必要?
全員に同じ月数が必要とは限りません。生活費、収入の安定性、家族構成、休職時の制度などから考えます。予定している支出を緊急時の備えと二重に数えないことも大切です。
最初の積立額が少なくてもよい?
家計に合う金額で始められます。少額でも、投資する目的と商品の中身は確認しましょう。家計の余裕が増えたときに、増額を検討する方法もあります。
NISAとiDeCoは、両方始めるべき?
両方が必要とは限りません。お金を使う時期、現金の備え、所得控除の効果、勤務先の制度を確認して判断します。老後まで使えない資金を増やすことに無理があるなら、iDeCoを急がない選択肢もあります。
まずは、家計と使う時期を書き出してみよう
投資の準備は、目的、家計、現金の備え、投資額と期間、リスク、商品、口座の7つに分けると整理できます。
最初に取り組みたいのは、「毎月いくら残るか」と「そのお金をいつ使うか」の確認です。そこから、貯金を優先する部分と、投資を検討できる部分を分けてみましょう。
必要な現金を残し、自分が理解できる商品を、無理のない金額で検討する。始めた後も、家計や使う時期の変化に合わせて見直す。その準備が、会社員が投資を続けるための土台になります。
コメント