
※本記事には広告・アフィリエイトリンクが含まれます。
※制度・サービスの情報は2026年10月26日時点で確認しています。家計の配分例と積立シミュレーションは、考え方を説明するための例です。
「月1万円では少なすぎる?」
「NISAを始めるなら、毎月3万円は必要?」
「手取りの何%を投資すればいいの?」
毎月の積立額は、周りの金額や制度の上限ではなく、自分の家計から決めましょう。
確認するのは「いくらから買えるか」「無理なく続けられるか」「目標にどれだけ近づけるか」の3つです。家計全体を整理した次は、投資に回せる金額を具体的に計算していきます。
まず押さえておきたいのは、投資できる最低額と、自分に適した積立額は別ということ。少額から使えるサービスがあっても、生活費や急な出費の備えまで投資に回す必要はありません。
この記事では、家計から積立額を計算する方法、月5,000円・1万円・3万円・5万円の比較、NISAとiDeCoを併用する場合の配分、増額・減額の判断基準を解説します。
結論|毎月の積立額は、家計に残るお金から決める
全員に共通する「毎月○万円」という正解はありません。
まず、手取りから生活費、返済、年払いなどの予定支出の準備、必要な預貯金への積立を差し引きます。そのうえで、予定外の支出に対応する余裕も残して、投資額を考えましょう。
| 今の家計の状態 | 積立額を決めるときの考え方 |
|---|---|
| 毎月赤字、または現金の備えがほとんどない | まず収支の改善と預貯金を優先 |
| 黒字だが、備えを増やしている途中 | 預貯金を中心に、必要なら少額で投資に慣れる |
| 現金の備えがあり、長期資金も確保できる | 家計全体のリスクを確認して積立額を決める |
| 収入や支出が大きく変わる予定がある | 変化後の家計でも続けられる金額を考える |
「投資を始めたい」と思っても、今は月0円という判断になることもあります。家計が整ってから始める選択もできます。
👉 会社員のお金は何から始める?家計・貯金・投資を整える5つの手順
投資は少額から始められる。ただし商品で最低額が違う
投資信託には、金融機関や購入方法によって100円などの少額から購入・積立できるサービスがあります。一方、個別株やETFは、株価と取引単位、金融機関のサービスによって必要額が変わります。
「投資はすべて100円から」「どの証券会社でも同じ金額から」とは考えず、購入したい商品の条件を確認しましょう。
iDeCoは、原則として月5,000円から、1,000円単位で掛金を設定します。加入資格や本人の拠出上限の確認も必要です。
| 投資・制度 | 最低額を確認するときのポイント |
|---|---|
| 投資信託の積立 | 金融機関、商品、現金・カードなどの購入方法 |
| 個別株・ETF | 株価、取引単位、少額取引サービスの対応 |
| NISA | 制度ではなく、購入する商品と金融機関の条件 |
| iDeCo | 原則月5,000円から。加入条件・上限も確認 |
少額の積立は、注文方法や値動きに慣れるためにも使えます。ただし、将来の目標額を準備できるかどうかは、積立額と期間を別に計算して考える必要があります。
自分に合う積立額を決める5ステップ
STEP1|残業代に頼りすぎない手取り収入を確認する
まずは、直近数か月の手取りを確認します。残業や手当で収入が変わる人は、多い月だけを基準にしないことが大切です。
通常の月の収入で積立を続けられるかを確認し、賞与や臨時収入は毎月の積立とは分けて扱うと、家計を調整しやすくなります。
STEP2|生活費と、年払いの支出を差し引く
住居費、食費、通信費、保険、趣味などの支出に加えて、借入の返済も確認します。カードの買い物と口座からの引き落としを二重に計上しないようにしましょう。
車検、税金、帰省、更新料などの支出も、年間でいくら必要かを確認します。例えば年間18万円なら、月1万5,000円を準備する計算です。
STEP3|現金の備えと、近いうちに使うお金を確認する
急な出費や収入減に対応するお金は、投資と分けて確保します。生活防衛資金の必要額は、生活費、家族構成、収入の安定性などで変わります。
また、住宅購入や教育費など使う予定があるお金を、生活防衛資金と二重に数えないことも大切です。
預貯金を増やしている途中なら、その積立分を残してから投資額を決めましょう。
👉 会社員の貯金はいくらあれば安心?平均・中央値と目標額の決め方
👉 貯金と投資はどっちを優先?会社員のお金の分け方とNISA・iDeCoの使い方
STEP4|長期で使わないお金から、積立予算を計算する
この記事では、次の計算をひとつの方法として提案します。
毎月の投資予算=手取り−生活費−返済−予定支出の準備−預貯金への積立−調整用の余裕
調整用の余裕は、食費や光熱費の増加など、小さな支出の変動に対応するためのお金です。残った額を毎月使い切る前提にしないことで、積立を続けやすくなります。
手取り25万円の家計を例に計算してみましょう。
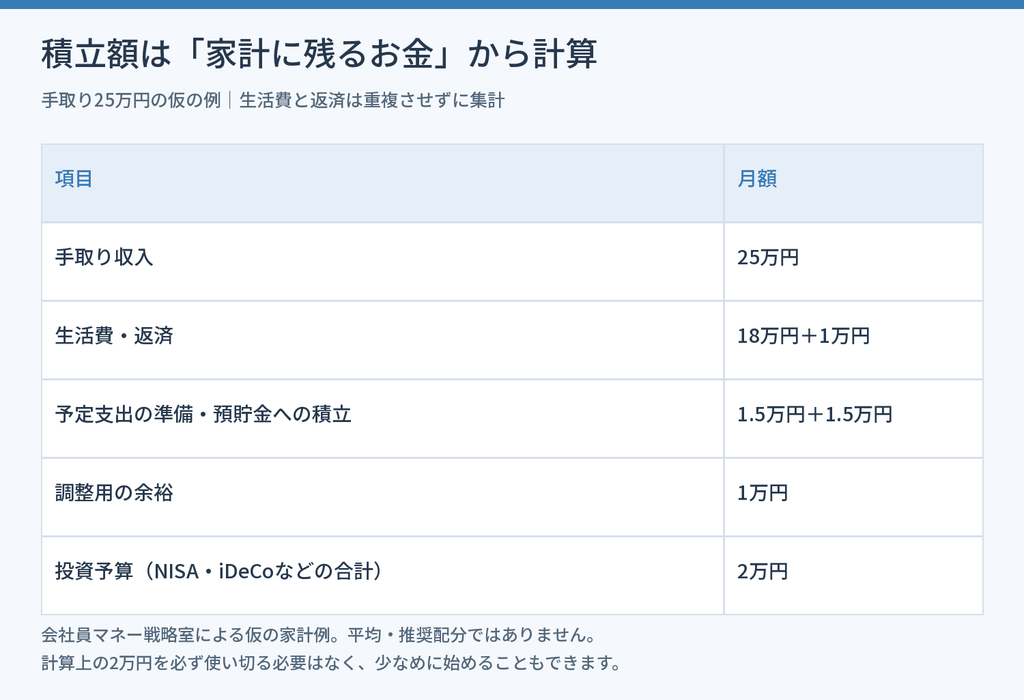
※会社員マネー戦略室による独自の計算・参考例。条件は図と本文に記載。
| 項目 | 仮の月額 |
|---|---|
| 手取り収入 | 25万円 |
| 生活費 | 18万円 |
| 借入の返済 | 1万円 |
| 年払いなど予定支出の準備 | 1万5,000円 |
| 預貯金への積立 | 1万5,000円 |
| 調整用の余裕 | 1万円 |
| 投資予算 | 2万円 |
この場合、投資予算は2万円です。すでにNISAやiDeCoを利用しているなら、それも含めて合計2万円の範囲で考えます。既存の積立額に2万円を上乗せする意味ではありません。
これは家計の平均や推奨配分ではなく、計算方法の例です。調整用の余裕の額も、自分の支出の変動に合わせて決めてください。
STEP5|少なめの額で家計と気持ちへの影響を確かめる
計算上は月2万円を投資できても、値動きに慣れていなければ、最初は月5,000円や1万円で確かめる方法もあります。
その金額をしばらく続けて、預貯金が減っていないか、予定支出の準備ができているか、評価額の下落が気になりすぎないかを確認しましょう。
積立額の上限を決める計算と、実際に始める額は同じでなくて構いません。余った分は預貯金に残すこともできます。
「手取りの5〜10%」だけでは決められない
手取りの一定割合を目安にする方法は、家計を振り返る参考にはなります。ただし、全員に適した比率ではありません。
例えば手取り30万円の10%は3万円ですが、同じ手取りでも住居費、教育費、借入、家族への送金、今後の予定支出によって余裕は変わります。
割合は、家計から金額を計算した後で確認する補助に使うとよいでしょう。「10%に届かないから少ない」「10%以内だから大丈夫」とは判断できません。
生活費の不足を借入で埋めてまで積立額を維持するような状態なら、割合にかかわらず見直しが必要です。
👉 会社員の家計を見直す方法|固定費を減らして貯金・投資に回すお金を作ろう
月5,000円・1万円・3万円・5万円で、積立元本はどう変わる?
将来の金額を考えるときは、まず運用成果を含めない積立元本を確認しましょう。
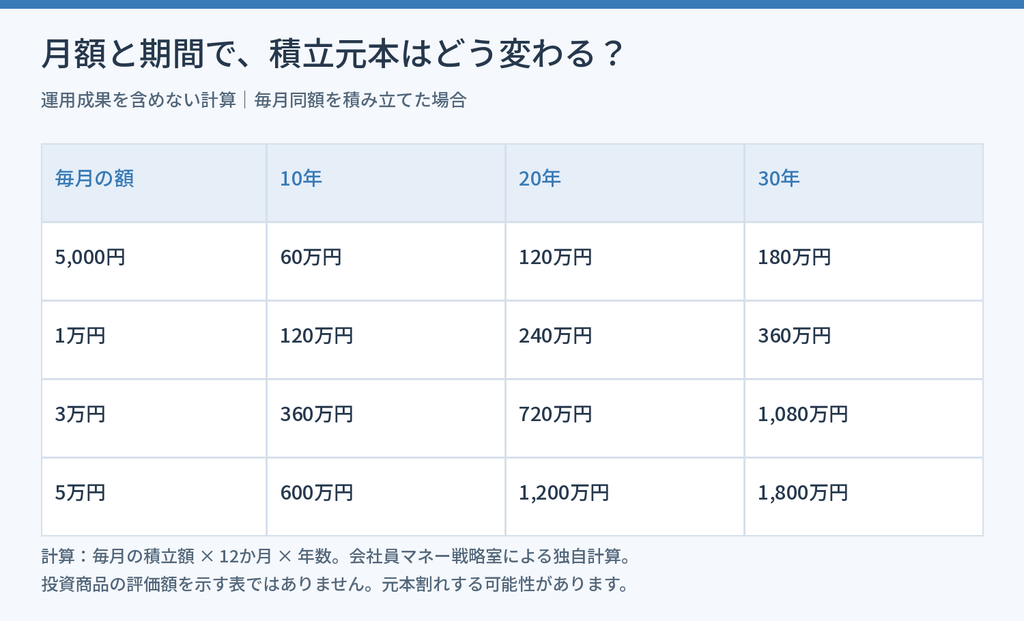
※会社員マネー戦略室による独自の計算・参考例。条件は図と本文に記載。
| 毎月の積立額 | 年間の積立額 | 10年の元本 | 20年の元本 | 30年の元本 |
|---|---|---|---|---|
| 5,000円 | 6万円 | 60万円 | 120万円 | 180万円 |
| 1万円 | 12万円 | 120万円 | 240万円 | 360万円 |
| 3万円 | 36万円 | 360万円 | 720万円 | 1,080万円 |
| 5万円 | 60万円 | 600万円 | 1,200万円 | 1,800万円 |
月1万円でも、20年で積立元本は240万円です。「少額では何も準備できない」というわけではありません。
一方、この金額で自分の目標を満たせるかは別です。例えば運用益を見込まず、20年で600万円を積み立てるなら、月2万5,000円が必要になります。
600万円÷20年÷12か月=月2万5,000円
目標に届かないときは、無理に積立額を増やす前に、期間、収入、支出、目標額の優先順位を見直しましょう。足りない分を埋めるために、より大きな値動きの商品へ変える必要はありません。
利回りを仮定した場合の積立例
次は、20年間の積立に一定の運用成果が加わった場合を計算したものです。
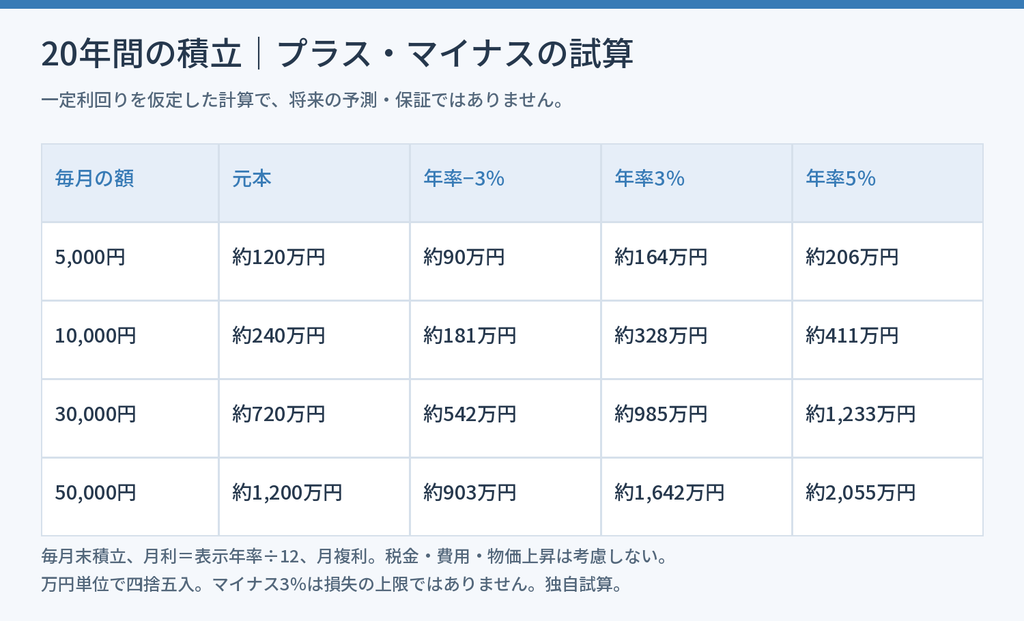
※会社員マネー戦略室による独自の計算・参考例。条件は図と本文に記載。
計算条件は、毎月末に積み立て、月利を「表示した年率÷12」として月ごとに複利計算するものです。手数料・税金・物価上昇は考慮せず、金額は万円単位で四捨五入しています。
| 毎月の積立額 | 20年の積立元本 | 年率3%の仮定 | 年率5%の仮定 |
|---|---|---|---|
| 5,000円 | 120万円 | 約164万円 | 約206万円 |
| 1万円 | 240万円 | 約328万円 | 約411万円 |
| 3万円 | 720万円 | 約985万円 | 約1,233万円 |
| 5万円 | 1,200万円 | 約1,642万円 | 約2,055万円 |
この表は将来の予測や、商品の期待利回りを示すものではありません。実際の投資では価格が上下し、同じ平均利回りでも値動きの順序や積立時期で結果が変わります。
月利を年率÷12としているため、1年間の実際の増加率が表示年率と厳密に一致する計算でもありません。他のシミュレーターと比較するときは、前提をそろえましょう。
マイナスの結果もあり得ます。同じ計算で月1万円・20年間・年率マイナス3%を仮定すると、評価額は約181万円となり、元本240万円を下回ります。これは損失の上限ではありません。
積立額は、プラスの試算結果を前提に生活を組み立てるのではなく、家計から決めることが大切です。
NISAとiDeCoを併用するなら、合計額を先に決める
NISAの投資枠は、積立額の目標ではない
現在の成人向けNISAは、つみたて投資枠が年間120万円、成長投資枠が年間240万円です。合計で年間360万円まで利用できますが、上限まで投資する必要はありません。
月1万円なら年12万円、月3万円なら年36万円です。つみたて投資枠の対象商品を選べば、その範囲で積立できます。
NISAは税の優遇がある制度ですが、商品の価格下落を防ぐ仕組みではありません。
iDeCoは、老後まで使わない分を配分する
iDeCoは掛金が所得控除の対象になりますが、本人の所得や税負担によって効果が異なります。また、原則60歳まで引き出せず、通算加入者等期間などによって受取開始が遅くなる場合があります。
会社員は勤務先の企業年金などによって加入条件や掛金上限が変わるため、自分の状況を確認してください。
例えば月2万円の投資予算があり、老後まで使わない分を確保できるなら、NISA1万5,000円、iDeCo5,000円という配分も考えられます。これは誰にでも適した割合ではありません。
👉 NISAとiDeCoはどっちを優先?会社員の判断基準と2026年12月改正後の使い分け
貯金と投資に月5万円を回せる場合の配分例
| 考え方 | 預貯金 | NISA | iDeCo | 合計 |
|---|---|---|---|---|
| まず現金の備えを作る | 5万円 | 0円 | 0円 | 5万円 |
| 備えを増やしながら投資にも慣れる | 3万円 | 2万円 | 0円 | 5万円 |
| 貯金・長期運用・老後資金を分ける | 2万円 | 2万円 | 1万円 | 5万円 |
この表の5万円は「貯金と投資に回せる合計額」で、すべてを投資できると決めた額ではありません。iDeCoの配分は本人の上限内で設定します。
口座を分けるだけでは、運用リスクが分散されるとは限りません。同じ投資先の商品を両方で持つ場合は、家計全体でどれだけ株式などを持っているかを確認しましょう。
積立額を増やしてよいか確認する4つのポイント
増額のきっかけは、相場の上昇より、家計の余裕が継続して増えたかどうかで考えると整理しやすくなります。
- 昇給や固定費の見直しで、毎月の黒字が増えている。
- 生活防衛資金や予定支出の準備ができている。
- 退職・住宅購入などで、近いうちに大きな資金が必要にならない。
- 現在の投資額と値動きに、無理なく対応できている。
例えば固定費を月5,000円減らせても、すべて投資に回す必要はありません。貯金を増やす分と投資を増やす分に分けることもできます。
一時的に増えた残業代や賞与だけで、毎月の固定の積立額を大きく増やす場合は、収入が元に戻ったときも続けられるか確認しましょう。
減額・停止を検討したい場面
積立を続けることは大切ですが、生活が変わっても同じ額を守り続ける必要はありません。
| 起きたこと | 確認したいこと |
|---|---|
| 収入が減った、休職・転職する | 生活費と現金の備えを優先できるか |
| 教育費・住居費などが増えた | 新しい支出を入れて予算を再計算する |
| 毎月預貯金を取り崩している | 積立額が家計に合っているか |
| 値下がりが気になって眠れない | 金額・商品・資産配分を見直す |
| 資金を使う時期が近づいた | 必要額の現金化を計画する |
NISAの積立設定を止めても、保有商品をすぐにすべて売る必要はありません。積立額の変更と、保有資産を売却する判断は分けて考えられます。
iDeCoも掛金の変更・拠出停止はできますが、変更回数などのルールがあり、拠出を止めても資産を自由に引き出せるようにはなりません。管理費用が続く場合もあるため、加入先で確認してください。
また、相場が下がったという理由だけで、家計と関係なく積立額を増減する前に、運用の目的と使う時期を確認しましょう。
👉 株価が暴落したらどうする?慌てて売る前に確認したい対処法
積立を続ける金融機関は、商品と費用で比較する
投資信託を少額で積み立てたい場合
希望する商品の取扱い、最低積立額、現金・カードなどの購入方法、費用、設定のしやすさを比較しましょう。松井証券も、投資信託の積立やNISAを検討するときの比較候補です。
最低金額や変更の締切は購入方法などで異なるため、申し込み前に確認してください。売買手数料が無料でも、投資信託の信託報酬などの費用は別です。
👉 少額積立の条件・NISAの取扱商品を松井証券で確認する【PR】
👉 投資信託の選び方7つのポイント|NISAで比較したい項目
日本株・米国株・ETFにも投資したい場合
株式やETFを検討しているなら、DMM株も比較候補になります。公式案内では、国内上場株式・ETFなどと、同社が選定した米国上場株式・ETFなどがNISAの取扱対象です。
取引単位や買いたい銘柄、手数料を確認し、自分の月額予算に合う買い方ができるかを比較しましょう。投資信託と同じように、すべての株式やETFを任意の金額で買えるわけではありません。
👉 日本株・米国株・ETFの取扱いをDMM株で確認する【PR】
NISAのつみたて投資枠と成長投資枠は、同じ年に別々の金融機関で利用できません。投資信託の積立と株式投資の両方を考える場合は、希望する商品とサービスをひとつの金融機関で使えるか確認してください。
iDeCoで老後資金を積み立てたい場合
NISAとは別の金融機関でiDeCoを利用することもできます。商品、信託報酬、口座管理の費用、手続きのしやすさを比較しましょう。
松井証券のiDeCoは運営管理手数料が無料ですが、制度上の他の手数料や商品の費用は別です。少額で利用する場合も、かかる費用まで確認して判断してください。
よくある質問
月1,000円の積立では意味がない?
月1,000円なら年1万2,000円、10年で元本12万円です。金額を積み重ねたり、投資に慣れたりする目的には使えます。ただし、目標額に足りるかは別に計算する必要があります。最低積立額や商品にかかる費用も確認しましょう。
借入があっても投資を始めてよい?
まず金利、返済額、現金の備えを確認します。金利が高い借入などでは、投資を増やす前に返済を進めたほうが家計の負担を減らしやすい場合があります。ただし、急な出費への現金を残すことも必要です。借入の種類と条件を確認して判断しましょう。
クレカ積立の上限まで使ったほうがよい?
カード積立の上限やポイント条件は、家計に合う積立額とは別です。ポイントを増やすために積立額や買い物を増やすより、先に決めた予算内で利用できるかを確認しましょう。
いつ積立額を見直せばよい?
最初は数か月続けた後に、家計への影響を確認する方法があります。その後も、昇給、転職、住宅購入、家族構成の変化などがあれば見直しましょう。年に一度など、確認する日を決めておくと管理しやすくなります。
まとめ|積立額は「最低額・家計・目標」を分けて考えよう
毎月いくら投資するかを決めるときは、次の3つを分けて確認すると整理しやすくなります。
- 最低額: 商品と金融機関の条件で、いくらから使えるか。
- 家計: 現金の備えや予定支出を残して、無理なく続けられるか。
- 目標: 積立額と期間で、将来必要なお金をどれだけ準備できるか。
月1万円でも、20年なら積立元本は240万円です。ただし、運用後の金額は保証されず、元本を下回る可能性もあります。
まずは、手取りから支出と必要な貯金を引いて、毎月の投資予算を計算してみましょう。その範囲内で少なめの額から始め、家計と値動きへの感じ方を確認する方法があります。
増やすときも減らすときも、周りの金額より自分の生活を基準に考えることが大切です。
👉 投資を始める前に準備すること7つ|家計・目標・口座の決め方
参考にした公式情報
- 金融庁|資産形成の基本
- 金融庁|NISAを知る
- 金融庁|NISAのよくある質問
- iDeCo公式|加入資格・掛金・受取方法等
- iDeCo公式|税制上のメリット
- 松井証券|投資信託
- 松井証券|クレカ積立サービスの案内
- 松井証券|iDeCoの手数料
- DMM株|NISA口座で取引できる金融商品
※配分例は全員に共通する推奨額ではありません。シミュレーションは一定の利回りを仮定した独自の計算で、将来の成果を保証しません。制度、取扱商品、最低積立額、手数料などは、利用前に公式情報と金融機関の最新の案内を確認してください。
コメント