※本記事には広告・アフィリエイトリンク(PR)が含まれます。
※公式情報の確認日:2026年10月28日。金額・下落率は説明用の仮定で、現在の相場状況や将来予測ではありません。
「積立の評価額が急に減った」「今すぐ売るべきか、買い増すべきか分からない」。そんなときは、次の支払いに使う現金と、買った商品の中身を確認することから始めましょう。
下落していることだけで、全員に同じ答えが出るわけではありません。生活費が足りない人と、長期の資金を分散して運用している人では、必要な行動が違います。個別企業の事業が悪化した場合と、市場全体が下落した場合も分けて考える必要があります。
この記事では、家計と投資を両立するための確認順序を説明します。「必ず売らない」「下がったら必ず買う」と決める前に、今の条件を整理してみてください。
株価急落時の確認は、この7つから
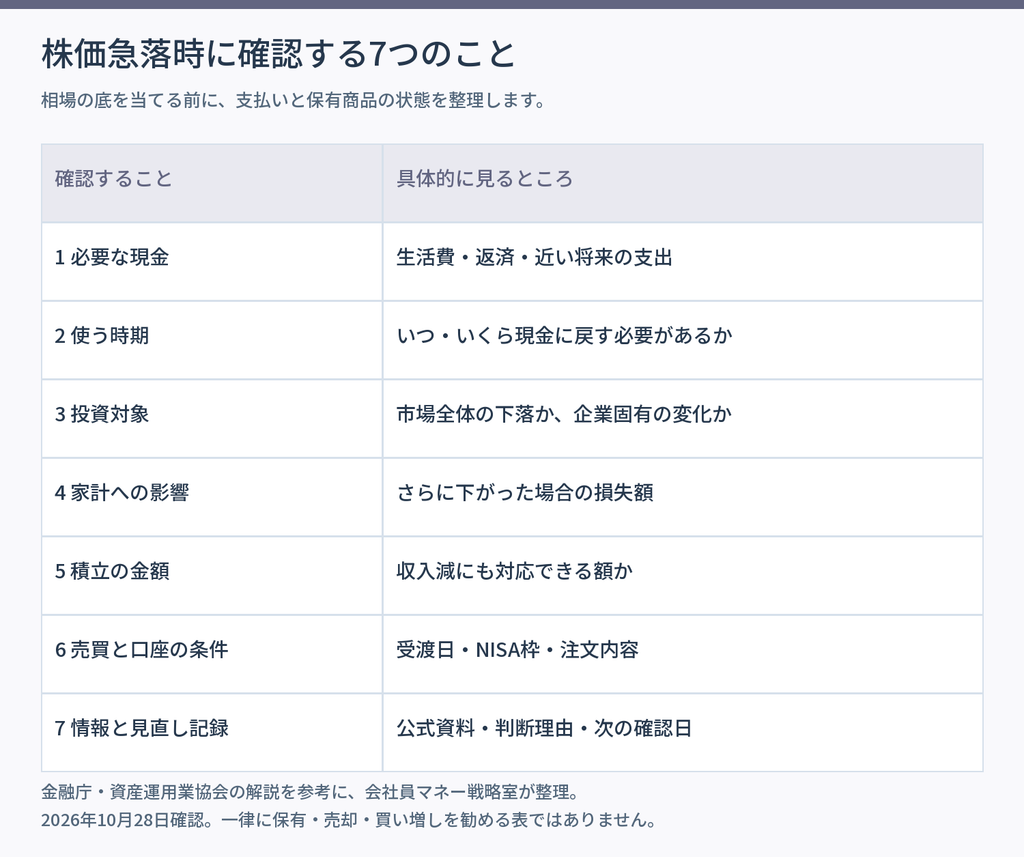
※図の出典・計算条件は画像内と本文に記載。
この順番は、売買の正解を示すものではありません。まず支払いの不足を把握し、その後で保有商品と投資額を点検するための整理です。
1.生活費と近い将来の支払いを確認する
最初に、預貯金残高と、給料日までの支払いを書き出します。家賃、ローン、カードの引落しに加え、学費や車検など日付が決まった支出も確認しましょう。
同じ現金を生活防衛資金と車の購入資金へ二重に数えていないかも大切です。投資口座に資産があっても、必要な日にそのまま使えるとは限りません。
現金が不足するなら、積立の減額・停止、支出の調整、必要額の一部売却などを検討します。含み損を確定したくない気持ちだけで、生活費の借入れを増やし続けないようにしたいですね。
生活防衛資金の必要額は人によって違う
毎月の生活費、収入の安定性、家族構成、休職中の支援などで必要な備えは変わります。「何か月分あれば絶対安心」という一律の金額はありません。支援制度がある場合も、受給条件と入金までの期間を確かめます。
2.お金を使う期限を再確認する
半年後の支払い資金と、当面使わない資産形成資金を同じように扱うと、下落したまま売らざるを得ないことがあります。
| 資金の性質 | 確認したいこと |
|---|---|
| 支払日と必要額が決まっている | 受渡日を含め、現金をいつ確保するか |
| 時期や金額を調整できる | どこまで予定を変えられるか |
| 当面使わない | 追加の下落でも家計を維持できるか |
長期資金でも利益は保証されません。将来の取り崩しが近づいたときは、その時点の生活費を値動きのある資産だけに頼らない計画が必要です。
3.市場全体の下落と、企業固有の問題を分ける
幅広い株式ファンドの下落と、特定企業の不振は同じではありません。まず保有商品が何に投資しているかを確認します。
| 保有しているもの | 確認する資料と内容 |
|---|---|
| 分散型の投資信託 | 月次レポート、目論見書、運用会社のお知らせ |
| 個別株 | 決算短信、業績修正、財務、事業上の重要な開示 |
| ETF | 対象指数、保有内容、市場価格と基準価額のずれ、流動性 |
| 外国資産 | 現地価格の変化に加え、円換算と為替ヘッジの条件 |
個別株では、利益・資金繰り・事業環境の変化によって、当初の購入理由が崩れている可能性があります。「以前はこの価格だった」という記憶だけを保有根拠にしないようにしましょう。
一方、分散型ファンドでも、地域や業種の偏り、運用方針の変更、償還のお知らせなどは確認が必要です。長期投資を理由に資料を見なくてよいわけではありません。
円で買う商品でも、為替は影響する
為替ヘッジをしない外国資産では、円高は円換算額を押し下げる方向に働きます。ニュースのドル建て指数と、手元の円建て評価額をそのまま比較しないようにしましょう。株価と為替が同時に動く場合もあります。
4.下落率を、家計に影響する金額へ直す
「30%下がった」という割合だけでなく、「今いくら減り、さらに下がるとどうなるか」を計算します。
30%下がった後に30%上がっても、元には戻らない
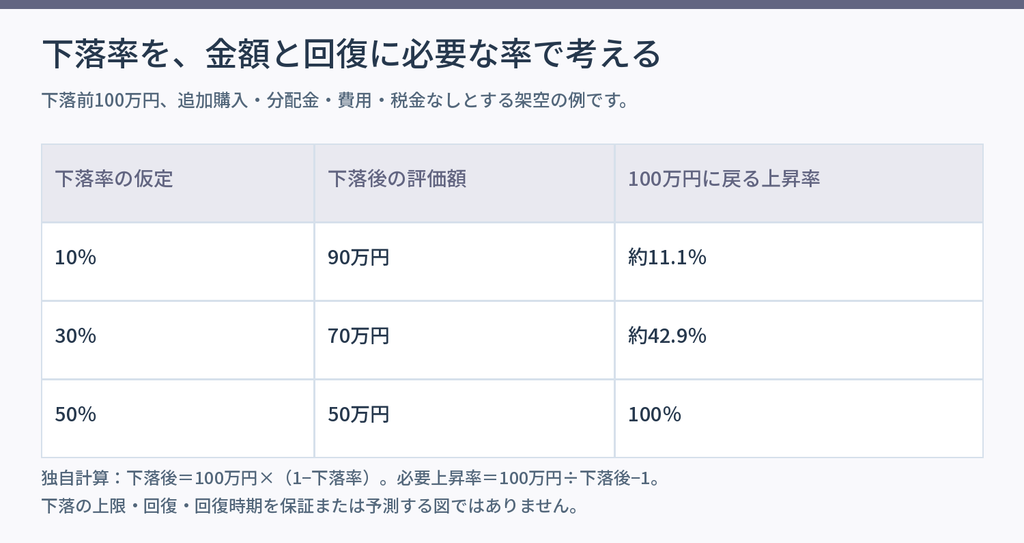
※図の出典・計算条件は画像内と本文に記載。
100万円が30%下落すると70万円です。そこから30%上がっても91万円で、100万円には戻りません。70万円から100万円に戻るには約42.9%の上昇が必要です。
この計算は相場の予測ではありません。回復が保証されるわけではなく、いつ戻るかも分かりません。下落に耐えること自体を目標にせず、支払いと生活に無理がない金額か確認しましょう。
値下がりが生活や睡眠に影響している場合
現金が足りていても、不安で仕事や睡眠に支障が出るなら、投資額や資産配分を調整する理由になります。一度に全部変える前に、必要な現金、保有額、今後の積立額を分けて整理すると判断しやすくなります。
5.積立を続けるか、減らすかを家計から決める
積立の継続を検討できるのは、生活費と予定支出を確保でき、商品を理解し、使う時期や運用方針に大きな変化がない場合です。価格が下がっているという理由だけで、必ず続ける必要も止める必要もありません。
収入減や出費の増加があれば、積立額の減額・一時停止も選択肢です。新しい購入を止めることと、保有する資産を売ることは別々に判断できます。
買い増しは、通常の積立と分けて考える
追加購入では、購入後に残る現金と、家計全体の株式比率を確認します。下がったというだけで、今後上がるとは限りません。
借入れや近い将来の支払い資金を使う、損を取り返すために金額を増やすといった行動は、さらに下落した際の負担を大きくします。予定外の買い増しをしない判断もできます。
6.売却するなら、必要額と口座の条件を確認する
生活費の不足や使用時期の接近、購入理由の変化があれば、売却を検討することもあります。「売ることはすべて失敗」と考える必要はありません。
| 売却前の確認 | 見るところ |
|---|---|
| 必要な金額 | 全額売却が必要か、一部で足りるか |
| 換金の時期 | 約定日、受渡日、出金にかかる日数 |
| 注文の条件 | 指値・成行、取引時間、取消し期限など |
| 口座区分 | NISAか課税口座か、税金と枠の扱い |
投資信託は通常、注文時点で約定価格が分からない仕組みです。ETFや株式では、市場の流動性や注文方法によって想定と違う価格で成立する場合があります。商品ごとの取引条件を確認しましょう。
NISAの枠は、売ればその場ですべて戻るわけではない
NISAでは売却した商品の取得金額に相当する非課税保有限度額を翌年以降に再利用できます。売却代金がそのまま枠になるわけではなく、年間投資枠の制限も残ります。
NISAの損失は課税口座の利益との損益通算や繰越控除ができません。損失を出せば必ず節税できると考えず、口座区分を確認してください。
7.情報源と、次の確認日を決める
急落時は、断定的な予想や「今だけ」という投稿が増えて見えることがあります。将来の値動きは分かりません。SNSは調べる入口にし、制度は金融庁など、企業は開示資料、投資信託は運用会社の資料で確認します。
見直した後は、購入理由、現金残高、変更した積立額、次の確認日を短く残しておきましょう。毎日売買する必要はありませんが、家計や企業の状況が変わった場合は、予定した点検日を待たずに確認します。
今の状況から、行動を整理する
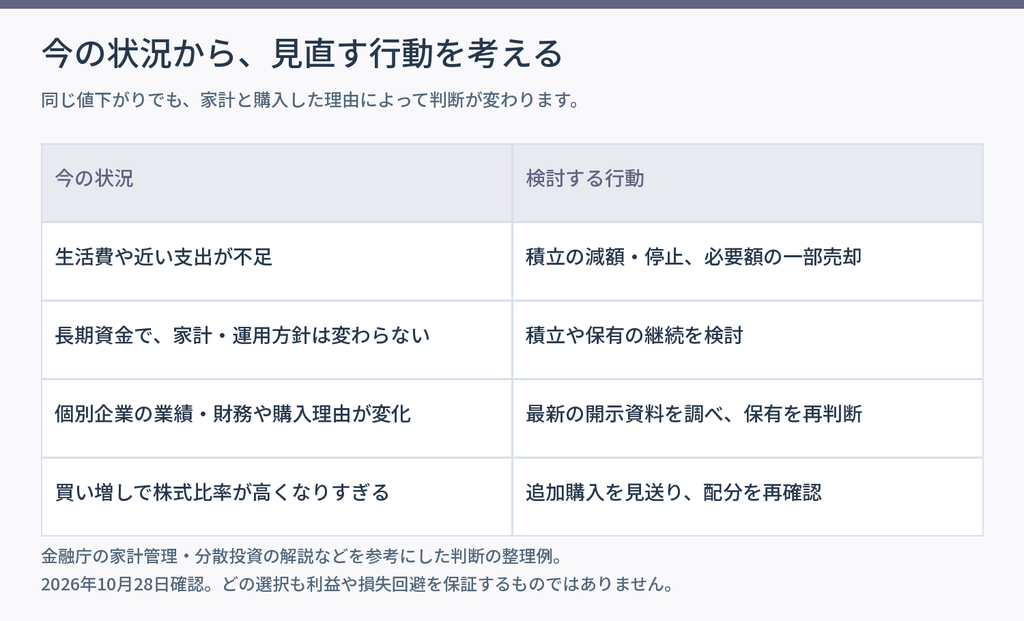
※図の出典・計算条件は画像内と本文に記載。
次の表は判断の整理例です。実際には複数の条件が重なることがあります。保有を続ける場合も、売却する場合も、理由を説明できる状態にしておきたいですね。
口座の取扱いと管理機能を確認しておく
急落を理由に新しい口座を急いで作る必要はありません。普段から、残高の確認、積立の変更・停止、取引履歴、セキュリティ設定、問い合わせ先を把握しておくと、必要な手続きを進めやすくなります。
投資信託の積立サービスを比較するなら、松井証券も候補の一つです。希望する商品の取扱いと、積立変更・換金の条件、保有中の費用を確認してください。
株式・ETFを検討する場合は、DMM株も比較候補です。銘柄の取扱い、注文方法、費用、NISAでの購入可否を確認しましょう。非上場投資信託の積立とは用途が異なります。
株価の暴落時によくある質問
何%下がったら売るべきですか?
全員共通の割合はありません。家計、使う期限、商品の仕組み、購入理由によって異なります。事前に売却条件を設けている場合も、その条件が何のためかを確認しましょう。
全世界株式なら、そのまま持てば戻りますか?
回復は保証されません。地域を分散していても世界の株式が同時に下がることがあります。長期資金で保有する場合も、現金と株式の配分を点検してください。
積立を止めると、NISA口座もなくなりますか?
積立の停止と口座の廃止は別の手続きです。保有商品を残したまま新規購入を止められるか、利用する金融機関の設定方法を確認しましょう。
一部売った後に上がると、判断を間違えたことになりますか?
後の価格だけでは判断できません。支払いに必要な現金を用意する目的を満たしたか、当時の家計と情報に合った判断だったかも振り返りましょう。
まずは支払いと保有内容を、紙に書き出そう
急落時は、相場予想を増やす前に、預貯金・予定支出・保有商品・積立額を一覧にしてみましょう。必要な現金を確保し、購入した理由が今も成り立つかを確認します。
保有継続、減額、停止、一部売却、追加購入の見送りなど、使える選択肢は複数あります。周囲の売買に合わせるより、自分の生活と使う時期に合う行動を選び、その理由を残しておきましょう。
コメント