※この記事には広告・アフィリエイトリンク(PR)が含まれています。
「老後に2,000万円必要と聞くけれど、自分も同じ金額を準備すればいい?」
「年金はいくら受け取れる?毎月いくら貯めれば間に合う?」
老後資金は、全員に共通する金額で決めるものではありません。退職後の収入、生活費、年金を受け取り始める時期、住まい、準備済みの資産によって必要額は変わります。
考える順番は、必要なお金を計算してから、貯金やNISA・iDeCoで準備する方法を選ぶこと。この記事では、平均データを参考にしながら、自分の家計で目標額を計算する手順を説明します。
※公式情報の確認日:2026年10月28日。統計は2025年平均の家計調査を参照しています。記事内の家計例・積立例・物価上昇率は仮定であり、推奨額や将来予測ではありません。
- 老後資金は「毎月の不足」と「まとまった支出」から考えよう
- 平均の老後生活費はいくら?2025年の家計調査を参考にする
- STEP1|退職後の生活費を、今の家計から組み立てる
- STEP2|自分の年金見込額を確認する
- STEP3|退職から年金受給までと、その後を分けて計算する
- STEP4|まとまった支出を加え、準備済みの資産を差し引く
- 物価と長生きへの備え|1つの条件だけで計算しない
- 毎月いくら準備する?まず運用益を含めない元本で考える
- 年代別に、老後資金の準備で確認したいこと
- 老後資金を準備する前に、今の生活を守るお金を分けよう
- NISA・iDeCoは、使う時期と商品を分けて考える
- 退職前後は「増やす」だけでなく「取り崩す」計画も作る
- 自分の老後資金を計算する記入表
- 老後資金のよくある質問
- まずは年金見込額と、退職後の生活費を書き出そう
- 参考にした公式情報
老後資金は「毎月の不足」と「まとまった支出」から考えよう
老後に必要な準備額は、次のように整理できます。
老後に必要な資金の目安=年金受給前の不足分+年金受給後の不足分+まとまった支出・予備費
さらに、すでに老後用として確保している資産や、受取見込みを確認できた退職金などを差し引くと、これから準備したい金額の目安になります。
ただし、退職金の使い道が住宅ローン返済などで決まっているなら、全額を老後の生活費に使えるとは限りません。勤務先の制度と、自分に適用される条件を確認しましょう。
「2,000万円あれば安心」と決めない
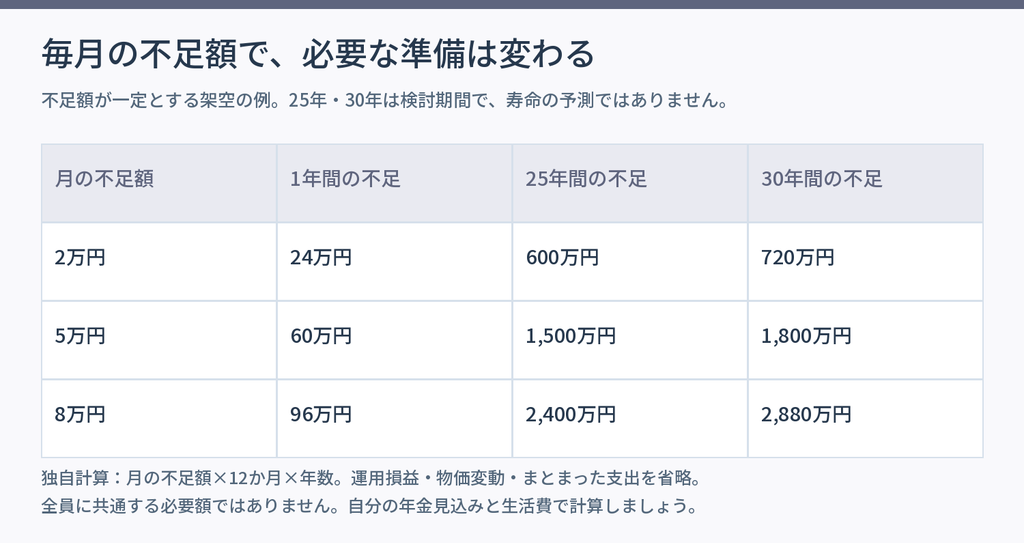
※図は仮定による計算例。条件は画像内と本文に記載。
同じ年齢でも、持ち家と賃貸、単身と夫婦、退職後も働く人と働かない人では支出と収入が違います。
毎月の不足が2万円の人と8万円の人では、25年間で必要な不足分は大きく変わります。
| 毎月の不足額(仮定) | 1年間の不足 | 25年間の不足 | 30年間の不足 |
|---|---|---|---|
| 2万円 | 24万円 | 600万円 | 720万円 |
| 5万円 | 60万円 | 1,500万円 | 1,800万円 |
| 8万円 | 96万円 | 2,400万円 | 2,880万円 |
※不足額が一定と仮定し、運用益・物価変動・まとまった支出などを含めない計算です。25年や30年は検討期間の例であり、寿命の予測ではありません。
必要額を最初から固定せず、まずは毎月の不足を計算してみましょう。
平均の老後生活費はいくら?2025年の家計調査を参考にする
総務省統計局の2025年平均の家計調査では、65歳以上の無職世帯について、次の結果が示されています。
| 世帯の区分 | 消費支出(月平均) | 可処分所得(月平均) | 不足に当たる差額分(月平均) |
|---|---|---|---|
| 65歳以上の夫婦のみの無職世帯 | 約26.4万円 | 約22.2万円 | 約4.2万円 |
| 65歳以上の単身無職世帯 | 約14.8万円 | 約11.8万円 | 約3.0万円 |
※公表値を万円単位に丸めています。可処分所得は実収入から税・社会保険料などの非消費支出を差し引いた金額です。所得をすべて年金とみなさず、消費支出にも税・社会保険料をもう一度加えて比べないようにしましょう。
このデータは、調査対象となった世帯の平均です。これから退職する自分の生活費や、将来の年金額を保証する数字ではありません。
特に住居費は、持ち家・賃貸で違います。統計の住居費を、そのまま自分の家賃予算に置き換えるのは避けましょう。住宅ローンの返済、固定資産税、修繕、管理費なども、自分の支払いに合わせて整理する必要があります。
平均は予算に入れ忘れた項目を確認する材料として使い、必要額の計算には自分の家計を使うと役立ちます。
STEP1|退職後の生活費を、今の家計から組み立てる
最初に、現在の支出を一覧にして、退職後に増えるもの・減るもの・残るものを分けます。
| 支出の項目 | 確認したいこと |
|---|---|
| 食費・日用品・光熱費 | 自宅で過ごす時間や人数が変わるか |
| 住居費 | 家賃、ローン、固定資産税、管理費、修繕費 |
| 通信・保険・車 | 退職後も必要か、更新・買い替えがあるか |
| 趣味・旅行・交際費 | 必須の支出と、調整できる支出を分ける |
| 医療・介護 | 毎月の支出に加え、別途備える費用があるか |
| 税・社会保険料 | 収入・働き方・自治体などによる条件を確認する |
| 家族への支援 | 親や子どもへの支援がいつまで続くか |
老後の生活費を年金の手取り額と比べる場合、税・社会保険料を収入側で差し引いた後、支出側でも同じ費用を加えてしまうと二重計上になります。
この記事の具体例では、税・社会保険料を差し引いた収入と、それ以外の生活費を比較します。自分の記入表でも、どちら側に含めるかそろえてください。
持ち家でも住居費は残る
ローンが終わっても、固定資産税や設備の交換、外壁・屋根の修繕などの費用がかかる場合があります。マンションなら管理費・修繕積立金も確認しましょう。
賃貸の場合は、家賃が退職後も続くことに加えて、住み替え時の費用も考えます。持ち家だから安心、賃貸だから必ず不利と一律には判断できません。
STEP2|自分の年金見込額を確認する
年金額は、加入歴、給与、今後の働き方、受給開始時期などで変わります。平均年金額だけを使って、自分の収入を決めないようにしましょう。
日本年金機構の「ねんきんネット」では、年金記録の確認や年金見込額の試算ができます。今後の働き方や受給開始年齢などの条件を変えて、複数の見込みを比較する方法もあります。
確認するときは、次の点をメモしておきましょう。
- 試算結果は年額か月額か。
- どの年齢まで働く条件になっているか。
- 何歳から受け取る設定か。
- 税・社会保険料を差し引く前の金額か。
- 夫婦の場合、それぞれの年金を確認したか。
表示された見込額を、そのまま銀行口座へ入る手取り額と考えず、税・社会保険料の扱いも確認してください。手取りがまだ分からない場合は、複数の収入条件を置いて検討すると、計画の幅を持たせられます。
STEP3|退職から年金受給までと、その後を分けて計算する
退職する年齢と、年金を受け取り始める年齢が同じとは限りません。その間に必要な資金を、年金受給後の不足分とは別に計算します。
退職後の収入が変わる家計の計算例
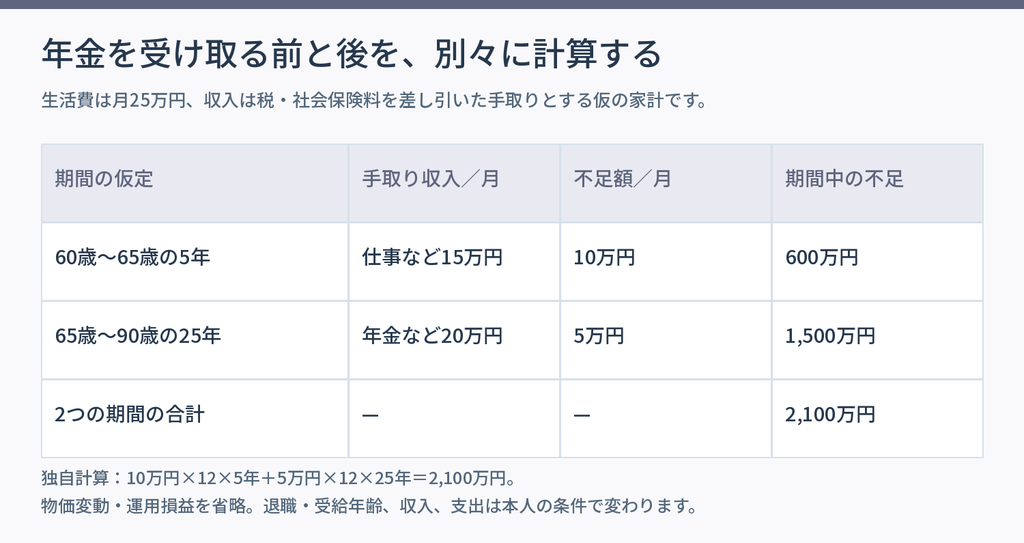
※図は仮定による計算例。条件は画像内と本文に記載。
架空の家計として、次の条件を考えます。
| 期間 | 月の生活費 | 月の手取り収入 | 月の不足 | 期間中の不足 |
|---|---|---|---|---|
| 60歳から65歳までの5年間 | 25万円 | 仕事などから15万円 | 10万円 | 600万円 |
| 65歳から90歳までの25年間 | 25万円 | 年金などから20万円 | 5万円 | 1,500万円 |
| 合計 | — | — | — | 2,100万円 |
計算は、前半が10万円×12か月×5年、後半が5万円×12か月×25年です。支出と手取り収入が一定で、物価変動や運用損益を含めない仮定です。
この家計では、年金受給後の1,500万円だけを準備すると、受給前の600万円を見落とします。
一方、65歳まで働いて必要な生活費を収入でまかなえる場合は、受給前の不足分は変わります。働く期間を変えたケースも比較してみてください。
夫婦の場合は、収入の変化も考える
夫婦2人の生活が続くケースだけでなく、どちらか一方の収入がなくなった場合も確認します。1人になっても、住居費や光熱費がすべて半分になるわけではありません。
遺族年金などの給付は条件によって異なるため、現在の2人分の年金がずっと続く前提だけで計画を組まないことが大切です。個別の給付額は年金事務所などで確認しましょう。
STEP4|まとまった支出を加え、準備済みの資産を差し引く
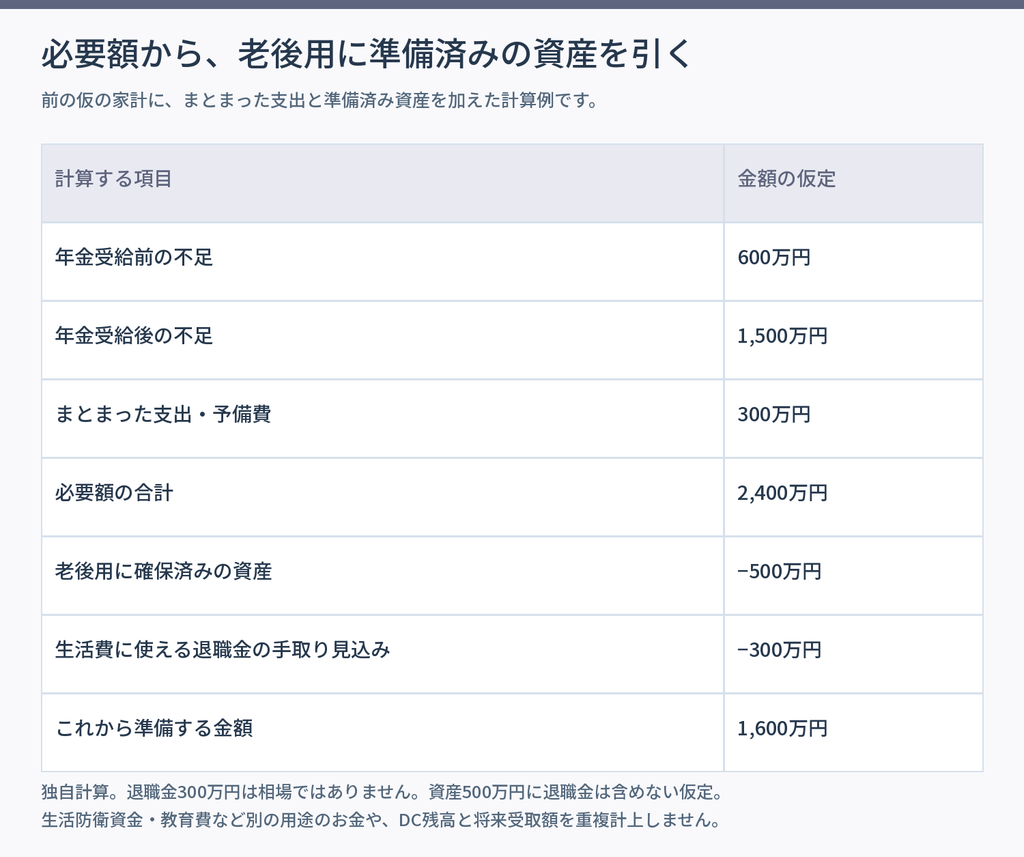
※図は仮定による計算例。条件は画像内と本文に記載。
毎月の不足分に、住宅修繕、車の買い替え、医療・介護、住み替えなどの費用を加えます。
日常の医療費や年払い費用を生活費に含めているなら、同じ金額を予備費にも加えないようにしましょう。予備費は、家計に合わせて追加で必要な分を考えます。
先ほどの架空の家計を使い、次の条件を追加します。
| 計算項目 | 金額(仮定) |
|---|---|
| 年金受給前の不足分 | 600万円 |
| 年金受給後の不足分 | 1,500万円 |
| まとまった支出・予備費 | 300万円 |
| 必要額の合計 | 2,400万円 |
| 老後用として確保済みの金融資産 | ▲500万円 |
| 生活費に使える退職金の手取り見込額 | ▲300万円 |
| これから準備する金額の目安 | 1,600万円 |
※退職金300万円は一般的な相場ではなく、この例の仮定です。500万円の資産には将来の退職金を含めていないものとします。
現在の金融資産を確認するときは、生活防衛資金や教育費など、別の用途のお金を老後用に数えないことも大切です。企業型DCやiDeCoを含める場合は、口座の残高と将来の受取額を重複して加えないようにしてください。
投資資産の現在額は将来の受取保証額ではありません。下落した場合にも備え、複数の条件で確認しましょう。
👉 会社員の貯金目標を、年代別の平均・中央値と生活費から考える
物価と長生きへの備え|1つの条件だけで計算しない
今の生活費が25万円でも、将来同じ金額で同じ暮らしができるとは限りません。
仮に物価が毎年2%ずつ上がり、今と同じ物やサービスを買うとすると、月25万円の支出は20年後に約37.1万円相当になります。
25万円×1.02の20乗≒37.1万円
これは物価への感度を考える例で、将来の物価予測ではありません。年金や仕事の収入も変わる可能性があるため、この支出だけを増やして将来の不足を断定することはできません。
計画では、次のように条件を変えて比べると役立ちます。
- 生活費が現在の想定より多くなる場合。
- 年金の手取り額が見込みより少ない場合。
- 退職時期や仕事の収入が変わる場合。
- 90歳までだけでなく、95歳まで資金を使う場合。
- 退職直前に投資資産が下がる場合。
最初から細かく当てることよりも、家計を定期的に見直して、想定と実際の差を更新することが大切です。
毎月いくら準備する?まず運用益を含めない元本で考える
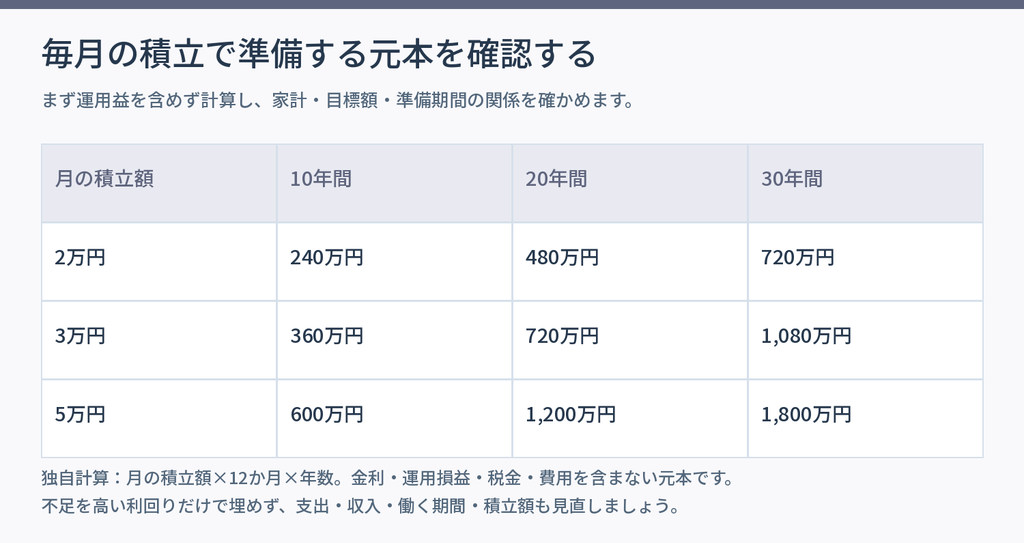
※図は仮定による計算例。条件は画像内と本文に記載。
準備できる期間と積立額を確認するときは、最初に運用益を含めず計算してみましょう。
| 毎月の積立額 | 10年間の元本 | 20年間の元本 | 30年間の元本 |
|---|---|---|---|
| 2万円 | 240万円 | 480万円 | 720万円 |
| 3万円 | 360万円 | 720万円 | 1,080万円 |
| 5万円 | 600万円 | 1,200万円 | 1,800万円 |
※金利・運用益・損失・税金・費用を含めない計算です。
たとえば、これから1,600万円を20年間で準備するなら、元本だけでは月約6.7万円が必要です。家計から月3万円しか回せないなら、「高い利回りで埋める」と決める前に、目標・積立額・働く期間・支出を見直します。
投資によって利益が加わる可能性はありますが、損失が出る可能性もあります。期待する利回りを上げるだけでは、家計の不足は解決しません。
年代別に、老後資金の準備で確認したいこと
| 年代 | 主に確認したいこと | 準備の考え方 |
|---|---|---|
| 20〜30代 | 家計、生活防衛資金、住宅・育児などの支出 | 長期の積立と、近い支出の貯金を分ける |
| 40代 | 年金見込額、教育費、住宅費、家族への支援 | 老後用に回せる額と、支出が重なる時期を具体化する |
| 50代 | 退職時期、退職金、受給前の不足分 | 現金化する時期と、退職前後の収支を計算する |
| 60代以降 | 年金の手取り、取り崩し、医療・介護、住まい | 近い支出を確保し、残りの資産の配分を考える |
同じ年代でも、家族構成や資産額、働く予定は違います。年齢だけで「株式は何%」と決めず、使う時期と金額から判断しましょう。
退職は運用の終わりとは限りません。退職直後に使うお金と、さらに先の生活費では運用できる期間が違います。
老後資金を準備する前に、今の生活を守るお金を分けよう
将来が不安でも、手元の現金をすべて老後用の投資に回すと、病気・失業・転職などで困ることがあります。
現在の生活費、生活防衛資金、数年以内の支出を別に確保したうえで、長期のお金を運用しましょう。必要な現金の額は、収入の安定性や扶養家族などで変わります。
借入がある場合は、金利、返済額、繰上返済の条件も確認します。投資の利益は不確実なので、運用益で返済できる前提だけで計画を組まないようにしたいですね。
NISA・iDeCoは、使う時期と商品を分けて考える
| 項目 | NISA | iDeCo |
|---|---|---|
| 主な税制上の特徴 | 対象商品の運用益などが非課税 | 掛金の所得控除、運用益非課税など |
| 資金を取り出す | 商品を売却して受渡し後に出金。値下がりの可能性あり | 原則60歳以降の受給可能年齢まで引き出せない |
| 確認すること | 対象商品、費用、売却と出金に必要な日数 | 加入資格、掛金上限、受取条件、費用 |
NISAとiDeCoは商品名ではありません。口座の中で選ぶ商品によって、値動きや費用は変わります。iDeCoには元本確保型商品を含む場合もありますが、口座の費用や物価の影響も確認が必要です。
NISAで投資信託を積み立てる場合
2026年10月28日時点で18歳以上が利用するNISAは、年間投資枠がつみたて投資枠120万円、成長投資枠240万円。非課税保有限度額は合計1,800万円で、そのうち成長投資枠は1,200万円まで、非課税保有期間は無期限です。
これらは制度上の上限であり、使い切る必要がある金額ではありません。生活費と近い将来の支出を残して、続けられる額を考えましょう。
投資信託を積み立てる口座を比較するなら、松井証券も候補の一つです。希望する商品の取扱いと積立方法、購入・保有にかかる費用を確認してください。取引手数料と投資信託の信託報酬などは別に比較しましょう。
👉 老後資金の積立に使うNISA口座の取扱商品・設定方法を確認する【PR】
日本株・ETFを検討する場合
日本株や国内上場ETFなどを検討する際は、DMM株も証券口座の比較候補になります。希望する銘柄の取扱い、NISA対象か、手数料、注文方法などを確認しましょう。
👉 日本株・ETFの取扱商品と口座の取引条件を確認する【PR】
配当金を老後の収入に使う考え方もありますが、配当は固定収入ではありません。減配・無配や株価下落の可能性があるため、配当だけで不足分を必ず補えると考えないようにしましょう。
複数の証券口座を持つ場合も、同じ年にNISAを利用する金融機関は1つです。つみたて投資枠と成長投資枠を別の金融機関に分けて利用することはできません。希望する商品の取扱い全体を比べて選びます。
iDeCoは、受け取れる時期と費用を確認する
iDeCoの掛金は所得控除の対象ですが、税の軽減効果は本人の所得などによって異なります。受取時も控除がありますが、必ず全額非課税になるわけではありません。
原則として60歳まで自由に引き出せず、60歳から受け取るには確定拠出年金の通算加入者等期間が10年以上必要です。期間が短い場合は受給可能年齢が遅くなります。60歳以上で初めて加入した場合などにも条件があるため、自分の受取時期を確認してください。
たとえば55歳で退職し、60歳になるまでの生活費が必要なら、その期間をiDeCoから自由に引き出してまかなうことはできません。
松井証券のiDeCoを比較する場合も、運営管理手数料に加え、国民年金基金連合会や信託銀行への手数料、選ぶ投資信託の信託報酬などを確認します。最新の料金案内で費用全体を把握しましょう。
👉 老後専用のiDeCoの取扱商品・手数料・手続きを確認する【PR】
👉 会社員が知っておきたいiDeCoのメリット・デメリットを読む
退職前後は「増やす」だけでなく「取り崩す」計画も作る
必要な資金を積み立てた後は、いつ・どの資産から使うかを考えます。
近いうちに使う資金を、株価下落から切り離しておく
生活費をすべて株式で持つと、退職直後に大きく下がった際、安い価格で売却して生活費を確保することがあります。その後に価格が戻っても、売った分は回復の恩恵を受けられません。
近い将来に不足する生活費を現金などで用意しておくと、下落中の売却を減らせる可能性があります。ただし、現金を何年分持つかは、年金収入、支出、保有資産などから検討します。
「毎年4%なら安全」と一律に決めない
一定割合を取り崩す考え方には、対象資産、費用、税金、期間、相場などの前提があります。特定の割合なら必ず資金が尽きない、と考えるのは避けましょう。
定額で取り崩す場合は下落中に売る口数が増えることがあり、定率で取り崩す場合は受け取る金額が変わります。年金と合わせて必要な生活費を払えるか確認してください。
自分の老後資金を計算する記入表
| 記入する項目 | 自分の数字・確認内容 |
|---|---|
| 退職する年齢・年金を受け取る年齢 | ___歳・___歳 |
| 年金受給前の月の生活費と手取り収入 | ___万円・___万円 |
| 年金受給前の不足額と年数 | 月___万円×12×___年 |
| 年金受給後の月の生活費と手取り収入 | ___万円・___万円 |
| 年金受給後の不足額と年数 | 月___万円×12×___年 |
| まとまった支出・予備費 | ___万円。生活費と二重計上しない |
| 老後用として確保済みの資産 | ___万円。現在の生活防衛資金などを除く |
| 生活費に使える退職金の手取り見込額 | ___万円。確保済み資産と重複させない |
| これから準備する金額 | ___万円 |
| 毎月準備できる額・準備期間 | ___万円・___年 |
不足額は、期間ごとの支出が収入を上回る分を計上します。退職後に黒字となる期間がある場合は、その資金を後の不足に使えるか、別の支出に使うかも含めて計画しましょう。
最初は概算で構いません。年金の試算結果、退職金の条件、家計の支出を確認できたら、数字を更新してください。
老後資金のよくある質問
貯金だけで準備してもよいですか?
目標額、準備期間、毎月の積立額などによります。投資しなければ必ず不足するとは限りません。ただし、物価上昇による購買力の低下も考えて、定期的に計画を見直しましょう。
教育費と老後資金は、どちらを優先しますか?
教育費は支払い時期が決まっている場合が多いため、期限と必要額を先に整理します。老後資金との配分は、家計、支援制度、働く期間なども合わせて考えます。近い学費を投資の利益だけで準備する計画は避けたいところです。
退職金をまとめて投資しても大丈夫ですか?
最初に、ローン返済、受給前の生活費、修繕費などの使い道を分けます。全額が長期運用できる資金とは限りません。投資する場合も、下落時に生活費が不足しない配分を考えましょう。
準備期間が短いなら、大きな利益を狙うべきですか?
不足を一気に取り戻そうとすると、必要な資金まで失う可能性があります。使う時期が近い資金ほど、下落したまま使わなければならない可能性を考え、支出・収入・退職時期の見直しも合わせて検討しましょう。
まずは年金見込額と、退職後の生活費を書き出そう
老後資金は、平均や「2,000万円」という言葉だけで決めず、自分の収入と支出から計算することが大切です。
1. 年金見込額と退職後の働き方を確認する。
2. 年金受給前・受給後の不足を分ける。
3. まとまった支出を加え、準備済みの資産を差し引く。
4. 運用益を含めない積立元本を計算する。
5. 現金を確保し、NISA・iDeCoや商品を検討する。
将来を一度に確定させる必要はありません。まず数字を置き、家計や働き方が変わるたびに更新していくことで、今できる準備を具体化していきましょう。

コメント