※本記事には広告・アフィリエイトリンクが含まれています。制度・サービスの説明は2026年10月26日時点の情報です。
「インデックス投資って、投資信託とは違うの?」
「S&P500や全世界株式を積み立てれば、それで十分?」
インデックス投資は、特定の指数に連動する運用成果を目指す投資方法です。 投資信託やETFなどを通じて行います。
幅広い指数に投資する商品なら、多くの企業に分散しやすく、個別企業を一社ずつ選ぶ負担を減らせます。そのため、仕事と両立しながら長期の資産形成を考える会社員にも選択肢になります。
ただし、インデックス投資でも元本割れの可能性があります。大切なのは「インデックスだから安心」と考えることではなく、どの指数に、どのくらいの資金を、何のために投資するかを決めることです。
投資信託の仕組みを理解したら、次は「その商品が何を目指して運用するのか」を見てみましょう。指数が異なれば、国・地域や企業の偏りも変わります。
この記事では、指数の違い、費用、メリット・リスク、積立とNISAの使い方まで順番に解説します。
インデックス投資とは?指数の動きに連動することを目指す方法
指数は、複数の株式や債券などの動きを、一定のルールで一つの数字にまとめたものです。株式では、TOPIXやS&P500などが代表例です。
指数そのものを直接購入するのではなく、指数に連動する投資信託やETFなどを購入します。
例えば、ある指数が100から110へ上がれば、上昇率は10%です。その指数に連動する商品も、同じような成果を目指します。ただし、実際には信託報酬などの費用、運用方法、為替、配当の扱いなどによって差が生じます。
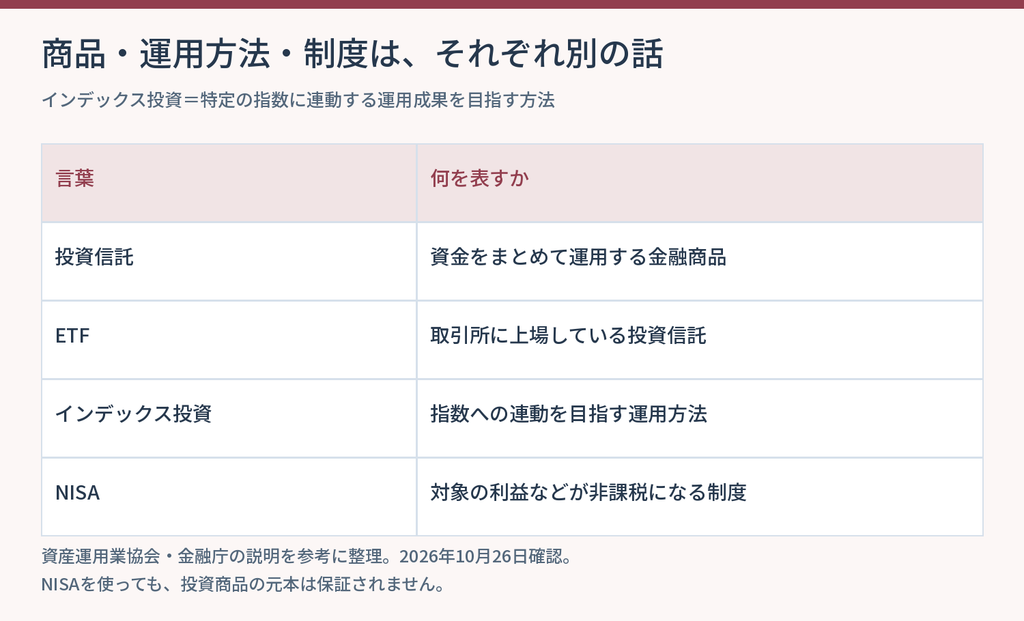
投資信託・インデックス投資・NISAの違い
※図は仕組みを説明するための整理・参考例。出典と計算条件は図と本文に記載。
| 言葉 | 何を表す? | 例 |
|---|---|---|
| 投資信託 | 金融商品の仕組み | 集めた資金を株式や債券などで運用する商品 |
| インデックス投資 | 運用方法 | 特定の指数への連動を目指す |
| ETF | 取引所に上場した投資信託 | 市場価格で取引できる商品 |
| NISA | 税制上の制度 | 対象商品の売却益や分配金などを非課税にする |
つまり、「インデックス型の投資信託を、NISA口座で購入する」という組み合わせができます。投資信託すべてがインデックス型というわけではなく、ETFにもさまざまな運用方針があります。
代表的な指数を比較:同じインデックス投資でも中身が違う
| 指数 | 主な対象 | 購入前に確認したいこと |
|---|---|---|
| TOPIX | 日本の株式市場を広く捉える株式指数 | 日本への集中、企業・業種の構成 |
| S&P500 | 米国の代表的な大型株 | 米国への集中、上位銘柄や業種の比率、為替 |
| MSCI ACWI | 先進国・新興国の大型・中型株 | 国別比率、対象範囲、為替 |
この表は株式指数の例です。インデックス投資には、債券指数などを対象にするものもあります。インデックスという運用方法だけで、値動きの大きさは決まりません。
多数の企業を持っていても、均等に投資するとは限らない
TOPIXやS&P500は、浮動株ベースの時価総額を基に比率が決まる指数です。大きな企業ほど影響が大きくなりやすく、同じ金額ずつ各社に投資する仕組みではありません。
全世界株式も、各国に同じ割合で投資するとは限りません。対象となる市場の規模などに応じて、特定の国や大企業の比率が高くなる場合があります。
MSCI ACWIは先進国・新興国の大型・中型株を対象にしますが、すべての国や小型株まで網羅するわけではありません。「全世界」の商品同士でも、連動する指数によって範囲が違います。
S&P500と全世界株式を両方買えば、分散は増える?
全世界株式には米国株も含まれます。そのため、S&P500を追加すると、米国株への配分を増やす組み合わせになる場合があります。
仮に、全世界株式ファンドの米国比率が60%で、S&P500ファンドの米国比率を100%とした場合、両方を半分ずつ持つと、合計の米国比率は次の計算になります。
60% × 50% + 100% × 50% = 80%
※説明用の仮定で、現在の指数・商品の実際の構成比ではありません。
商品数を増やすことよりも、合計した投資先を見ることが大切です。意図して米国比率を高めるなら、その偏りと値下がりリスクを理解して判断しましょう。
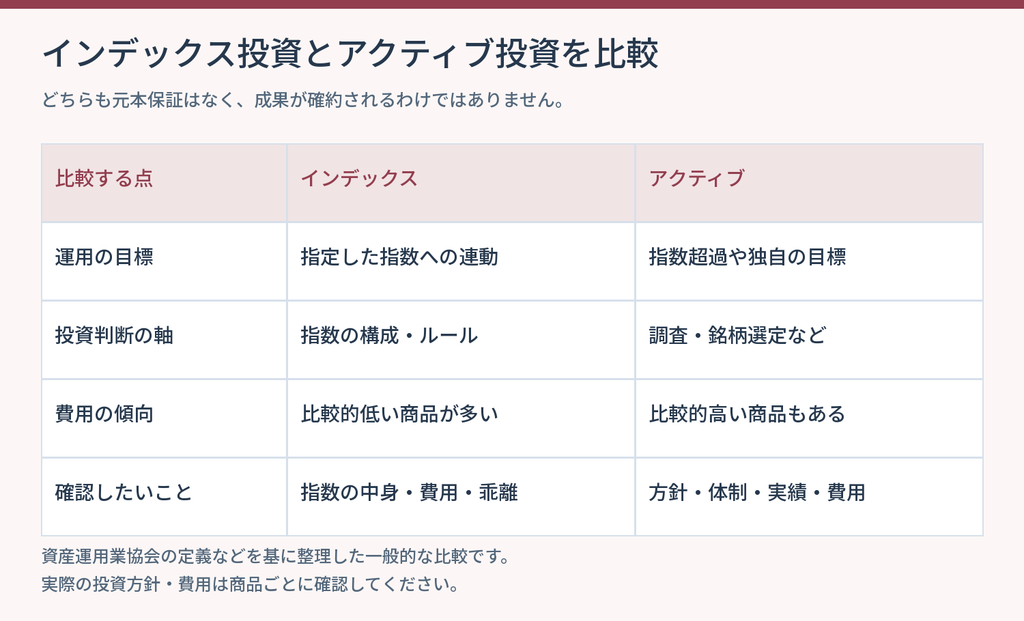
インデックス投資とアクティブ投資はどう違う?
※図は仕組みを説明するための整理・参考例。出典と計算条件は図と本文に記載。
| 比較項目 | インデックス投資 | アクティブ投資 |
|---|---|---|
| 主な目標 | 指定した指数への連動 | 指数を上回る成果や、独自の運用目標 |
| 投資判断 | 指数の構成や算出ルールを基に運用 | 運用会社の調査・銘柄選定などで運用 |
| 確認する点 | 指数の中身、費用、指数との乖離 | 運用方針、運用体制、実績、費用 |
| 費用の傾向 | 比較的低い商品が多い | 比較的高い商品もある |
| 元本保証 | なし | なし |
どちらが将来高い成果になるかは、事前に確定できません。インデックス型にも費用や運用上の差があり、アクティブ型も高い費用を払えば良い結果が得られるとは限りません。
まず、自分が保有したい資産を決め、その範囲で運用方法と商品を比較しましょう。
インデックス投資のメリット
1.投資先を把握しやすい
連動する指数が明記されているため、投資する国・地域や企業の範囲を調べやすい点が特徴です。
ただし、指数名だけで理解したつもりにならず、月次レポートや指数提供会社の資料で、上位銘柄・業種・国別比率も確認しましょう。
2.幅広い商品なら、企業選びの負担を減らせる
多数の企業を対象とする指数なら、一つの商品を通じて多くの企業を保有できます。仕事の合間に各企業の決算を追い続ける負担を減らしやすくなります。
一方、特定の業種などに絞った指数もあります。インデックス型という名前だけで、広い分散を想像しないようにしましょう。
3.保有中の費用を抑えやすい商品がある
インデックス型には、比較的低い信託報酬の商品があります。長く保有するほど、継続的にかかる費用は確認したいポイントです。
ただし、同じ指数を対象としていても費用は同じではありません。信託報酬のほか、組入資産の売買などに伴う費用も確認します。
4.積立を自動化しやすい
非上場の投資信託では、金額指定で毎月積み立てられるサービスがあります。積立日と金額を決めておけば、買うたびに相場を判断する負担を減らせます。
積立金額は、家計の黒字の範囲で設定しましょう。ポイントや非課税枠を使い切るために、生活費を圧迫する金額を設定する必要はありません。
インデックス投資のデメリット・リスク
1.市場が下がれば、商品も下がる
インデックス投資は、指数への連動を目指します。株式市場全体が下がれば、多くの企業に分散していても損失が出る可能性があります。
例えば、運用資産300万円が30%下がれば、評価額は210万円です。90万円の減少があっても、生活費と予定した支出を確保できるか考えてみてください。
30%が下落の上限という意味ではありません。また、30%下落後に30%上昇しても、元の額には戻りません。210万円から300万円へ戻るには、約42.9%の上昇が必要です。
2.指数の偏りを引き受けることになる
特定の国や業種の比率が高い指数に投資すれば、その偏りが運用結果にも影響します。時価総額の大きな企業に比率が集まることもあります。
幅広い指数を選んでいても、家計全体で株式の割合が高すぎれば、大きな下落に耐えにくくなります。預貯金や他の資産も含めて配分を確認しましょう。
3.海外資産には為替の影響がある
為替ヘッジなしの海外資産に投資する商品では、現地の価格が上がっても、円高によって円換算の成果が小さくなる場合があります。
例えば、外貨建て資産が10%上昇し、同時に円換算の為替レートが10%低下したと仮定すると、円換算では次の計算です。
1.1 × 0.9 = 0.99、つまり約1%の減少
※単純化した仮の例で、費用や分配金などは省略しています。
円で購入できることと、為替リスクがないことは違います。為替ヘッジがある場合も、ヘッジコストや影響を完全には除けない可能性を確認してください。
4.短期間で必要なお金には合わせにくい
数年後の引っ越し、教育費、住宅関連費用など、支払い時期を動かしにくい資金を株式中心で運用すると、使う直前の下落が問題になります。
生活費・急な出費への備え・近いうちに使うお金を確保してから、長期資金の投資を検討しましょう。
「長期・積立・分散」で何が変わる?
| 考え方 | 期待できること | 残る注意点 |
|---|---|---|
| 長期 | 収益を運用に回す時間を取りやすい | 長期でも元本保証ではない |
| 積立 | 購入時期を分け、習慣化しやすい | 一括投資より必ず有利ではない |
| 分散 | 特定の投資先への集中を抑えやすい | 市場全体の下落は避けられない |
この三つは、リスクと付き合いながら資産形成するための工夫です。将来の利益を約束する条件ではありません。
積立では、価格が低いときに多くの口数を買う
毎回1万円を購入し、基準価額が1万口あたりで表示されると仮定します。
| 基準価額 | 1万円で買える口数 |
|---|---|
| 1万円 | 1万口 |
| 5,000円 | 2万口 |
| 2万円 | 5,000口 |
一定額の積立では、価格が低いときに多く、高いときに少なく購入します。ただし、その後も値下がりが続けば損失が出ます。安く買えたことだけで、将来の利益が決まるわけではありません。
また、長く積み立てても、使う時点の価格によって結果は変わります。使用時期が近づいた資金は、必要に応じて現金を確保する計画も用意しましょう。
費用の差は、長期運用でどれくらい影響する?
インデックス型の商品を比較する際は、次の費用を確認します。
- 購入時手数料: 購入する際の費用。無料の商品・販売会社もあります。
- 信託報酬: 保有中に信託財産から日々差し引かれる運用・管理の費用。
- その他の費用: 監査、組入資産の取引などにかかる費用。
- 信託財産留保額など: 換金時などに差し引かれる場合があるお金。
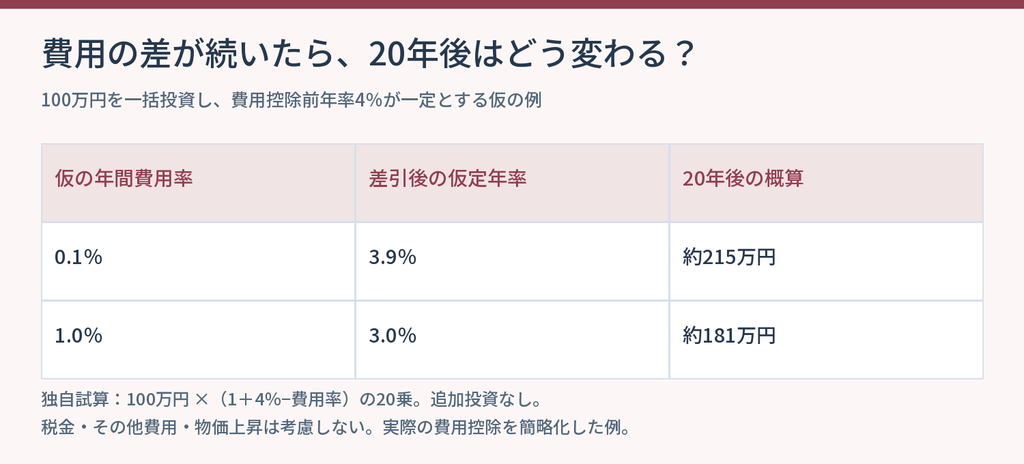
100万円を20年間運用する、単純な費用比較
※図は仕組みを説明するための整理・参考例。出典と計算条件は図と本文に記載。
説明のため、費用控除前の収益率が毎年4%、毎年の費用率が一定で、追加投資・引き出しがないと仮定します。
| 仮の年間費用率 | 計算上の費用控除後年率 | 20年後の金額 |
|---|---|---|
| 0.1% | 3.9% | 約215万円 |
| 1.0% | 3.0% | 約181万円 |
※「費用控除前の年率−費用率」を毎年の純収益率として、100万円×(1+純収益率)の20乗で計算した簡易モデルです。実際の信託報酬は日々の信託財産を基に計算されます。税金・物価変動・その他の費用は含めていません。年4%は予測ではなく、仮定です。
同じ収益率を仮定すると、継続的な費用の差が最終額に影響します。ただし、この比較は「費用の安い商品なら、別の投資対象の商品より必ず儲かる」という意味ではありません。
商品ごとの公表実績は、すでに信託報酬などが反映された数字の場合があります。同じ費用を二重に差し引かないように、比較の条件も確認してください。
同じ指数に連動する商品を選ぶときの確認点
| 確認項目 | 見る内容 |
|---|---|
| ベンチマーク | 正式な指数名、配当込みか、円換算かなど |
| 投資対象 | 直接保有、マザーファンド、他のファンド経由などの仕組み |
| 費用 | 信託報酬、その他の費用、購入・換金条件 |
| 連動の状況 | 同じ通貨・配当の条件で、指数とどの程度差があるか |
| 分配方針 | 分配金を出す方針か、ファンド内で運用に回す方針か |
| 継続性 | 純資産総額の推移、資金流出、繰上償還の条件など |
| 使い勝手 | NISA対象枠、積立設定、換金・受渡しまでの日数 |
「指数が10%上がったのに、ファンドは同じ数字ではない」という場合は、費用だけでなく、通貨、配当の扱い、基準日などが同じか確認します。
純資産総額が大きいことも、元本保証を意味しません。商品の基準価額が低いことだけで「割安」と判断するのも避けましょう。
NISAでインデックス投資を始めるには?
現行NISAでは、対象商品の売却益や分配金などを非課税で受け取れます。つみたて投資枠は年120万円、成長投資枠は年240万円で、併用時は年360万円までです。
非課税保有限度額は取得価額で合計1,800万円、そのうち成長投資枠は1,200万円まで。非課税保有期間は無期限です。
ただし、すべてのインデックス商品が、両方の投資枠で購入できるわけではありません。金融機関と商品ごとに、対象枠を確認してください。
初心者が進める順番
1. 生活費・急な出費への備え・近い将来の支出を確保する。
2. 投資目的と使用時期を決める。
3. 保有したい資産と指数を選ぶ。
4. 同じ投資対象の商品を、費用と運用方針で比較する。
5. 取扱商品のある金融機関と、NISAの対象枠を確認する。
6. 家計に合う積立額を設定する。
非課税枠を埋めることより、生活と目的に合った投資を続けることを優先しましょう。NISAでも値下がりする可能性があり、損失は課税口座の利益との損益通算や繰越控除ができません。
金融機関は、買いたい商品と管理のしやすさで比較する
商品のラインアップ、積立設定、操作のしやすさ、問い合わせ窓口などを確認します。ポイント還元だけで、投資先や積立額を決める必要はありません。
松井証券も比較候補の一つです。公式サイトでは投資信託の購入時手数料を無料と案内していますが、信託報酬などの保有中の費用は別にかかります。
👉 NISA・投資信託の積立に使う口座のサービスを確認する(広告)
iDeCoでもインデックス型の商品を選べる
iDeCoでは、利用する金融機関のラインアップにインデックス型の商品があれば選択できます。勤務先の企業型DCにも、該当する商品が用意されている場合があります。
ただし、NISAで買える商品が、同じ金融機関のiDeCoでも必ず選べるわけではありません。商品の正式名称と費用を確認しましょう。
iDeCoは掛金の所得控除などがある一方、原則60歳まで引き出せず、加入期間などによって受給開始可能年齢が変わります。加入条件・掛金上限は勤務先の企業年金などにも左右されるため、老後まで使わないお金で検討します。
老後向けの運用商品を探す場合は、金融機関ごとの商品と費用を比較してみてください。松井証券のiDeCoは運営管理手数料が無料ですが、制度共通の手数料や投資信託の信託報酬などは別にかかります。
年代別に確認すること:年齢だけで投資額を決めない
| 年代の例 | 確認したいこと |
|---|---|
| 20代 | 転職・引っ越し・学び直しなどの資金と、収入の安定性 |
| 30代 | 住宅・教育などの予定支出があるか、家計が変わっても続けられるか |
| 40代 | 退職までの期間と、教育費・住宅費など複数の支出が重なる時期 |
| 50代以降 | 年金等の収入見込み、資金を使い始める時期、現金の確保 |
若い人でも、数年後に使うお金まで株式に回すと困ることがあります。退職が近い人でも、長期間使わない資金があれば、家計とリスク許容度に応じて運用を続ける選択肢があります。
年齢よりも、目的別の使用時期と、下落した場合の家計への影響を具体的に考えましょう。
インデックス投資でよくある質問
全世界株式を一つ持っていれば、それだけで十分ですか?
株式の国・企業を分散する手段にはなります。ただし、生活費や予定支出の現金、必要に応じた他の資産との配分は別に考えます。株式だけで家計全体のリスクが十分に抑えられるとは限りません。
値下がりしたら、必ず買い増した方がいいですか?
必ずではありません。生活防衛資金、収入、使用時期、資産配分を先に確認します。相場が下がったという理由だけで、必要なお金を追加投資するのは避けましょう。
20年続ければ、損をしませんか?
保証はありません。過去のデータは参考になりますが、対象指数、購入・売却時期、為替、費用によって結果は変わります。将来も同じ結果になるとは限りません。
積立は毎月1万円でも意味がありますか?
月1万円でも、10年間の積立元本は120万円になります。ただし、目標額に届くかは別の問題です。少額で始めたあとも、収入と目的に合わせて積立額を見直しましょう。
相場が気になって毎日確認してしまいます。
生活に必要な資金まで投資していないか、下落への不安に対して投資額が大きすぎないか確認します。長期目的でも、不安が強ければ金額や配分を調整する余地があります。
商品を頻繁に乗り換えた方がいいですか?
最近の成績だけで乗り換えると、投資方針がぶれやすくなります。目的、指数、費用、運用方針に変更があるかを確認し、売却・再購入の費用や口座の扱いも含めて判断しましょう。
始める前のチェックリスト
- [ ] 指数の投資対象と、国・業種・企業の偏りを確認した。
- [ ] 商品を複数持つ場合、中身の重複を確認した。
- [ ] 生活費と予定支出のお金を確保した。
- [ ] 投資額が大きく下がった場合の家計への影響を考えた。
- [ ] 信託報酬以外の費用と、指数への連動状況を確認した。
- [ ] NISA・iDeCoの利用条件と、商品ラインアップを確認した。
- [ ] 無理のない積立額と、資金を使う時期を決めた。
インデックス投資は、指数に連動する商品を使い、投資先をまとめて保有する方法です。幅広い商品と積立を組み合わせれば、忙しい会社員でも管理を続けやすくなります。
まず家計と目的を整理し、指数の中身を理解したうえで、続けられる金額と配分を決めてみてください。
参考情報・公式の確認先
- 資産運用業協会:投資信託の基礎知識
- 資産運用業協会:投資信託のコスト
- 日本取引所グループ:TOPIX
- S&P Dow Jones Indices:S&P500
- MSCI:MSCI ACWI Index
- 金融庁:資産形成の基本
- 金融庁:NISAを知る
- iDeCo公式サイト:加入資格・掛金・受取方法
- 松井証券:投資信託サービス
- 松井証券:iDeCoの手数料

コメント