※本記事には広告・アフィリエイトリンクが含まれています。制度・サービスの説明は2026年10月28日時点の情報です。
「全世界株式を買いたいけれど、似た名前の商品が多くて選べない」
「日本を含む商品と除く商品、小型株まで含む商品は何が違うの?」
全世界株式を選ぶときは、まず投資範囲と配分を決め、その条件に合う商品の費用・運用・購入条件を比較すると整理しやすくなります。
「全世界」と書かれていても、すべての国や企業へ同じ割合で投資するわけではありません。連動する指数や運用方針によって、中身が変わります。
この記事では、会社員がNISAなどで全世界株式の投資信託を選ぶときに確認したいことを、7つに分けて解説します。
全世界株式を選ぶ7つのポイント
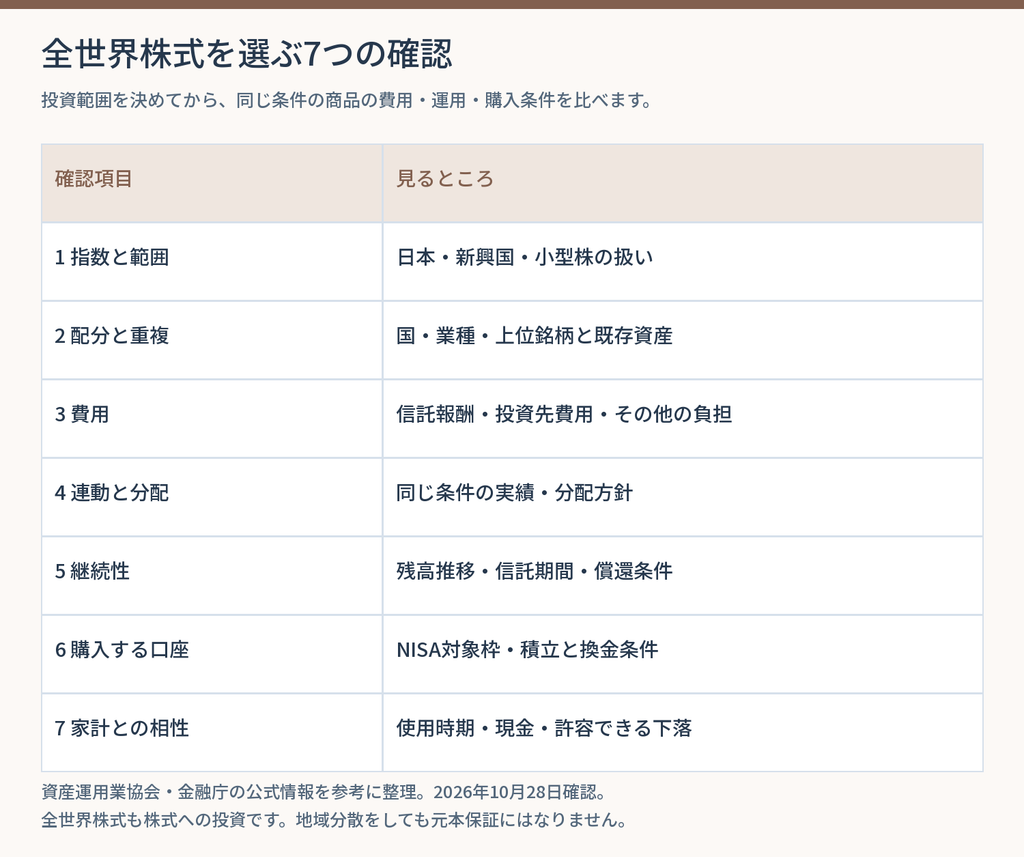
※図の出典・計算条件は画像内と本文に記載。
| 順番 | 確認すること | 主に見る資料 |
|---|---|---|
| 1 | 指数と投資範囲 | 目論見書、指数提供会社の資料 |
| 2 | 国・地域・企業の配分 | 月次レポート、保有資産の一覧 |
| 3 | 保有中を含めた費用 | 目論見書、運用報告書 |
| 4 | 指数への連動と分配方針 | 月次レポート、運用報告書 |
| 5 | 純資産総額と継続性 | 残高推移、目論見書の償還条件 |
| 6 | NISA対象枠と購入条件 | 金融機関の商品ページ、公式対象一覧 |
| 7 | 家計・使用時期・リスク | 収支表、目的別の資金計画 |
人気ランキングや最近の成績は、商品を知るきっかけにはなります。ただし、自分の目的に合う商品かどうかは、この7項目で確認しましょう。
全世界株式とは?複数の国の株式へ投資する方法
全世界株式は、日本、米国、欧州、新興国など複数の国・地域の株式へ投資する商品や方法を指します。投資信託を使えば、多くの企業をまとめて保有できます。
ただし、「全世界株式」という言葉だけで、投資対象が一つに決まるわけではありません。日本を除くもの、小型株を含むもの、地域の配分を独自に決めるものなどがあります。
また、全世界株式は株式への投資です。 世界各国の株式へ分散しても、預貯金や債券まで含めた分散とは異なります。世界的な株価下落があれば、幅広く保有していても損失が出る可能性があります。
ポイント1:連動する指数と投資範囲を確認する
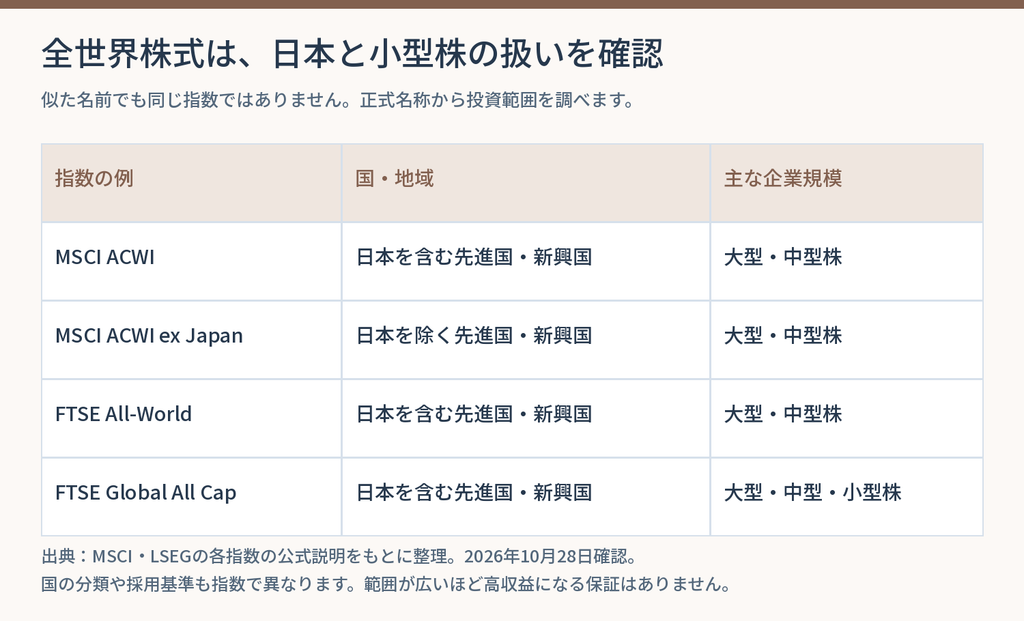
※図の出典・計算条件は画像内と本文に記載。
インデックス型の商品なら、まず目論見書でベンチマークの正式名称を確認します。
| 指数の例 | 国・地域の範囲 | 主な企業規模 |
|---|---|---|
| MSCI ACWI | 日本を含む先進国・新興国 | 大型・中型株 |
| MSCI ACWI ex Japan | 日本を除く先進国・新興国 | 大型・中型株 |
| FTSE All-World | 日本を含む先進国・新興国 | 大型・中型株 |
| FTSE Global All Cap | 日本を含む先進国・新興国 | 大型・中型・小型株 |
指数によって、国の分類、銘柄の選定基準、構成比率なども異なります。国数や銘柄数は変わるため、最新の資料で確認してください。
FTSE All-WorldとFTSE Global All Capは、同じ指数ではありません。 名前が似ていても、小型株の扱いなどに違いがあります。
「小型株まで含む方が必ず高い利益になる」という保証もありません。投資範囲を広げる選択肢として、自分が何を保有したいかを考えます。
日本を含むか、除くかは、家計全体の配分から考える
日本株を別に保有していない場合、日本を含む商品は、一つの商品で対象範囲をまとめやすい選択肢です。
日本株を別に保有し、その比率を自分で管理したい場合は、日本を除く商品と組み合わせる方法もあります。ただし、保有する日本株が少数の企業に集中していれば、日本市場全体を保有することと同じにはなりません。
「日本で働いているから日本株は必ず不要」「日本人だから日本株を多く持つべき」と一律に決める必要はありません。給与などの収入、既存の株式、資金を使う通貨も含めて判断しましょう。
ポイント2:国・地域・上位企業の配分を確認する
時価総額を基に構成する指数では、国や企業へ均等に投資するわけではありません。市場の規模などに応じて、特定の国や大企業の比率が高くなる場合があります。
月次レポートでは、次の項目を見てみましょう。
- 国・地域別の比率
- 上位銘柄の比率
- 業種別の比率
- 日本株・米国株など、既に持つ資産との重複
地域を均等に配分する商品は、別の運用方針
仮に、日本、先進国(日本を除く)、新興国へ3分の1ずつ配分する商品があれば、市場の規模に応じて配分する商品とは比率が違います。
均等配分にも一つの考え方がありますが、「均等だから最も安全」「時価総額型より必ず有利」とは言えません。何を基準に配分する商品なのか確認してください。
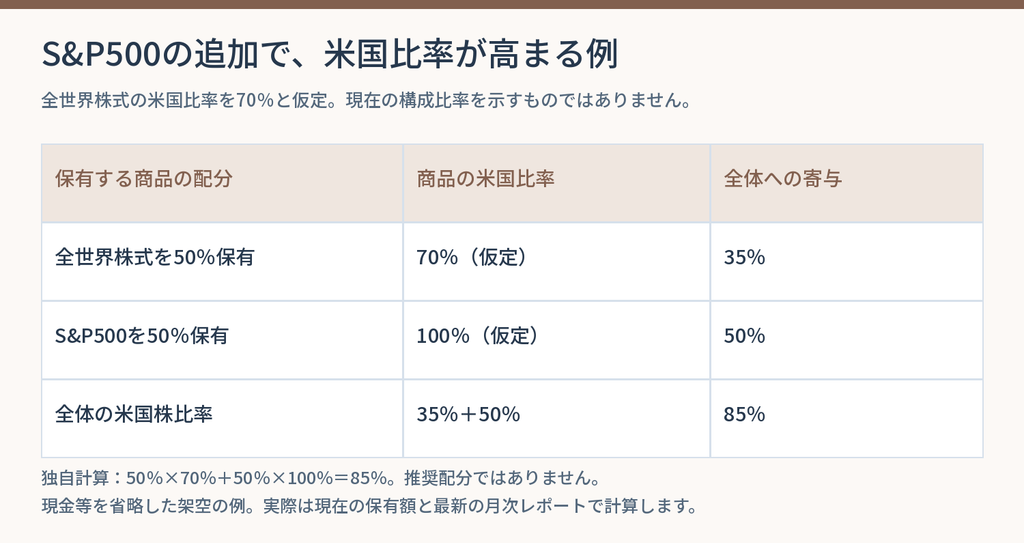
S&P500を追加すると、米国比率が上がる場合がある
※図の出典・計算条件は画像内と本文に記載。
全世界株式には米国株も含まれます。全世界株式とS&P500を両方持つ場合、合計した米国比率を確認しましょう。
仮に全世界株式の米国比率が70%、S&P500が100%とし、半分ずつ保有すると、米国比率は次の計算です。
70% × 50% + 100% × 50% = 85%
※説明用の仮定で、現在の指数や商品の実際の比率ではありません。
追加すること自体が間違いではありませんが、商品数が増えた分だけ投資先が広がるとは限りません。意図した配分かを確認しましょう。
ポイント3:信託報酬だけでなく、実際の費用も確認する
全世界株式の商品を長く保有するなら、継続的にかかる費用を確認します。
| 費用の種類 | 確認すること |
|---|---|
| 購入時手数料 | 無料か、有料なら何%か |
| 信託報酬 | 税込の年率、条件に応じた変化の有無 |
| 投資先ファンドの費用 | 他のファンド経由の場合、追加の負担があるか |
| その他の費用 | 売買・監査などにかかった費用 |
| 換金時の費用等 | 信託財産留保額などの有無 |
購入時手数料が無料でも、保有中の費用まで無料ではありません。信託財産留保額は、販売会社が受け取る手数料とは性質が異なります。
保有額100万円なら、年率の違いはどれくらい?
保有額が100万円で一定と仮定した年間費用の概算です。
| 仮の信託報酬率(税込・年率) | 年間費用の概算 |
|---|---|
| 0.05% | 約500円 |
| 0.10% | 約1,000円 |
| 0.30% | 約3,000円 |
※特定商品の現在の費用ではなく、比較のための例です。実際は日々変動する信託財産などを基に計算されます。
まず同じ指数・運用方針の商品同士で比較すると、費用の差を判断しやすくなります。異なる投資先の商品を、費用の安さだけで同じものとして比べないようにしましょう。
「実質的な負担」と運用報告書も見る
他の投資信託へ投資する商品では、その投資先の費用も含めた負担を確認します。また、信託報酬だけでは分からない費用があるため、運用報告書の費用明細や総経費率なども参考にします。
総経費率などを比べる際は、対象期間と含む費用の範囲を確認してください。商品ごとに条件が違う数字を並べると、比較を誤ることがあります。
信託報酬などは基準価額に反映されます。既に費用を控除した運用実績から、同じ費用をもう一度差し引く必要はありません。
ポイント4:指数への連動と分配方針を確認する
同じ指数を対象とする商品でも、実際の運用成果は完全には一致しません。費用、現金の保有、売買のタイミング、税金、運用の仕組みなどが影響するためです。
月次レポートや運用報告書では、ファンドとベンチマークを同じ期間・通貨・配当の扱いで比較しましょう。
| 比較するときの確認点 | なぜ必要? |
|---|---|
| 円換算か、外貨ベースか | 為替の影響が変わる |
| 配当込みか | 株価だけの指数と成果が違う |
| 分配金を再投資した実績か | 分配した商品の基準価額だけでは成果を比べにくい |
| 比較期間・基準日 | 違う相場環境を比べると判断を誤る |
最近の上昇率が高い商品でも、指数への連動が優れているとは限りません。投資範囲が違うために上がっている可能性もあります。
長期の積立なら、分配金の方針も確認する
分配金はファンドの資産から支払われます。他の条件が同じなら、その分だけ基準価額が下がるので、分配金だけを見て利益が増えたと判断してはいけません。
資産を育てる目的なら、分配を抑えてファンド内で運用を続ける方針も比較対象になります。分配しない商品でも、基準価額は運用結果によって増減します。
一度受け取った分配金を再投資することと、ファンド内で収益を運用に回すことは別です。NISAでの再購入や課税口座の扱いも、利用する金融機関で確認しましょう。
ポイント5:純資産総額と、長く保有できる条件を確認する
純資産総額は、ファンドの資産から負債などを差し引いた金額です。商品規模や残高の推移を確認する材料になります。
ただし、残高が増えた理由は、投資家からの入金だけとは限りません。株価や為替の変化でも増減します。
確認したいのは、次の点です。
- 残高がどのように推移しているか
- 資金の流出が続いていないか
- 設定からどれくらい運用されているか
- 信託期間と繰上償還の条件はどうなっているか
- 運用体制や投資方針に変更がないか
純資産総額が大きいから元本保証になるわけではなく、新しい商品や小さい商品が一律に悪いわけでもありません。規模だけで合否を決めず、費用と運用方針も合わせて確認しましょう。
繰上償還は「損失がなくなる」ことではない
繰上償還で運用が終了する場合、原則としてその時点の資産状況などを基に償還されます。購入額がそのまま戻る保証はありません。
買い直す場合も、口座や投資枠などの条件を確認する必要があります。長期で保有する予定なら、事前に目論見書の償還条件を読んでおきましょう。
ポイント6:NISA対象枠と、口座・積立の条件を確認する
2026年現在、18歳以上が利用するNISAでは、つみたて投資枠が年120万円、成長投資枠が年240万円で、併用時の年間上限は360万円です。
非課税保有限度額は取得価額で合計1,800万円、そのうち成長投資枠は1,200万円まで。非課税保有期間は無期限です。
ただし、「全世界株式なら両方の枠で必ず買える」とは限りません。正式な商品名で、対象枠と金融機関の取扱いを確認してください。
| 購入条件 | 確認したい内容 |
|---|---|
| NISAの対象枠 | つみたて投資枠・成長投資枠のどちらで買えるか |
| 最低購入額 | 家計に合った少額購入ができるか |
| 積立方法 | 引落方法、設定日、変更・停止のしやすさ |
| 換金条件 | 約定日、受渡日、申込できない日など |
| 管理とサポート | 残高を確認しやすいか、相談できる窓口があるか |
NISAでも元本割れの可能性があります。また、NISAで生じた損失は、課税口座の利益との損益通算や繰越控除ができません。
ポイント還元は、商品を選んだあとに比較する
ポイントを得るために、投資対象や積立額を変えてしまうと、本来の目的から離れます。まず商品と費用を比較し、長く使える口座か確認しましょう。
松井証券も比較候補の一つです。購入したい商品の取扱いと積立条件を確認し、購入時の費用と信託報酬などの保有中の費用を分けて比較しましょう。
👉 全世界株式の取扱い・NISAの積立サービスを確認する(広告)
ETFで保有する場合は、購入方法と分配金の管理も比べる
全世界株式へ投資する方法には、取引所に上場したETFもあります。非上場の投資信託の金額指定積立とは、取引価格、売買単位、注文方法、分配金の管理などが異なります。
購入したいETFの対象指数と、日本・小型株の扱いを最初に確認しましょう。売買手数料、買値と売値の差、流動性、海外上場の場合の取引通貨や税金も比較材料です。
DMM株もETF取引サービスの比較候補です。希望するETFの取扱いとNISA対象枠を、正式な銘柄名で確認してください。この案内はETF向けで、非上場投資信託の積立口座とは用途が異なります。
👉 ETFの取扱いとNISAの株式取引サービスを確認する(広告)
iDeCoで選ぶ場合は、別のラインアップを確認する
iDeCoは、利用する金融機関の運用商品から選びます。NISAで販売している全世界株式商品が、その金融機関のiDeCoでも選べるとは限りません。
iDeCoには掛金の所得控除などがありますが、原則60歳まで引き出せず、加入期間などによって受給開始可能年齢が変わります。勤務先の企業年金などによる条件も確認し、老後まで使わないお金で検討しましょう。
iDeCoでは、運営管理手数料だけでなく、制度共通の手数料や商品の信託報酬なども確認します。商品の費用と制度の手数料を合わせて比較してください。
👉 老後向けの全世界株式商品・iDeCoの費用を確認する(広告)
ポイント7:家計と使用時期に合うか確認する
全世界株式は、国を分散しても株式の値下がりリスクが残ります。商品選びと同時に、投資額を決めましょう。
| お金の用途 | 考え方 |
|---|---|
| 毎月の生活費 | 支払いに使えるお金を確保する |
| 急な出費・収入減への備え | 必要なときに使える預貯金などで備える |
| 近いうちに使う予定の資金 | 期限と必要額を優先する |
| 長期間使わない資金 | 下落に耐えられる範囲で運用を検討する |
「長期間使わない」の年数だけで判断するのではなく、支払い時期を動かせるか、値下がり時に別の資金で補えるかも確認します。
全世界株式でも、大きく下がる場合を考える
例えば、保有額200万円が30%下落すれば、評価額は140万円です。60万円の減少があっても、生活と予定した支払いに支障がないでしょうか。
30%が最大の下落幅という意味ではありません。外国株式には為替の影響もあり、円高が円換算額を下げる方向に働く場合があります。
不安が強い場合は、商品を変える前に、投資額や家計全体の株式比率が大きすぎないか確認しましょう。
年代で違うのは、支出と取り崩しまでの時間
| 年代の例 | 確認すること |
|---|---|
| 20代 | 転職・引っ越しなどの現金、収入の安定性 |
| 30代 | 住宅・教育など予定した支出、休業時などの収入 |
| 40代 | 退職までの期間、複数の支出が重なる時期 |
| 50代以降 | 年金等の収入、取り崩し開始時期、必要な現金 |
同じ年代でも条件は異なります。年齢だけで商品や株式比率を決めず、お金を使う時期ごとに配分を考えましょう。
実際に候補を比較するときの書き込み表
比較したい商品の目論見書・月次レポート・運用報告書を開いて、次の表に書き込むと整理できます。
| 比較項目 | 候補A | 候補B |
|---|---|---|
| 正式な商品名 | ||
| 連動する指数・運用方針 | ||
| 日本を含むか | ||
| 小型株を含むか | ||
| 国別・上位銘柄の配分(基準日も記入) | ||
| 信託報酬(税込) | ||
| その他の費用・対象期間 | ||
| 分配方針・信託期間 | ||
| 純資産総額・基準日 | ||
| NISA対象枠・積立条件 |
費用や残高の基準日、資料の対象期間を揃えて比べることも大切です。
最初に投資範囲が違う候補を分け、そのあと同じ条件の商品を比較しましょう。僅かな費用差を理由に既存商品を売却する場合も、税金やNISA枠、売買条件などを確認して判断します。
具体的な商品候補を調べたい方は、比較記事も参考にしてください。購入時には、各商品の最新資料を改めて確認しましょう。
全世界株式の選び方でよくある質問
信託報酬が一番安い商品を選べばよいですか?
まず投資範囲と運用方針を揃えて比較します。日本や小型株の扱い、分配方針などが違えば、費用だけでは選べません。同じ条件なら、費用と指数への連動状況が大切な判断材料になります。
小型株を含む方が、必ず有利ですか?
保証はありません。対象範囲を広げられますが、大型・中型株中心の商品と将来の成績がどう違うかは確定できません。投資範囲と費用の両方を比較します。
同じ指数の商品を複数買うと、分散が増えますか?
中身がほぼ同じなら、国や企業の分散は大きく増えません。商品数ではなく、合計した投資先と配分を確認しましょう。
純資産総額が少ない商品は避けるべきですか?
残高の推移、運用期間、資金流出、繰上償還条件などを合わせて確認します。規模だけで一律に判断せず、運用方針と費用も見ましょう。
人気商品へ、すぐに乗り換えた方がいいですか?
最近の順位だけで決める必要はありません。今持つ商品が目的に合っているか、費用や運用方針に変化があるか、乗り換えに伴う条件を確認して判断します。
全世界株式だけで老後資金を準備できますか?
必要額と積立額、年金等の収入、支出、運用結果によります。全世界株式を持つだけで十分になるとは限りません。使い始める時期に向けて、現金の確保や取り崩し方も計画しましょう。
購入前の最終チェック
- [ ] 指数の正式名称と、日本・小型株の扱いを確認した。
- [ ] 国別・企業別の配分と、既存資産との重複を確認した。
- [ ] 信託報酬以外の費用も確認した。
- [ ] 同じ条件で、指数への連動状況を比較した。
- [ ] 分配方針・信託期間・繰上償還条件を確認した。
- [ ] NISAの対象枠と積立・換金条件を確認した。
- [ ] 家計と使用時期に合った投資額を決めた。
全世界株式は、多くの国や企業へまとめて投資できる選択肢です。ただし、商品ごとに投資範囲・配分・費用は違い、株式の値下がりリスクも残ります。
まず保有したい範囲を決め、その条件に合う商品を比較して、自分が続けられる金額で始めてみてください。
コメント