※本記事には広告・アフィリエイトリンクが含まれています。制度・サービスの説明は2026年10月28日時点の情報です。
「S&P500に投資したいけれど、似た名前の投資信託が多くて選べない」
「同じS&P500なら、信託報酬が一番安い商品を買えばいいの?」
S&P500投資信託を選ぶときは、指数・為替ヘッジ・運用方針を揃えてから、費用と運用状況を比較すると整理しやすくなります。
同じ指数への連動を目指す商品でも、費用や分配方針、運用の仕組み、購入できる口座などは異なります。人気ランキングや基準価額の安さだけで決めず、商品ごとの条件を確認しましょう。
この記事では、会社員がNISAなどでS&P500投資信託を選ぶための7つのポイントと、比較資料の読み方、購入後の見直し方を解説します。
S&P500投資信託を選ぶ7つのポイント
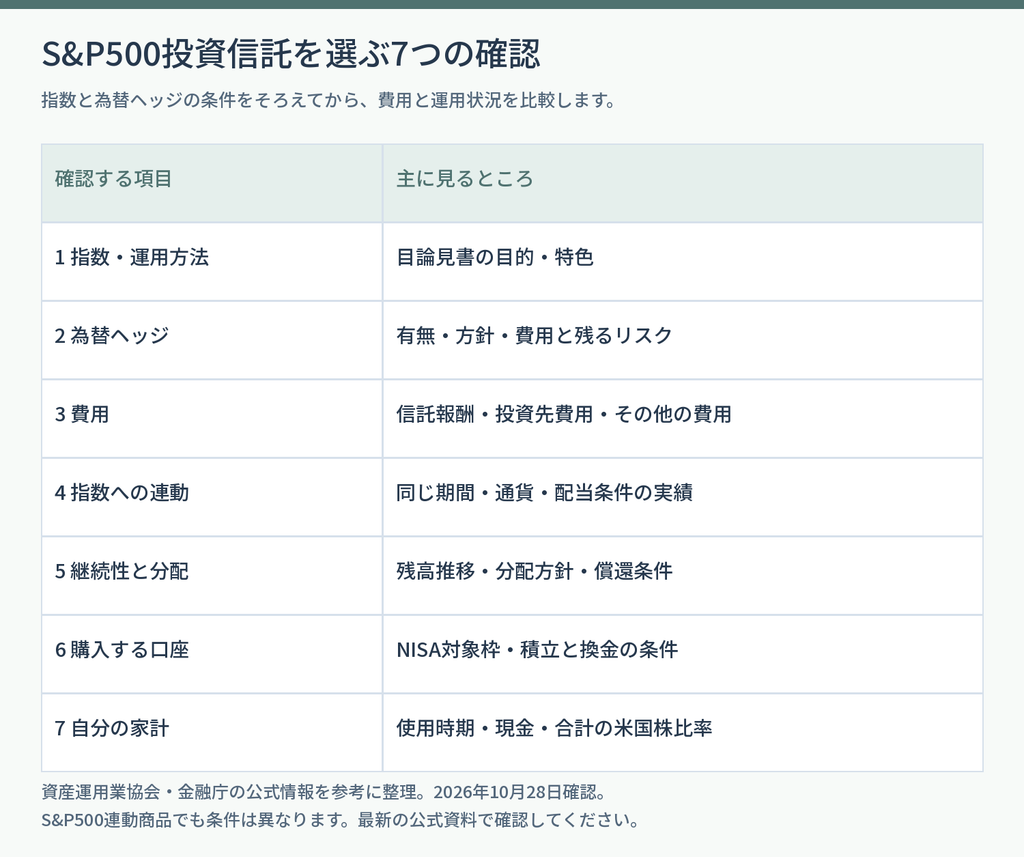
※図の出典・計算条件は画像内と本文に記載。
| 順番 | 確認すること | 主に見る資料 |
|---|---|---|
| 1 | 指数の正式名称・運用方法 | 交付目論見書 |
| 2 | 為替ヘッジの有無 | 交付目論見書、月次レポート |
| 3 | 信託報酬などの費用 | 交付目論見書、運用報告書 |
| 4 | 指数への連動状況 | 月次レポート、運用報告書 |
| 5 | 純資産総額・分配・継続性 | 残高推移、運用報告書、償還条件 |
| 6 | NISA対象枠・積立・換金条件 | 公式対象一覧、販売会社の商品ページ |
| 7 | 家計・使用時期・資産全体の配分 | 収支表、目的別の資金計画 |
最初の2項目は「何を、どんな条件で保有するか」、3〜6項目は「商品の比較」、最後は「自分に合う投資額」の確認です。
S&P500は指数、購入するのは投資信託
S&P500は、米国の代表的な大型企業の株式で構成される株価指数です。投資家が一般的に購入するのは、その指数への連動を目指す投資信託やETFです。
通常のS&P500は、各社へ同じ金額ずつ投資する指数ではありません。浮動株調整後の時価総額などを基に構成されるため、大きな企業ほど影響が強くなります。
また、米国の大型株へ分散できても、世界各国の株式や債券、預貯金まで保有することにはなりません。S&P500型の商品を選ぶことと、家計全体を分散することは別に考えましょう。
ポイント1:指数の正式名称と、運用の仕組みを確認する
最初に、目論見書の「ファンドの目的・特色」で、どの指数への連動を目指しているか確認します。
「米国株式」という商品名だけでは、S&P500型なのか、米国株式市場全体を対象とするのか、別の指数や独自の運用方針なのかは分かりません。
「配当込み」「円換算」まで読む
ベンチマークには、指数名に加えて「配当込み」「円換算ベース」などの条件が書かれている場合があります。
| 表示の違い | 確認する理由 |
|---|---|
| 株価だけの指数/配当込みの指数 | 配当を含むかで成績が変わる |
| 配当課税前/課税後の指数 | 配当の扱いによって比較値が変わる |
| 米ドルベース/円換算ベース | 円とドルの変動が反映されるかが違う |
| 通常のS&P500/均等加重などの派生指数 | 企業ごとの配分が違う |
ネットで見たS&P500の上昇率と、投資信託の上昇率が違っても、すぐに運用が悪いとは判断できません。同じ条件の数字かを確かめることが先です。
直接株式を保有するか、別のファンドを通すか
運用の仕組みも確認します。マザーファンドを通じて株式を保有する方法や、ETFなど別のファンドへ投資する方法があります。
後者では、投資先ファンドの費用も含めた負担を見ます。ただし、経由する仕組みが違うだけで優劣が決まるわけではありません。最終的な費用と、指数への連動状況を比較しましょう。
「S&P500」の名前が入っていても、レバレッジ型やインバース型などは通常の連動型と値動きの仕組みが異なります。長期で通常のS&P500を保有したい場合は、名称だけで取り違えないようにしてください。
ポイント2:円建てでも為替リスクがあるか確認する
日本円で購入・換金できる商品でも、米ドル建ての株式を保有し、為替ヘッジをしない場合は、円とドルの変動が円換算の資産額に影響します。
「円で買える」ことは、「為替の影響を受けない」ことではありません。
米国株が上がっても、円換算では下がる例
説明用に、米ドルで見た株式の価値が10%上がり、同時にドルの円換算レートが10%下がったと仮定します。
1.10 × 0.90 = 0.99
この場合、円換算の価値は約1%減少します。
※費用・配当・税金などを省いた単純な例です。実際の投資信託の成果を予測するものではありません。
ヘッジあり・なしの違い
| 条件 | 主な特徴 | 確認したいこと |
|---|---|---|
| 為替ヘッジなし | 円高・円安の影響を受ける | 円高時の損失にも対応できるか |
| 為替ヘッジあり | 為替変動の影響を抑えることを目指す | ヘッジ費用、方針、残るリスク |
ヘッジには費用がかかることがあり、金利差などの影響も受けます。その負担は必ずしも信託報酬の数字だけでは分かりません。ヘッジありでも、株式の値下がりリスクは残り、為替の影響を完全に消せる保証もありません。
どちらが常に有利かは決められません。短期の為替予想だけで頻繁に買い替えるより、自分がどのリスクを持つ商品を選んだか理解しておきましょう。
ポイント3:信託報酬と、それ以外の費用を確認する
同じ指数・同じ為替ヘッジ条件の商品なら、継続的な費用は大切な比較材料です。
| 費用・負担 | 見る場所と確認点 |
|---|---|
| 購入時手数料 | 販売会社で無料か、有料か |
| 信託報酬 | 目論見書の税込年率、条件に応じた変化 |
| 投資先ファンドの費用 | 他のファンドへ投資する場合の実質的な負担 |
| その他の費用 | 運用報告書の売買・監査などの費用明細 |
| 信託財産留保額等 | 換金時の負担の有無と条件 |
信託財産留保額は、販売会社が受け取る手数料とは性質が異なります。また、購入時手数料が無料でも、保有中の費用まで無料ではありません。
保有額100万円で、費用差をイメージする
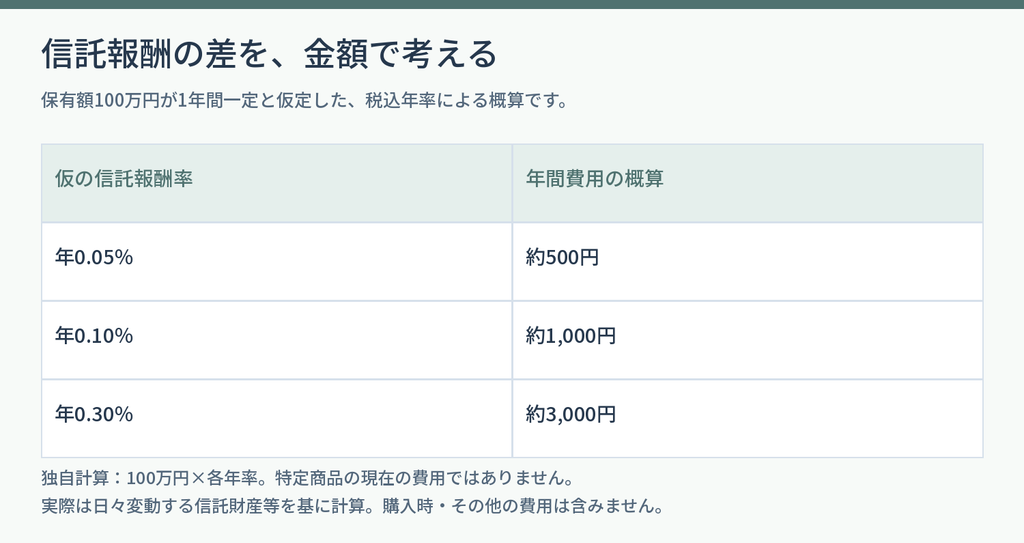
※図の出典・計算条件は画像内と本文に記載。
保有額が100万円で一定と仮定した年間費用の概算です。
| 仮の税込信託報酬率 | 年間費用の概算 |
|---|---|
| 年0.05% | 約500円 |
| 年0.10% | 約1,000円 |
| 年0.30% | 約3,000円 |
※特定商品の現在の費用ではありません。実際は日々変動する信託財産などを基に計算されます。
費用差は長い保有期間で積み重なります。ただし、異なる指数やヘッジ条件の商品を、信託報酬だけで同じものとして比べないようにしましょう。
運用報告書の費用も、条件を揃えて比較する
運用報告書の総経費率や費用明細では、信託報酬だけでは分からない負担も確認できます。数字を並べる際は、対象期間、年率換算かどうか、含む費用の範囲を揃えます。
資料上の総経費率が、あらゆる費用を網羅するとは限りません。注記まで確認してください。
また、信託報酬などは基準価額に反映されます。既に費用を控除した運用実績から、同じ費用をもう一度差し引く必要はありません。
ポイント4:指数への連動状況を、同じ条件で比較する
インデックス型の商品は、指数への連動を目指します。最近最も値上がりした商品を選ぶという考え方だけでは、運用の特徴を見誤ることがあります。
比較する際は、次の条件を揃えましょう。
- 同じ開始日・終了日で比較する。
- 円換算か米ドルベースかを揃える。
- 配当の扱いを確認する。
- 分配金を含めた実績か確認する。
- 為替ヘッジ条件を揃える。
比較例:違う物差しを混ぜない
候補Aが「円換算・配当込み」のS&P500に連動し、候補Bが為替ヘッジありなら、円安の時期にAが大きく上がっても、Aの運用が必ず優れていたとは限りません。為替の扱いが違うからです。
同じ条件の商品でも、費用や売買のタイミング、現金の保有、税金などで指数との差が出ます。差が目立つ場合は、運用会社の説明や報告書を確認しましょう。
運用期間の短い商品には、比較できる過去の実績が少ないという限界があります。短い期間だけで長期の優劣を断定しないことも大切です。
ポイント5:純資産総額・分配方針・継続性を確認する
純資産総額は、ファンドの資産から負債などを差し引いた金額です。規模と推移を確認する材料になります。
残高が増えた理由は、新しい資金の流入だけとは限りません。米国株の上昇や円安でも増える場合があります。反対に、残高の減少も解約だけが理由ではありません。
| 項目 | 確認する内容 |
|---|---|
| 純資産総額の推移 | 市場の変化と資金流出入を分けて見る |
| 運用期間 | 過去の運用をどの程度確認できるか |
| 信託期間 | 無期限か、終了時期があるか |
| 繰上償還条件 | 運用が予定より早く終わる条件 |
| 分配方針 | 資産形成や取り崩しの目的に合うか |
大きい商品だから元本保証になるわけではありません。新しい商品や小さい商品も、規模だけで一律に判断せず、費用と運用方針を合わせて確認します。
分配金は、追加の利益とは限らない
分配金はファンドの資産から支払われます。他の条件が同じなら、その分だけ基準価額は下がります。
長期で資産を育てたい場合は、分配を抑えてファンド内で運用を続ける方針も比較対象です。ただし、「過去に分配しなかった」ことと「今後も分配しない」ことは同じではありません。目論見書の方針を確認しましょう。
受け取った分配金を再投資することと、ファンド内で収益を運用に回すことも別です。NISAの再投資時の取扱いは販売会社で確認してください。
基準価額が低い商品は、割安とは限らない
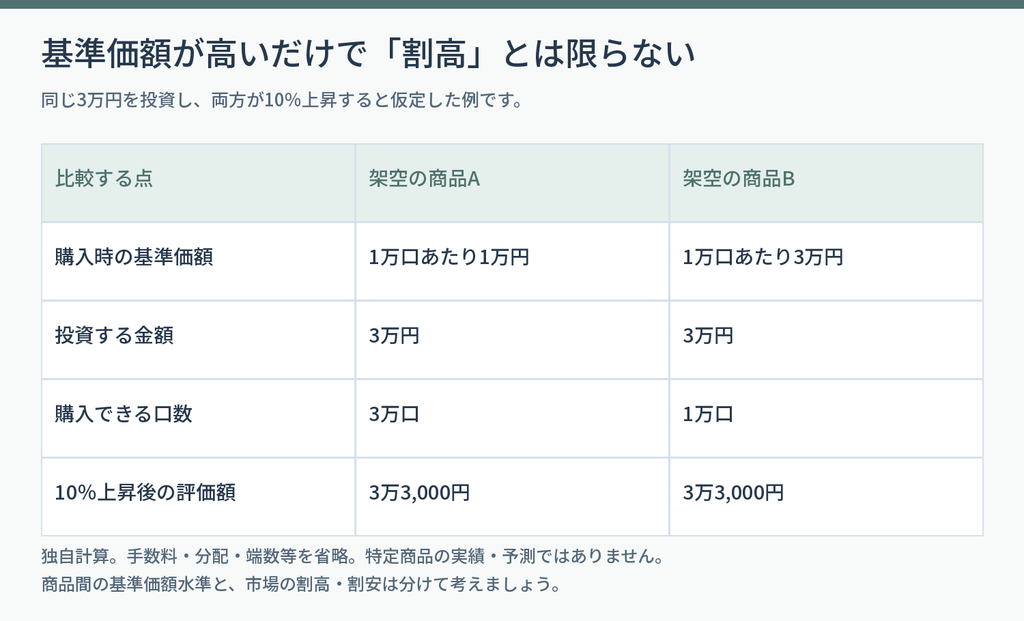
※図の出典・計算条件は画像内と本文に記載。
基準価額は、設定時期や過去の値動き、分配などで変わります。個別株の割安・割高と同じ感覚で「1万円より3万円の商品は高い」と判断できません。
例えば、基準価額が1万口あたり1万円の商品と3万円の商品へ、それぞれ3万円を投資したとします。購入できる口数は違いますが、投資した金額は同じ3万円です。
両方が同じ条件で10%上がれば、単純計算ではどちらも3万3,000円になります。
※手数料・分配・端数などを省いた例です。商品の将来の値動きを保証するものではありません。
ポイント6:NISA対象枠と、積立・換金条件を確認する
NISAには、つみたて投資枠と成長投資枠があります。S&P500という名前が付いているだけで、希望する枠で必ず購入できるとは限りません。
正式な商品名で、対象枠と利用する証券会社の取扱いを確認することが必要です。
つみたて投資枠は金融庁の公式一覧、成長投資枠は公式対象情報と販売会社の商品ページを確認しましょう。NISAの対象でも、値下がりしない保証はありません。
| 購入前の確認 | 比較すること |
|---|---|
| 対象枠 | つみたて投資枠・成長投資枠のどちらか |
| 最低購入額 | 無理のない少額から始められるか |
| 積立設定 | 引落方法、設定日、変更・停止方法 |
| 換金条件 | 約定日・受渡日・申込できない日 |
| 管理とサポート | 残高や資料を確認しやすいか |
換金を申し込んだ時点ですぐ現金が使えるとは限りません。支払い予定の直前まで投資したままにしないよう、受渡日も確認しておきます。
商品を選んでから、購入する口座を比較する
ポイント還元やキャンペーンだけで、保有したい商品や積立額を変える必要はありません。商品を選び、その商品を取り扱い、長く管理しやすい証券会社を比較しましょう。
松井証券も比較候補の一つです。購入したいS&P500商品の取扱い、NISA対象枠、積立サービス、相談窓口などを確認してください。投資信託には、信託報酬などの保有中の費用がかかります。
👉 S&P500商品の取扱いとNISAの積立サービスを確認する(広告)
ETFも比較する場合は、注文と管理の違いを確認する
S&P500へ投資する方法には、取引所で売買するETFもあります。毎月の金額を指定して購入する非上場投資信託とは、取引価格、売買単位、注文方法、分配金の管理などが異なります。
ETFでは信託報酬だけでなく、売買手数料、買値と売値の差、流動性、市場価格と基準価額のずれも確認します。海外上場商品なら通貨・為替手数料・課税条件も比較してください。
DMM株もETF取引サービスの比較候補です。希望するETFの取扱いとNISAでの購入可否を、正式な銘柄名で確認しましょう。ここでの案内はETF向けで、非上場の投資信託の積立口座とは用途が異なります。
👉 ETFの取扱いとNISAの株式取引サービスを確認する(広告)
iDeCoで購入する場合は、別のラインアップを確認する
iDeCoは、加入先の金融機関が用意した商品から選びます。NISAで購入できる商品と同じものが、その金融機関のiDeCoにあるとは限りません。
また、原則60歳まで引き出せず、加入期間などで受給開始可能年齢が変わります。老後まで使わない資金か、勤務先の企業年金等による条件はどうかを確認しましょう。
iDeCoでは運営管理手数料に加え、制度共通の手数料や商品の信託報酬なども確認します。商品と口座の費用を合わせて比較してください。
👉 老後資金向けの運用商品とiDeCoの費用を比較する(広告)
ポイント7:自分の家計と、資産全体の米国株比率を確認する
商品が選べても、投資額が家計に合っていなければ続けにくくなります。生活費、急な出費への備え、近いうちに使う資金を確保してから、長期間使わないお金で検討しましょう。
下落率を、損失額に置き換えてみる
例えば、200万円の保有資産が30%下落すれば、評価額は140万円。60万円の減少です。
その状況でも、生活費や予定した支払いを確保できるでしょうか。30%が最大の下落幅という意味ではありません。株式市場と為替の両方が影響する場合もあります。
不安が強いときは、別のS&P500商品に変える前に、投資額や家計全体の株式比率を見直しましょう。同じ指数の商品へ乗り換えても、米国株市場の下落リスクは大きく変わらないからです。
年代より先に、資金を使う時期を考える
| 年代の例 | 確認したいこと |
|---|---|
| 20代 | 転職・引っ越しなどの資金と収入の安定性 |
| 30代 | 住宅・教育などの支出と休業時の備え |
| 40代 | 退職までの期間、支出が重なる時期 |
| 50代以降 | 年金等の収入、取り崩し時期、現金の確保 |
同じ年代でも状況は違います。若いから全額を株式にする、年齢が上がったから米国株を持てない、と一律に決める必要はありません。
使う時期と必要額、他の資産で補えるかを基に、保有額を考えましょう。
同じ指数を複数買っても、投資先は大きく増えない
同じ条件のS&P500投資信託を2本持っても、組入先がほぼ同じなら、国や企業の分散は大きく増えません。
全世界株式と組み合わせる場合も、全世界株式に含まれる米国株と重なります。両方を持つこと自体が間違いではありませんが、合計した米国株の比率が意図した水準か確認してください。
米国以外の地域も保有したい場合は、全世界株式も比較対象になります。ただし、全世界株式も株式の下落リスクを持つ商品です。
比較資料は、3種類を使い分けよう
目論見書だけで分からないこともあるため、資料を使い分けると確認が進みます。
| 資料 | 主な役割 | 最初に見る場所 |
|---|---|---|
| 交付目論見書 | 商品の設計・リスク・費用・購入条件 | 目的・特色、リスク、手続き・手数料 |
| 月次レポート | 最近の保有内容・残高・運用状況 | 基準日、上位銘柄、ベンチマーク比較 |
| 運用報告書 | 一定期間の運用結果・費用等 | 対象期間、費用明細、分配実績 |
資料の作成日と対象期間も確認します。商品の変更があれば、古い記事や古い目論見書より、最新の公式資料を優先してください。
候補を比較するときの書き込み表
| 比較項目 | 候補A | 候補B |
|---|---|---|
| 正式な商品名 | ||
| 指数名・配当・円換算の条件 | ||
| 為替ヘッジの有無 | ||
| 株式を保有する仕組み | ||
| 税込信託報酬・実質的な負担 | ||
| その他の費用・対象期間 | ||
| 指数への連動状況・比較期間 | ||
| 純資産総額・確認日 | ||
| 分配方針・信託期間・償還条件 | ||
| NISA対象枠・積立・換金条件 |
具体的な商品候補を調べる場合は、比較記事も参考にしてください。購入時には、各商品の最新の公式資料で条件を確認しましょう。
👉 投資を始める前の家計・生活防衛資金・口座の準備を確認する
購入後は、相場より先に家計と配分を点検する
商品を選んだ後も、収入や支出、使う時期が変われば計画を見直します。
見直すきっかけは、転職、休業、住宅購入、家族構成の変化、取り崩し時期の接近などです。定期的に、積立額・現金・株式比率が今の生活に合っているか点検しましょう。
一方、「最近別の商品が人気だから」という理由だけで頻繁に乗り換える必要はありません。費用差だけで売却を決めず、課税口座での税金、NISA枠、換金・買付の条件も確認します。
S&P500投資信託の選び方でよくある質問
信託報酬が一番安い商品なら、必ずよいですか?
まず指数と為替ヘッジなどの条件を揃えます。そのうえで費用・連動状況・継続性・購入条件を比較しましょう。安い費用は重要な材料ですが、将来の成果を保証しません。
基準価額が高い商品は、買う時期が遅すぎますか?
他の商品より基準価額が高いだけでは判断できません。設定時期や分配などが違うからです。商品間の基準価額の水準と、米国株市場全体の割高・割安は別に考えましょう。
円で購入すれば、為替リスクはありませんか?
円で購入できても、ヘッジなしで外貨建て株式を保有する商品では為替の影響を受けます。目論見書の為替ヘッジ方針を確認してください。
同じS&P500商品を複数持つ意味はありますか?
購入する口座や商品の管理上の理由がある場合はあります。ただし、中身がほぼ同じなら投資先の分散は大きく増えません。合計した保有額と配分を確認しましょう。
長期保有すれば、必ず元本を回復しますか?
保証はありません。長期間でも損失が出る可能性があり、資金を使いたい時期と回復時期が一致するとも限りません。支払いに必要な現金を別に確保しておくことが大切です。
毎月いくら積み立てればよいですか?
収支、急な出費への備え、目的によって変わります。商品選びの段階で高い金額に決めず、収入が減っても生活を維持できる範囲から考えてみてください。
購入前の最終チェック
- [ ] 指数の正式名称と、配当・円換算の条件を確認した。
- [ ] 為替ヘッジと、通常型・レバレッジ型などの違いを確認した。
- [ ] 信託報酬以外の費用も確認した。
- [ ] 同じ期間・同じ条件で、指数への連動を比較した。
- [ ] 残高推移・分配方針・繰上償還条件を確認した。
- [ ] NISA対象枠と、積立・換金条件を確認した。
- [ ] 家計と資産全体に合った投資額を決めた。
S&P500投資信託は、米国の大型株へまとめて投資する選択肢です。ただし、名前が似ていても商品の条件は異なり、米国株への集中や為替のリスクもあります。
まず保有したい条件を決め、最新の資料で候補を比較し、自分の生活に合った金額で続けられる計画を立てましょう。
コメント