
※本記事には広告・アフィリエイトリンクが含まれています。制度・サービスの説明は2026年10月27日時点の情報です。
「S&P500って、よく聞くけれど何を表しているの?」
「NISAで投資するなら、全世界株式とどちらを選べばいい?」
S&P500は、米国を代表する大型企業500社で構成される株価指数です。 その動きに連動する投資信託やETFを通じて、米国大型株へまとめて投資できます。
ただし、多数の企業に投資できることと、投資先の国を広く分散できることは別です。S&P500は米国株の指数なので、米国市場の下落や、円で運用する場合の為替変動の影響を受けます。
この記事では、S&P500の仕組み、メリットとリスク、全世界株式との違い、会社員がNISAなどで始めるときの判断基準を解説します。
S&P500とは?米国大型株の動きを示す指数
S&P500は、S&P Dow Jones Indicesが提供する指数です。米国の大型株市場の動きを把握する代表的な指標として使われています。
| 項目 | 基本の内容 |
|---|---|
| 何を表す? | 米国の代表的な大型株の値動き |
| 対象 | 米国の主要企業500社 |
| 各社の比率 | 浮動株調整後の時価総額に基づく |
| 主な投資方法 | 連動する投資信託・ETFなどを購入する |
| 主な注意点 | 株価変動、米国への集中、為替変動、商品の費用 |
「500社」と「組み入れる証券の本数」は、必ずしも同じではありません。一つの企業の複数の株式クラスが対象になる場合などがあるためです。
指数そのものを直接購入するわけではなく、指数への連動を目指す金融商品を購入します。
時価総額が大きい順に、機械的に500社を選ぶだけではない
採用には、企業の規模、流動性、浮動株、利益などの条件があります。構成企業は固定ではなく、指数のルールに沿って入れ替わります。
入れ替えがあることは、将来の損失を防ぐ保証ではありません。採用企業の株価が下がれば、指数にも影響します。
500社に同じ金額ずつ投資する指数ではない
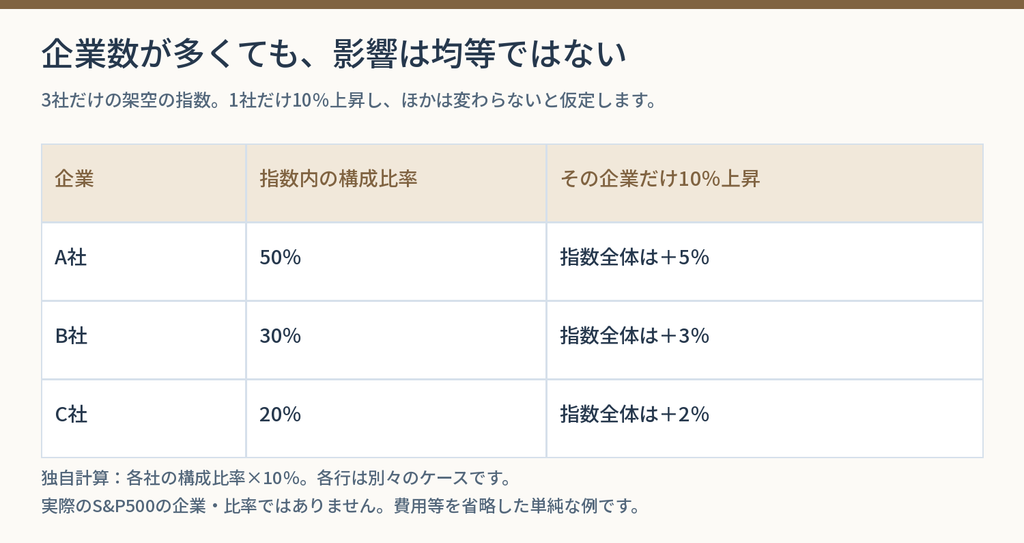
※図の出典・計算条件は画像内と本文に記載。
S&P500は、浮動株調整後の時価総額を基に構成比率が決まります。一般的には、規模の大きい企業ほど指数への影響が大きくなります。
例えば、仮の指数が次の3社で構成されるとします。
| 企業 | 仮の構成比率 |
|---|---|
| A社 | 50% |
| B社 | 30% |
| C社 | 20% |
この場合、A社だけが10%上昇し、ほかの条件が変わらなければ、指数全体への影響はおおむね+5%です。C社だけが10%上昇した場合は、おおむね+2%です。
※指数の仕組みを示す単純な例で、実際のS&P500の企業・比率ではありません。
企業数が多くても、上位企業や特定の業種への比率が高くなる場合があります。 購入前には、ファンドの月次レポートなどで上位銘柄と業種の構成を確認しましょう。
S&P500に投資するメリット
1.米国大型株をまとめて保有できる
各企業の株式を一社ずつ購入する代わりに、S&P500連動の商品を通じて、多数の米国大型企業へ投資できます。
幅広い事業を持つ企業が含まれるため、一つの企業だけに資金を集中させる場合と比べ、企業固有のリスクを分けやすくなります。
ただし、米国株式市場全体が下がると、分散していても損失が出る可能性があります。
2.商品を比較しやすい
同じS&P500への連動を目指す商品同士なら、費用、運用方法、指数との乖離、分配方針などを比較しやすくなります。
ただし、商品名に「S&P500」と書かれていても、為替ヘッジやレバレッジ、連動する指数の種類などが異なる場合があります。名称だけで同じ商品だと判断しないようにしましょう。
3.少額の積立に対応する投資信託がある
金額指定の積立に対応する投資信託なら、毎月の家計に合わせて購入できます。最低購入額は商品や金融機関の条件によります。
積立を自動化すれば、買うたびに相場を判断する手間を減らしやすくなります。忙しい会社員が、仕事と両立しながら長期の資産形成を考える方法の一つです。
4.低い費用で保有できる商品がある
S&P500に連動する商品には、比較的低い信託報酬のものがあります。ただし、同じ指数の商品でも費用は同じではありません。
保有中の信託報酬に加え、購入・換金にかかる費用や、運用報告書で確認できるその他の費用も見ておきましょう。
S&P500のリスク:米国への集中と値下がりを理解する
1.米国株式市場が下がれば、損失が出る可能性がある
S&P500は株式の指数です。景気悪化、企業利益への懸念、金利環境の変化などによって、株価が大きく下がることがあります。
例えば、投資した100万円が30%下落すると、評価額は70万円です。そこから100万円に戻るには、約42.9%の上昇が必要です。
30%が最大の下落幅という意味ではありません。過去の成績が良くても、将来の利益や回復までの期間は保証されません。
2.米国大型株に投資先が集中する
S&P500は、米国以外の株式市場へ広く投資する指数ではありません。また、米国の小型株も広く網羅するものではありません。
採用企業に海外事業があっても、複数国の株式市場へ直接分散して保有することとは異なります。「世界中で事業をしている企業が多いから、全世界株式と同じ」と考えるのは避けましょう。
3.上位企業・業種の影響を強く受ける場合がある
時価総額を基に比率が決まるため、規模の大きな企業や、その企業が属する業種の動きが指数を左右しやすくなることがあります。
「500社あるから、一社の影響は必ず500分の1」という仕組みではありません。上位銘柄や業種の比率は変わるため、最新の資料で確認してください。
4.円での運用には為替の影響がある
為替ヘッジなしの商品では、米国株の値動きに加え、ドル円などの為替変動が円換算の成果に影響します。円で購入できることと、為替リスクがないことは別です。
円高・円安で運用額はどう変わる?
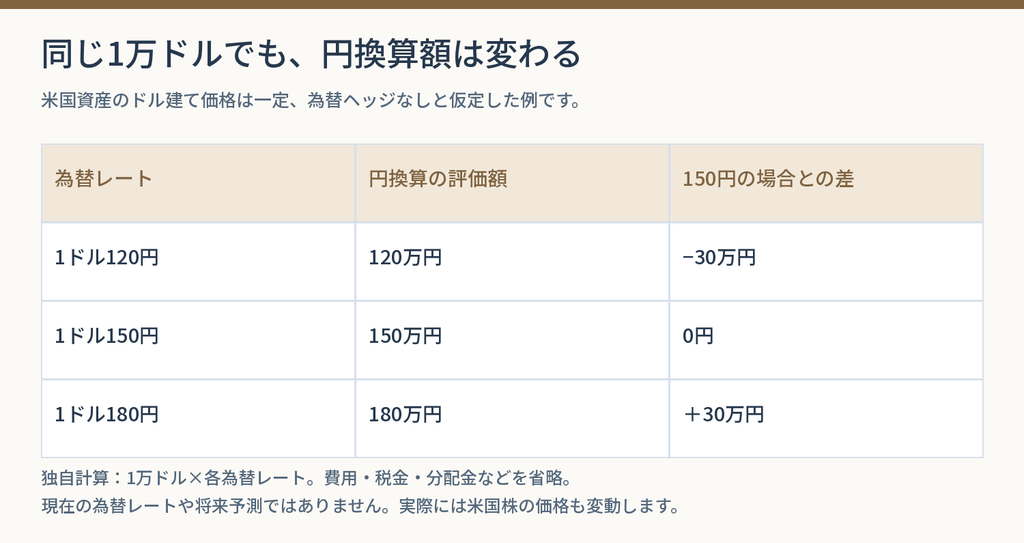
※図の出典・計算条件は画像内と本文に記載。
説明のため、1万ドル相当の米国資産を持っており、米国資産の価格が変わらないと仮定します。
| 為替レート | 円換算の評価額 | 1ドル150円の場合との差 |
|---|---|---|
| 1ドル120円 | 120万円 | −30万円 |
| 1ドル150円 | 150万円 | 0円 |
| 1ドル180円 | 180万円 | +30万円 |
※為替ヘッジなしの単純な例です。費用、税金、分配金などは省略しています。
円高になると円換算額が減り、円安になると増える方向に働きます。実際には米国株の価格も動くため、両方を合わせて考えます。
米国株が10%上がっても、円換算では減ることがある
米国資産が10%上昇し、同時に1ドル150円から135円へ円高になったと仮定します。
1.1 ×(135 ÷ 150)= 0.99
この例では、円換算の評価額は約1%減ります。「米国の指数が上がったのに、自分のファンドは同じように増えていない」という場合、通貨と為替の条件も確認しましょう。
為替ヘッジありの商品もありますが、ヘッジコストがかかる場合があり、為替の影響を完全に取り除けるとは限りません。
S&P500と全世界株式はどう違う?
ここでは、全世界株式の例としてMSCI ACWIを対象とする商品と比べます。他の指数を使う全世界株式商品では、対象範囲などが異なります。
| 比較項目 | S&P500 | 全世界株式(MSCI ACWIの例) |
|---|---|---|
| 主な対象 | 米国の代表的な大型株 | 先進国・新興国の大型・中型株 |
| 国・地域 | 米国 | 複数の国・地域 |
| 米国株の保有 | 米国株を中心に保有 | 米国株を含む |
| 確認するリスク | 米国・上位企業・業種への集中など | 国別・業種別の偏り、各市場のリスクなど |
| 為替 | 為替ヘッジなしなら為替の影響を受ける | 為替ヘッジなしなら為替の影響を受ける |
| 元本保証 | なし | なし |
S&P500は、米国大型株への配分を明確に持ちたい場合に検討する商品です。全世界株式は、米国以外も含めて複数の国へ投資したい場合に検討できます。
将来どちらが高い成果になるかは確定できません。最近の成績だけでなく、投資したい範囲と、受け入れられる偏りを考えて選びましょう。
両方買うと、米国株の比率が上がる場合がある
全世界株式には米国株も含まれます。そのため、S&P500を追加すると、米国への投資比率を高める組み合わせになる場合があります。
仮に全世界株式の米国比率を70%、S&P500を100%とし、両方を半分ずつ持つなら、米国比率は次の計算です。
70% × 50% + 100% × 50% = 85%
※説明用の仮定で、現在の指数や商品の実際の比率ではありません。
両方持つこと自体が間違いではありませんが、商品数が増えた分だけ国の分散が広がるとは限りません。合計した配分を確認してください。
S&P500への投資方法:投資信託とETFを比較する
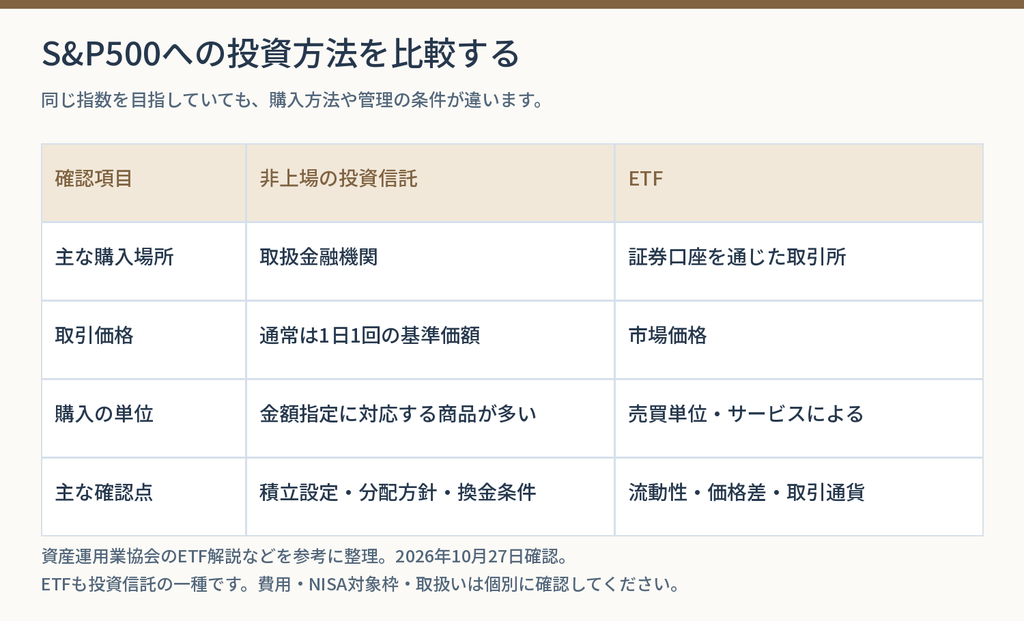
※図の出典・計算条件は画像内と本文に記載。
| 比較項目 | 非上場の投資信託 | ETF |
|---|---|---|
| 購入方法 | 取扱金融機関で購入・積立を申し込む | 取引所で売買する |
| 価格 | 通常、1日1回算出する基準価額を使う | 市場価格で取引する |
| 注文時の価格 | 通常、注文時点では約定価格が未確定 | 成行・指値などで注文する |
| 少額積立 | 金額指定の積立に対応する商品が多い | 売買単位や金融機関のサービスによる |
| 費用 | 購入時手数料、信託報酬など | 売買手数料、信託報酬、売買価格の差など |
| 確認すること | 積立設定、分配方針、換金条件 | 流動性、価格の乖離、分配方針、取引通貨など |
ETFも投資信託の一種です。国内上場ETFと海外上場ETFでも、取引通貨や税金、費用などの条件が異なります。円で取引する国内上場ETFでも、投資先が海外資産なら為替の影響を受ける場合があります。
毎月の金額を決めて自動積立したい方は、非上場の投資信託のサービスを比較すると始め方を整理しやすくなります。取引時間中に売買したい方はETFの仕組みも確認しましょう。
同じS&P500商品でも、確認したいポイントがある
| 確認項目 | 見る内容 |
|---|---|
| 正式なベンチマーク | 配当込みか、円換算かなど |
| 為替ヘッジ | 有無とコスト、運用方針 |
| 費用 | 信託報酬、その他の費用、購入・換金の条件 |
| 運用方法 | マザーファンドや他のファンドを利用するかなど |
| 指数との連動 | 同じ通貨・配当・期間の条件で、どの程度差があるか |
| 分配方針 | 分配金を出すか、ファンド内で運用を続ける方針か |
| 継続性 | 純資産総額の推移、資金流出、繰上償還の条件 |
| 利用する口座 | NISAの対象枠、iDeCoでの取扱いなど |
信託報酬が仮に年0.1%と年0.5%なら、保有額100万円を一定とした年間の費用概算は、約1,000円と約5,000円です。実際は日々変動する信託財産などを基に計算されます。
同じ指数の商品を比較する場合、費用の違いは長期で影響します。ただし、費用の安さだけで、投資先や運用方法が異なる商品を同じものとして比べないようにしましょう。
また、レバレッジ型・インバース型などは、通常のS&P500連動商品とは値動きの仕組みが異なります。長期積立の代わりとして、名称だけで選ばないことが大切です。
NISAでS&P500を買うときの考え方
NISAは、対象商品の売却益や分配金などを非課税にできる制度です。S&P500への連動を目指す商品でも、対象となる投資枠は商品ごとに確認が必要です。
2026年現在、18歳以上が利用するNISAの年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円。併用時は年360万円までです。非課税保有限度額は取得価額で合計1,800万円、そのうち成長投資枠は1,200万円までで、非課税保有期間は無期限です。
非課税枠を埋めることより、家計に合った金額で利用することを優先しましょう。NISAでも元本割れの可能性があり、損失は課税口座との損益通算や繰越控除ができません。
ETFの分配金を受け取る場合などは、国内・海外の課税や受取方法の条件も確認してください。NISAだからすべての税負担がなくなるとは限りません。
投資信託の積立口座は、商品と使いやすさで選ぶ
取扱商品、積立設定、購入時の費用、アプリや残高の見やすさ、問い合わせ窓口を比較しましょう。ポイントだけで商品や投資額を決める必要はありません。
松井証券も比較候補の一つです。取扱商品と積立設定の条件を確認し、購入時の費用と信託報酬などの保有中の費用を分けて比較しましょう。
ETFを検討する場合は、売買条件も比較する
ETFでは、買いたい銘柄の取扱い、売買単位、注文方法、売買手数料などを確認します。市場価格と基準価額に差が生じることや、売買の成立しやすさにも注意が必要です。
DMM株などの株式取引サービスを比較する場合も、買いたいETFを取り扱っているか、NISAで購入できるかを先に確認しましょう。非上場の投資信託の積立とは、注文や管理の方法が異なります。
👉 ETFの取扱い・NISAの株式取引サービスを確認する(広告)
iDeCoでS&P500に投資する場合
iDeCoでも、利用する金融機関のラインアップにS&P500連動商品があれば選べます。NISAで買える商品が、その金融機関のiDeCoでも必ず選べるわけではありません。
iDeCoは掛金の所得控除などがある一方、原則60歳まで引き出せず、加入期間などによって受給開始可能年齢が変わります。勤務先の企業年金などによって加入条件・掛金上限も変わるため、老後まで使わないお金で検討しましょう。
金融機関を比較する場合は、商品の費用と制度の手数料を分けて確認します。運営管理手数料だけでなく、制度共通の手数料や商品の信託報酬なども確認しましょう。
会社員は、いくら・いつまで投資するかを先に決める
S&P500を選ぶ前に、生活費、急な出費、近い将来の支払いに必要なお金を確保します。そのうえで、長期間使わない資金を運用する計画を立てましょう。
| 年代の例 | 確認したい条件 |
|---|---|
| 20代 | 転職・引っ越しなどの現金と、収入の安定性 |
| 30代 | 住宅・教育など予定した支出があるか、休業時などの家計 |
| 40代 | 退職までの期間、教育費・住宅費などが重なる時期 |
| 50代以降 | 年金等の収入、取り崩し開始時期、必要な現金 |
年齢だけで「株式に何%投資する」と決める必要はありません。同じ年代でも、家計と使用時期が違えば配分も変わります。
例えば、毎月3万円を20年間積み立てると、積立元本は720万円です。実際の評価額は運用結果によって増減し、使う直前の下落にも影響されます。
退職が近づいてから不足を急いで埋めようとして、米国株へ過度に集中することは避けたいところです。積立額だけでなく、支出、働く期間、目標額も合わせて調整しましょう。
S&P500でよくある質問
S&P500は必ず儲かりますか?
保証はありません。米国株が下がれば損失が出る可能性があり、円換算では為替も影響します。長期投資でも、購入・売却する時期や費用によって結果が変わります。
S&P500と全世界株式は、どちらが正解ですか?
米国大型株に投資したいか、米国以外も含めて投資したいかで判断します。将来の成績は確定できないため、最近上がった方だけを選ぶのではなく、投資範囲と偏りへの考え方を整理しましょう。
全世界株式とS&P500を両方持ってもいいですか?
組み合わせることはできます。ただし、全世界株式にも米国株が含まれるため、合計すると米国比率が高くなる場合があります。意図した配分になっているか確認してください。
円高になったら、購入を止めるべきですか?
為替だけで判断する必要はありません。円高は保有資産の円換算額を下げる方向に働きますが、円で追加購入する際の条件も変わります。株価も同時に動くため、目的・家計・配分を含めて判断しましょう。
毎月1万円でも始められますか?
金融機関や商品の条件によりますが、少額積立に対応する投資信託があります。月1万円を10年間続けた場合の積立元本は120万円です。目標に届くかは別に計算し、収入に合わせて見直しましょう。
S&P500連動なら、どの商品でも同じですか?
同じではありません。ベンチマークの配当・通貨条件、為替ヘッジ、費用、運用方法、分配方針などが違う場合があります。正式な商品名と最新の目論見書を確認してください。
購入前のチェックリスト
- [ ] 米国大型株に投資する指数だと理解した。
- [ ] 均等配分ではなく、上位企業の影響が大きくなり得ると理解した。
- [ ] 株価と為替の両方で値下がりする可能性を考えた。
- [ ] 全世界株式などを持つ場合、投資先の重複を確認した。
- [ ] 生活費と予定した支出の現金を確保した。
- [ ] 費用、ベンチマーク、為替ヘッジ、分配方針を確認した。
- [ ] NISAなどの対象枠と、無理のない積立額を確認した。
S&P500は、米国の大型企業へまとめて投資するための代表的な指数です。投資信託などを使えば、少額の積立と組み合わせることもできます。
米国への集中、上位企業の比率、為替の影響を理解したうえで、自分の目的と家計に合う投資額を決めてみてください。
コメント