※この記事には広告・アフィリエイトリンクが含まれています。
※情報確認日:2026年10月5日。制度やサービスは公式情報を確認しています。家計・配分・下落率などの金額例は、考え方を説明するための仮定であり、推奨額や将来予測ではありません。
「貯金を増やしたいけれど、NISAも早く始めたほうがいい?」
「毎月5万円残るなら、いくら投資に回していいの?」
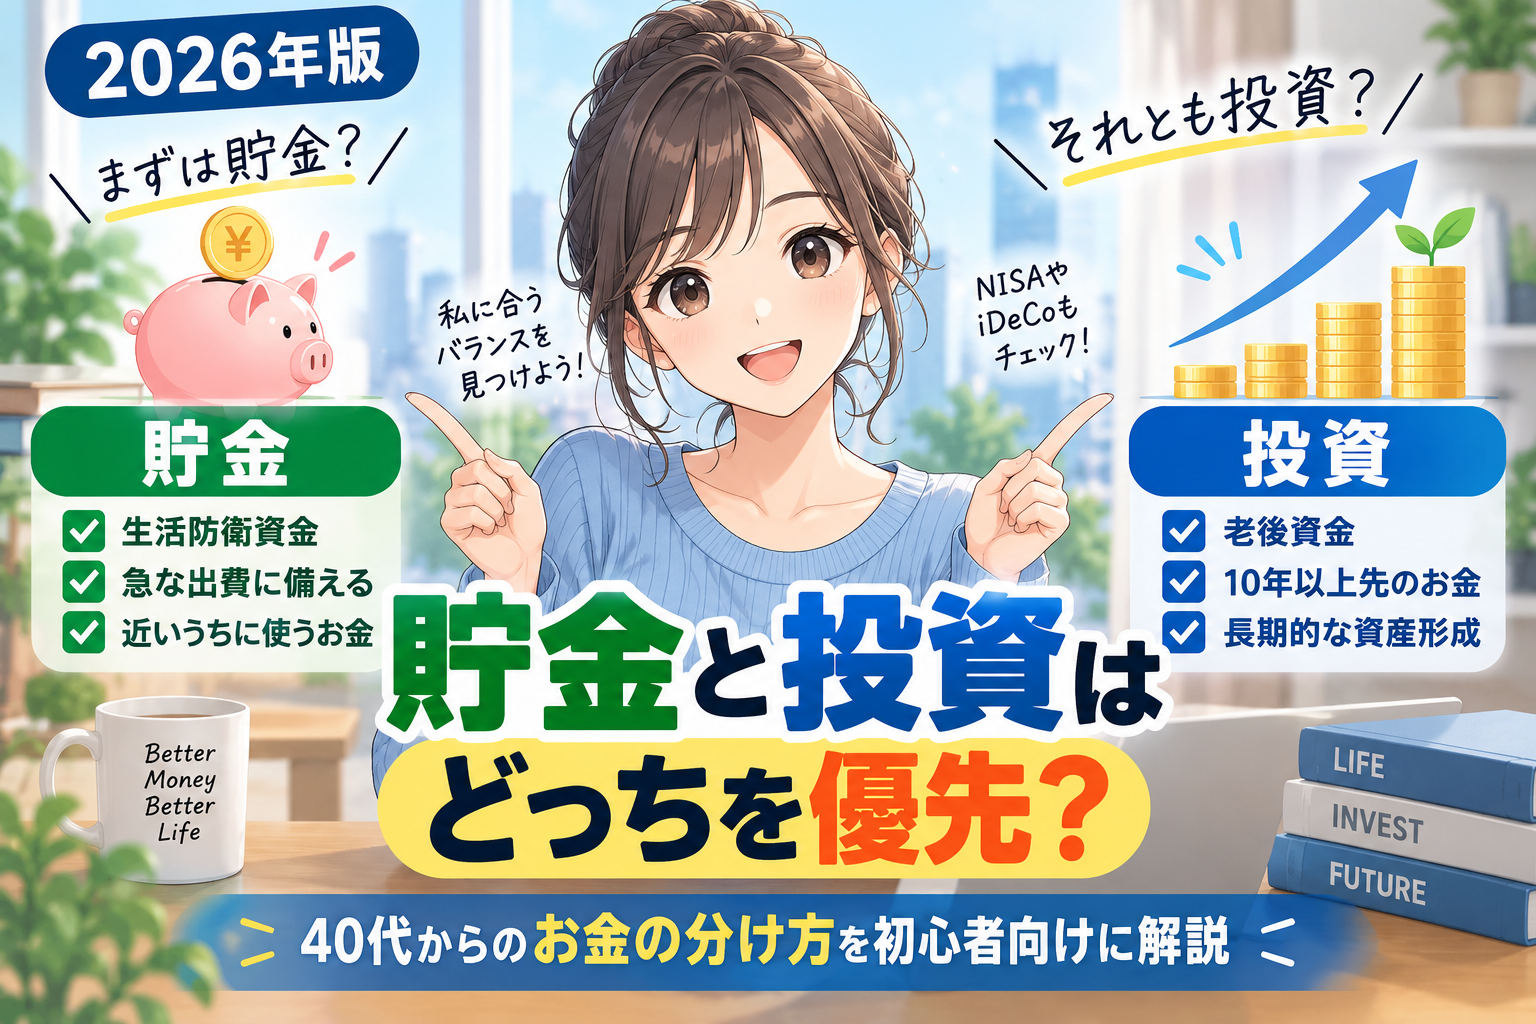
日常の支払い、急な収入減への備え、近いうちに使うお金が不足しているなら、まず貯金を優先しましょう。そのうえで、長期間使わず、値下がりを受け入れられるお金から投資を検討するのが基本です。
「40代なら貯金と投資は半分ずつ」「貯金が100万円あれば投資してよい」と、一律には決められません。生活費、家族、借入、働き方、将来の出費によって、必要な現金は違うからです。
この記事では、自分の家計に合わせて貯金と投資の優先順位を決める方法と、NISA・iDeCoの使い分けを具体例で整理します。
まず確認|今の家計では、貯金と投資のどちらを優先する?
次の表を、自分の状況を整理する入口にしてみましょう。
| 今の状況 | 先に確認したいこと | お金の振り分けの考え方 |
|---|---|---|
| 毎月の家計が赤字 | 支出と収入、返済、年払いの費用 | 新しい投資を増やす前に家計を立て直す |
| 急な出費で預金が尽きそう | 必要な生活費と収入減への備え | 現金の積み増しを優先する |
| 数年以内にまとまった出費がある | 必要額と期限、すでに準備した金額 | その出費のための現金を別に確保する |
| 必要な現金があり、毎月黒字 | お金を使う時期と損失への耐性 | 余裕資金から投資を検討する |
| 老後まで使わないお金がある | 年金・退職金・勤務先の制度、引出し制約 | NISAやiDeCoを目的に合わせて比較する |
借入がある場合は、金利、毎月の返済額、返済期間も家計に入れます。投資の利益は不確実なので、「運用で増やして返済する」前提だけで計画を組まないことも大切です。
まず準備の全体像を確認したい方は、こちらから読んでみてくださいね。
貯金と投資の違い|必要なときに使えるかまで考えよう
この記事の「貯金」は、主に円の普通預金など、日常の支払いや備えに使うお金を指します。外貨預金や仕組預金などは、普通預金と同じ性質ではありません。
| 比較項目 | 円の普通預金など | 株式・投資信託などへの投資 |
|---|---|---|
| 主な役割 | 生活費・予定支出・緊急時の備え | 長期間使わないお金の運用 |
| 値動き | 市場価格による日々の評価損益は通常ない | 商品によって価格が変動する |
| 必要なときの金額 | 円の金額を把握しやすい | 売却時に購入額を下回ることがある |
| 換金・支払い | 口座やサービスの条件による | 売却・受渡し・出金まで時間がかかる場合がある |
| 注意点 | 物価上昇で購買力が低下する場合がある | 元本割れ、手数料、為替などのリスクがある |
預金にも、預金保険制度の保護範囲や金融機関・商品の条件があります。一方、投資は高い収益を期待できる場合があっても、必要なときに希望する金額で売れるとは限りません。
だからこそ、「増える可能性」だけでなく、いつ、いくら必要で、その時点で値下がりしていても困らないかを考えます。
インフレが心配でも、生活費まで投資に回さない
物価が上がると、同じ金額で買える量が減ります。ただし、株式や投資信託が、短期的な物価上昇に合わせて必ず値上がりするわけではありません。
生活費や緊急時の現金を残すことと、長期のお金を運用することは両立できます。すべてのお金に同じ役割を持たせようとしないことが大切です。
40代のお金は、4つの目的に分けると整理しやすい
① 日常の支払いに使うお金
家賃、食費、光熱費、ローン返済、クレジットカードの引き落としなどです。給料日と支払日のずれも踏まえ、引き落とし口座に残します。
口座残高にまだ引き落とされていないカード代が含まれている場合、その分は自由に使えるお金ではありません。
② 収入減や急な出費に備えるお金
病気・けが、失業、転職、家電の故障などに備える、いわゆる生活防衛資金です。
必要額は、毎月の生活費、収入の安定性、扶養家族、働けなくなったときの給付や保険、頼れる支援などで変わります。給付には条件や支給までの時間があるため、「すぐ入るはず」と決めつけないようにしましょう。
③ 使う時期が決まっているお金
車の買い替え、住宅の修繕、引っ越し、教育費などです。時期と金額が決まっている支出は、生活防衛資金と分けて準備します。
「数年以内に必ず必要で、足りないと困るお金」は、値下がりする商品の運用益を前提にしないほうが計画を立てやすくなります。
④ 長期間使わないお金
老後資金など、すぐに使う必要がなく、価格変動を受け入れられるお金です。ここから投資を検討します。
「10年以上使わないから必ず増える」という意味ではありません。期間を長く取っても、商品や相場によって損失が出る可能性はあります。
投資に回せるお金を計算する方法
最初に、今ある預金から確保しておきたいお金を分けます。
投資を検討できる残額=今ある現金・預金-日常の支払い用-生活防衛資金-予定支出の準備金
この式は、家計を整理するための目安です。残った金額をすべて投資する必要はありません。
預金200万円でも、自由に使える金額は人によって違う
仮に、次のような家計を考えます。
| 項目 | 金額 |
|---|---|
| 現金・預金 | 200万円 |
| 日常の支払い用 | 20万円 |
| 生活防衛資金 | 120万円 |
| 近い将来の出費の準備金 | 30万円 |
| 差し引いた残額 | 30万円 |
この例では、200万円すべてが投資用のお金ではありません。残額は30万円ですが、さらに不確定な支出への余裕を残したり、少額から始めたりする方法もあります。
※生活防衛資金120万円は、月20万円の生活費を6か月分確保するという仮定です。6か月分を全員に勧めるものではありません。各欄は用途が重ならないように分けています。
生活防衛資金は、月数を変えて比べてみよう
| 毎月の必要生活費 | 3か月分 | 6か月分 | 12か月分 |
|---|---|---|---|
| 15万円 | 45万円 | 90万円 | 180万円 |
| 20万円 | 60万円 | 120万円 | 240万円 |
| 25万円 | 75万円 | 150万円 | 300万円 |
※比較用の計算例です。全国共通の推奨基準ではありません。
食費や住居費だけでなく、返済、家族への支援、保険料など、収入が減っても必要になる支出を入れて考えます。
転職や独立の予定がある、収入源が一つしかない、家族の支出を支えているなどの場合は、備えを多めに検討する理由になります。
毎月の投資額は「年払いの出費」を引いてから考える
毎月5万円残っていても、年払いの保険、車検、税金、帰省などに年間24万円使うなら、その準備に月2万円必要です。
5万円-(24万円÷12か月)=3万円
この場合、毎月の貯金・投資へ継続的に振り分ける候補は3万円です。すでに準備金がある支出と、これから積み立てる支出を分け、二重に差し引かないようにしてくださいね。
| 家計の確認項目 | 見ること |
|---|---|
| 毎月の手取り収入 | 通常の給料から続けられるか |
| 毎月の支出 | 返済やカード代まで含めているか |
| 年間の支出 | 年払い・季節の出費を月額に直したか |
| 近い将来の出費 | 必要額と準備期限を決めたか |
| 家計の余裕 | 想定外の支出でも預金が不足しないか |
固定費を見直して余裕を作りたい方は、こちらも参考にしてみてください。
👉40代の家計を見直し、貯金や積立に回すお金を作る方法を読む
毎月5万円を振り分けるなら?3つの家計例
以下は、通常の支出と年払いの準備を終えた後、毎月5万円を振り分けられると仮定した例です。配分自体が正解というわけではありません。
| 家計の状況 | 現金の積立 | NISA | iDeCo | 配分を考える理由 |
|---|---|---|---|---|
| 生活防衛資金が不足 | 5万円 | 0円 | 0円 | 必要な現金を先に増やす |
| 緊急時の備えはあるが、予定支出の準備が必要 | 3万円 | 2万円 | 0円 | 出費の準備と長期運用を分ける |
| 必要な現金と予定支出を確保済み | 1万円 | 3万円 | 1万円 | 現金の余裕も残し、老後資金を区分する |
※iDeCoへの加入と掛金額は本人の加入資格・拠出限度額によります。NISA・iDeCoの運用成果は保証されません。
予定支出のためにあと72万円必要で、準備期間が24か月なら、月3万円の積立で元本を準備できます。この場合、残りの2万円を投資に回すか、さらに現金を増やすかを検討します。
最初から投資額を固定するより、「必要な現金を何か月で準備したいか」を決めると、配分の理由がはっきりします。
👉毎月いくら積み立てるか、無理なく続けられる金額の決め方を読む
貯金・NISA・iDeCoの使い分け
NISAとiDeCoは商品名ではなく、資産形成に使う制度です。口座の中で何を選ぶかによって、リスクや費用が変わります。
| 項目 | 貯金・預金 | NISA | iDeCo |
|---|---|---|---|
| 主な使い道 | 生活費・緊急時・予定支出 | 長期間使わないお金の運用 | 老後資金の準備 |
| お金を取り出す | 預金の条件による | 保有商品を売却し、受渡し後に出金する | 原則60歳まで引き出せない。受給条件あり |
| 税制上の特徴 | 預金利息は原則課税 | 対象商品の運用益が非課税 | 掛金の所得控除、運用益非課税など |
| 主な注意点 | 物価上昇、預金保護の範囲 | 元本割れ、商品費用 | 引出し制約、手数料、運用商品のリスク |
NISA|売却できても、生活防衛資金とは分ける
成人向けNISAの年間投資枠は、つみたて投資枠120万円、成長投資枠240万円です。非課税保有限度額は合計1,800万円で、うち成長投資枠は1,200万円まで。非課税保有期間は無期限です。
ただし、この上限は目標額ではありません。毎月の黒字と現金の備えに合わせて、続けられる金額を考えましょう。
NISAの資産は売却できますが、価格が下がっていることや、現金化まで日数がかかることがあります。「必要なら売ればよい」と、緊急時の現金をすべて投資に回すのは避けたいところです。
投資信託を検討するなら、投資対象、分散、信託報酬、為替の影響、NISA対象かを確認します。
NISAで投資信託を積み立てる口座を比較したい方へ
松井証券は、NISA口座の株式取引や投資信託などの取引手数料を0円と案内しています。投資信託の積立を考えている方は、取扱商品や設定方法、サポートを比較する候補になります。
👉NISAで投資信託を積み立てる口座の条件を確認する【PR】
※取引手数料とは別に、投資信託の信託報酬などの商品費用があります。値下がりで損失が出る可能性もあります。最新の取扱商品・費用・条件を公式案内で確認してください。
iDeCo|老後まで使わないと決められるかが大切
iDeCoの掛金は所得控除の対象で、運用益も非課税となります。ただし、所得税・住民税の軽減効果は本人の所得や税率などによって異なります。受取時も控除はありますが、必ず全額非課税になるわけではありません。
また、原則として60歳まで自由に引き出せません。60歳から受け取るには通算加入者等期間の条件があり、期間が足りない場合は受給開始年齢が遅くなります。
近い将来の住宅費や独立資金、生活防衛資金をiDeCoに入れる前に、「老後まで使わなくてよいか」を確認しましょう。加入資格や掛金上限は、勤務先の企業年金などによって異なります。
iDeCoの費用は「運営管理手数料」だけで判断しない
松井証券は、iDeCoの運営管理手数料を0円と案内しています。一方で、国民年金基金連合会などに支払う手数料や、選んだ投資信託の信託報酬などは別です。
👉老後資金に使うiDeCoの取扱商品と手数料を確認する【PR】
※加入資格、掛金上限、受取条件、費用を確認したうえで検討してください。掛金の拠出を止めても、資産を自由に引き出せるようになるわけではありません。運用中の費用も確認しましょう。
投資の割合を決めるときは、下落後の金額を確認しよう
貯金と投資の割合を「年齢だけ」で決めると、実際の生活に合わないことがあります。家計全体で、投資の値下がりがどれくらいの金額になるか確認しましょう。
金融資産300万円のうち、投資部分が30%下落したと仮定すると、次のようになります。
| 現金・預金 | 投資 | 投資部分の評価損 | 下落後の合計 |
|---|---|---|---|
| 200万円 | 100万円 | 30万円 | 270万円 |
| 100万円 | 200万円 | 60万円 | 240万円 |
※預金額が変わらず、投資部分のみ30%下落する仮定です。利息、配当、費用、税金は考慮していません。30%を最大損失とするものではありません。
「60万円減っても長く保有できるか」「そのとき、必要な生活費は現金で払えるか」を考えてみてください。投資額が同じでも、収入や予定支出によって受け止め方は変わります。
また、NISAとiDeCoで同じ株式指数の商品を買っている場合、口座を分けても投資対象は重なります。口座ごとではなく、家計全体の投資額と中身を確認しましょう。
40代から始める、貯金と投資の5ステップ
- 家計を一覧にする。 預金、投資資産、借入、毎月の収支を書き出します。
- 必要な現金を分ける。 日常用、緊急時、予定支出を用途ごとに整理します。
- 不足分の準備期限を決める。 必要額から、毎月の貯金額を計算します。
- 残った黒字で制度と商品を検討する。 NISAとiDeCoの制約、費用、投資対象を確認します。
- 生活が変わったら配分を見直す。 転職、住宅、教育費、介護、収入減などを反映します。
毎月の積立を設定した後も、預金が継続的に減っていないか確認しましょう。貯金を取り崩して投資の積立額を維持しているなら、家計との釣り合いを見直すきっかけになります。
老後の目標から考えたい方は、こちらの記事も参考にしてくださいね。
👉40代からの資産形成と、NISA・iDeCoの活用を詳しく読む
よくある質問
貯金が100万円あれば、投資を始めても大丈夫?
金額だけでは判断できません。月の生活費が15万円か30万円か、近い出費があるかでも、必要な備えは変わります。まず用途を分け、不足する現金がないか確認しましょう。
貯金が少なくても、少額ならNISAを始めていい?
少額で仕組みを学ぶ方法はあります。ただし、支払いや緊急時の備えを削らないことが前提です。貯金を優先し、必要な現金を準備してから始める選択肢もあります。
NISAとiDeCoは、どちらが先?
一律には決められません。途中で使う可能性、所得控除の効果、勤務先の制度、費用などを比べます。どちらも、生活費や予定支出を確保したうえで検討しましょう。
40代からでは、投資を始めるのが遅い?
年齢だけでは決まりません。使う時期までの期間と家計に合わせて考えます。「遅れを取り返すため」と大きなリスクを取るより、毎月続けられる金額と目標を整理しましょう。
投資が下がったら、積立を止めるべき?
相場の下落だけで一律には決められません。生活費や予定支出が不足していないか、選んだ商品の内容や保有理由が変わっていないかを確認します。家計の余裕が減った場合は、積立額を見直す理由になります。
貯金だけでは、老後資金を準備できない?
目標額、準備期間、毎月の積立額、年金や退職金によります。投資しなければ必ず不足するとは限りません。まず運用益を含めない元本で、いくら準備できるか計算しましょう。
まとめ|必要な現金を確保してから、長期のお金を運用しよう
貯金と投資の優先順位は、同年代の割合ではなく、自分の生活とお金を使う時期から決めます。
- 日常の支払いに使うお金は、すぐ使える形で残す。
- 収入減や急な出費に備える現金を準備する。
- 使う時期が決まっているお金は、別に積み立てる。
- 長期間使わず、値下がりを受け入れられるお金から投資を検討する。
まずは、預金残高から確保しておきたい金額を引き、毎月の黒字から年払いの準備を差し引いてみてください。
その数字が分かれば、「今は貯金を増やす」「毎月の一部をNISAに回す」「老後用にiDeCoを比較する」と、次の行動を具体的に決めやすくなります。今の生活を守りながら、無理なく続けられる形を作っていきましょう。
コメント