※この記事には広告・アフィリエイトリンク(PR)が含まれています。
「NISAで投資信託を買いたいけれど、似た名前の商品が多くて選べない」
「人気ランキングの上位なら、そのまま買っても大丈夫?」
40代になると、老後の準備に加えて、教育費や住宅費、親のサポートなど、これから使うお金も気になりますよね。投資を始めたいと思っても、商品を選ぶ前に立ち止まってしまうのは自然なことです。
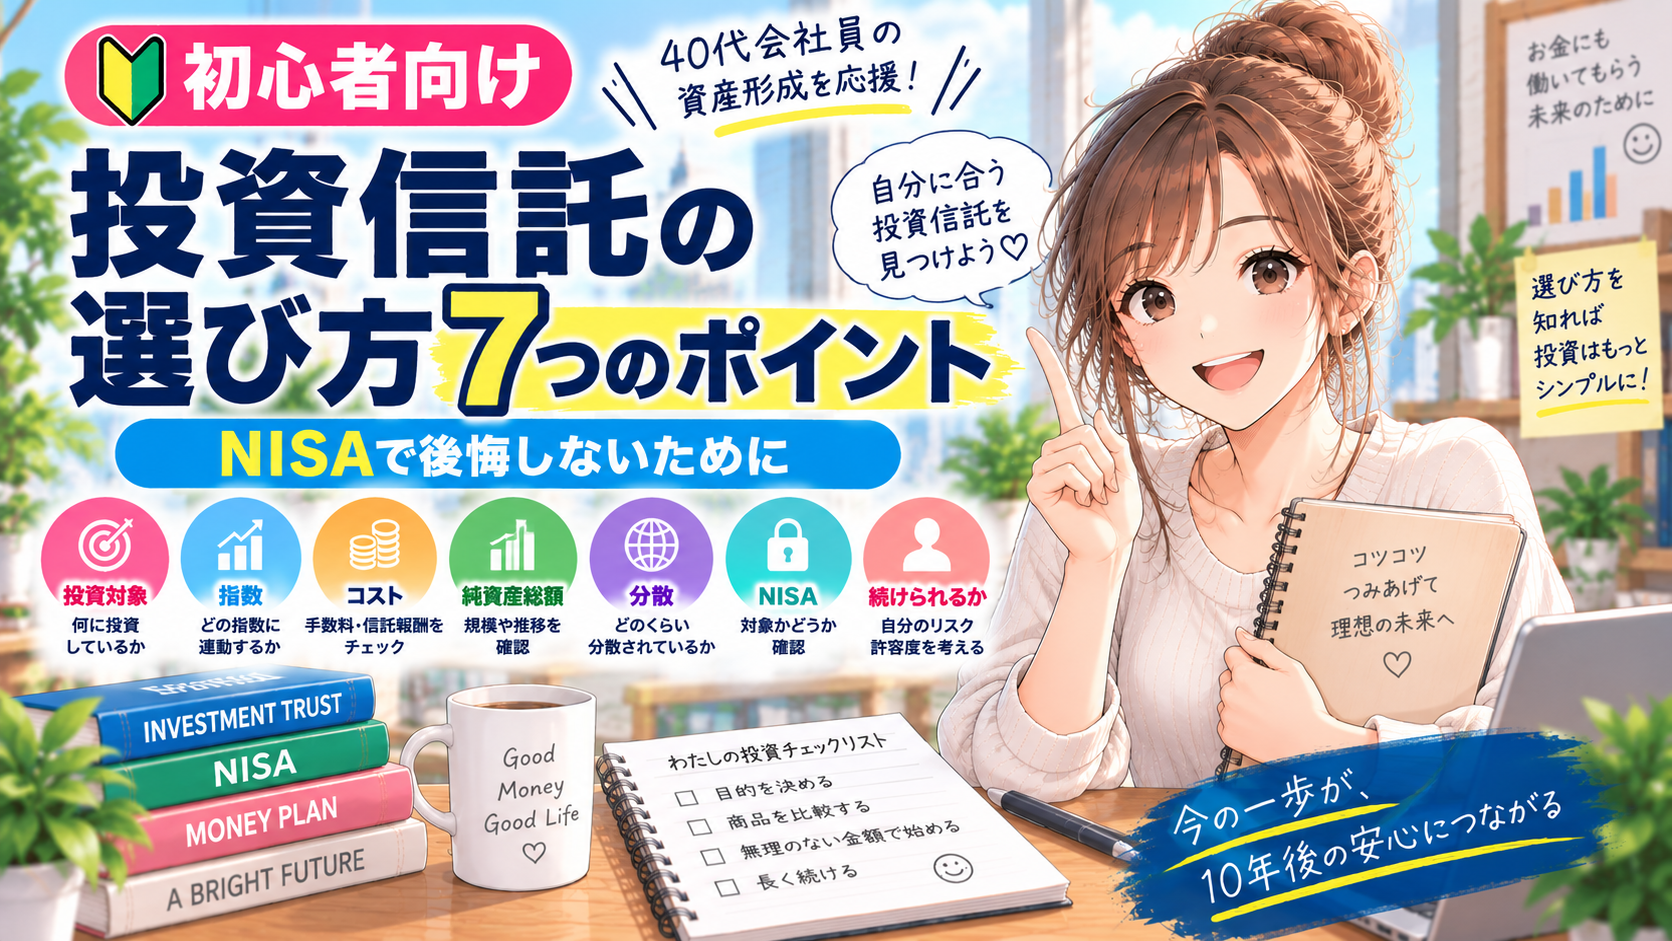
投資信託を選ぶときは、投資先・運用方針・コスト・運用規模・分散・NISA対象・続けやすさの7つを順番に確認すると、比較しやすくなります。
大切なのは、最近いちばん上がった商品を探すことよりも、自分のお金の使い道に合う商品を選ぶこと。この記事では、確認する資料や比較の具体例も含めて、順を追って整理します。
※制度・公式情報の確認日:2026年10月6日。手数料や対象商品は変更される場合があります。購入前に最新の公式資料を確認してください。投資信託は元本が保証されておらず、損失が生じる可能性があります。
- 商品を選ぶ前に「いつ使うお金か」を決めよう
- 投資信託を選ぶ7つのポイント一覧
- ① 投資先を確認する|「何に投資するか」が値動きを左右する
- ② 運用方針と指数を確認する|同じ土俵で比べよう
- ③ コストを確認する|信託報酬だけで決めない
- ④ 純資産総額と運用の継続条件を確認する
- ⑤ 分散を確認する|本数より「中身」の重なりを見る
- ⑥ NISA対象かを確認する|対象商品でも元本保証ではない
- ⑦ 続けやすさを確認する|積立額と分配方針まで決めよう
- 候補を比較するときは、この3つの資料を開こう
- 初心者が避けたい4つの選び方
- 購入前のチェックリスト
- 証券口座は、買いたい商品と積立の使いやすさで選ぼう
- よくある質問
- まずは投資先を決めて、候補を2〜3本比べてみよう
- 参考にした公式情報
商品を選ぶ前に「いつ使うお金か」を決めよう
まず、投資に回そうとしているお金を、使う時期で分けてみましょう。
| お金の使い道 | 選ぶ前に考えたいこと |
|---|---|
| 毎月の生活費・急な出費への備え | 必要なときに使える現金を確保する |
| 数年以内に払う予定の教育費・住宅関連費 | 値下がりすると支払いに困る部分は、預貯金などで確保する |
| 当面使う予定のない老後資金など | 運用期間と許容できる損失を踏まえて、投資信託を検討する |
たとえば、同じ100万円でも「来年の学費」と「20年後の生活費」では、取れるリスクが違います。生活防衛資金の必要額も、扶養家族、収入の安定性、保険、住宅ローンなどで変わります。
長く運用できるお金でも、必ず利益が出るわけではありません。また、投資信託は売却を申し込んですぐに現金が受け取れるとは限りません。換金代金の受取日や、申込不可日も商品ごとに確認しましょう。
投資できる金額と使う時期が決まってから、商品を選ぶ。 この順番なら、途中で生活費のために売らざるを得なくなるリスクを抑えやすくなります。
投資信託を選ぶ7つのポイント一覧
| ポイント | 確認すること | 主に見る資料 |
|---|---|---|
| ① 投資先 | 株式・債券などの資産、国や地域 | 交付目論見書・月次レポート |
| ② 運用方針 | 指数への連動を目指すか、独自の判断で運用するか | 交付目論見書 |
| ③ コスト | 購入時・保有中・換金時に何がかかるか | 交付目論見書・運用報告書・販売会社の画面 |
| ④ 運用規模 | 純資産総額の推移、信託期間、繰上償還の条件 | 月次レポート・交付目論見書 |
| ⑤ 分散 | 国・業種・銘柄の偏り、手持ちの商品との重複 | 月次レポート・自分の保有一覧 |
| ⑥ NISA対象 | どの枠で購入できるか、利用する証券会社で扱っているか | 金融庁等の対象商品情報・証券会社 |
| ⑦ 続けやすさ | 積立額、値下がりへの備え、分配方針 | 家計表・商品資料・積立設定画面 |
最初から数十本を比べる必要はありません。投資先を決めて候補を2〜3本に絞り、同じ項目で比較してみましょう。
① 投資先を確認する|「何に投資するか」が値動きを左右する
投資信託は、投資家から集めたお金をまとめて運用する商品です。ただし、すべての商品が同じように値動きするわけではありません。
| 主なタイプ | 投資対象 | 確認したい点 |
|---|---|---|
| 国内株式型 | 日本企業の株式 | 日本市場や特定業種への偏り |
| 米国株式型 | 米国企業の株式 | 米国市場への集中、為替の影響 |
| 全世界株式型 | 複数の国・地域の株式 | 日本や新興国の有無、国別の比率 |
| 債券型 | 国債・社債など | 金利変動、発行体の信用、為替の影響 |
| バランス型 | 株式・債券・REITなど | 組入資産の比率、配分を変える方針の有無 |
「債券だから元本保証」「バランス型だから値下がりしない」とは考えないようにしましょう。債券にも価格変動があり、バランス型でも株式やREITの比率によって値動きは変わります。
外国資産に投資する商品では、円で買えることと、為替の影響を受けないことは別です。為替ヘッジなしの外国株式型は、株価だけでなく円相場によっても円換算の評価額が動きます。
為替ヘッジありの商品も、為替リスクを完全に消せるわけではなく、ヘッジに伴うコストなどがあります。商品名だけで判断せず、目論見書の「主要投資対象」「投資リスク」を確認しましょう。
② 運用方針と指数を確認する|同じ土俵で比べよう
運用方針は、大きくインデックス型とアクティブ型に分かれます。
| 運用方針 | 目指す運用 | 選ぶときの着眼点 |
|---|---|---|
| インデックス型 | 特定の指数に連動する投資成果を目指す | 対象指数、コスト、指数との乖離 |
| アクティブ型 | 運用者の判断で銘柄や配分を選ぶ | 運用方針、比較指標、費用に見合う成果やリスク |
アクティブ型なら必ず指数を上回るわけではなく、インデックス型でも指数と完全に同じ成績になるわけではありません。
インデックス型を比較するなら、まず対象指数をそろえると違いが見えやすくなります。たとえば、MSCI ACWIは先進国と新興国の株式を対象にする一方、MSCI Worldは先進国の株式を対象にしています。「世界」という名前だけで同じ範囲だと思わないことが大切です。
商品によっては日本を除いた指数や、小型株を含む指数などを使います。指数の正式名称まで確認するようにしましょう。
運用実績を見るときは、比較期間や基準日、通貨、分配金を含むかどうかもそろえます。円換算の成績と米ドル建ての指数、分配金を含む成績と含まない成績を、そのまま比べると判断を誤りやすくなります。
最近1年の成績だけでなく、確認できる範囲で複数の期間を見て、下落した時期の動きも確認してください。過去の好成績は、これからの収益を保証するものではありません。
③ コストを確認する|信託報酬だけで決めない
コストは運用成果に影響するため、購入前に確認したい項目です。ただし、投資先やリスクが違う商品を、費用の安さだけで比べるのは避けましょう。
| コスト | 確認する内容 |
|---|---|
| 購入時手数料 | 買うときの費用。同じ商品でも販売会社や条件で異なる場合がある |
| 信託報酬 | 保有中に継続してかかる運用管理費用。税込の年率で比較する |
| その他の費用 | 売買委託手数料、監査費用など。運用報告書でも確認する |
| 信託財産留保額など | 換金時などに差し引かれる金額の有無。適用条件も確認する |
信託財産留保額は、販売会社が受け取る手数料とは性格が異なり、ファンド内に残されるお金です。ない商品もあります。
信託報酬の差は、金額に直してみる
単純化して、1年間の平均保有額が100万円だったと仮定します。
| 仮の信託報酬率 | 年間費用の概算 |
|---|---|
| 年0.1% | 約1,000円 |
| 年0.5% | 約5,000円 |
この条件では、差は約4,000円です。これは費用感をつかむための概算で、実際の保有額は日々変動し、その他の費用も別にあります。将来の運用成績の予測ではありません。
信託報酬などはファンドの資産から差し引かれ、基準価額に反映されます。公表されている基準価額ベースの成績から、同じ費用をもう一度差し引かないようにしましょう。
運用報告書で、実際に発生した費用も見る
目論見書の信託報酬は、費用のすべてではありません。運用報告書の費用明細や、記載がある場合は総経費率も確認します。
ただし、総経費率にも含まれない費用があるため、「総経費率=あらゆる費用の合計」とは限りません。比較する期間と各資料の注記をそろえることが大切です。
他の投資信託に投資する商品では、投資先の費用も確認します。ポイント還元などの特典より先に、商品自体の継続費用を見ておきたいですね。
④ 純資産総額と運用の継続条件を確認する
純資産総額は、その投資信託が運用している資産から負債を引いた金額です。ファンドの規模を知る手がかりになります。
見るときは、現在の金額だけでなく、数か月〜数年の推移も確認しましょう。
ただし、純資産総額は資金の流入・流出だけでなく、組み入れた資産の値上がり・値下がりによっても変わります。増えた理由をすべて「人気が出たから」と決めつけないことが大切です。
確認したいのは、次のような点です。
- 規模が急に縮小していないか。縮小した場合、価格下落や資金流出などの背景は何か。
- 信託期間が無期限か、終了予定日があるか。
- 目論見書に、繰上償還の条件がどう書かれているか。
- 運用方針や費用の変更について、運用会社からお知らせが出ていないか。
繰上償還とは、予定より早くファンドの運用が終了することです。「純資産が○億円以上なら絶対に安心」という共通の基準はありません。大きいファンドでも価格は下落しますし、新しいファンドは規模が小さくても、その後成長する場合があります。
規模は、投資先・費用・運用方針と組み合わせて判断する材料にしましょう。
⑤ 分散を確認する|本数より「中身」の重なりを見る
分散を考えるときは、何本持っているかだけでなく、国・業種・銘柄がどれくらい重なっているかを確認します。
全世界株式と米国株式を1本ずつ持っていても、それぞれが完全に別の投資先になるわけではありません。全世界株式にも米国企業が含まれるため、米国への比率が高まる組み合わせになることがあります。
全世界株式と米国株式を半分ずつ買うとどうなる?
仕組みを説明するために、次の架空の比率で考えます。
- 全世界株式ファンド:米国株式70%、その他の国の株式30%。
- 米国株式ファンド:米国株式100%。
- この2本を、保有金額で半分ずつ持つ。
この場合、全体の米国株式比率は、
50%×70%+50%×100%=85%
となります。実際の比率は商品や時期で変わりますが、2本に増やすことが、必ずしも地域の分散を広げるとは限らないと分かります。
米国の比率を高めたいという意図があるなら、一つの選択肢です。一方、世界に広く分散したつもりなら、考えていた配分と違わないか確認しましょう。
また、株式を多くの国に分散しても、世界的な株価下落の影響を受けることがあります。値下がりが心配なら、ファンドの本数だけでなく、家計全体で現金と投資をどう配分するかも考える必要があります。
勤務先の持株会や企業型DCなども含めて、保有資産を一覧にすると偏りを見つけやすくなります。
⑥ NISA対象かを確認する|対象商品でも元本保証ではない
NISAは、対象商品の運用益などが非課税になる制度です。2026年10月6日時点では、つみたて投資枠と成長投資枠を併用できます。
| 枠 | 年間投資枠 | 投資信託を選ぶ際の確認点 |
|---|---|---|
| つみたて投資枠 | 120万円 | 長期・積立・分散投資に適した一定の投資信託等が対象 |
| 成長投資枠 | 240万円 | 投資信託も対象だが、毎月分配型など対象外の商品がある |
非課税保有限度額は合計1,800万円で、そのうち成長投資枠は1,200万円まで。非課税保有期間は無期限です。これらは制度上の上限であり、使い切る必要がある金額ではありません。
同じ投資信託が両方の枠で購入できる場合もあります。枠が2つあるからといって、必ず違う商品を買う必要はありません。
購入前には、次の2段階で確認しましょう。
- 金融庁などの公式情報で、希望する枠の対象商品か確認する。
- 利用する証券会社で、その商品を取り扱っているか、希望する枠で購入・積立できるか確認する。
NISA対象であることは、利益や元本が保証されているという意味ではありません。 制度への適合と、自分の目的への適合は、それぞれ確認してください。
公式の対象商品情報は、金融庁「NISAの対象商品」で確認できます。
⑦ 続けやすさを確認する|積立額と分配方針まで決めよう
自分に合う商品でも、積立額が家計に対して大きすぎると続けにくくなります。
毎月の黒字額から、年払いの保険料、税金、旅行、家電の買い替えなどへの積立も差し引いて、投資に回せる金額を考えましょう。ボーナスが減っても維持できるか、教育費が増える時期でも無理がないかを確認します。
値下がりを「割合」と「金額」で考える
たとえば、株式型の投資信託を200万円保有していて、評価額が30%下がったと仮定すると、評価額は140万円、減少額は60万円です。
これは下落時の家計への影響を考えるための例で、今後の予測ではありません。下落が30%で止まるという意味でもありません。
この状態でも予定していた支払いを済ませられるか、慌てて売らずにいられるか、考えてみてください。不安が大きければ、投資額や株式への配分を小さくすることも選択肢です。
積立を続けること自体を目的にせず、家計が変わったときには金額を調整しましょう。
分配金の多さを、儲けの多さと考えない
分配金は、ファンドの資産から支払われます。その分、基準価額は下がるため、受け取った金額だけでは運用の良し悪しを判断できません。
長期の資産形成が目的なら、分配を抑えてファンド内で運用を続ける方針かどうかも確認したい項目です。「分配実績がない」ことと「今後も絶対に分配しない」ことは違うので、目論見書の収益分配方針を見てください。
分配金を受け取るか再投資するかという設定と、ファンドがそもそも分配するかどうかという運用方針も、分けて確認しましょう。
候補を比較するときは、この3つの資料を開こう
商品ページの紹介文だけでなく、運用会社の最新資料を見て比較します。
| 資料 | 主に確認する項目 | 使う場面 |
|---|---|---|
| 交付目論見書 | 投資方針、リスク、費用、分配方針、換金、信託期間など | 購入前に商品の条件を確認する |
| 月次レポート | 最近の運用状況、資産・国・業種の比率、主な組入銘柄など | 現在の中身を把握する。掲載項目は商品によって異なる |
| 運用報告書 | 対象期間の運用経過、費用、運用成果など | 実際の運用結果や費用を振り返る |
月次レポートの掲載項目だけでは足りない場合、運用報告書の全体版や請求目論見書なども確認します。資料の作成日・対象期間もチェックしましょう。
比較メモの記入例
次は、実在の商品を推奨するものではなく、比較の順番を示すための架空の例です。
| 項目 | 候補A | 候補B | 候補C |
|---|---|---|---|
| 投資先・指数 | 全世界株式・指数X | 全世界株式・指数X | 米国株式・指数Y |
| 為替ヘッジ | なし | なし | なし |
| 信託報酬(税込・仮定) | 年0.10% | 年0.15% | 年0.08% |
| その他の費用 | 最新報告書で確認 | 最新報告書で確認 | 最新報告書で確認 |
| 純資産・運用期間 | 推移と終了条件を確認 | 推移と終了条件を確認 | 推移と終了条件を確認 |
| 分配方針 | 目論見書で確認 | 目論見書で確認 | 目論見書で確認 |
| NISA・取扱い | 希望する枠と証券会社で確認 | 希望する枠と証券会社で確認 | 希望する枠と証券会社で確認 |
AとBは同じ指数なので、費用や運用状況の比較に進みやすい組み合わせです。Cは信託報酬が最も低いものの、投資先が違います。
世界への分散が目的なのに、安さだけでCを選ぶと目的が変わってしまいます。先に投資先を決め、その条件に合う候補の中で比較すると、判断しやすくなります。
初心者が避けたい4つの選び方
1.ランキング1位だから買う
ランキングは候補を知るきっかけになりますが、順位の基準や集計期間はさまざまです。販売額、保有者数、短期の値上がりなど、何の順位なのか確認しましょう。
2.基準価額が低いから割安だと考える
違う投資信託同士の基準価額を比べて、安いほうが割安とは判断できません。設定時期や分配の履歴などが異なるためです。
3.値上がりしたテーマを次々と追加する
話題のテーマ型ファンドを増やすと、同じ業種や企業が重複することがあります。追加前に、今の保有資産に何を補うのか説明できるか考えましょう。
4.少し安い商品が出るたびに乗り換える
費用は大切ですが、わずかな差だけで売買を繰り返す前に、保有額に対してどれくらいの差になるか計算しましょう。売却や買い直しに伴う条件、NISA枠への影響、課税口座なら税金も確認する必要があります。
購入前のチェックリスト
- いつ・何のために使うお金か決めた。
- 生活費、急な出費、近い将来の支払いを別に確保した。
- 投資先と指数、為替ヘッジの有無を説明できる。
- 購入時・保有中・換金時の費用を確認した。
- 純資産総額の推移、信託期間、繰上償還の条件を見た。
- 手持ちの商品と投資先が重なりすぎていないか確認した。
- 希望するNISA枠の対象で、証券会社に取扱いがあると確認した。
- 積立額、分配方針、換金代金の受取日を確認した。
- 大きく下落しても、家計に必要なお金を確保できる。
まだ答えられない項目があれば、資料を確認してから購入して大丈夫です。
証券口座は、買いたい商品と積立の使いやすさで選ぼう
投資方針が決まったら、希望する商品の取扱い、NISAでの購入可否、積立の設定方法、画面の見やすさ、問い合わせ方法などを比較します。
松井証券も、NISAで投資信託を始める際の候補の一つです。公式案内ではNISAの売買手数料は無料とされていますが、投資信託自体の信託報酬などは別途かかります。「取引手数料無料」と「保有コストもゼロ」を混同しないようにしましょう。
希望する商品の取扱いや最新条件を確認したい方は、公式案内をご覧ください。
口座開設や購入を急ぐ必要はありません。先に比較メモを作っておくと、口座の画面で迷いにくくなります。
よくある質問
投資信託は何本持てばいいですか?
本数に一律の正解はありません。広く分散された商品を1本持つ方法もありますし、異なる資産を組み合わせる方法もあります。本数より、家計全体の資産配分と中身の重複を確認しましょう。
全世界株式なら安心ですか?
複数の国や企業に分散できますが、株式市場全体の下落によって大きく値下がりすることがあります。元本保証ではなく、使う時期や投資額によって合うかどうかが変わります。
信託報酬が最も低い商品を選べばいいですか?
投資先や運用方針が自分に合っていることを先に確認します。そのうえで、同じ条件の候補を、信託報酬だけでなくその他の費用や運用状況も含めて比較しましょう。
40代から始めても遅くありませんか?
年齢だけで判断する必要はありません。退職や教育費の支払いなど、お金を使う時期までの期間と、家計の余裕が重要です。短期間で取り戻そうとリスクを大きくするより、無理のない金額から検討しましょう。
買ったあとは毎日チェックする必要がありますか?
毎日の値動きだけで売買を判断する必要はありません。たとえば半年〜1年ごとの家計点検に合わせて、配分や積立額を確認する方法があります。これは点検の一例であり、決まった義務ではありません。運用方針や費用の変更、償還のお知らせ、家計の大きな変化があったときは、別途確認しましょう。
まずは投資先を決めて、候補を2〜3本比べてみよう
投資信託選びは、すべての商品から一番を探す作業ではありません。自分のお金の使い道を決めて、その条件に合う商品を比較する作業です。
今日できることは、次の3つです。
- 使う時期と投資に回せる金額を書き出す。
- 投資先を決め、候補を2〜3本に絞る。
- 最新の目論見書と運用資料を開き、7つのポイントを比較する。
最初から大きな金額を動かさなくても大丈夫です。商品の中身と家計の両方を確認しながら、自分が続けられる方法を選んでいきましょう。
コメント