※本記事には広告・アフィリエイトリンクが含まれています。制度・サービスの説明は2026年10月26日時点の情報です。
「NISAを始めたいけれど、投資信託がよく分からない」
「株式とは何が違うの?どこを見て選べばいい?」
投資信託は、多くの投資家のお金をまとめ、決められた方針に沿って株式や債券などを運用する金融商品です。 商品によっては、少額でも多くの企業や国に分散して投資できます。
ただし、投資信託という名前だけで安全性や値動きが決まるわけではありません。投資先、費用、運用方針が違えば、結果も変わります。
NISAは制度、投資信託はその口座などで購入する商品です。まずは「どこに投資するか」「どんな費用がかかるか」「いつ使うお金か」を分けて確認していきましょう。
この記事では、投資信託の基本から基準価額、手数料、分配金、NISA・iDeCoとの関係まで、会社員が購入前に知っておきたいことを具体例で解説します。
投資信託とは?「複数の資産をまとめて運用する商品」
個人で世界中の企業の株式を少しずつ購入しようとすると、資金や管理の手間がかかります。投資信託は、集めた資金で運用する仕組みによって、多くの投資先をまとめて保有しやすくしています。
例えば、世界の株式に投資するファンドなら、一つの商品を通じて複数の国・地域の企業に投資できます。日本株に投資するもの、債券に投資するもの、株式と債券を組み合わせるものなどもあります。
ただし、投資信託の中には特定の国や業種に集中する商品もあります。一つの投資信託を買えば、必ず十分に分散できるわけではありません。
投資信託・個別株・ETFはどう違う?
| 比較項目 | 一般的な非上場の投資信託 | 個別株 | ETF |
|---|---|---|---|
| 商品の特徴 | 運用方針に沿って資金をまとめて運用する | 特定の企業の株式を保有する | 取引所に上場している投資信託 |
| 投資先の選び方 | 商品の投資対象・運用方針を選ぶ | 企業を自分で選ぶ | 商品の投資対象・運用方針を選ぶ |
| 取引価格 | 通常、1日1回算出する基準価額を使う | 取引時間中に変動する市場価格 | 取引時間中に変動する市場価格 |
| 積立のしやすさ | 金額指定の積立に対応する商品が多い | 金融機関のサービスなどによる | 金融機関のサービスなどによる |
| 分散の程度 | 商品の中身による | 複数銘柄を組み合わせて管理する | 商品の中身による |
| 元本保証 | なし | なし | なし |
ETFも投資信託の一種です。この記事では、主に証券会社や銀行で購入する、非上場の投資信託を説明します。
投資信託は、誰が販売・運用・管理している?
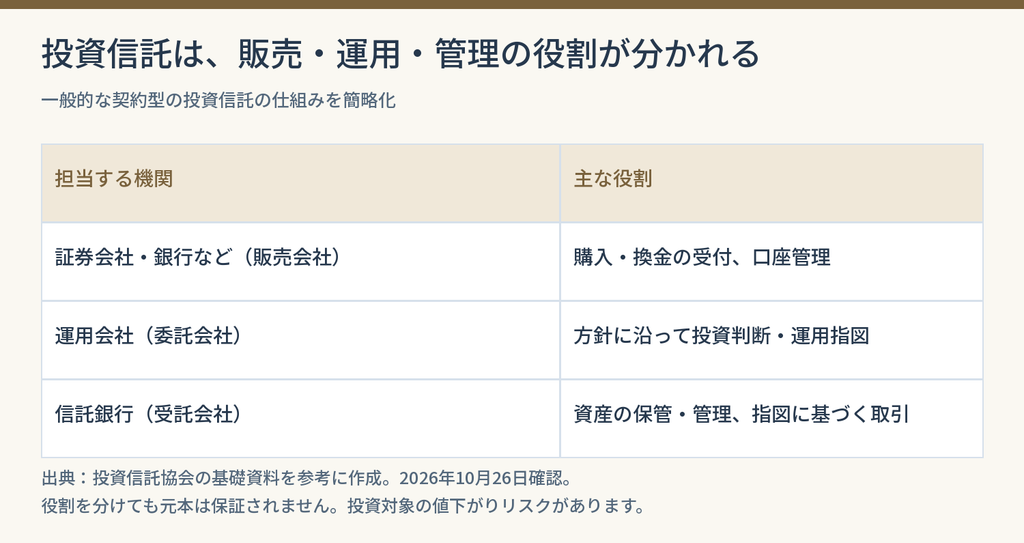
※図は仕組みを説明するために作成。計算例の条件・出典は図と本文に記載。
国内の一般的な投資信託では、次のように役割が分かれています。
| 役割 | 担当する機関 | 主な仕事 |
|---|---|---|
| 販売 | 証券会社・銀行など | 購入や換金の受付、口座管理など |
| 運用 | 運用会社 | 運用方針に沿って投資判断を行う |
| 資産の保管・管理 | 信託銀行 | 運用資産を保管・管理し、運用会社の指図に従って取引する |
購入した証券会社が、すべての投資判断を行うわけではありません。販売窓口と運用会社を分けて見ると、商品の説明を理解しやすくなります。
信託財産は、信託銀行自身の財産と分けて管理されます。この仕組みは、関係する会社の経営破綻から運用資産を切り離すためのものです。
分別管理は、値下がりによる損失を補償する仕組みではありません。 運用資産の価格が下がれば、投資家の保有額も減る可能性があります。
基準価額とは?投資信託の値段を表す数字
投資信託を調べると「基準価額1万2,000円」などの表示が出てきます。
基準価額は、投資信託の資産から負債などを差し引いた純資産を、保有口数で割って求める値段です。一般的には1万口あたりで表示されますが、商品の表示単位を確認してください。
3万円で買うと、何口になる?
基準価額が1万口あたり1万2,000円で、購入に充てる金額が3万円の場合です。
3万円 ÷ 1万2,000円 × 1万口 = 2万5,000口
その後、保有口数が変わらず、分配金もないと仮定すると、評価額は次のようになります。
| その後の基準価額 | 2万5,000口の評価額 | 購入額との差 |
|---|---|---|
| 1万4,400円 | 3万6,000円 | +6,000円 |
| 1万2,000円 | 3万円 | 0円 |
| 9,600円 | 2万4,000円 | −6,000円 |
※説明用の数字です。購入時・換金時の費用や税金は省略しています。基準価額に反映済みの保有中の費用を、さらに二重に差し引く必要はありません。
購入ボタンを押したときに表示されている基準価額で、必ず買えるわけではありません。商品ごとに申込締切、約定日、適用される基準価額が決まっており、通常は注文時点で約定価格が確定していません。
基準価額が安い商品は「割安」なの?
基準価額5,000円の商品が、2万円の商品よりお得とは限りません。設定からの期間、過去の運用結果、分配金の支払いなどによって水準が変わるためです。
基準価額の数字だけを異なる商品同士で比べず、投資対象、リスク、費用、分配金を含めた運用実績を確認しましょう。
投資信託にはどんな種類がある?
投資対象による違い
| 種類 | 主な投資先 | 確認したいこと |
|---|---|---|
| 国内株式型 | 日本企業の株式 | 業種や企業の偏り、株価変動 |
| 米国株式型 | 米国企業の株式 | 米国への集中、為替変動 |
| 全世界株式型 | 複数の国・地域の株式 | 対象国、国別比率、為替変動 |
| 債券型 | 国債・社債など | 金利変動、信用リスク、為替変動 |
| REIT型 | 不動産投資信託など | 不動産市況、金利、地域や用途の偏り |
| バランス型 | 株式・債券などの組合せ | 資産配分、配分の調整方法、費用 |
債券型やバランス型でも元本保証はありません。バランス型も、株式の比率などによって値動きが違います。
「全世界」という名前でも、すべての国・企業に均等に投資するわけではありません。指数や運用方針によって対象範囲と比率が変わります。
インデックス型とアクティブ型の違い
| 比較項目 | インデックス型 | アクティブ型 |
|---|---|---|
| 運用の考え方 | 指定した指数への連動を目指す | 銘柄選定などで、指数を上回る成果や独自の目標を目指す |
| 確認する点 | 連動する指数、指数との乖離、コスト | 投資方針、運用体制、目標に対する実績、コスト |
| 費用の傾向 | 比較的低い商品が多い | 比較的高い商品もある |
| 注意点 | 指数が下がれば値下がりし得る | 高い費用や専門家の判断が、良い結果を保証するわけではない |
インデックス型も、費用や運用上の事情によって指数と完全に同じ成績になるとは限りません。アクティブ型も、必ずインデックス型に勝てるわけではありません。
運用方法と投資対象は別の分類です。「インデックス型の全世界株式」「アクティブ型の国内株式」など、両方を合わせて見ると商品の特徴が分かります。
投資信託のメリット:少額・分散・積立を組み合わせやすい
1.家計に合わせて少額から購入できる
最低購入額は金融機関や商品によって異なりますが、少額で購入・積立できるサービスがあります。大きな金額を一度に用意しなくても、家計の黒字から始めやすい点が特徴です。
例えば、月1万円を10年間積み立てた場合、入金した元本は120万円です。月3万円なら360万円になります。実際の評価額は運用結果によって増減します。
2.多数の投資先を一つの商品で保有できる
幅広く分散する商品なら、特定の企業だけに集中するリスクを抑えやすくなります。ただし、世界の株式を保有していても、株式市場全体の下落による影響は受けます。
複数の商品を買う場合は、商品数より中身を確認しましょう。同じ指数に連動するファンドを3本買っても、投資先がほぼ同じなら分散の範囲は大きく広がりません。
3.積立を自動化しやすい
毎月一定額を購入する設定なら、買うたびに判断する手間を減らせます。一定額の積立では、基準価額が低いときは多くの口数、高いときは少ない口数を購入します。
例えば、毎回1万円を積み立てる場合、1万口あたりの基準価額が1万円なら1万口、5,000円なら2万口、2万円なら5,000口です。
ただし、積立でも利益は保証されません。一括投資より必ず有利になるわけでもなく、使う直前に値下がりする可能性もあります。
4.個別企業を一社ずつ選ぶ負担を減らせる
投資信託では、個別の売買を運用方針に沿って運用会社が行います。仕事の合間に多数の企業を追う時間が取りにくい方にも、管理しやすい選択肢になります。
それでも、投資先やコストを理解する必要はあります。運用を任せることと、商品を理解しなくてよいことは別です。
投資信託のリスク:元本保証はなく、費用もかかる
| 主なリスク | 内容 | 購入前に見ること |
|---|---|---|
| 価格変動リスク | 株式・債券などの価格が変わる | どの資産に、どの割合で投資するか |
| 為替変動リスク | 外貨建て資産の円換算額が変わる | 外国資産の割合、為替ヘッジの有無 |
| 信用リスク | 発行体の財務悪化や債務不履行など | 債券の発行体、格付け、集中度など |
| 流動性リスク | 市場の混乱などで売買しにくくなる | 投資先の市場、換金条件 |
外国資産に投資する商品は、円で購入していても為替の影響を受ける場合があります。
例えば、外貨建て資産の価格が変わらなくても、1ドル150円から120円へ円高になれば、円換算額は20%減ります。為替ヘッジなしの単純な例で、実際は資産価格や費用なども影響します。
為替ヘッジを行う商品もありますが、影響を完全になくせるとは限らず、ヘッジコストも確認が必要です。
値下がりを金額で想像する
投資額100万円が20%下落すると、評価額は80万円です。元の100万円に戻るには、80万円から25%上昇する必要があります。
20%が下落の上限という意味ではありません。損失が出ても生活費や予定した支出を払えるか、資金を使う時期を延ばせるかまで考えて投資額を決めましょう。
手数料は、購入時だけでなく保有中も確認する
| 費用 | 主なタイミング | 内容 |
|---|---|---|
| 購入時手数料 | 購入するとき | 販売会社などに支払う費用。無料の商品・販売会社もある |
| 信託報酬 | 保有している間 | 運用・管理の費用。信託財産から日々差し引かれる |
| その他の費用 | 運用中など | 監査、組入資産の売買などに伴う費用 |
| 信託財産留保額 | 換金時など | 信託財産に残すお金。設定がない商品もある |
購入時手数料が無料でも、保有中の費用まで無料になるわけではありません。信託財産留保額は、販売会社が受け取る手数料とは性質が異なります。
信託報酬の差は、どれくらい?
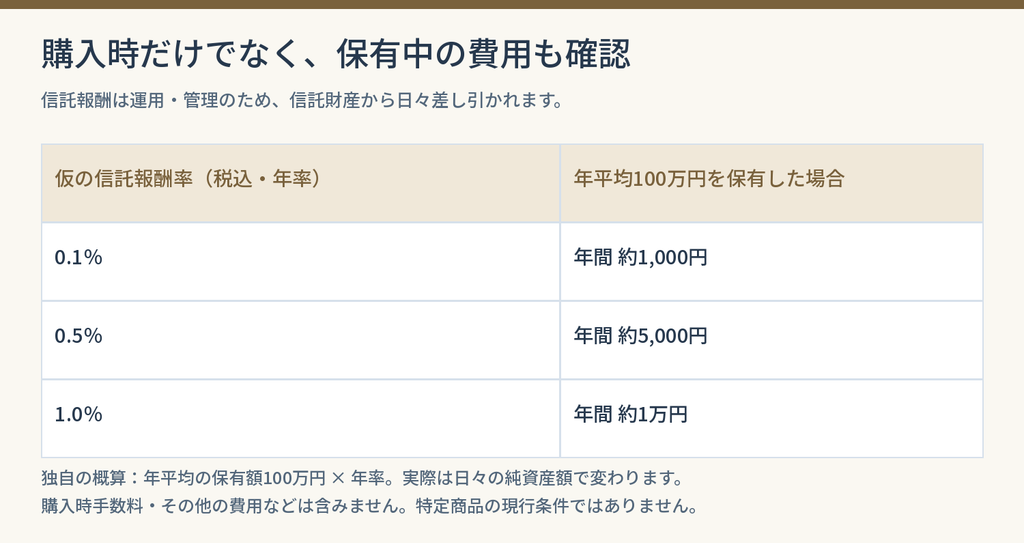
※図は仕組みを説明するために作成。計算例の条件・出典は図と本文に記載。
保有額が100万円で一定と仮定した場合の、年額の概算です。
| 仮の信託報酬率(税込・年率) | 年間費用の概算 |
|---|---|
| 0.1% | 約1,000円 |
| 0.5% | 約5,000円 |
| 1.0% | 約1万円 |
実際の費用は、日々変動する信託財産の額などに応じて計算されます。この表は特定商品の費用ではなく、比較のための例です。
信託報酬などは基準価額に反映されます。すでに費用を控除した運用実績から、同じ費用をもう一度引いて比べないようにしましょう。
同じ投資対象や運用方針の商品を比較する際、費用は大切な判断材料です。ただし、安さだけで異なる投資先の商品を選ぶと、想定していないリスクを取ることがあります。目論見書に加え、運用報告書で実際にかかった費用も確認してください。
分配金が多ければ、利益が多いとは限らない
投資信託には、決算時に分配金を出す商品があります。分配金は投資信託の資産から支払われるため、他の条件が同じなら、その分だけ基準価額が下がります。
分配金を受け取っても、資産全体が増えるとは限らない
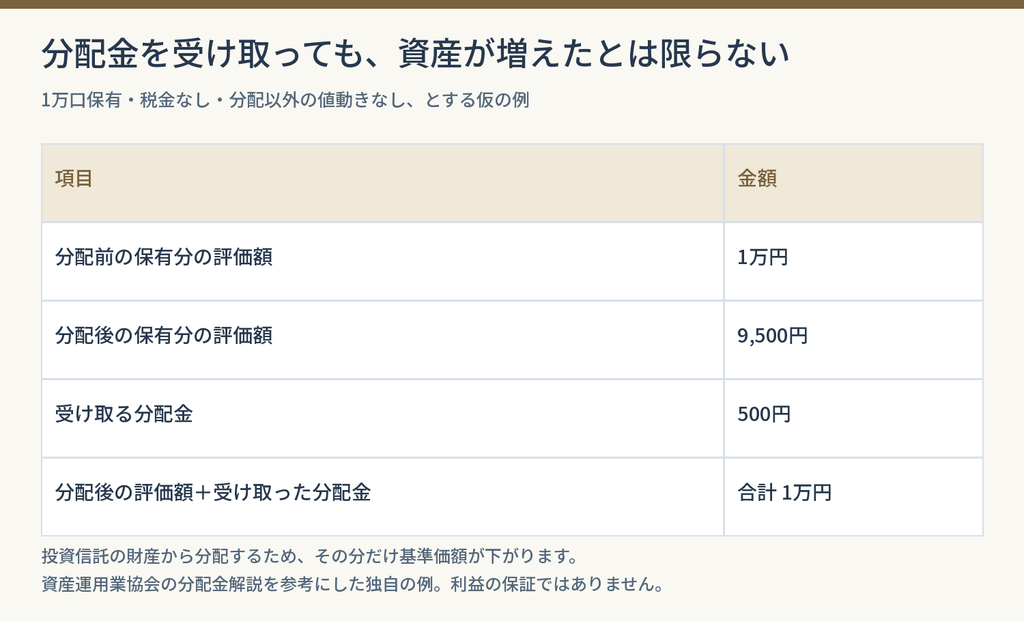
※図は仕組みを説明するために作成。計算例の条件・出典は図と本文に記載。
1万口保有していて、分配前の基準価額が1万円、1万口あたりの分配金が500円と仮定します。市場の値動きなどを無視すると、分配後は次の状態です。
| 項目 | 金額 |
|---|---|
| 分配後の保有分の評価額 | 9,500円 |
| 受け取る分配金 | 500円 |
| 合計 | 1万円 |
※税金などを省略した説明用の例です。
受け取った500円だけを見て「利益が500円増えた」と判断すると、保有分の減少を見落とします。評価額の増減と、受け取った分配金を合わせて確認することが大切です。
普通分配金と元本払戻金の違い
| 種類 | 個人投資家にとっての扱い |
|---|---|
| 普通分配金 | 個別元本を上回る部分から支払われる分配金。課税口座では原則課税対象 |
| 元本払戻金(特別分配金) | 元本の一部払戻しに相当する部分。非課税だが利益とは異なる |
どちらに当たるかは、分配後の基準価額と投資家ごとの個別元本との関係で決まり、同じ商品でも人によって異なることがあります。
長期で資産を育てる目的なら、分配を抑えてファンド内で運用を続ける方針も比較対象になります。「分配金が出ないと利益がない」という意味ではありません。
また、ファンド内で収益を運用に回すことと、一度受け取った分配金で商品を買い直す「分配金再投資」は別です。NISAで分配金を再投資する場合、再投資が新たな購入として投資枠を使うことや、金融機関ごとの扱いを確認しましょう。
投資信託とNISAの関係:商品と制度を分けて考える
投資信託は金融商品、NISAは対象商品の利益などを非課税にできる制度です。同じ投資信託でも、NISA口座で買うか、特定口座などで買うかによって税金の扱いが変わります。
現行NISAでは、つみたて投資枠は年120万円、成長投資枠は年240万円です。併用時の年間上限は360万円、非課税保有限度額は取得価額で合計1,800万円、そのうち成長投資枠は1,200万円までです。非課税保有期間は無期限です。
すべての投資信託が、どちらの枠でも購入できるわけではありません。つみたて投資枠は長期の積立・分散投資に適した一定の商品が対象で、成長投資枠にも除外される商品があります。
利益10万円なら、税金はどう違う?
一般的な公募株式投資信託を売却し、課税対象の利益が10万円だった場合の例です。他の損益や控除、外国での課税などは考慮していません。
| 購入した口座 | 国内の税金 | 利益の手取り |
|---|---|---|
| 課税口座 | 原則20.315%、2万315円 | 7万9,685円 |
| NISA口座 | 対象の売却益は非課税 | 10万円 |
NISAは税制上のメリットがある一方、値下がりを防ぐ制度ではありません。NISAで生じた損失は、課税口座の利益との損益通算や、翌年以降への繰越控除ができません。
また、非課税の元本払戻金は、課税口座でも非課税なので、NISAを使うことで新たに同じ税メリットが生まれるわけではありません。
iDeCoでも投資信託を選べる?
iDeCoでは、利用する金融機関のラインアップから運用商品を選びます。投資信託のほか、定期預金などを用意している場合もあります。
掛金の所得控除などがありますが、原則60歳まで引き出せず、加入期間などによって受給開始可能年齢が変わります。老後まで使わないお金で検討する制度です。
会社員は、勤務先の企業型DCや確定給付企業年金などによって加入条件・掛金上限が変わります。2026年12月には制度改正が予定されているため、申込時点の条件を公式情報で確認しましょう。
NISAで販売される投資信託が、その金融機関のiDeCoでも必ず選べるわけではありません。商品名が似ていても、費用や運用方針を確認してください。
老後資金向けの金融機関を比較するなら、取扱商品の費用やサポートも確認してみてください。松井証券のiDeCoは運営管理手数料が無料ですが、制度共通の手数料や投資信託の信託報酬などは別にかかります。
年代にかかわらず、購入前に確認したい7つのこと
| 確認項目 | 自分に問いかけること |
|---|---|
| 1.目的 | 何のためのお金を運用するのか |
| 2.使う時期 | 値下がり時に使用時期を延ばせるか |
| 3.投資対象 | 株式・債券などの資産と国・地域を説明できるか |
| 4.分散 | 特定の企業・国・業種に偏りすぎていないか |
| 5.費用 | 信託報酬以外の費用も把握しているか |
| 6.運用方針 | 指数・分配方針・信託期間などを確認したか |
| 7.口座・購入条件 | NISAの対象か、積立や換金の条件はどうか |
資料は、次の役割に分けて読みましょう。
- 交付目論見書: 投資対象、運用方針、リスク、費用、申込・換金条件を確認する。
- 月次レポート: 最近の投資先、資産配分、運用状況などを確認する。
- 運用報告書: 一定期間の運用結果や費用などを確認する。
純資産総額が大きい商品でも元本保証ではありません。少額のファンドは、資金流出や繰上償還の条件も見ておきたいところですが、純資産総額だけで良し悪しを決めないようにしましょう。
年代で変わるのは、家計と使うまでの時間
| 年代の例 | 家計や目的の確認ポイント |
|---|---|
| 20代 | 転職・引っ越しなど近い将来に必要なお金を確保する |
| 30代 | 住宅や教育など予定した支出がある場合、長期資金と分ける |
| 40代 | 退職までの期間と、複数の支出が重なる時期を確認する |
| 50代以降 | 年金などの収入見込みと、取り崩し始める時期を整理する |
同じ年齢でも条件は異なります。若くても数年後に使うお金は投資に回しにくく、退職が近くても長期間使わない資金を運用できる場合があります。
商品選びだけでなく、家計全体から考えたい方はこちらも参考にしてください。
投資信託の始め方:家計から口座・商品・積立へ
1.生活費と急な出費への備えを残す
生活防衛資金や近いうちに使うお金を確保し、家計の黒字から投資額を決めます。ボーナスが減っても続けられる金額にすると、生活の変化に対応しやすくなります。
2.買いたい商品を扱う金融機関を比較する
証券会社や銀行によって、商品のラインアップや購入時手数料、積立の方法などが異なります。
| 比較すること | 見るポイント |
|---|---|
| 取扱商品 | 比較したい商品を購入できるか |
| 費用 | 同じ商品でも購入時の条件に違いがないか |
| 積立設定 | 金額、引落方法、変更・停止のしやすさ |
| NISA | 使いたい投資枠に対応するか |
| 操作・サポート | 残高や明細を確認しやすいか、困ったときに相談できるか |
ポイント還元だけで判断せず、買いたい商品と長く使える管理のしやすさを先に確認しましょう。
松井証券も比較候補の一つです。公式サイトでは投資信託の購入時手数料を無料と案内しています。ただし、商品の信託報酬など保有中のコストは別にかかります。
👉 少額積立・NISAに使う口座のサービスを確認する(広告)
3.資料を読んで購入・積立を設定する
商品が決まったら、最新の目論見書と取扱条件を確認し、口座の種類、購入金額、積立日、分配金の扱いなどを設定します。
NISAで購入するつもりでも、課税口座を選択していないか、注文前に確認しましょう。設定後も、入金不足などで積立が止まっていないか確認します。
4.換金の条件も、買う前に確認する
売却を申し込んだら、その場で現金を受け取れるとは限りません。申込から約定・受渡しまで日数がかかり、海外市場の休場日などで注文を受け付けない日もあります。
市場の混乱などで換金が制限される場合もあります。必要な支出の直前まで、使うお金をすべて投資信託で持たないようにしましょう。
投資信託でよくある質問
銀行で買う投資信託は、安全な預金と同じですか?
違います。銀行が販売していても、投資信託は元本保証の預金ではありません。投資信託は預金保険の対象でもないため、販売する場所だけで安全性を判断しないようにしましょう。
一つの商品だけでも分散できますか?
投資対象によります。多くの企業や国に投資する商品もあれば、一つのテーマに集中する商品もあります。一つの全世界株式ファンドで株式の国・企業を分散できても、預貯金や債券などを含めた家計全体の配分は別に考えます。
毎日、基準価額をチェックする必要はありますか?
長期積立では、毎日の確認が必須というわけではありません。積立が実行されているか、家計や使用時期が変わっていないか、運用方針や費用に変更がないかを定期的に確認しましょう。
分配金が出ない商品では、どうやって利益を受け取りますか?
基準価額が上がった場合は、売却によって利益を確定できます。分配金が出ない商品でも基準価額は増減します。価格が下がれば損失が出る可能性もあります。
値下がりしたら、積立額を増やした方がいいですか?
必ず増やす必要はありません。まず家計、生活防衛資金、使用時期を確認します。値下がりしたことだけを理由に、必要なお金まで追加投資することは避けましょう。
売却するときは、全部売る必要がありますか?
商品や金融機関の条件によって、金額指定・口数指定で一部を売却できる場合があります。生活費への取り崩しを考える場合も、最低換金額や受渡日を先に確認してください。
購入前のチェックリスト
- [ ] 投資の目的と、お金を使う時期を決めた。
- [ ] 生活費・急な出費・予定した支出のお金を分けた。
- [ ] 投資対象と、国・地域・資産の配分を確認した。
- [ ] 値下がりを金額で想像し、家計への影響を確認した。
- [ ] 購入時・保有中・換金時の費用を確認した。
- [ ] 分配金の方針と、信託期間を確認した。
- [ ] NISAなどの口座区分と対象商品を確認した。
- [ ] 積立・売却・現金化の条件を確認した。
投資信託は、少額から複数の投資先を保有し、積立を続ける仕組みを作りやすい金融商品です。一方で、元本保証はなく、商品ごとにリスクとコストが異なります。
まず家計と目的を整理し、投資先、費用、分配方針を理解してから、自分が続けられる金額を設定してみてください。
コメント