※本記事には広告・アフィリエイトリンクが含まれます。
※情報確認日:2026年10月26日。本記事は18歳以上の成人向けNISAを解説します。金額例・運用利回りは説明用の仮定です。
「NISAって、何がお得なの?」「毎月いくらから始めたらいい?」
NISAは、対象の株式や投資信託などで得た利益にかかる日本の税金を、一定の範囲で非課税にできる制度です。
ただし、NISAは元本を保証する制度ではありません。まず生活に必要なお金を残し、長く使わない資金で、無理のない金額から考えていきましょう。
この記事では、2つの投資枠、売却後の枠の扱い、月3万円の積立試算、始める前の確認事項まで、順番に整理します。
NISAとは?「利益への税金」が優遇される仕組み
NISAは「少額投資非課税制度」のこと。NISAという金融商品を買うのではなく、NISA口座の中で、自分が選んだ対象商品に投資します。
一般的な課税口座で上場株式などの売却益が出ると、原則20.315%の税金がかかります。NISA口座で購入した対象商品の売却益は非課税です。
例えば、手数料などを除き、売却益が10万円出た場合は次のようになります。
| 口座 | 売却益への税金 | 税引後の利益 |
|---|---|---|
| 一般的な課税口座 | 2万315円 | 7万9,685円 |
| NISA口座 | 0円 | 10万円 |
※税率20.315%で単純計算した参考例。損益通算などは考慮していません。
利益が出たとき、その利益を手元に残しやすいのがメリットです。一方、100万円で買った商品を80万円で売れば、NISAでも20万円の損失になります。
また、投資した金額そのものが所得控除になるわけではありません。 給与から毎月3万円を投資しても、その3万円分だけ年末調整で所得が減る制度ではない点は押さえておきましょう。nta.go.jp
つみたて投資枠と成長投資枠はどう違う?
NISAには2つの投資枠があり、併用できます。片方だけでも利用できます。
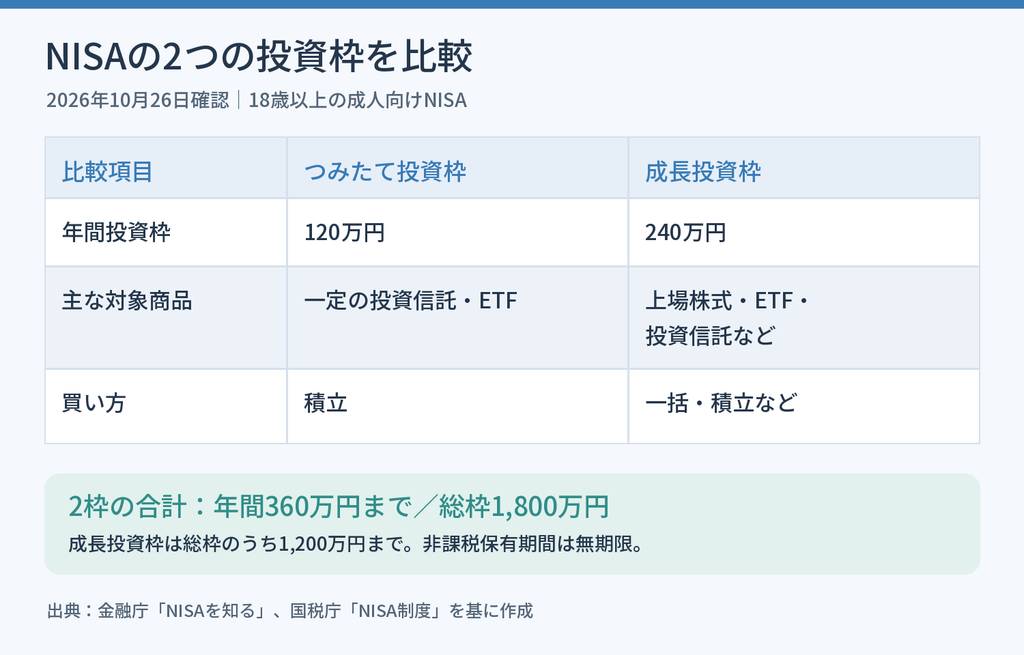
出典:金融庁「NISAを知る」、国税庁「NISA制度」を基に作成。2026年10月26日確認。fsa.go.jp
少額の積立を考えるなら「つみたて投資枠」
年間120万円まで、長期の積立・分散投資に適した一定の投資信託・ETFを積立で購入できます。
毎月3万円なら年間36万円なので、年間枠の範囲内です。枠を全部使う必要はなく、家計に合わせて金額を決められます。
投資信託は、集めたお金をまとめて運用する商品です。投資先の国・地域、株式や債券の割合、費用によって、値動きや特徴が変わります。対象商品に選ばれていても、誰にでも合うとは限りません。
👉 投資信託の選び方7つのポイント|NISAで比較したい項目
個別株やETFも考えるなら「成長投資枠」
年間240万円まで、対象の上場株式・ETF・投資信託などを購入できます。投資信託の積立にも使えるので、「成長株だけを買う枠」ではありません。
一方、整理・監理銘柄や毎月分配型の投資信託など、対象外の商品もあります。希望の商品がどの枠で買えるか、金融機関の案内で確認しましょう。
個別株を選ぶ場合は、企業の事業・業績・財務を確認します。投資先を1社に集中させると、その会社の不調が資産全体に響きやすくなります。
総枠1,800万円は「買った金額」で管理する
年間の投資枠とは別に、非課税保有限度額は合計1,800万円です。そのうち、成長投資枠で保有できるのは1,200万円まで。つみたて投資枠だけで1,800万円を使うこともできます。
この総枠は、評価額ではなく**取得金額(買った金額)**で管理されます。100万円で買った商品が150万円に値上がりしても、総枠の使用額は100万円です。
売却すると、取得金額の分を翌年以降に再利用できる
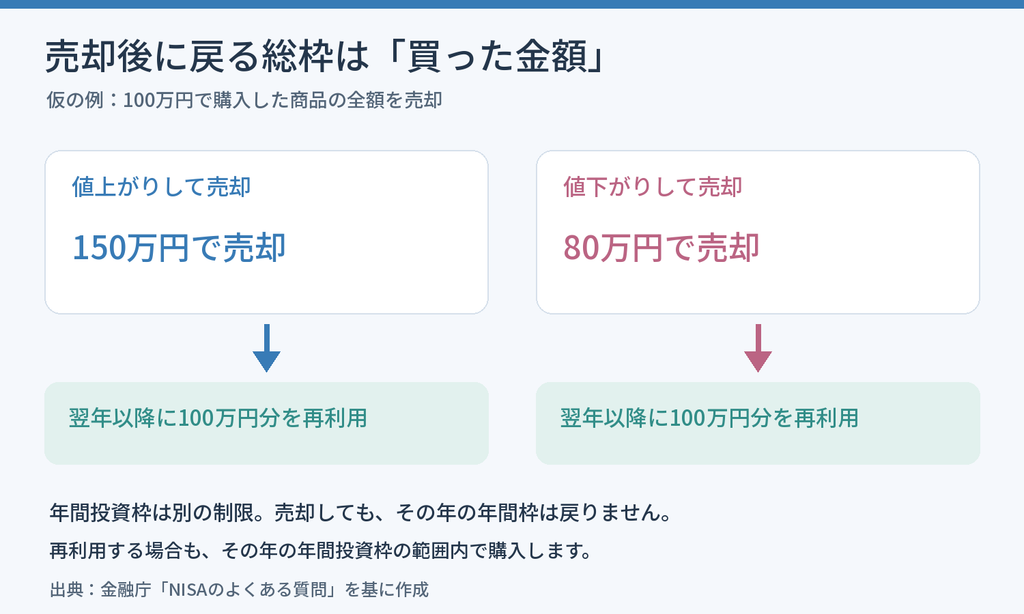
出典:金融庁「NISAのよくある質問」を基に作成。図は100万円で購入した商品を全額売却する仮の例です。
100万円で買った商品を150万円で売っても、80万円で売っても、翌年以降に再利用できる総枠は100万円分です。fsa.go.jp
ただし、次の3点は別に考えましょう。
- 売却しても、その年に使った年間投資枠は戻りません。
- 総枠を再利用する年も、年間の上限内で買い付けます。
- 使わなかった年間投資枠を、翌年の年間枠に上乗せすることはできません。
総枠が戻る仕組みは、年間360万円を超えて投資できる仕組みではありません。 売買を繰り返して年間枠を増やせる、と誤解しないようにしたいですね。fsa.go.jp
NISAで毎月3万円を積み立てたらどうなる?
月3万円なら、自分が積み立てる元本は5年で180万円、10年で360万円、20年で720万円です。
ここに、仮に一定の利回りで運用できた場合の結果を並べてみましょう。
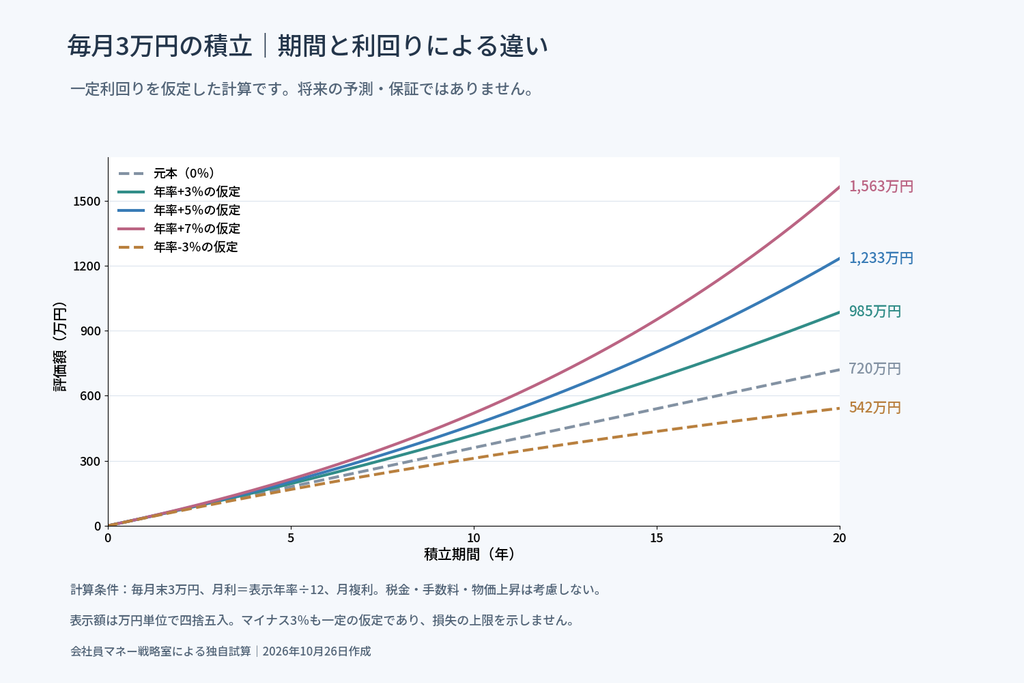
計算条件: 毎月末に3万円を積立。月利=表示年率÷12として月複利計算。税金・手数料・物価上昇を考慮せず、万円単位で四捨五入。会社員マネー戦略室による独自試算です。
| 期間 | 積立元本 | 年率3%の仮定 | 年率5%の仮定 | 年率7%の仮定 |
|---|---|---|---|---|
| 5年 | 180万円 | 約194万円 | 約204万円 | 約215万円 |
| 10年 | 360万円 | 約419万円 | 約466万円 | 約519万円 |
| 20年 | 720万円 | 約985万円 | 約1,233万円 | 約1,563万円 |
年率5%の仮定では、20年後は約1,233万円。元本720万円との差は約513万円です。
ただし、この数字は予測でも、特定商品の期待利回りでもありません。実際の運用では価格が上下し、積立中の値動きの順序によっても結果が変わります。
また、表示年率を12で割る計算なので、1年間の実際の複利増加率は、表示年率と厳密には一致しません。他の試算と比較する場合は、積立時期や利回りの扱いもそろえましょう。
長く積み立てても、元本割れはあり得る
同じ方法で年率マイナス3%を仮定すると、20年後は約542万円です。元本720万円を下回ります。
このマイナス3%も、下落の予測や損失の上限を示すものではありません。使う直前に大きな下落が起こる場合もあります。
将来必ず必要になる金額を、運用益だけで賄える前提にしないこと。 使う時期が近づいたら、必要額を少しずつ預貯金へ移すなど、取り崩し方も考えておきましょう。
会社員は「生活の備え→予定支出→長期投資」の順に考えよう
これは全員に同じ金額を勧めるルールではなく、家計を整理するときの考え方です。
生活の備え: 病気・ケガ・転職・家電の故障などに備え、すぐ使えるお金を確保します。必要額は、生活費や収入の安定性、家族の状況で変わります。
予定支出: 数年以内に使う教育費、車の購入費、引っ越し代などは、必要な時期と金額を確認します。
長期投資: そのうえで、長く使わない予定のお金をNISAなどで運用するか検討します。
NISAは途中で売却できますが、必要なときに元本を保てるとは限りません。売却から出金までに日数もかかるため、預貯金と同じ感覚で生活費を入れないようにしましょう。
👉 貯金と投資はどっちを優先?会社員のお金の分け方とNISA・iDeCoの使い方
👉 会社員の貯金はいくらあれば安心?平均・中央値と目標額の決め方
毎月の積立額は、通常の月の家計から決める
手取りから生活費・返済・年間の予定支出への積立・預貯金に回す分を差し引き、継続して投資に回せる額を確認します。
「月3万円」に合わせる必要はありません。少額で始め、収支に余裕ができたときに見直す方法もあります。ボーナスを当てにしすぎず、通常の月で続けられる額を考えると整理しやすいですね。
👉 会社員の家計を見直す方法|固定費を減らして貯金・投資に回すお金を作ろう
非課税以外にも確認したい、NISAの注意点
1.損失を課税口座の利益と相殺できない
NISAの売却損は、特定口座・一般口座の利益と損益通算できず、繰越控除もできません。
例えば、NISAで20万円の損失、課税口座で20万円の利益が出ても、NISAの損失で課税口座の利益をゼロにはできません。
2.日本株の配当は受取方法も確認する
日本の上場株式などの配当をNISAで非課税にするには、証券会社を通じて受け取る「株式数比例配分方式」を選びます。銀行口座などで直接受け取る設定では、NISA保有分でも配当が課税されることがあります。
通常の公募株式投資信託の分配金は、株式配当の受取設定とは扱いが異なります。外国株の配当などは外国で課税される場合もあるため、日本の非課税と区別してください。nta.go.jp
3.商品の費用と、値下がりへの備えが必要
売買手数料が無料でも、投資信託の信託報酬やETFの運用費用、外国株の為替に関わる費用などは別に確認します。
また、「大きく下がっても生活に困らないか」「いつ使うお金か」を購入前に考えておきましょう。値動きが気になって眠れないなら、投資額や資産配分を見直すきっかけになります。
👉 株価が暴落したらどうする?慌てて売る前に確認したい対処法
NISA口座は「買いたい商品」と「続けやすさ」で選ぶ
その年に新たなNISA投資を行う金融機関は1つです。つみたて投資枠と成長投資枠を、同じ年に別々の金融機関で使うことはできません。fsa.go.jp
金融機関を比較するときは、希望する商品の取扱い、積立方法、費用、アプリの使いやすさ、サポートを確認しましょう。
投資信託の積立を中心に考えるなら
松井証券は比較候補のひとつです。公式FAQでは、つみたて投資枠で対象の投資信託、成長投資枠で日本株・米国株・対象の投資信託を取り扱うと案内しています。よくあるご質問(Q&A)|松井証券
希望するファンドの取扱いと、積立設定・商品の費用を確認してみてください。
👉 NISAの対象商品・積立方法を松井証券で確認する【PR】
日本株・米国株・ETFも検討するなら
DMM株も比較候補になります。買いたい銘柄の取扱い、対象となるNISA枠、取引単位、注文方法、費用を確認しましょう。
「積立」という名前だけで、投資信託の積立と同じサービスだと判断しないことも大切です。自分が買いたい商品を、その方法で購入できるかを確認してください。DMM 株
👉 日本株・米国株・ETFのNISA取扱いをDMM株で確認する【PR】
口座を開設しただけで、運用が始まるわけではありません。商品を理解し、金額を決めてから購入・積立設定へ進みましょう。
NISAを始める5つの手順
- 目的と使う時期を決める。 何のために、何年ほど運用するのかを整理します。
- 生活の備えと積立額を確認する。 無理なく続けられる金額にします。
- 商品と金融機関を比較する。 投資先・費用・対象枠・購入方法を確認します。
- 必要書類を準備して申し込む。 マイナンバーや本人確認など、金融機関の案内に従います。
- NISA口座で購入・積立を設定する。 商品名、口座区分、金額、購入日を確認します。
設定後は、家計や目的が変わったときに見直します。積立を減らしたり停止したりする選択もできるので、生活を圧迫してまで続ける必要はありません。
👉 投資を始める前に準備すること7つ|家計・目標・口座の決め方
NISAとiDeCoは、使う時期から考えよう
NISAは、対象商品の利益などを非課税にする制度です。一方、iDeCoは老後資金を準備する私的年金で、掛金の所得控除がありますが、原則60歳まで引き出せず、受取開始にも条件があります。ideco-koushiki.jp
長期資金でも途中で使う可能性を残したい分はNISA、老後まで使わない資金はiDeCoを検討する、という考え方があります。併用する場合も、合計の積立額が家計に合っていることが大切です。
iDeCoの加入条件・上限・費用や改正内容は、NISAとは分けて確認しましょう。
👉 NISAとiDeCoはどっちを優先?判断基準と2026年12月改正を確認する
よくある質問
NISAは何歳から使える?
2026年の成人向けNISAは、その年の1月1日時点で18歳以上の日本国内の居住者等が対象です。年齢の上限はありません。
なお、金融庁は2027年1月から未成年者もつみたて投資枠を使えると案内しています。本記事の年間120万円・総枠1,800万円は成人向けの説明で、未成年者の上限・払出し条件とは異なります。2026年時点で開始済みと混同しないようにしましょう。nta.go.jp
特定口座の商品を、そのままNISAに移せる?
そのまま移すことはできません。NISAでは新たな買付けが必要です。売却して買い直す場合は、税金・手数料・価格変動も関わるので、口座をそろえるためだけに急いで売る必要はありません。
2023年までのNISAの商品はどうなる?
現在のNISAの総枠とは別に、旧制度の非課税期間が適用されます。旧つみたてNISAは購入から20年間、一般NISAは5年間です。現在のNISAへそのまま移し替えることはできません。fsa.go.jp
まとめ|NISAは「上限」より「使う目的」から考えよう
NISAの基本は、次の5つです。
- 対象商品の利益などが非課税になる一方、元本保証はありません。
- 成人向けの年間投資枠は合計360万円、総枠は1,800万円です。
- 売却後に再利用できる総枠は取得金額分で、翌年以降です。
- 月3万円なら20年の元本は720万円。運用後の金額は確定していません。
- 生活の備えと予定支出を残し、長期で使わないお金で検討します。
最初に決めたいのは、「何のために、いつまで、毎月いくら積み立てるか」。そこから、自分に合う商品と口座を選んでいきましょう。
参考にした公式情報
- 金融庁|NISAを知る
- 金融庁|NISAのよくある質問
- 金融庁|NISAを利用する皆さまへ
- 国税庁|NISA制度
- 国税庁|株式等を譲渡したときの課税
- 日本証券業協会|NISAの配当金等受取方式に関する注意事項
- iDeCo公式|加入資格・掛金・受取方法等
- 松井証券|NISAで取引できる商品
- DMM株|NISA口座で取引できる金融商品
※制度・サービスの条件は変更される場合があります。申込み前には公式情報を確認してください。
コメント