「お金のことを考えないといけないとは思っているけど、何から始めればいいの?」
「NISAやiDeCoを始めたいけど、その前にやっておくことはある?」
「給料はもらっているけど、なぜかお金が貯まらない……」
会社員として働いていると、このような悩みを持つこともあるのではないでしょうか。
資産形成というと、
「NISAを始める」
「投資信託を買う」
「株式投資をする」
といった投資の話から考えがちです。
しかし、いきなり投資を始める必要はありません。
むしろ最初にやっておきたいのは、
「今のお金の流れを把握すること」
です。
毎月いくら入ってきて、いくら使って、いくら残っているのか。
そして、残ったお金をどう貯めるのか、どう将来の資産形成に回すのか。
この順番で考えると、お金の管理がかなり分かりやすくなります。
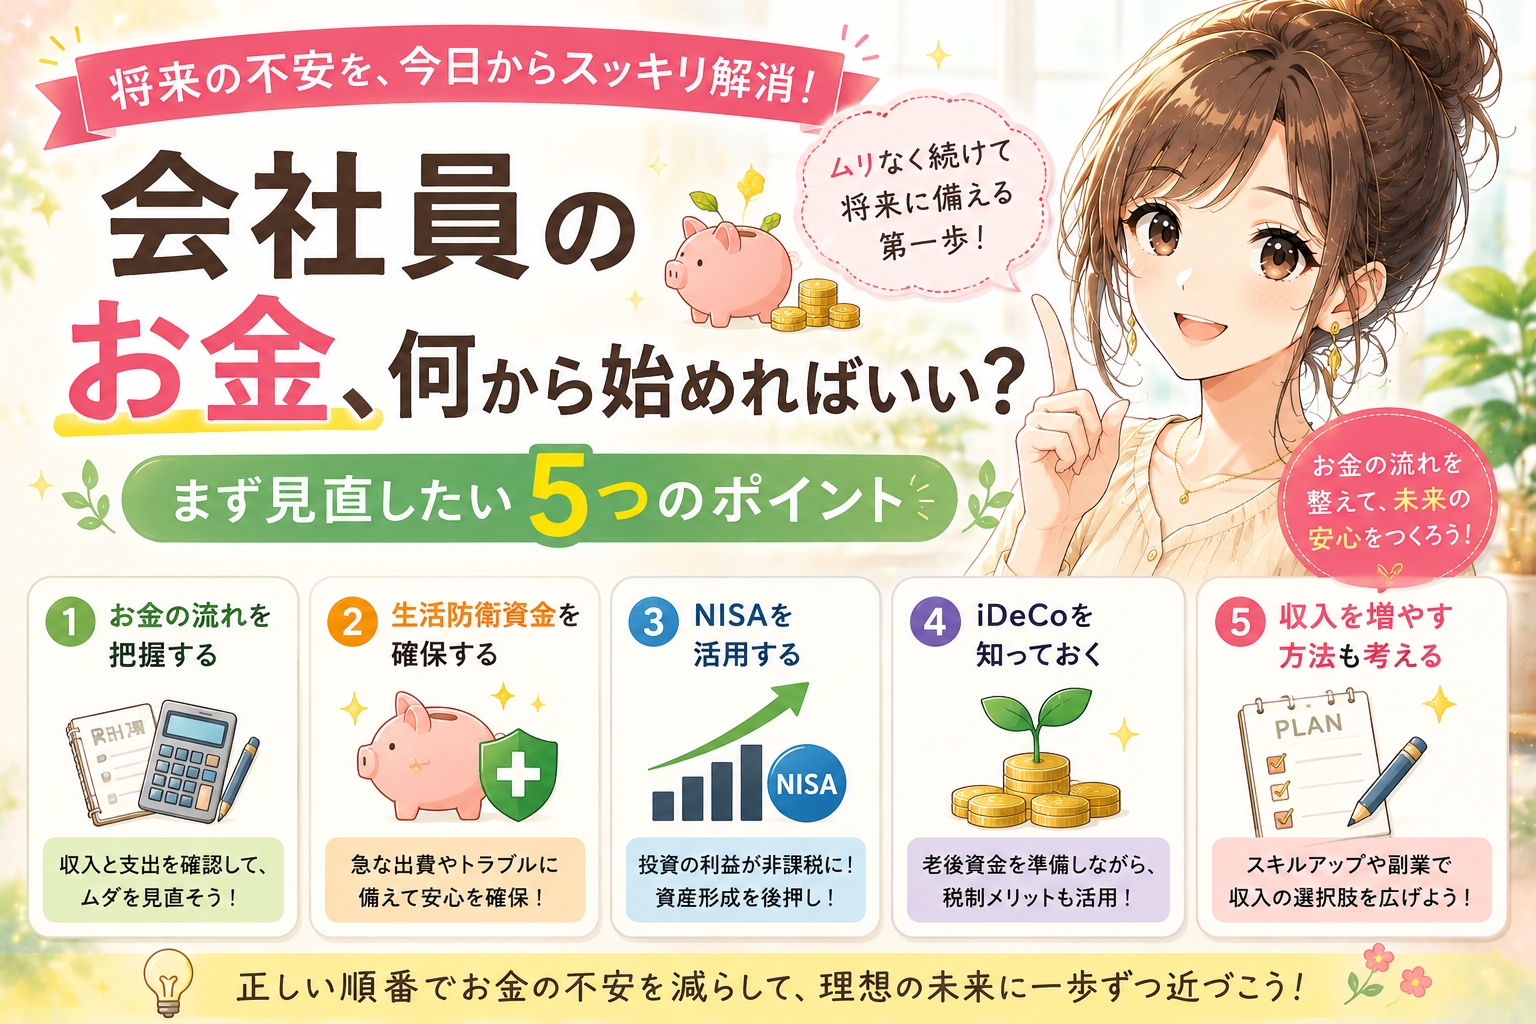
この記事では、会社員がまず見直したいお金のポイントを5つに分けて解説します。
会社員のお金は「投資」だけ考えればいいわけではない
最初に知っておきたいのが、
資産形成=投資だけではない
ということです。
例えば、
- 毎月の支出を把握する
- 無駄な固定費を見直す
- 貯金を作る
- 生活防衛資金を確保する
- NISAを活用する
- iDeCoを検討する
- 収入を増やす
これらもすべて、お金の土台を作るために重要です。
投資で年5%の運用を目指すことを考える前に、毎月1万円の無駄な支出を減らせれば、それだけで年間12万円の改善になります。
だからこそ、
「投資を始める前に、家計を整える」
ことから始めてみましょう。
① 毎月のお金の流れを把握する
まず最初にやりたいのが、
「毎月のお金がどこに消えているのかを確認すること」
です。
難しい家計簿を作る必要はありません。
まずは、
収入
- 給料
- 賞与
- 副収入など
支出
- 家賃
- 食費
- 水道光熱費
- 通信費
- 保険
- 車関連費
- サブスク
- 趣味・娯楽
- その他
などを大まかに確認してみましょう。
特に確認したいのが、
毎月必ず出ていく固定費
です。
例えば、
「ほとんど使っていないサブスク」
「必要以上に高い通信費」
「内容をよく確認していない保険」
などがあれば、見直すことで毎月の支出を減らせる可能性があります。
大切なのは、
「いくら稼いでいるか」だけではなく、「いくら使っているか」も把握すること
です。
👉 会社員のお金、何から始めればいい?まず見直したい5つのポイント
② まずは生活防衛資金を考える
投資を始める前に、もう一つ考えておきたいのが、
生活防衛資金
です。
生活防衛資金とは、病気やケガ、転職、失業、急な出費など、予想外の出来事が起きたときに生活を守るためのお金です。
投資に回したお金は、必要なときに必ずしも元の金額で現金化できるとは限りません。
株価や投資信託の価格が下落しているタイミングでお金が必要になる可能性もあります。
そのため、
「近いうちに使うお金」と「長期間使わないお金」を分ける
ことが重要です。
例えば、
- 近いうちに使う予定のお金 → 現金
- 急な出費に備えるお金 → 現金
- 長期間使う予定のないお金 → 投資を検討
という考え方ができます。
👉 貯金と投資はどっちを優先?40代からのお金の分け方を初心者向けに解説
貯金と投資は、どちらか一方を選ぶものではありません。
「いつ使うお金なのか」
によって役割を分けることが大切です。
③ NISAを活用する
家計を確認し、生活に必要なお金を確保したら、次に考えたいのがNISAです。
NISAは、投資によって得られた利益を一定の範囲で非課税にできる制度です。
通常の課税口座では、株式や投資信託などの売却益や配当・分配金などに税金がかかります。
一方、NISA口座で対象商品に投資すると、一定の条件のもとで利益が非課税になります。
ただし、
NISAを使えば損をしないわけではありません。
投資した商品そのものの価格が下落すれば、NISAでも損失が発生する可能性があります。
そのため、
「NISAだから安心」
ではなく、
「税制上のメリットを利用しながら、長期的な資産形成を考える制度」
と理解しておきましょう。
NISAについて詳しく知りたい方は、こちらの記事も参考にしてください。
👉 NISAとは?初心者にもわかりやすく仕組み・メリット・毎月3万円の積立シミュレーションを解説
また、毎月いくら投資するか迷っている場合は、
も参考になります。
毎月の投資額に「絶対に正しい金額」があるわけではありません。
生活費や貯金額などを確認したうえで、無理なく続けられる金額を決めることが大切です。
④ iDeCoも知っておく
会社員が将来のお金を考えるなら、NISAだけでなくiDeCoについても知っておきたいところです。
iDeCoは、自分で掛金を拠出して運用し、老後の資産を準備する私的年金制度です。
大きな特徴は、税制上のメリットがあることです。
一方で、原則として一定の年齢になるまで資産を引き出せないという特徴もあります。
そのため、
「老後まで使わないお金を準備する」
という目的に向いています。
NISAとiDeCoは似ているように見えますが、役割は同じではありません。
👉 iDeCoとは?会社員が知っておきたいメリット・デメリットとNISAとの違い
簡単に考えるなら、
NISA → 比較的自由度の高い資産形成
iDeCo → 老後資金を準備するための制度
というイメージです。
ただし、実際の掛金上限や税制上のメリットは、勤務先の企業年金制度などによって異なります。
会社員の場合は、自分がどの制度に加入しているのかを確認しておきましょう。
iDeCoを始めるなら「老後まで使わないお金」か考える
iDeCoには税制上のメリットがありますが、
「節税になるから、とりあえず始める」
という考え方だけで決めるのはおすすめできません。
iDeCoは原則として一定の年齢まで引き出せないため、
「数年後に使う予定のお金」
を入れる制度ではありません。
例えば、
- 老後の生活資金
- 将来の年金を補う資金
- 長期間使う予定のないお金
など、目的を明確にして利用することが大切です。
⑤ 収入を増やす方法も考える
家計を見直すとき、
「どうやって支出を減らすか」
だけを考えてしまいがちです。
もちろん節約は重要です。
しかし、節約には限界があります。
例えば毎月1万円支出を減らすことができても、
年間12万円
の改善です。
一方で、
- 昇給
- 資格取得
- 転職
- スキルアップ
- 副業
などによって収入そのものを増やせれば、長期的な資産形成にもつながります。
特に会社員の場合、本業を続けながらスキルを身につけたり、小さく副業を始めたりする方法もあります。
いきなり大きな収入を目指す必要はありません。
まずは、
月5,000円
月1万円
といった小さな目標から考える方法もあります。
お金を増やすなら「節約+収入アップ+投資」
会社員のお金を考えるときは、
節約だけ
投資だけ
に偏らないことが重要です。
例えば、
① 支出を減らす
固定費や無駄な支出を見直す。
↓
② 貯金を作る
急な出費に備える。
↓
③ 収入を増やす
昇給・転職・副業・スキルアップなどを考える。
↓
④ 投資をする
余裕資金でNISAやiDeCoなどを活用する。
この順番で考えると、お金の管理が整理しやすくなります。
投資額は「余ったお金」から決める
投資を始めると、
「毎月3万円投資したい」
「毎月5万円積み立てたい」
など、先に投資額を決めたくなるかもしれません。
しかし、順番としては、
家計を確認する → 生活に必要なお金を確保する → 余裕資金から投資額を決める
という考え方がおすすめです。
例えば、毎月の収支を確認した結果、
「毎月3万円くらいなら無理なく残る」
のであれば、そこから貯金と投資にどう振り分けるかを考えます。
この記事でも紹介しているように、手取り収入の一定割合を目安にする方法もありますが、あくまで目安です。
家賃、生活費、貯金、家族構成などによって適切な投資額は変わります。
40代からでも資産形成はできる
「もう40代だから、今から資産形成を始めても遅いのでは?」
と考える人もいるかもしれません。
しかし、資産形成は「何歳だから遅い」という単純な話ではありません。
重要なのは、
これから何年続けられるか
です。
例えば毎月3万円を積み立てる場合、
10年間なら元本360万円。
20年間なら元本720万円。
になります。
さらに投資商品が値上がりすれば、運用益が加わる可能性があります。
もちろん、投資なので元本割れする可能性もあります。
だからこそ、無理のない金額で長期間続けることが大切です。
40代からの資産形成については、こちらの記事でも詳しく解説しています。
👉 40代から始める資産形成|老後までにいくら必要?NISA・iDeCoで準備する方法
NISAとiDeCo、どちらから始める?
ここで、
「NISAとiDeCo、結局どっちを先にやればいいの?」
と迷う人もいるでしょう。
これも、全員に共通する正解があるわけではありません。
例えば、
お金を比較的自由に使える状態を残しながら資産形成したい
ならNISA。
一方、
老後まで使わないお金を準備しながら税制上のメリットも活用したい
ならiDeCo。
という考え方ができます。
資金に余裕があれば、両方を組み合わせることもできます。
大切なのは、
制度に合わせて生活するのではなく、自分の生活に制度を合わせること
です。
証券会社を選ぶときも「何をしたいか」で考える
NISAや株式投資を始めるなら、証券会社選びも重要です。
証券会社によって、
- 取扱商品
- 手数料
- NISA対応
- 日本株・米国株の取扱い
- ETFの取扱い
- アプリやサービス
などが異なります。
そのため、
「有名だから」
だけで決めるのではなく、
「自分が何に投資したいのか」
を先に考えると選びやすくなります。
日本株・米国株・NISAなどの取引を考えている場合は、DMM株のサービス内容を確認してみるのも一つの方法です。
👉 DMM株|日本株・米国株・NISAなどのサービスを確認する
iDeCoを検討するなら証券会社だけでなく運営管理手数料なども確認
iDeCoを始める場合は、商品だけでなく手数料や取扱商品なども確認しましょう。
iDeCoは長期間利用する可能性があるため、
「毎月いくらかかるのか」
という小さなコストも長期では無視できません。
松井証券ではiDeCoのサービスを提供しています。
iDeCoを検討している場合は、取扱商品や手数料などの最新情報を確認して、自分に合うか比較してみましょう。
会社員のお金を見直す5つのポイント
ここまでの内容を、もう一度まとめます。
① 毎月のお金の流れを把握する
「給料がいくらか」だけではなく、「何にいくら使っているか」を確認しましょう。
② 生活防衛資金を確保する
急な出費に備えて、投資とは別に使える現金を準備します。
③ NISAを知る
長期的な資産形成を考えるなら、NISAの仕組みを理解しておきましょう。
④ iDeCoを知る
老後資金を準備する方法として、iDeCoも選択肢になります。
⑤ 収入を増やす方法を考える
節約だけではなく、昇給・転職・副業・スキルアップなども考えてみましょう。
まず今日からできること
「お金を見直そう」と思っても、最初から全部やろうとすると大変です。
そこで、まずは次の5つだけやってみましょう。
STEP1
銀行口座の残高を確認する。
STEP2
直近1か月の支出を確認する。
STEP3
毎月いくら残っているか計算する。
STEP4
生活防衛資金と投資資金を分けて考える。
STEP5
NISAやiDeCoについて調べる。
これだけでも、お金に対する見え方は変わってきます。
さらに詳しく準備してから投資を始めたい人は、
👉 投資を始める前に準備すること7つ|口座・家計・目標の決め方
も参考にしてください。
まとめ|会社員のお金は「まず家計、次に資産形成」
会社員のお金について考えるとき、
「とりあえずNISAを始めよう」
と考えるのも一つの方法ですが、その前に家計を確認することが大切です。
まずは、
① 毎月のお金の流れを把握する
↓
② 生活防衛資金を確保する
↓
③ NISAを知る
↓
④ iDeCoを知る
↓
⑤ 収入を増やす方法を考える
という順番で整理してみましょう。
そして、投資を始めるなら、
生活に必要なお金まで投資に回さない
ことが重要です。
投資は、始めれば必ずお金が増えるものではありません。
株式や投資信託などは価格が変動するため、元本割れする可能性があります。
だからこそ、
「いくら投資するか」より先に、「無理なく続けられる家計になっているか」を確認する
ことが大切です。
お金の管理は、一度見直したら終わりではありません。
給料が増えたとき、生活環境が変わったとき、支出が増えたときなど、その都度見直していきましょう。
無理なく続けられる仕組みを作ることが、会社員の資産形成の第一歩です。
※本記事は特定の金融商品・証券会社を推奨するものではありません。投資には元本割れなどのリスクがあります。NISA・iDeCoなどの制度や各社のサービス内容は変更される場合があるため、利用する際は最新情報をご確認ください。
コメント