「投資って毎月いくらから始めればいい?」
「月1万円でも意味がある?」
「3万円くらいは投資したほうがいい?」
「NISAの枠を使うなら、できるだけ多く積み立てたほうがいい?」
投資を始めようとすると、こんな疑問が出てきます。
結論からいうと、投資に「毎月○万円」という全員共通の正解はありません。
大切なのは、
「いくら投資できるか」ではなく、「生活を圧迫せず、何年も続けられる金額はいくらか」
です。
例えば、毎月1万円でも、20年間続ければ元本は240万円になります。
毎月3万円なら720万円、毎月5万円なら1,200万円です。
さらに長期間運用すれば、運用による利益が加わる可能性があります。
一方で、投資には元本割れの可能性があるため、生活費や近いうちに使うお金まで投資に回すのは避けたいところです。
この記事では、投資初心者の会社員に向けて、
- 投資は毎月いくらから始めればいい?
- 月1万円・3万円・5万円では将来どう変わる?
- 自分に合った積立額の決め方
- NISAはいくら積み立てればいい?
- iDeCoと組み合わせるならどう考える?
- 投資額を増やすタイミング
- 初心者がやりがちな失敗
を分かりやすく解説します。
結論|初心者なら「無理なく続けられる金額」から始めよう
まず結論です。
投資初心者なら、毎月5,000円~1万円程度から始めるのも十分選択肢になります。
家計に余裕があるなら、
- 月1万円
- 月2万円
- 月3万円
- 月5万円
と、徐々に増やしていけばいいでしょう。
重要なのは、最初から大きな金額を投資することではありません。
例えば、
月1万円を始める
↓
家計を確認する
↓
無理なく続けられる
↓
収入が増えたら月2万円にする
という方法でも資産形成はできます。
金融庁も、資産形成では家計管理やライフプランニングを踏まえたうえで、長期・積立・分散投資を活用する考え方を紹介しています。
投資額を決める前に「生活費」を確認する
投資額を決めるとき、いきなり
「毎月3万円投資しよう!」
と決める必要はありません。
まず確認したいのが、
毎月いくらのお金が残っているのか
です。
例えば、
手取り25万円
↓
生活費・固定費など20万円
↓
毎月5万円残る
という家計なら、この5万円を全部投資する必要はありません。
例えば、
- 貯金:2万円
- NISA:2万円
- iDeCo:1万円
という分け方もできます。
すでに十分な現金を確保できているなら、投資の割合を増やすことも考えられます。
反対に、毎月ほとんどお金が残らない状態なら、投資額を増やす前に家計を見直すことが先です。
👉 「会社員のお金、何から始めればいい?まず見直したい5つのポイント」
生活防衛資金を投資に回さない
投資を始めるときに忘れてはいけないのが、生活防衛資金です。
例えば、
- 家賃
- 食費
- 光熱費
- 通信費
- 急な医療費
- 家電の故障
- 仕事を休んだときの生活費
など、突然お金が必要になることがあります。
投資商品は価格が変動するため、必要なときに必ずしも買ったときより高い価格で売れるとは限りません。
そのため、
すぐ使うお金 → 現金
長期間使わない余裕資金 → 投資
と分けて考えるのが基本です。
貯金と投資の優先順位については、こちらの記事でも詳しく解説しています。
👉 「貯金と投資はどっちを優先?40代からのお金の分け方を初心者向けに解説」
また、投資を始める前に何を準備すればいいのかを整理したい方はこちら。
👉 「投資を始める前に準備すること7つ|口座・家計・目標の決め方」
毎月1万円の投資でも意味はある?
あります。
毎月1万円なら、
10年間
1万円 × 12か月 × 10年
= 120万円
20年間
1万円 × 12か月 × 20年
= 240万円
30年間
1万円 × 12か月 × 30年
= 360万円
です。
これは運用益を含めない単純な元本です。
「月1万円では少なすぎる」と感じるかもしれません。
しかし、投資では金額だけでなく、投資期間も重要です。
例えば月1万円を30年間続ければ、元本だけでも360万円になります。
さらに、投資による利益が積み重なれば、最終的な資産額は元本を上回る可能性があります。
もちろん、運用成果は保証されません。
毎月3万円なら将来いくらになる?
毎月3万円なら、
10年間
→ 元本360万円
20年間
→ 元本720万円
30年間
→ 元本1,080万円
です。
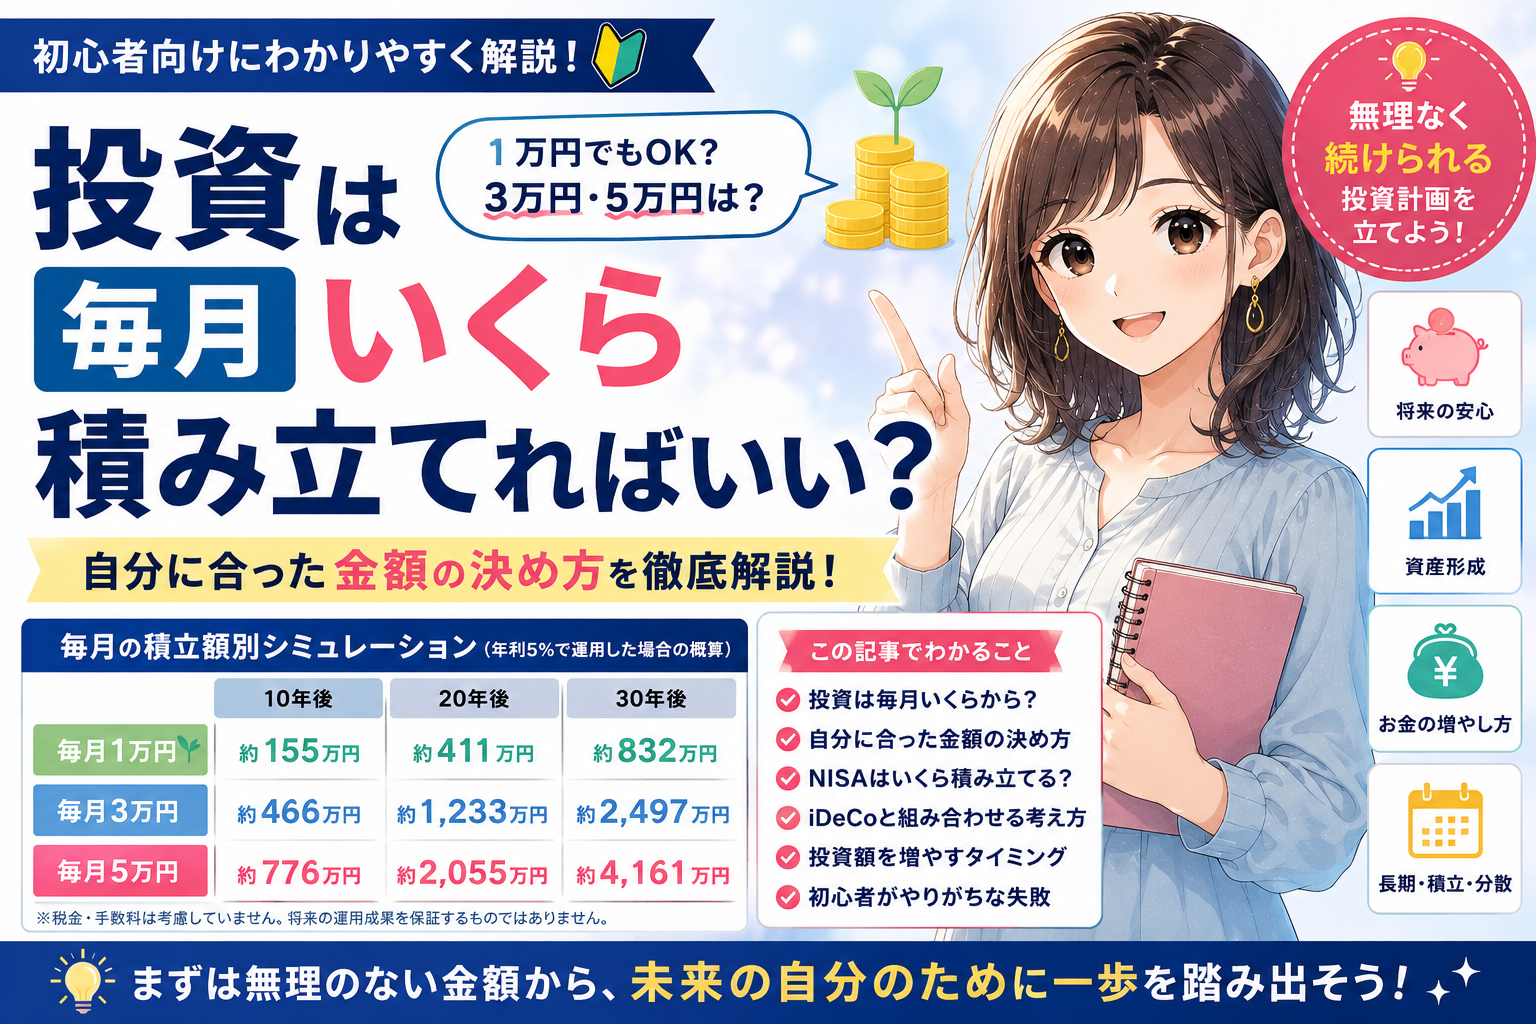
仮に年5%で運用できたと仮定して毎月積み立てた場合、概算では、
- 10年間:約466万円
- 20年間:約1,233万円
- 30年間:約2,497万円
となります。
元本との差は、
10年間:約106万円
20年間:約513万円
30年間:約1,417万円
です。
ただし、これは年5%の運用が毎年続くと仮定したシミュレーションです。
実際の投資では価格が上下するため、この金額になることを保証するものではありません。
金融庁も、投資には元本割れの可能性がある一方、長期投資では複利効果を活用しやすくなると説明しています。
毎月5万円ならどうなる?
毎月5万円なら、
10年間
→ 元本600万円
20年間
→ 元本1,200万円
30年間
→ 元本1,800万円
です。
同じく年5%で運用できたと仮定すると、
- 10年間:約776万円
- 20年間:約2,055万円
- 30年間:約4,161万円
となります。
ただし、ここでも重要なのは、
「年5%で運用できる」と保証されているわけではない
ということです。
投資額を決めるときは、シミュレーションの数字を目標にするのではなく、
「この金額なら家計を崩さず続けられる」
という基準で考えましょう。
毎月1万円・3万円・5万円を比較
年5%で毎月積み立て、複利運用できたと仮定した場合の概算を比較すると、次のようになります。
| 毎月の積立額 | 10年間 | 20年間 | 30年間 |
|---|---|---|---|
| 1万円 | 約155万円 | 約411万円 | 約832万円 |
| 3万円 | 約466万円 | 約1,233万円 | 約2,497万円 |
| 5万円 | 約776万円 | 約2,055万円 | 約4,161万円 |
※年5%で毎月積立、月次複利で運用した場合の概算。手数料・税金などは考慮していません。将来の運用成果を保証するものではありません。
この表から分かるのは、
「毎月いくら投資するか」だけでなく、「何年間続けるか」も重要
ということです。
投資額は「手取りの○%」だけで決めない
投資額を決める方法として、
「手取り収入の5~10%」
のような目安を見かけることがあります。
これは一つの参考にはなります。
ただし、全員に当てはまるルールではありません。
同じ手取り30万円でも、
- 家賃が高い
- 車を所有している
- 教育費がある
- 借入の返済がある
- 貯金が十分ある
- 数年以内に大きな支出がある
など、家計は人によってまったく違います。
そのため、
「手取りの何%」より「毎月いくら余裕が残るか」
を見るほうが、自分に合った積立額を決めやすいでしょう。
自分に合った投資額を決める5ステップ
ここからは、実際に積立額を決める方法です。
STEP1|毎月の手取り収入を確認する
まずは、
「毎月いくら入ってくるのか」
を確認します。
給与だけでなく、安定した副収入などがある場合は、それも含めて考えます。
STEP2|毎月の支出を確認する
次に、
「毎月いくら使っているのか」
を確認します。
家賃、食費、光熱費、通信費、保険、車、趣味など、大まかで構いません。
そして、
手取り収入 − 支出 = 毎月の余裕
を確認します。
STEP3|生活防衛資金を確認する
毎月余裕があっても、手元の現金が少なければ投資額を急に増やす必要はありません。
急な出費に対応できる現金を確保しておきましょう。
STEP4|「何年使わないお金か」を考える
投資に回すお金は、
長期間使わない予定のお金
を基本に考えます。
例えば老後資金のように10年以上先に使う予定のお金なら、長期的な資産形成を検討しやすくなります。
一方、数年以内に車を買う、引っ越すなどの予定があるなら、そのお金まで投資に回さないほうが安心です。
STEP5|無理なく続けられる金額を決める
ここまで確認して、
「毎月1万円なら余裕」
なら1万円。
「3万円でも問題ない」
なら3万円。
「5万円でも家計に余裕がある」
なら5万円。
というように決めます。
最初は少なめに設定して、後から増やしても問題ありません。
NISAなら毎月いくら投資すればいい?
NISAを始めると、
「せっかく非課税枠があるなら、できるだけ使ったほうがいい?」
と考えるかもしれません。
現在のNISAでは、
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 合計:年間360万円
の年間投資枠があります。
非課税保有限度額は1,800万円で、そのうち成長投資枠は1,200万円が上限です。非課税保有期間は無期限です。
ただし、
NISAの枠を全部使う必要はありません。
年間360万円投資できるからといって、
「毎月30万円投資しなければいけない」
という意味ではありません。
月1万円でも、月3万円でも、月5万円でも、自分の家計に合った金額でNISAを利用できます。
NISAの基本的な仕組みを詳しく知りたい方はこちら。
NISAを使うなら「長期投資」を意識する
NISAは税制上のメリットがある制度ですが、投資そのもののリスクがなくなるわけではありません。
投資した商品が値下がりすれば、NISA口座でも評価額が下がる可能性があります。
だからこそ、
NISAだから投資額を増やす
のではなく、
長期的な資産形成に使える余裕資金の中から、無理のない金額をNISAに回す
と考えるのがおすすめです。
iDeCoも利用するなら「目的」を分けて考える
会社員の場合、NISAだけでなくiDeCoを利用する方法もあります。
iDeCoには、
- 掛金が全額所得控除の対象
- 運用益が非課税で再投資される
- 受け取り時にも税制上の控除がある
という税制上のメリットがあります。
一方で、iDeCoは老後のための制度であり、原則として60歳になるまで資産を引き出せません。
そのため、ざっくり考えるなら、
NISA → 使う時期の自由度が比較的高い資産形成
iDeCo → 老後資金を準備するための資産形成
という使い分けが分かりやすいでしょう。
NISAとiDeCoのどちらを優先するか迷っている方はこちら。
iDeCoを始める場合は、運営管理手数料や取り扱い商品なども比較して、自分に合う金融機関を選びましょう。
毎月5万円を全部投資する必要はない
例えば、毎月5万円のお金が余るとします。
だからといって、
5万円全部を投資
にする必要はありません。
例えば、
- 貯金:2万円
- NISA:2万円
- iDeCo:1万円
という分け方もできます。
すでに生活防衛資金が十分なら、
- NISA:4万円
- iDeCo:1万円
という考え方もあります。
大切なのは、
「投資できる最大額」ではなく「続けられる額」
です。
投資額を増やすなら「収入が増えたとき」
最初から大きな金額を設定する必要はありません。
例えば、
月1万円
↓
昇給
↓
月2万円
↓
さらに家計に余裕ができる
↓
月3万円
というように、段階的に増やす方法があります。
特に、
- 昇給した
- ボーナスが増えた
- 固定費を見直した
- 家賃や通信費を下げた
- 支出が減った
などのタイミングは、積立額を増やすきっかけになります。
投資を続けながら家計を改善し、余裕ができたら積立額を増やす。
このほうが、最初から無理な金額を設定するより続けやすいでしょう。
投資初心者が避けたい5つの失敗
① NISAの枠を使い切ることを目的にする
「非課税だから全部使わないともったいない」
と考えて、家計を圧迫するほど投資する必要はありません。
② 生活費まで投資する
投資資金と生活費は分けましょう。
投資商品の価格は変動するため、必要なお金まで投資すると、下落時に売却しなければならなくなる可能性があります。
③ 毎月の積立額を無理に増やす
月5万円が苦しいなら、月2万円でも構いません。
長く続けられることを優先しましょう。
④ 「年5%」などのシミュレーションを利益保証だと思う
シミュレーションは、あくまで仮定です。
実際の市場では、毎年同じ利回りになるわけではありません。
⑤ 相場が下がっただけで積立をやめる
投資をしていると、相場が下落することがあります。
短期的な値動きだけで判断するのではなく、
「なぜ投資しているのか」
「いつ使うお金なのか」
をもう一度確認しましょう。
証券会社を選ぶときは「今後何に投資するか」も考える
NISAを始めるなら、証券会社選びも大切です。
確認したいのは、
- NISAの取り扱い
- 日本株
- 米国株
- 投資信託
- ETF
- 積立サービス
- 手数料
- アプリの使いやすさ
などです。
今は投資信託だけでも、将来的に日本株や米国株、ETFなどに投資したくなる可能性があります。
そのため、今だけではなく、これから使いたいサービスまで考えて選ぶといいでしょう。
日本株・米国株・NISAなどをまとめて利用したい場合は、こうした選択肢もあります。
👉 「日本株も米国株もNISAも!ポイントを貯めながらアプリで取引!【DMM 株】」
会社員なら「毎月の給料から自動で積み立てる」のもおすすめ
会社員の資産形成では、
給料が入ったら先に投資分を確保する
という仕組みを作ると、継続しやすくなります。
例えば、
給料日
↓
NISAの積立
↓
iDeCoの掛金
↓
残ったお金で生活
という流れです。
もちろん、生活防衛資金が不足している場合などは、まず現金を確保することが優先です。
「余ったら投資する」だけでは、毎月の支出に消えてしまうこともあります。
最初から無理のない金額を決めて、自動的に積み立てる仕組みを作ることが、長期投資を続けるうえで役立ちます。
毎月いくら投資するか迷ったら、この目安から考える
最後に、かなりシンプルにまとめます。
投資が初めて
月5,000円~1万円
まずは投資に慣れ、続けることを優先。
家計に少し余裕がある
月1万円~3万円
長期的な資産形成を本格的に始めたい人向け。
生活防衛資金もあり、家計に十分な余裕がある
月3万円~5万円以上
NISAやiDeCoなどを組み合わせながら、資産形成を進める方法もあります。
ただし、これはあくまで目安です。
年齢、収入、支出、貯金、借入、家族構成、住宅費、将来の予定などによって適切な金額は変わります。
まとめ|投資は「毎月いくら」より「何年続けるか」が大切
投資を始めると、
「毎月3万円は必要?」
「5万円投資しないと意味がない?」
と考えてしまいがちです。
しかし、本当に大切なのは、
自分の生活を守りながら、長く続けられる金額を決めること
です。
月1万円でも、
10年
→ 元本120万円
20年
→ 元本240万円
30年
→ 元本360万円
になります。
月3万円なら、
10年
→ 元本360万円
20年
→ 元本720万円
30年
→ 元本1,080万円。
月5万円なら、
10年
→ 元本600万円
20年
→ 元本1,200万円
30年
→ 元本1,800万円です。
ここに運用成果が加わる可能性があります。
もちろん、投資には元本割れのリスクがあります。
だからこそ、
「最大いくら投資できるか」ではなく、「何年続けられるか」
を考えてみましょう。
おすすめの流れは、
家計を確認する
↓
生活防衛資金を確保する
↓
余裕資金から無理のない金額を投資する
↓
NISAやiDeCoを活用する
↓
収入が増えたら少しずつ積立額を増やす
です。
投資は短距離走ではありません。
最初から無理をするより、自分に合ったペースで長く続けることを意識していきましょう。
※本記事は2026年9月時点で確認できる制度・情報をもとに作成しています。NISA・iDeCoの制度、各金融機関のサービス、手数料、取り扱い商品などは変更される場合があります。実際に利用する際は最新の公式情報をご確認ください。本記事は特定の商品・金融機関・投資行動を推奨するものではありません。投資には元本割れの可能性があります。投資判断はご自身の責任で行ってください。
コメント