※本記事にはアフィリエイト広告が含まれます。
情報基準日:2026年11月2日。株価指標は日中の値動きと混在させず、10月30日の東証終値1,097円で計算しています。会社予想は達成が保証されたものではありません。金額は原則として億円へ換算し、表示桁で四捨五入しています。
「プログリットの株が、これから増えるってどういうこと?」
英語学習支援のプログリット(9560)は、10月28日に取締役・従業員向けの有償ストック・オプションを発表しました。
今回の新株予約権が全数行使された場合の株式数は18万3,000株。自己株式を除く発行済株式数の1.61%に相当します。ただし、発表直後に株式が増えたという意味ではありません。
権利を行使するには、営業利益などの条件と行使期間があります。企業の成長を目指す仕組みである一方、将来の株数に影響する可能性があるため、既存株主も確認しておきたい内容です。
この記事では、新株予約権を新たに取り上げるとともに、前回記事の事業・決算・買収・配当・財務の分析も整理し直します。
- 今回の更新点|新株予約権と、最新の株価評価を追加
- プログリットは何の会社?英語コーチングとアプリで学習を支援
- 新株予約権とは?発表だけで株式が増えるわけではない
- 営業利益30億円・50億円・100億円は、行使のための条件
- 株主への影響|1.61%と、将来の1株利益をどう考える?
- 最新決算と今期予想|利益額と利益率を分けて見る
- 買収と成長の中身|連結期間、アプリ利用、法人研修を確認
- PER・PBR・ROEと配当|株価1,097円で再計算
- 配当|前期末11円は総会付議、今期年間32円は予想
- 財務とキャッシュフロー|前受けした受講料にも注目
- 投資前に確認したいリスク
- 会社員目線|100株10万9,700円を家計全体で考える
- 【PR】銘柄情報と取引環境を比較する
- 次に確認したいこと
- よくある疑問
- まとめ|事業の成長と、1株当たりの価値を追う
- 主な参照資料
今回の更新点|新株予約権と、最新の株価評価を追加
- 10月28日発表の第6回新株予約権について、規模・条件・時期を追加。
- 営業利益30億円・50億円・100億円の条件を、会社の業績予想と区別。
- 10月30日終値1,097円でPER・PBR・予想配当利回りを再計算。
- 11月2日開示の株主総会招集通知も確認し、前期末配当は総会への付議段階として整理。
新株予約権の発表を、決算の上方修正や配当の増額と読み替えることはできません。今回確認した通期会社予想は、10月14日公表の2027年8月期予想です。
プログリットは何の会社?英語コーチングとアプリで学習を支援
プログリットは、東証グロース市場に上場する英語学習支援の会社です。学習計画や習慣づくりを支える英語コーチングに加え、アプリなどのサブスクリプション型サービスを提供しています。
- プログリット:コンサルタントが学習計画や継続を支援する英語コーチング。
- シャドテン:シャドーイングを中心としたリスニング学習支援。
- スピフル:発話トレーニングやAI添削などによるスピーキング学習支援。
- ディアトーク:AIとの会話による英語学習サービス。
2026年8月期の会社資料では、コーチング売上は44.77億円、サブスク型サービスは31.69億円です。会計上は「英語コーチング事業」の単一セグメントであり、この2区分が別々の報告セグメントという意味ではありません。
コーチングでは人材の採用・育成と受講需要の釣り合い、アプリでは新規会員・継続利用・集客費用の関係が重要です。サービスを知っていることと、会社の利益が持続的に増えることは分けて考えます。
出典:2026年8月期通期決算説明資料。
新株予約権とは?発表だけで株式が増えるわけではない
新株予約権は、あらかじめ決められた条件で会社の株式を取得できる権利です。今回の有償ストック・オプションでは、対象者が権利を有償で引き受け、その後に条件を満たして行使する場合、別途行使代金を払い込みます。
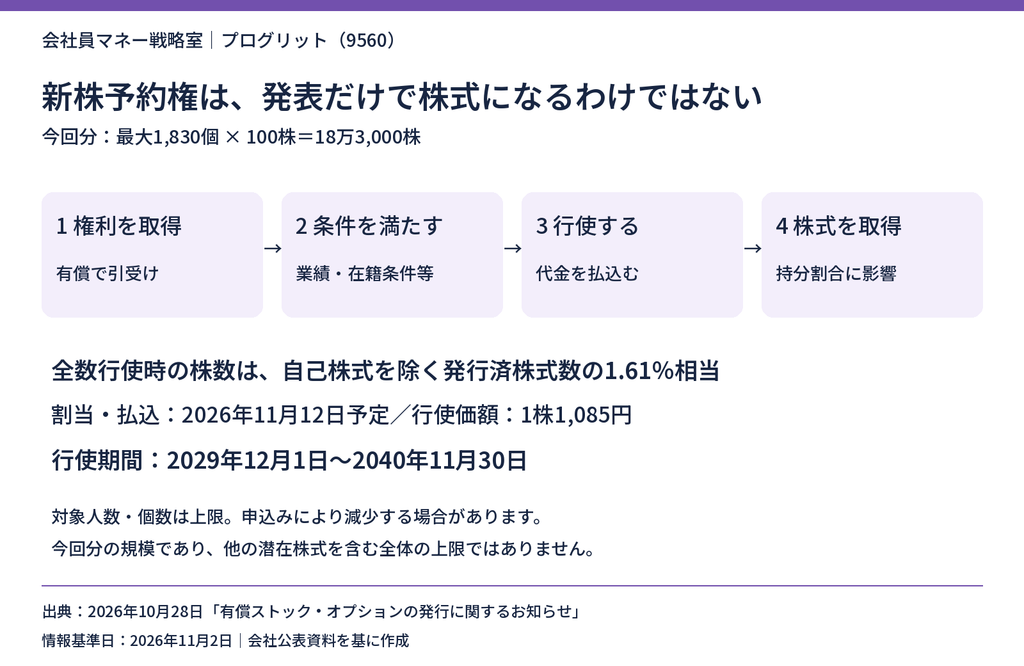
会社が示した対象は取締役1名・150個、従業員40名・1,680個で、合計1,830個です。1個当たり100株なので、全数行使時は18万3,000株になります。人数と個数は上限で、申込み状況によって減少する場合があります。
新株予約権そのものの発行価額は1個300円。株式取得時の行使価額である1株1,085円とは別です。300円で100株を買える仕組みではありません。
会社は、取締役・従業員の意欲や結束力を高め、中長期の業績拡大と企業価値向上を目指すと説明しています。これは会社が示す目的であり、成果がすでに実現したことを意味しません。
営業利益30億円・50億円・100億円は、行使のための条件
今回の権利は、対象となる期間に営業利益の条件を満たすことで、行使できる割合が変わる設計です。
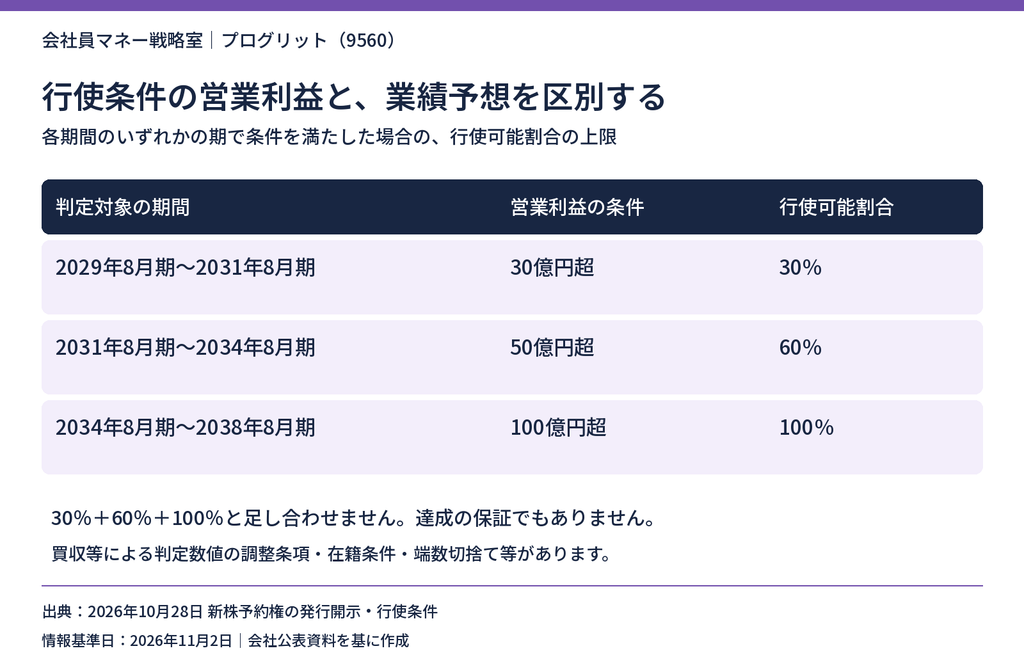
この営業利益100億円は、今期の会社予想でも、達成が確定した利益でもありません。2027年8月期の営業利益予想17.50億円とは、対象期間も役割も異なります。
また、行使可能割合は累計の上限なので、30%・60%・100%を足し合わせて190%とするものではありません。各対象者の行使可能個数は、割合を掛けた後に1個未満の端数を切り捨てます。
開示には、企業買収等で実績数値による判定が適切でないと取締役会が判断した場合の調整条項や、原則として行使時に取締役・従業員であることを求める条件もあります。金額だけでなく、条件全体の確認が必要です。
株主への影響|1.61%と、将来の1株利益をどう考える?
会社公表の1.61%は、今回の権利が全数行使された場合の株数を、自己株式を除く発行済株式数と比較した割合です。
将来、株数が増えると、既存株主が持つ株数が同じでも持分割合は薄まります。ただし、「1.61%分の株数」と「株価が1.61%下がること」は同じではありません。利益成長、行使代金の流入、市場の評価なども関係するためです。
私の見方では、確認すべき点は、株数の増加に対して利益・企業価値がどう成長するかです。成長を促す仕組みという会社の説明と、株主側の希薄化への注意を、両方見ていきます。
今回の発表だけを理由に、2027年8月期の会社予想EPS105.22円を一律に1.61%引き下げることはしません。行使開始が2029年12月であり、条件・時期もあるため、現在の会社予想に機械的に全数を加算する扱いは適切ではありません。
なお、1.61%は今回分の規模で、会社全体の潜在株式の上限ではありません。2026年8月期の決算短信にも既存の潜在株式に関する記載があります。将来の評価では、ほかの新株予約権、自社株取得・処分、株式数の変化も確認します。
最新決算と今期予想|利益額と利益率を分けて見る
最新の通期決算は2026年8月期です。売上高76.47億円、営業利益15.22億円、経常利益14.96億円、親会社株主に帰属する純利益11.11億円、EPS90.33円でした。
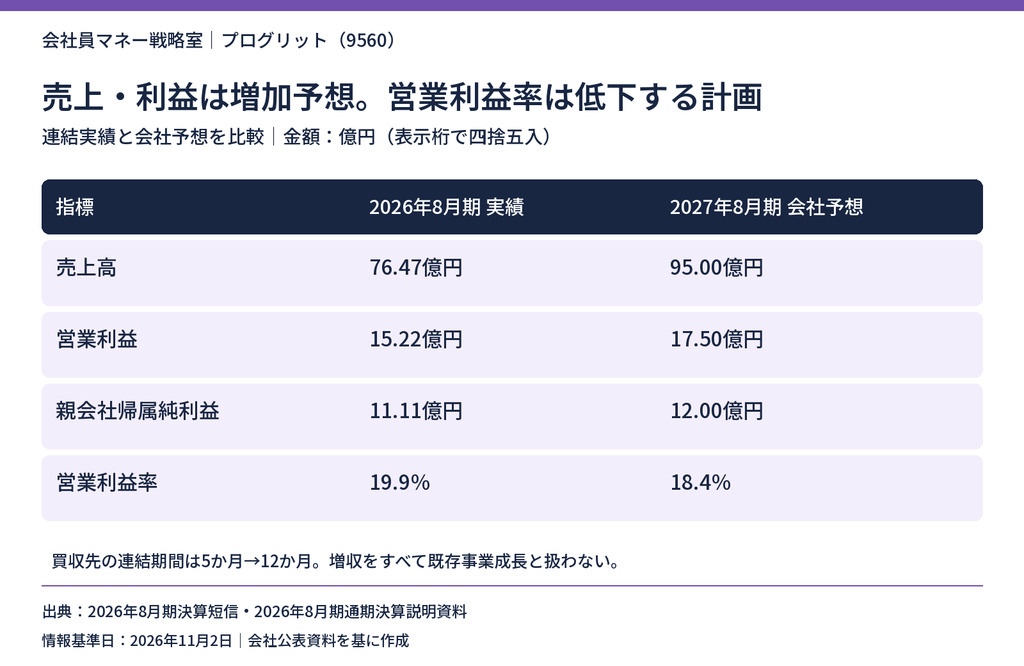
2027年8月期の会社予想は、売上高95億円、営業利益17.50億円、経常利益17.35億円、親会社株主に帰属する純利益12億円、EPS105.22円です。売上は24.2%増、営業利益は15.0%増を見込みます。
売上の伸びより営業利益の伸びが小さいため、営業利益率は19.9%から18.4%に下がる計画です。人員増、集客、アプリ開発などの投資が、その後の売上と利益につながるかを追いたいところです。
また、2026年8月期は連結初年度です。2025年8月期の単体実績との比較を、そのまま既存事業の成長率と扱うことはできません。本記事の実績と今期予想の比較は、連結同士で行っています。
出典:2026年8月期決算短信、通期決算説明資料。
買収と成長の中身|連結期間、アプリ利用、法人研修を確認
買収先の5か月分と12か月分を区別する
プログリットは2026年4月28日に、現在のイングリッシュカンパニーの全株式を取得しました。みなし取得日は3月31日で、2026年8月期の損益には4〜8月の5か月分が含まれます。今期予想には12か月分を含むため、増収をすべて既存サービスの成長とは扱いません。
会社は質疑応答で、通期連結から従来の3Q累計を単純に差し引くと、買収先の5か月分が4Qに集中して見えることを説明しています。期間を対応させた6〜8月の売上は22.62億円で、単純差引の約25億円を4倍して今期予想と比べるのは適切ではありません。
株式取得対価は0円でしたが、引き受けた負債や取得関連費用があります。取得時ののれん約2.94億円は11年間で均等償却、8月末残高は約2.83億円です。株式代金だけで判断せず、買収後の収益性と現金回収を確認します。
有料会員の増加を、継続と採算につなげられるか
会社資料による2026年8月末の有料会員は、シャドテン13,363人、スピフル15,926人です。1週間の無料トライアル利用者を除きます。複数サービスを使う人がいる可能性があるため、合計を独立した利用者数とは扱いません。
法人研修導入は同じく8月末で412社です。導入社数だけでなく、利用人数、継続契約、売上規模、採算まで確認したいところです。
会社は子ども向け英語教育やグローバル人材育成への展開について、自社開発とM&Aの両方を検討すると説明しています。検討中の分野を、収益がすでに確立した事業として評価しないようにします。
出典:10月15日・通期決算質疑応答、決算短信・決算説明資料。
PER・PBR・ROEと配当|株価1,097円で再計算
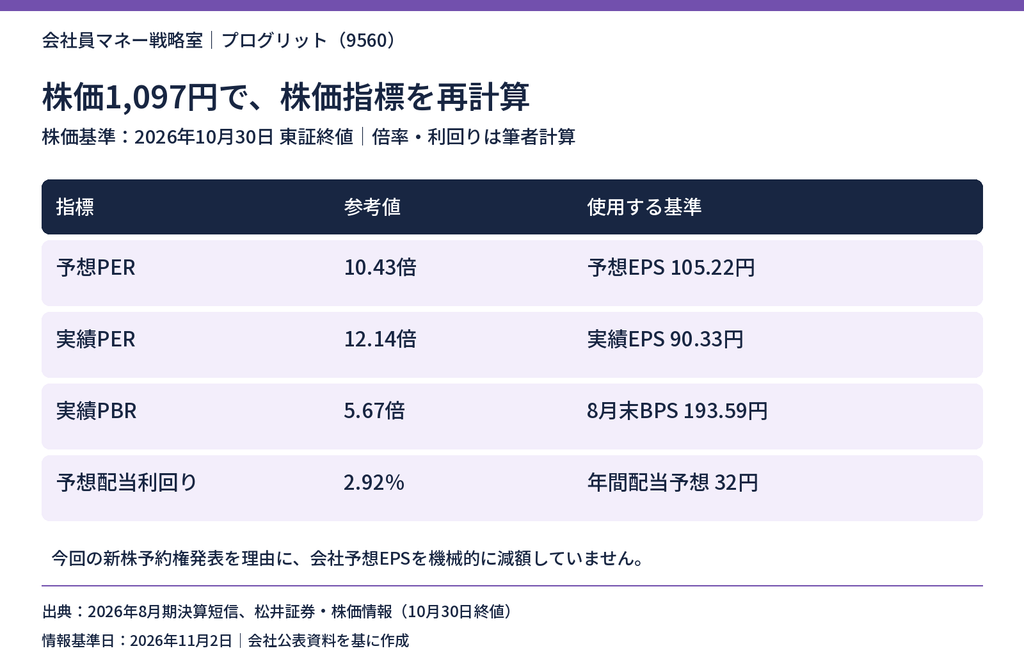
予想PERは1,097円÷105.22円で約10.43倍、実績PERは1,097円÷90.33円で約12.14倍です。PBRは8月末BPS193.59円を使用して約5.67倍となります。株価サイトの独自表示と混在させず、計算の基準を示しています。
PER約10倍という数字だけでは割安と判断できません。会社予想の実現性、買収後の採算、広告費や人件費、競争環境を合わせて確認します。
会社公表ROEは50.3%ですが、連結初年度のため期末自己資本を基にした計算です。期首・期末平均自己資本を使う通常の計算とは条件が異なり、自社株取得も自己資本へ影響します。ROEの高さを、そのまま成長率と解釈しないようにしましょう。
指標の基本は、日本株の銘柄分析に使うPER・PBR・ROEなどの指標で整理しています。
株価出典:松井証券のプログリット株価情報。EPS・BPS・ROE出典:2026年8月期決算短信。
配当|前期末11円は総会付議、今期年間32円は予想
2026年8月期は中間11円と期末11円を合わせて年間22円とする内容です。ただし、期末11円については、11月25日の定時株主総会へ付議する段階です。支払開始は11月26日予定で、11月2日時点で総会承認・支払済みとは扱いません。
11月2日に開示された招集通知でも、剰余金処分が議案に含まれています。前期末の基準日は2026年8月31日なので、今から購入して、その前期末配当を新たに受け取れるわけではありません。
2027年8月期は中間16円・期末16円の年間32円を予想しています。株価1,097円での予想利回りは約2.92%です。予想配当であり、必ず支払われる利回りではありません。
会社は配当性向30%を目安としていますが、業績、経営環境、成長投資等も踏まえて決定するため、増配が続く保証はありません。
出典:10月26日・剰余金の配当開示、11月2日開示・定時株主総会招集通知、決算短信。
財務とキャッシュフロー|前受けした受講料にも注目
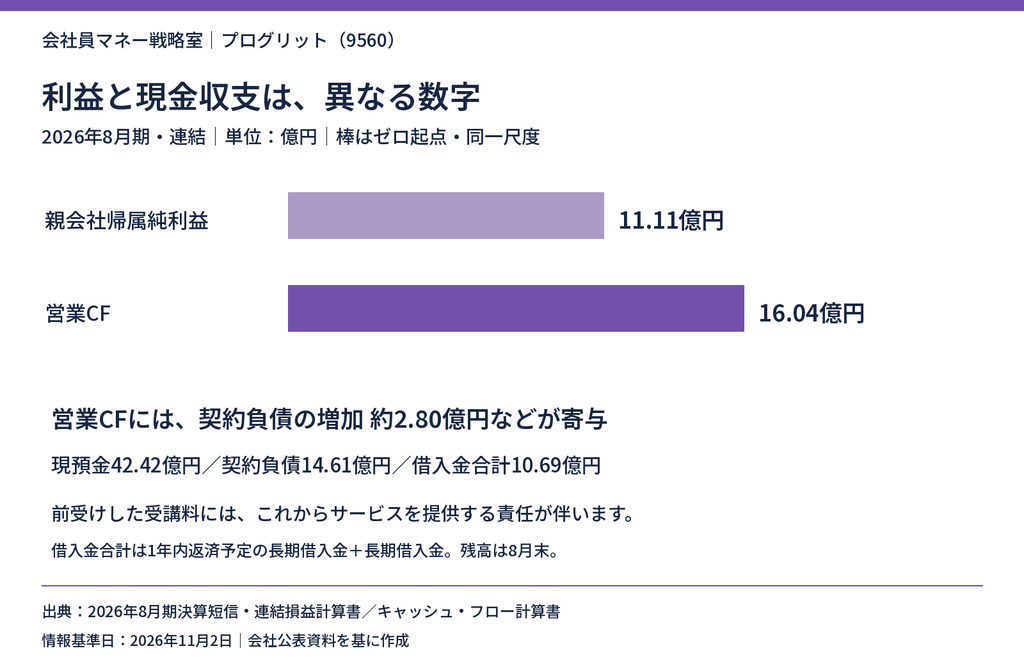
2026年8月末の現預金は42.42億円、契約負債は14.61億円、借入金合計は約10.69億円、自己資本比率は36.3%です。借入金合計は、1年内返済予定の長期借入金と長期借入金を合計しています。
営業CFは16.04億円で純利益を上回っていますが、受講料等を先に受け取る場合、入金と売上計上には時間差があります。営業CFには契約負債の増加約2.80億円なども寄与しており、将来のサービス提供に伴う費用も考える必要があります。
投資CFはマイナス1.97億円、財務CFはマイナス5.81億円です。自己株式取得の支出約8.33億円に加え、長期借入収入約9.33億円、借入返済支出約3.22億円などがあります。自社株買いだけを切り離さず、借入・現金・事業投資を合わせて見ます。
現預金から借入を引いた数字だけを、すべて自由に使える余剰資金とは考えません。サービスを提供する責任や、運営に必要な資金が伴うためです。
出典:2026年8月期決算短信・貸借対照表、キャッシュ・フロー計算書。
投資前に確認したいリスク
- 顧客獲得と広告費:申込み・会員数の増加が、集客費用に見合うか。
- 採用と品質:コンサルタントの育成、受入能力、受講満足度を維持できるか。
- AIと競争:他社サービスとの差や提供コストを管理できるか。
- 買収後の統合:買収先の採算改善が進み、のれん償却や資金負担を吸収できるか。
- 情報・システム管理:学習データ等を保護し、安定してサービスを提供できるか。
- 資本政策:新株予約権・自己株式・その他の潜在株式が1株当たり指標へどう影響するか。
- 株価評価:成長していても、市場の期待や購入価格によって損失になる可能性。
会社はAIを使った学習効率・体験価値の向上を重視しています。一方、AIの進歩は競争や価格にも影響します。私の見方では、技術を導入した事実より、利用継続・提供コスト・利益に結び付いたかを追うことが重要です。
会社員目線|100株10万9,700円を家計全体で考える
株価1,097円なら、通常の100株単位の購入代金は10万9,700円です。手数料等は別です。仮に購入後20%下がると評価損は2万1,940円になります。これは配分を考えるための例で、下落予想や最大損失ではありません。
成長や配当に期待していても、近い将来使うお金を投じると、必要な時期に値下がりしている可能性があります。生活費や緊急資金を確保し、ほかの個別株と合わせた集中度を確認しましょう。
日本株を選ぶ前に確認したい7つのポイントも参考にしてください。
個別株への集中を抑える方法として、投資信託と組み合わせる考え方もあります。商品の違いは、全世界株式の投資信託3選の比較で整理しています。分散しても値下がりリスクは残ります。
【PR】銘柄情報と取引環境を比較する
個別株を調べるときは、会社公式IRに加え、株価指標・注文方法・手数料等を確認できる取引環境も役立ちます。まずは現在の口座で必要な確認ができるかを見て、サービスを比較しましょう。
取扱商品、売買単位、手数料、NISA対応等の最新条件は各社公式情報で確認してください。
次に確認したいこと
- 11月12日予定の新株予約権割当・払込について、最終的な個数等の開示があるか。
- 既存サービスの受講・アプリ利用が、買収による増加と分けても伸びているか。
- 採用・広告・AI関連費用と、利益率・営業CFがどう変化するか。
- 買収先の採算と、通期売上95億円・営業利益17.50億円の前提に変化がないか。
- 11月25日の総会結果、配当、自己株式を含む資本政策に重要な変更があるか。
予定日が来ただけで、割当や承認・支払が完了したと判断せず、会社開示を確認します。
よくある疑問
新株予約権が出たら、必ず株価は下がる?
必ず下がるとはいえません。規模、行使条件、利益成長、資金の流入、市場の評価などが関係します。将来の希薄化があることと、株価の下落幅を断定することは別です。
営業利益100億円は会社の成長計画?
今回の開示では、新株予約権の行使条件として示された数字です。対象期間は2034年8月期〜2038年8月期で、今期予想や達成保証とは異なります。
年間配当32円は確定?
2027年8月期の会社予想です。前期末11円の総会付議とも区別し、今後の決定内容を確認します。
まとめ|事業の成長と、1株当たりの価値を追う
プログリットには、英語コーチング、アプリ、法人研修などの成長機会があります。一方、買収の連結効果、採用・集客費用、利用継続、現金収支まで確認する必要があります。
今回追加した新株予約権は、業績条件付きで中長期の成長を目指す仕組みです。現時点の株数が一気に増えたわけではありませんが、将来の資本政策として無視することもできません。
私の見方では、事業が伸びるかに加え、その成長が1株当たりの利益や株主価値につながるかを確認したい企業です。予想PER約10.43倍、予想利回り約2.92%という数字を、会社予想の実現性と合わせて評価していきましょう。
※本記事は公開情報に基づく情報整理と筆者の分析で、特定銘柄の購入を推奨するものではありません。株式投資には元本割れのリスクがあります。最新の株価・業績予想・公式開示を確認し、ご自身で判断してください。
コメント