※この記事には広告・アフィリエイトリンクが含まれます。情報確認日:2026年11月6日。決算は11月5日公表資料、株価計算は11月5日の東証終値4,211円を使用します。業績予想・配当予想は会社の見通しであり、実現を保証するものではありません。本文の純利益は、特に断りがない限り当社株主に帰属する純利益を指します。
「ソニーはゲームも音楽も強いけれど、株としては今どうなんだろう?」「営業利益の上方修正は、これからも成長できるサインなのかな?」。最新決算を見て、そんな疑問を持った方もいると思います。
私の見方は、今回の決算は成長力と収益性の改善を確認できる一方、増益の中身を分けて、今の株価に見合う持続性があるかを考えたい、というものです。ソニーグループ(6758)は通期営業利益予想を1兆7,200億円から1兆8,700億円へ引き上げました。ゲームと映画を中心に、利益見通しが改善しています。
ただし、ゲームの増益には前年の減損費用などの反動があり、映画はヒット作品や公開時期で変動します。為替の影響もあるため、増益率だけで判断すると、来期以降への期待を大きくしすぎるおそれがあります。
この記事では、最新決算に加え、元の記事で扱っていた事業の仕組み、強み、PER・PBR・ROE、配当、自社株買い、成長性とリスクを一緒に整理します。最初に事業の全体像をつかみ、その後で数字と株価を確認していきましょう。
最初に押さえたい結論
- 上期営業利益は前年同期比42.9%増。7〜9月だけなら約45%増で、対象期間が違います。
- 通期営業利益は1兆8,700億円予想。前期実績比では29.2%増の計画です。
- 年間配当予想35円は据え置き。自社株買いは枠と取得済み金額を分けます。
- 高配当よりも、利益成長と買値のバランスを重視したい銘柄だと私は考えています。
この記事で分かること
- ソニーは何で稼ぐ会社なのか
- 最新決算と増益の本当の中身
- 上方修正と各事業の見通し
- 金融スピンオフとROEの注意点
- PER・PBR・配当利回りの計算
- 財務・キャッシュフロー・成長リスク
- 会社員が購入前に確認すること
- ソニーは何の会社?「家電メーカー」から一歩広げて考える
- 上期決算は営業利益42.9%増。7〜9月の約45%増と混同しない
- ゲーム:本体販売よりも、ソフトとネットワークの稼ぎ方を見る
- 映画・音楽・センサー:同じ増益でも理由が違う
- 通期営業利益は1兆8,700億円へ上方修正
- 金融スピンオフ後の数字は、比較する範囲に注意
- PER・PBRは、最新予想と株数の条件をそろえて計算
- 配当予想35円は据え置き。配当だけで選ぶ銘柄なのか
- 自社株買い:上限5,000億円と、取得済み約3,090億円を分ける
- 財務・キャッシュフロー:コンテンツを資産に積む企業として見る
- 長期成長の材料:利用者、権利、技術が利益に変わるか
- ソニー株で注意したいリスク
- 会社員が購入前に決めたい、予算と見直す条件
- 私の見方:今回の増益と、次の成長を分けて追いたい
- よくある質問
- 出典・計算条件
ソニーは何の会社?「家電メーカー」から一歩広げて考える
ソニーグループは、ゲーム、音楽、映画、映像・音響機器、イメージセンサーを展開する企業です。PlayStationやカメラが身近でも、その製品だけがグループの収益源ではありません。
理解するときの軸は、コンテンツを作る力、ユーザーに届ける基盤、それを支える技術です。作品を生み出して終わりではなく、販売・配信・利用継続を通じて収益につなげられるかが、株式分析のポイントになります。
| 事業 | 主な内容 | 利益を見るポイント |
|---|---|---|
| ゲーム&ネットワークサービス(G&NS) | PlayStation、ソフト、追加コンテンツ、ネットワークサービス | 本体台数と、利用者が生む継続的な収入を分ける |
| 音楽 | 音楽制作・出版、ストリーミング、興行・物販、映像メディア等 | 配信収入の積み上げとヒット作品の影響 |
| 映画 | 映画製作、テレビ番組制作、メディアネットワーク | 公開作品の採算と、製作・宣伝費の回収 |
| ET&S | カメラ、音響・映像機器など | 販売数量、単価、付加価値、関税・為替 |
| I&SS | スマートフォン等向けイメージセンサーなど | 顧客需要、製品構成、設備投資と稼働 |
IPは、作品やキャラクター、楽曲などの知的財産のことです。ソニーは複数の分野に事業を持つため、コンテンツと技術を組み合わせた展開を考えられます。ただし、同じグループに事業があるだけで、利益が自動的に増えるわけではありません。制作費や買収費用を回収し、実際の売上と利益につなげる必要があります。
上期決算は営業利益42.9%増。7〜9月の約45%増と混同しない
ソニーの「2026年度」は、2026年4月から2027年3月までです。決算期の呼び方では「2027年3月期」と同じ期間を指します。さらに、決算短信の冒頭は上期6か月、説明会資料の中心は7〜9月の3か月なので、対象期間をそろえて読みます。
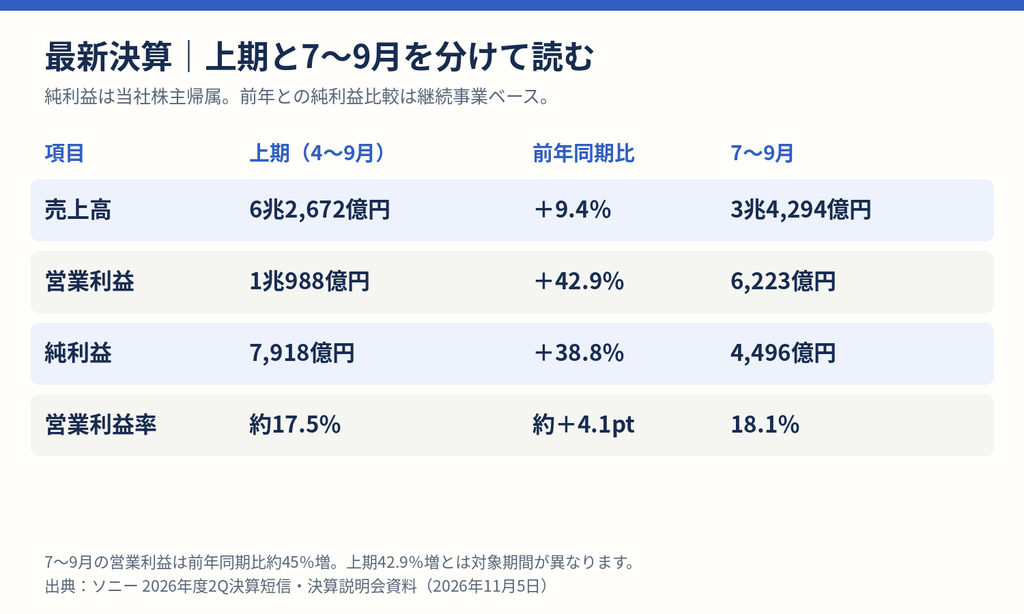
上期の売上高は6兆2,672億円、営業利益は1兆988億円、純利益は7,918億円でした。前年同期比はそれぞれ9.4%増、42.9%増、38.8%増です。営業利益率を計算すると、前年上期の約13.4%から今回の約17.5%へ改善しています。
一方、7〜9月だけを見ると、売上高3兆4,294億円、営業利益6,223億円、純利益4,496億円。会社説明資料では、営業利益は前年同期比約45%増、営業利益率は13.8%から18.1%へ改善したとしています。
どちらも増収増益ですが、上期の1兆988億円と四半期の6,223億円を足すと二重計上になります。また、今回の3か月の利益を単純に4倍して年間利益を予想するのも避けたいところです。ゲームの年末商戦や映画の公開時期など、四半期ごとの違いがあるためです。
増益率だけでなく「何が利益を増やしたか」を確認
利益の増加は、売上の拡大だけでなく、利益率の改善、為替、前年の費用の反動でも起こります。今回の決算は、これらを切り分けて読むと理解しやすくなります。
ゲーム:本体販売よりも、ソフトとネットワークの稼ぎ方を見る
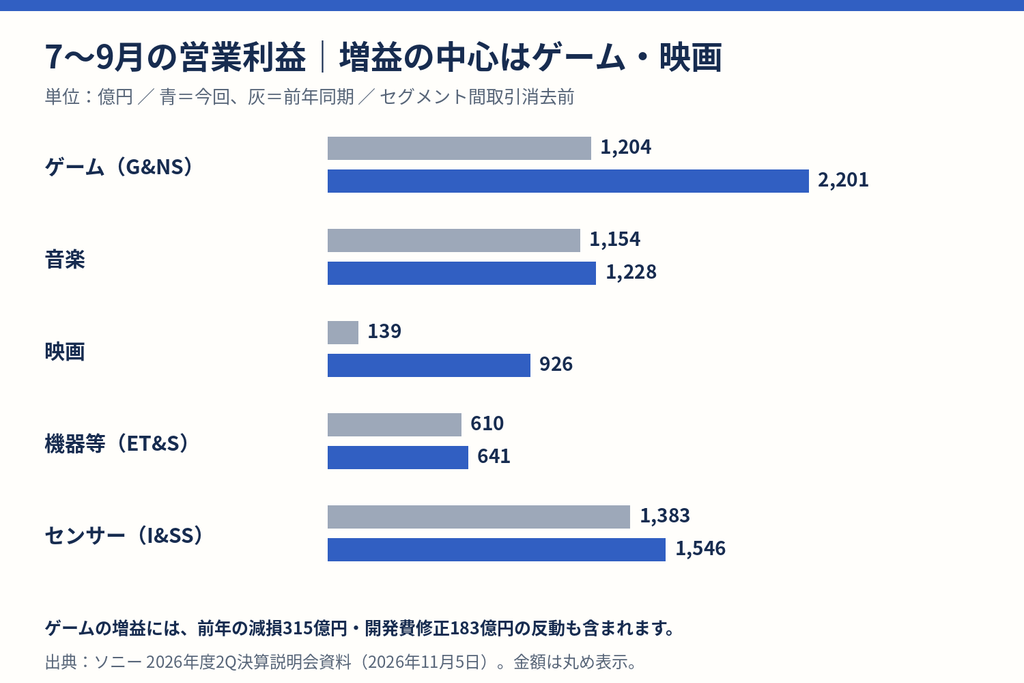
7〜9月のG&NS売上高は1兆2,085億円、営業利益は2,201億円でした。前年同期からの営業増益額は約997億円です。会社は、ネットワークサービスの増収や、自社制作ソフトの販売増加などを要因として説明しています。
ただし、前年同期にはBungieの一部無形資産等の減損315億円と、過去の開発費の資産計上額の修正に関する費用183億円がありました。この合計498億円の費用が前年にあったことも、今回の増益率を大きく見せています。
約997億円の増益を、すべて新しく稼ぐ力が増えた結果とは考えないことが大切です。498億円は増益額の約半分に相当しますが、それを機械的に引いた数字だけで今期の「本当の利益」を確定することもできません。他の費用や為替なども変化しているからです。
PS5が減っても、ゲーム事業が増収になる理由
補足資料によると、7〜9月のPS5販売台数は前年同期の400万台から260万台へ減少しました。一方、PlayStationの月間アクティブユーザーは前年9月末の1億1,900万から今回9月末の1億2,700万へ増えています。これは利用したユニークアカウントの会社推計であり、有料会員数とは異なります。
本体は購入したときの売上が中心ですが、ユーザーがその後もソフトや追加コンテンツ、サービスを利用すれば、購入後の収益機会が生まれます。そのため、本体の販売台数が減っても、ネットワークサービスなどが伸びることがあります。
ただし、利用者数が増えれば利益が必ず増えるわけではありません。値付け、利用額、作品の投入、運営コストなども関係します。私が追いたいのは、本体台数だけでなく、利用者の定着と収益化が両立しているかです。
映画・音楽・センサー:同じ増益でも理由が違う
映画:ヒット作品の貢献は大きいが、翌年も続くとは限らない
映画の7〜9月売上高は5,137億円、営業利益は926億円で、前年同期の139億円から大きく増えました。会社は「スパイダーマン:ブランド・ニュー・デイ」などの貢献による劇場興行収入の増加を説明しています。
作品の成功はコンテンツを持つ企業の魅力です。一方、公開本数や作品の規模、製作・宣伝費の発生時期が変わると、四半期の利益も動きます。今回の利益水準が毎四半期続くと置くより、作品群の厚みと、数年で見た投資回収を確認したいと考えています。
音楽:積み上がる配信収入と、作品ごとの変動を分ける
音楽の7〜9月売上高は5,984億円、営業利益は1,228億円でした。会社はストリーミング収入の増加や為替の好影響を示す一方、前年に公開されたアニメ映画の貢献減少も説明しています。
音楽は映画の新作ヒットだけに依存するモデルと比べ、既存楽曲が繰り返し聴かれることによる収入を期待できる面があります。ただし、配信市場の伸び、契約条件、権利取得の費用、アーティストへの分配などを踏まえて利益を見る必要があります。
センサー:減収でも増益。為替を除いた姿も確認
I&SSの7〜9月売上高は5,776億円で前年同期比約6%減、営業利益は1,546億円で約12%増でした。会社が示す営業利益への為替の好影響は約259億円で、営業増益額約164億円を上回っています。
為替影響を単純に差し引くと営業利益の変化は約95億円のマイナスになりますが、これは会社の影響額を使った参考計算で、IFRSの利益を置き換えるものではありません。「半導体需要が全面的に回復して利益が増えた」とまとめると、今回の実態から離れてしまいます。
スマートフォン向けの販売数量、製品構成、顧客の在庫、設備投資、製造拠点の稼働が今後の確認項目です。ET&Sも減収増益で、関税還付の影響などがあります。すべての事業で需要が同じように伸びた決算ではない点を押さえておきたいですね。
通期営業利益は1兆8,700億円へ上方修正
会社は2027年3月期の売上高予想を13兆円、営業利益を1兆8,700億円、純利益を1兆3,300億円へ引き上げました。前回の7月予想からの増額は、それぞれ5,000億円、1,500億円、1,200億円です。
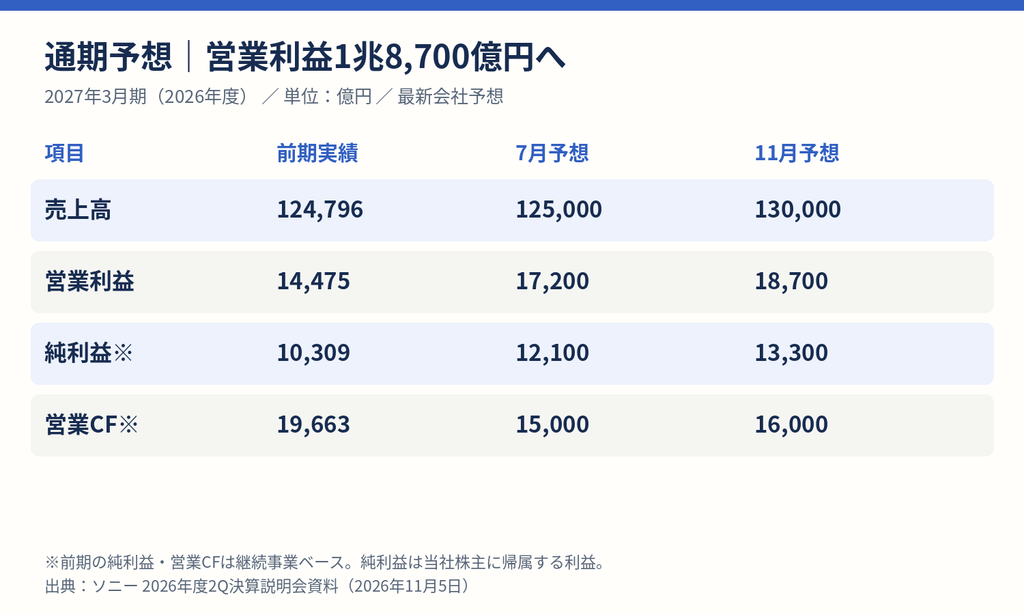
前期実績と比べると、売上高は4.2%増、営業利益は29.2%増、純利益は継続事業ベースで29.0%増となる計画です。売上の伸びより利益の伸びが大きく、通期の営業利益率は前期11.6%から約14.4%へ上がる見通しです。
| 事業 | 通期営業利益予想 | 7月予想からの変更 |
|---|---|---|
| ゲーム(G&NS) | 7,000億円 | +400億円 |
| 音楽 | 4,450億円 | +250億円 |
| 映画 | 2,000億円 | +500億円 |
| ET&S | 1,500億円 | 変更なし |
| I&SS | 4,500億円 | +300億円 |
| その他・全社・消去 | −750億円 | +50億円 |
この表は前回予想との比較です。例えば音楽は今回250億円引き上げられましたが、前期の営業利益4,470億円と比較すると今回予想4,450億円はおおむね横ばいです。「上方修正した事業は全部、前年から高成長する」とは限りません。
ゲームの通期見通しには、自社制作以外のソフト販売の増加、コスト改善、ネットワークサービスの伸びを織り込む一方、主に発売日変更による自社制作ソフトの減収影響も含まれています。上方修正の中にも、良い材料と負担になる材料が両方あります。
上期の進捗率は約58.8%。下期を単純に予測しない
上期営業利益1兆988億円を通期予想1兆8,700億円で割ると、進捗率は約58.8%です。差し引きでは、下期に約7,712億円の営業利益を見込む計算になります。
それでも、50%を超えていることだけで再上方修正を確信するのは避けたいです。ヒット作の貢献や前年の費用の反動は、下期も同じ形で発生するとは限りません。会社の下期為替前提は米ドル153円前後、ユーロ175円前後で、7〜9月の実績平均より円高の水準です。
私は今後、上方修正された利益が実績として積み上がるかに加えて、その利益が来期にもつながるものなのかを確認します。単年度の計画達成と、数年にわたる成長は、分けて考える必要があります。
金融スピンオフ後の数字は、比較する範囲に注意
ソニーは2025年10月1日にソニーフィナンシャルグループのパーシャル・スピンオフを実施しました。2026年3月期の開示では、金融事業を「非継続事業」に分類し、金融を除く継続事業と区分して表示しています。
2026年3月期の当社株主に帰属する継続事業の純利益は約1兆309億円でした。一方、非継続事業を含む当社株主に帰属する連結最終損益は約3,269億円の赤字です。ここで使う1兆309億円は、非支配持分も含む継続事業の純利益約1兆553億円とは異なります。
前期の非継続事業では、累積その他の包括利益の振替による約1兆3,778億円の損失が計上されました。会社は、この処理は資本の内訳の振替であり、資本合計やキャッシュフロー、継続事業の損益に影響しないと説明しています。会計上の大きな損失を、そのまま現金流出や事業の赤字と捉えないことが大切です。
比較のルール
今期の純利益成長を見るときは、前年も継続事業の当社株主帰属利益にそろえる。前年の連結最終赤字との比較だけで「大幅黒字転換」と強調しない。PER・ROEも、どの利益を使っているかを確認します。
会社開示ROE12.6%をどう読む?
2026年3月期の会社開示ROEは12.6%です。これは継続事業の当社株主帰属利益と、当社株主に帰属する資本を使った指標です。非継続事業を含む赤字を使った情報サイトの数値とは、計算範囲が違う場合があります。
ROEは「株主資本をどれだけ効率よく利益につなげたか」を見る指標です。ただし、自社株買いで資本が減った場合や、一時的に利益が増えた場合にも動きます。上期利益を単純に2倍して「今期の確定ROE」を出すことも避け、利益の質と資本の変化を一緒に見たいところです。
PER・PBRは、最新予想と株数の条件をそろえて計算
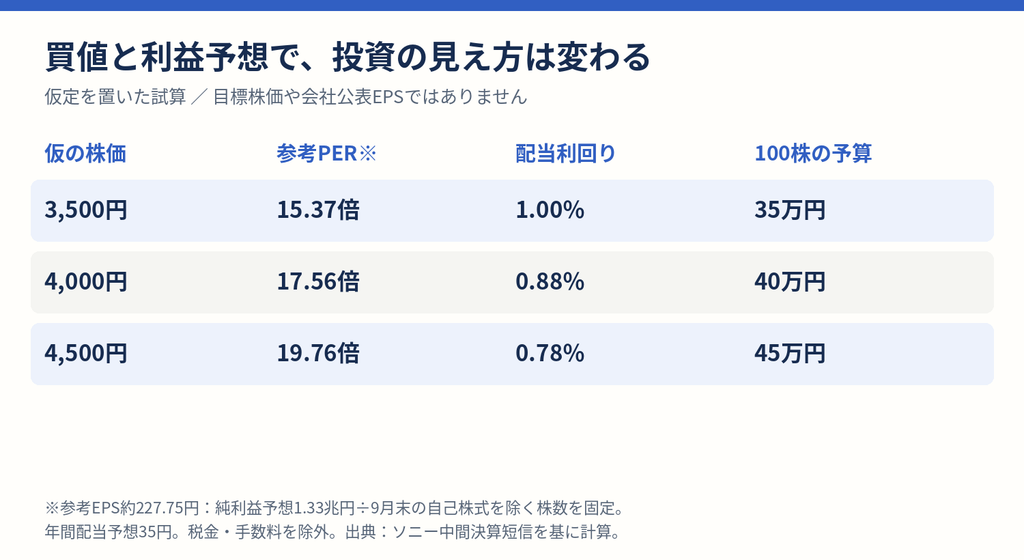
この記事の株価基準は11月5日終値4,211円です。決算発表は同日15時30分なので、この終値は発表後最初の通常取引日の評価ではありません。11月6日の価格とは区別して使用します。
今回の決算短信の通期予想欄には予想EPSが記載されていないため、会社公表EPSとして未確認の数字を置くことはしません。代わりに、9月末の自己株式を除く株数を固定した参考計算を示します。将来の自社株買いや株式報酬、加重平均株式数の変化は反映していません。
| 項目 | 数値・条件 | 位置づけ |
|---|---|---|
| 株価 | 4,211円 | 11月5日東証終値 |
| 当社株主帰属の純利益予想 | 1兆3,300億円 | 2027年3月期の会社予想 |
| 自己株式を除く9月末株数 | 5,839,845,972株 | 発行済株数から自己株式数を控除 |
| 参考EPS | 約227.75円 | 純利益予想÷上記株数。会社公表EPSではない |
| 参考PER | 約18.49倍 | 4,211円÷参考EPS。株数固定の試算 |
| 参考BPS | 約1464.14円 | 中間期末株主資本÷上記株数 |
| 参考PBR | 約2.88倍 | 4,211円÷参考BPS |
| 予想配当利回り | 約0.83% | 35円÷4,211円。税引前 |
株価出典:Yahoo!ファイナンスの株価時系列。業績・株数出典:中間決算短信。発行済株式数5,965,316,326株−自己株式125,470,354株。株主資本8,550,372百万円を使用。各参考値は私が上記条件で計算しています。
参考PERが低く見えても、利益予想が下がれば評価は変わる
PERは株価が1株当たり利益の何倍で評価されているかを見る指標です。例えば利益成長を期待して一定の倍率を許容していても、作品の不振や為替で利益予想が下がれば、同じ株価に対するPERは上昇します。
説明用に、上の参考EPSが20%減ったと仮定すると、株価を固定した参考PERは約23.11倍へ上がります。これは会社予想ではなく、利益の見通しが崩れた場合の感応度を考える試算です。現在の倍率を、そのまま将来も維持されると考えないことが大切です。
PBRが1倍を超える理由と、割高リスクの両方を見る
ソニーにはコンテンツ、技術、ブランドなど、純資産額だけでは評価しきれない要素があります。そのためPBRが1倍を超えていても、それだけで不合理とは判断できません。
ただし、純資産以上の評価は将来の稼ぐ力への期待を含みます。買収で取得した権利やのれんがあっても、期待した収益を生まなければ減損のリスクがあります。「無形の強みがあるから何倍でもよい」という考えにも注意したいです。
👉PER・PBR・ROEなど、日本株の銘柄分析で見る7つの指標を確認する
配当予想35円は据え置き。配当だけで選ぶ銘柄なのか
2027年3月期の年間配当予想は35円で、中間17.5円、期末17.5円の予定です。前期の金銭配当25円から10円増える計画ですが、11月5日に新しく増配額が引き上げられたわけではありません。
なお、前期には金融スピンオフに伴う株式の現物配当がありました。金銭配当の25円と35円だけの比較では、この現物配当は含んでいません。還元全体を比較するときには、現金の配当と株式の分配を分けて確認します。
11月5日終値に対する金銭配当の予想利回りは約0.83%です。100株なら購入代金は42万1,100円、年間配当予想は税引前3,500円になります。私は、定期的な配当収入の大きさより、利益成長による企業価値の拡大を重視する人が分析しやすい銘柄だと考えています。
参考EPS約227.75円に対する配当35円の比率は約15.4%ですが、これは株数固定の参考配当性向です。低い割合だから余裕があると即断せず、制作投資、設備投資、買収、自社株買いなどの資金需要も確認しましょう。
自社株買い:上限5,000億円と、取得済み約3,090億円を分ける
2026年5月8日決議の自己株式取得枠は、株数上限2億3,000万株、金額上限5,000億円、取得期間は2026年5月11日〜2027年5月10日です。
11月5日の会社開示によると、10月末までの累計取得は8,606万5,800株、3,089億6,211万8,545円でした。金額ベースでは上限の約61.8%に相当します。10月だけの取得は1,159万2,100株、約456億円です。
「5,000億円を買い終えた」わけではなく、取得枠と進捗を確認する必要があります。また、残りの枠がすべて使われることや、特定の時期に同じペースで買われることは保証されません。
一般的に、自社株買いは自己株式を除く株数を減らし、同じ利益ならEPSを押し上げる方向に働きます。一方で会社の現金も減るため、買収や成長投資と両立しているかが重要です。自己株式の取得と消却は別の手続きであり、すでにEPS計算から除かれている自己株式を消却する効果を二重に数えないようにしましょう。
財務・キャッシュフロー:コンテンツを資産に積む企業として見る
2026年9月末の株主資本比率は51.3%、現金及び現金同等物は約2兆93億円でした。手元資金が大きくても、支払いや投資に必要な資金があるため、すべてが株主還元に回せるとは限りません。
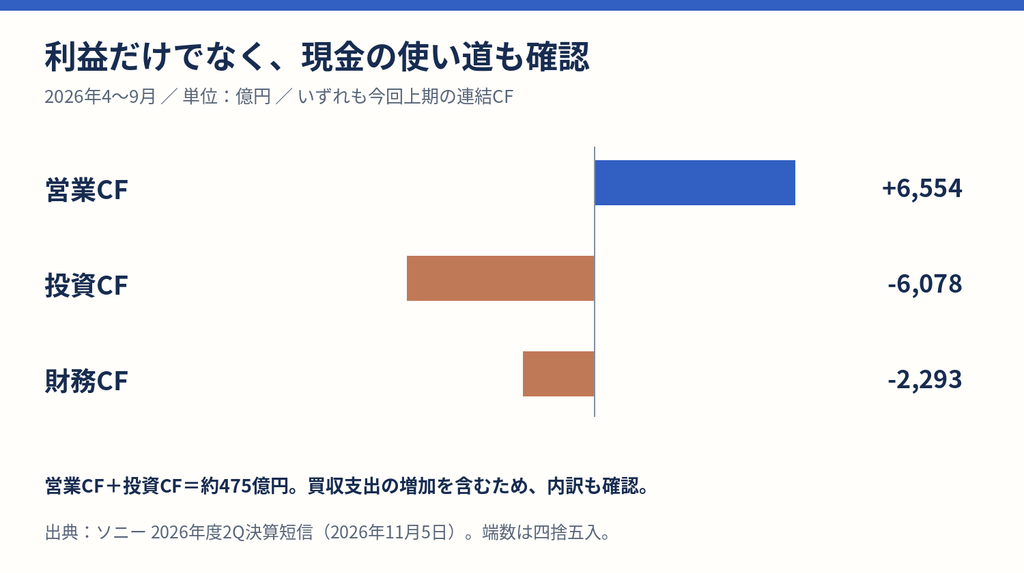
上期の営業CFは約6,554億円です。前年の継続事業約4,923億円から改善しました。ただし、今回の営業利益約1兆988億円より少なく、利益が同じ期にすべて現金になるわけではない点も確認できます。
CF計算書では、営業債権・契約資産の増加による資金負担が約3,645億円、棚卸資産の増加が約2,409億円、コンテンツ資産の増加が約3,525億円ありました。将来の収益を見込んで制作・販売を進めるほど、利益の計上時期と支払時期に差が生じます。
投資CFは約6,078億円のマイナスで、ビジネスの買収等による支出約3,141億円を含んでいます。有形固定資産・その他の無形資産の購入も約2,772億円あり、半導体やコンテンツの成長を支える資金が必要です。
営業CFと投資CFの単純合計は約475億円のプラスです。この半年だけの値で還元が無理だと断定するのも、営業利益が大きいから問題ないと断定するのも避けたいです。買収や支払いの時期を含む内訳と、通期計画を合わせて判断します。
通期営業CFも上方修正。ただし前期より減る計画
通期営業CF予想は1兆5,000億円から1兆6,000億円へ増額されました。一方、前期の継続事業実績は1兆9,663億円です。利益予想が増える計画でも、営業CFは前期を下回る見通しなので、利益と現金を同じものとして扱わないようにしたいですね。
のれんとコンテンツ資産は、将来の回収を確認する
9月末のコンテンツ資産は約3兆1,564億円、のれんは約1兆6,531億円です。コンテンツ資産には将来の収入につながる制作費等が含まれますが、想定通りに収益を生まなければ、償却や評価の見直しが利益を圧迫することがあります。
今回のゲーム事業で前年の減損費用が比較に影響したように、コンテンツ企業では「制作した・買収した」というニュースの先に、回収できたかという確認が欠かせません。私は利益率とCFに加え、権利や作品への投資が将来の収益に結びつくかを追います。
長期成長の材料:利用者、権利、技術が利益に変わるか
① ゲームは利用継続と収益化
利用者の基盤を維持し、ソフトやサービスの価値を高められれば、本体販売のサイクルを超えた収益機会が期待できます。一方、作品の開発遅延や大型投資の失敗、利用者の他サービスへの移行は負担です。売上の継続性と、開発・運営コストの両方を見たいです。
② 音楽・映画・アニメは、作品群と権利の運用
既存作品が長く利用され、新作が加われば、収益源を厚くできる可能性があります。ただし、権利の保有範囲や契約条件は事業ごとに異なり、作品の人気がすべてソニーの利益になるわけではありません。市場の成長と、ソニーが取り込める利益を分けて考えます。
③ センサーは高付加価値化と投資回収
製品構成の改善が収益性を支える可能性はありますが、スマートフォンの台数や顧客の採用状況、設備投資の負担に左右されます。技術の優位性があるかだけでなく、それが単価や利益率、現金回収に表れているかを確認したいです。
④ AIは期待を置く領域と、実績を分ける
長期的には、AIが制作支援や利用者向け機能にどう使われ、収益や費用にどう影響するかも確認対象です。ただし、この記事ではAI単独の利益貢献を数値化できていません。「AI関連だから成長する」という理由を加えるより、実際の売上、制作費、開発効率、権利保護の変化を追いたいと考えています。
ソニー株で注意したいリスク
| リスク | 何が起きると影響する? | 確認する数字・情報 |
|---|---|---|
| 成長期待の剥落 | 利益が増えても市場の期待に届かない | 利益予想、買値、参考PERの変化 |
| 作品のヒット・不振 | 公開延期、販売不振、開発中止 | 作品の投入時期、採算、減損 |
| 為替 | 海外収益の円換算とコストが変わる | 事業別の為替影響、下期前提 |
| 半導体需要 | 顧客の販売低迷、在庫調整 | センサーの販売数量、利益率、設備投資 |
| 買収・制作投資 | 想定収益を回収できない | のれん・コンテンツ資産、CF、評価損 |
| 新規事業・提携 | 事業の縮小や計画変更で損失 | 追加損失、今後の資金負担 |
新規事業の例として、会社は7〜9月にソニー・ホンダモビリティに関する追加損失を約300億円計上し、同社の事業縮小に伴う損失計上はおおむね完了したと説明しています。これは会社の説明であり、将来の追加負担が絶対にないという保証ではありません。
また、複数の事業を持つことは、株式投資として十分に分散できていることと同じではありません。同じ会社の資本政策や経営判断の影響を受けますし、世界景気や為替という共通要因もあります。ソニー1社を持てば分散投資が完成するわけではない点も意識したいです。
会社員が購入前に決めたい、予算と見直す条件
11月5日の株価で100株購入する場合、手数料等を除いて42万1,100円が必要です。仮に20%下落すれば、評価損は8万4,220円になります。税引前の年間配当予想3,500円と比べると、短期の値動きを配当で埋める前提は置きにくいことが分かります。
この例は下落予想ではなく、リスクを金額で把握するための試算です。今後の利益成長を期待するときも、生活資金や近いうちに使うお金は分け、資産全体の中で1銘柄に使う上限を決めておきたいです。
- 投資目的を決める:配当収入より、数年の利益成長を重視するのか。
- 買値の条件を決める:利益予想が下振れしても納得できる評価か。
- 確認項目を決める:ゲームの利用、作品の収益、センサーの採算、CFを定期的に追う。
- 見直す条件を決める:前提としていた成長が崩れた場合に、何を再評価するか。
NISAでも損失や集中リスクは残る
ソニーのような上場株式を長期保有する際、NISAの成長投資枠を検討する方法もあります。対象や取引条件は利用する証券会社で確認してください。国内上場株式の配当を非課税で受け取るには、受取方法を株式数比例配分方式にする必要があります。
NISA口座の損失は、特定口座や一般口座の利益との損益通算や、損失の繰越控除ができません。非課税というメリットがあっても、個別株のリスクを取れる金額かどうかを先に考えたいです。
👉NISAで日本株を長期保有する前に確認したい7つのポイントを読む
証券会社は、取引条件と調べやすさで比較する
口座選びでは、使いたい注文の手数料、NISA対応、決算情報の見つけやすさ、分析ツール、サポートを比較すると選びやすくなります。特定の銘柄を買うためだけに新しい口座を作る必要はなく、今の口座で条件を満たせるかも確認しましょう。
これから口座を比較する方は、次のサービス内容も確認できます。申込前には、希望する取引の手数料や対象サービス、利用条件を各社の公式説明で確かめてください。
【PR】日本株の取引環境を比較したい方へ
株式には価格変動などによる損失リスクがあります。手数料・取引条件は各社の最新の説明をご確認ください。
私の見方:今回の増益と、次の成長を分けて追いたい
今回のソニーは、上期の増収増益に加え、通期の営業利益・純利益予想も引き上げました。事業の幅があるだけでなく、ゲームのネットワーク収入、音楽のストリーミング、映画の作品収入が利益につながっていることを確認できます。
一方で、ゲームの前年費用の反動、映画のヒット、為替は、来期も同じ形で増益を生むとは限りません。センサーは今回減収で、営業増益には為替が大きく寄与しています。増益した事実を評価しつつ、それが何年続くと想定して買うのかを考えたいです。
私が重視するのは、作品や技術の強みが、持続的な利益と現金回収に変わっているか。その将来に対して、今の株価がどこまで期待を織り込んでいるかです。知名度や増益率だけで判断せず、次の決算でも同じ観点で確認していきたいと考えています。
よくある質問
ソニーは高配当株ですか?
年間配当予想35円と11月5日終値4,211円から計算した予想利回りは約0.83%です。この記事では、配当額の大きさより、利益成長と株価評価のバランスを重視して分析しています。
営業利益が約45%増なら、来期も同じように増えますか?
約45%増は7〜9月の前年同期比です。前年の費用の反動なども含むため、同じ成長率が続くとは限りません。上期の42.9%増や通期予想の29.2%増とも、期間を分けて確認してください。
株価情報サイトとPERが違うのはなぜですか?
利益予想の更新時点、株数、希薄化、計算範囲によって違います。この記事の参考PERは、最新純利益予想と9月末の自己株式を除く株数を固定した試算です。会社公表の予想EPSや、市場予想の倍率として扱わないでください。
金融事業のスピンオフで、本業が赤字になったのですか?
前期は会計上の非継続事業の損失を含めると連結最終赤字ですが、継続事業の当社株主帰属純利益は約1兆309億円でした。どの事業範囲の利益かをそろえて読む必要があります。
出典・計算条件
- ソニー:2027年3月期 第2四半期(中間期)決算短信(2026年11月5日)
- ソニー:2026年度第2四半期 連結業績概要(2026年11月5日)
- ソニー:同スピーチ付き説明資料
- ソニー:同補足資料(ゲーム利用者・台数等)
- ソニー:自己株式の取得状況(2026年11月5日)
- ソニー:2026年3月期 決算短信(ROE・スピンオフの会計処理)
- Yahoo!ファイナンス:ソニーグループの株価時系列
- 金融庁:NISAを知る
- 金融庁:NISAのよくある質問
- DMM株:NISA
- 松井証券:日本株
図表は公式資料を基に作成。億円への丸めにより、金額の差し引きと開示増減額が一致しない場合があります。売上高・営業利益のセグメント数値は消去前、全社費用等を含みません。参考EPS・PER・BPS・PBRは本文に記載した基準日と条件による計算値で、将来の実績や会社公表EPSを示すものではありません。試算の税金・手数料は除外しています。
本記事は公開情報に基づく一般的な情報提供であり、特定銘柄の購入・売却や将来の株価、配当、利益を保証するものではありません。最終的な判断は、最新の公式開示とご自身の資金計画に基づいて行ってください。
コメント