※この記事には広告・アフィリエイトリンクが含まれています。 ※情報の確認日:2026年10月27日。本文の年2%・年3%などは計算用の仮定で、特定商品の現行金利や将来予測ではありません。主に日本国内の進学費用とJASSOの国内向け制度を扱います。申込条件・金利・手続きは利用時の公式情報をご確認ください。
「金利が上がると、子どもの教育ローンや奨学金の返済も増えるの?」
「入学金を払うときまでに、お金を用意できるかな?」
子どもの進学を考える家庭では、学費の金額だけでなく、借りるお金の金利や返す時期も気になりますよね。
最初に結論をお伝えすると、金利が上がっても、すべての教育ローンや奨学金の返済額がすぐ増えるわけではありません。
国の教育ローンは固定金利です。一方、銀行などの教育ローンは商品によって固定・変動が異なります。日本学生支援機構(JASSO)の奨学金も、無利子の第一種と有利子の第二種、原則返還不要の給付奨学金で仕組みが違います。
今回は金利シリーズ第10弾として、制度の違い、第二種の利率が決まる時期、返済総額、入学前後のお金の準備まで整理します。
ゆいのひとこと
「どれが一番安い?」の前に、「誰が借りる?」「いつ必要?」「誰が返す?」を家族で確認してみましょう。
この記事の内容
- 結論:教育費は「制度・金利・時期・返す人」で考えよう
- 国の教育ローン:借入時の金利が完済まで続く
- 銀行などの教育ローン:固定・変動と見直しルールを確認
- 奨学金は「第一種・第二種・給付」を分ける
- 第二種奨学金の注意点:「固定」でも申込時の利率ではない
- 金利1ポイントの差で、返済総額はいくら変わる?
- 返済期間を延ばすと月額は下がるが、総額は増える
- 金利以外の費用:保証料が引かれると、受取額が変わる
- 入学前のお金に注意:予約採用でも初回振込は入学後
- 教育費を準備する家庭の、比較・確認の順番
- これから教育費を貯めるなら「使う時期」を優先する
- 返済・返還が厳しくなりそうなら、延滞前に相談を
- よくある疑問
- まとめ:金利より先に、家族の支払い計画を整理しよう
- 参考資料
- 結論:教育費は「制度・金利・時期・返す人」で考えよう
- 国の教育ローン:借入時の金利が完済まで続く
- 銀行などの教育ローン:固定・変動と見直しルールを確認
- 奨学金は「第一種・第二種・給付」を分ける
- 第二種奨学金の注意点:「固定」でも申込時の利率ではない
- 金利1ポイントの差で、返済総額はいくら変わる?
- 返済期間を延ばすと月額は下がるが、総額は増える
- 金利以外の費用:保証料が引かれると、受取額が変わる
- 入学前のお金に注意:予約採用でも初回振込は入学後
- 教育費を準備する家庭の、比較・確認の順番
- これから教育費を貯めるなら「使う時期」を優先する
- 返済・返還が厳しくなりそうなら、延滞前に相談を
- よくある疑問
- まとめ:金利より先に、家族の支払い計画を整理しよう
- 参考資料
結論:教育費は「制度・金利・時期・返す人」で考えよう
金利のニュースを見たとき、まず確認したいのは次の4つです。
| 確認すること | 見たいポイント |
|---|---|
| 使う制度 | 教育ローン、貸与奨学金、給付・減免などのどれか |
| 金利の扱い | 固定か変動か、どの時点で利率が決まるか |
| お金の時期 | 納付期限、入金日、返済・返還の開始時期 |
| 借りる・返す人 | 保護者か学生本人か、家族の負担をどう分けるか |
「教育費のためのお金」という目的は同じでも、契約する人や支給方法は同じではありません。
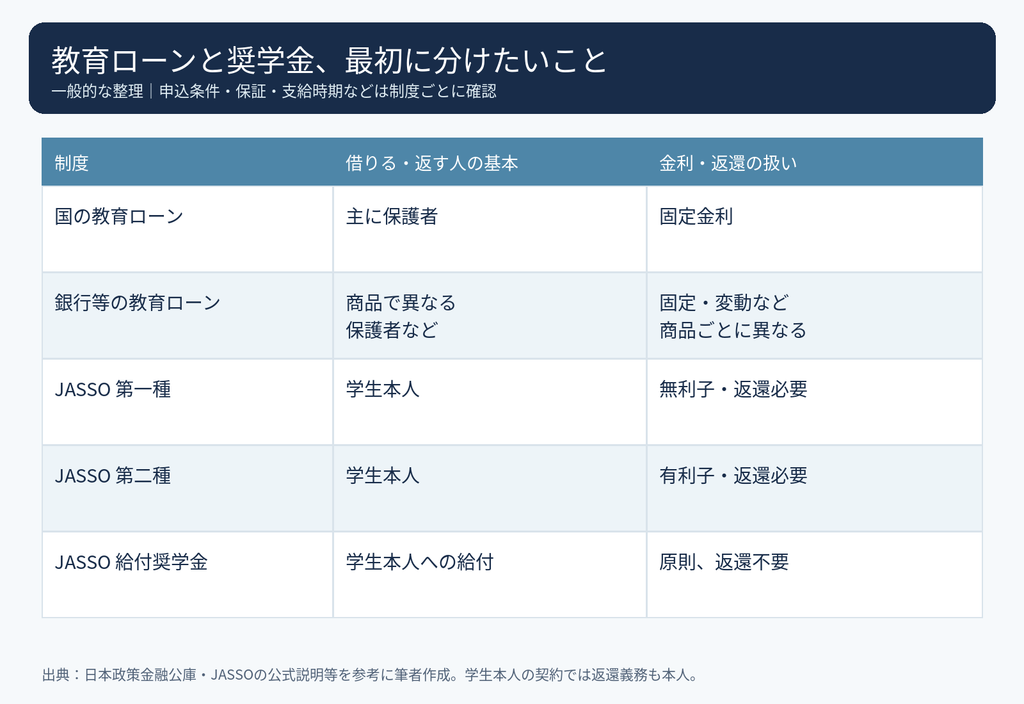
教育ローンは主に保護者などが借りて返す仕組み、JASSOの貸与奨学金は学生本人が借りて返す仕組みです。例外や商品ごとの条件はありますが、この違いを押さえると比較しやすくなります。[1][2]
なお、日銀の金利が上がったからといって、学校の授業料がその分だけ自動的に上がるわけではありません。学費・生活費の上昇と、借入れの利息負担は分けて確認しましょう。
金利そのものの仕組みから確認したい方はこちら。
国の教育ローン:借入時の金利が完済まで続く
日本政策金融公庫の「国の教育ローン」は、入学費用や在学中の費用のために、保護者などが利用する公的な融資制度です。[1]
固定金利なので、借入時に適用された金利が完済まで続きます。[3] そのため、すでに借りて返済している人が、後日の利上げだけを理由に、その契約の金利を変更されるという仕組みではありません。
一方、これから借りる場合は、新たに適用される金利や利用条件を確認する必要があります。
固定金利とは「将来申し込む人も、いつまでも同じ金利で借りられる」という意味ではありません。
国の教育ローンでも、条件の確認と審査がある
対象となる学校・費用、世帯年収などの条件があり、希望すれば誰でも必ず借りられるわけではありません。今回の記事の仮定の金利を、現在の募集金利として使わないようにしてください。
具体的な条件や自分の返済額は、公式案内・返済シミュレーションで確認できます。
👉日本政策金融公庫の公式サイトで、国の教育ローンと返済シミュレーションを確認する
「在学中は元金据置」と「利息がかからない」は違う
国の教育ローンには、所定の範囲で、在学中の支払いを利息のみにする元金据置の取扱いがあります。[1]
これは元金を返し始める時期を遅らせる方法で、無利子になる仕組みではありません。元金が減らない期間があるため、据置なしの返済と比べるときは、その後の返済額と総額まで確認します。
銀行などの教育ローン:固定・変動と見直しルールを確認
銀行や信用金庫などの教育ローンは、金融機関・商品によって金利や返済の条件が異なります。
固定金利なら、どの期間の金利が固定されるのか。変動金利なら、何を基準に、いつ金利を見直し、その変更が返済にどう反映されるのかを確認します。
| 確認項目 | 見落としたくない点 |
|---|---|
| 金利タイプ | 固定か変動か、固定される期間はいつまでか |
| 適用金利の決定日 | 申込時・契約時・融資実行時など、どの時点の条件か |
| 見直しのルール | 金利と返済額が、それぞれいつ変わるか |
| 費用 | 保証料・事務手数料・繰上返済手数料など |
| 返済条件 | 返済期間、据置、ボーナス返済、完済時の年齢など |
「前に住宅ローンの記事で見たルールと同じだろう」と考えるのは避けましょう。教育ローンに、住宅ローンで見かける返済額の据置ルールなどが当然にあるとは限りません。
固定と変動のどちらが必ず得かは、将来の金利がわからないため断定できません。金利変動への対応力と、返済計画の立てやすさも含めて考えます。
奨学金は「第一種・第二種・給付」を分ける
JASSOの奨学金では、次の違いが基本になります。
| 種類 | 利子・返還の基本 | 注意点 |
|---|---|---|
| 第一種奨学金 | 無利子の貸与。返還が必要 | 学力・家計などの基準や採用条件がある |
| 第二種奨学金 | 有利子の貸与。返還が必要 | 利率の算定方法と貸与終了時期を確認する |
| 給付奨学金 | 原則として返還不要 | 支援の対象や金額、継続のための条件・手続きがある |
「奨学金」という名前だけで、利子の有無や返還の必要性を判断しないことが大切です。[2][4][5]
給付奨学金も無条件でもらい続けられる制度ではありません。家計・学業などの条件、必要な届出を確認します。
また、高等教育の修学支援新制度では、給付奨学金と授業料・入学金の減免が関係します。ただし、対象者・支援額・学校ごとの取扱いがあるため、「大学費用がすべて無料になる」と一括りにしないようにしましょう。[5]
第二種奨学金の注意点:「固定」でも申込時の利率ではない
第二種で特に重要なのは、適用利率は貸与終了月に決まり、申込時や貸与開始月の利率で確定するわけではないという点です。[6]
「利率固定方式を選んだから、今見た利率のままずっと返せる」とは限りません。借り終わる時点が、利率を確認するうえで重要になります。
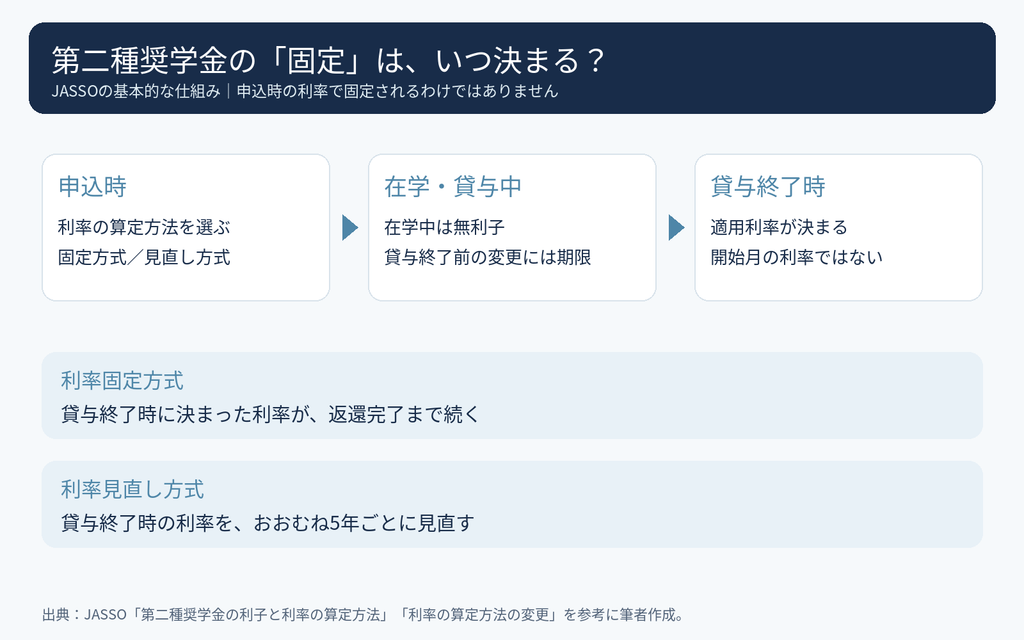
利率固定方式と利率見直し方式の違い
| 方式 | 返還中の扱い | 考えておきたいこと |
|---|---|---|
| 利率固定方式 | 貸与終了時に決まった利率が返還完了まで続く | 利率が確定した後の計画を立てやすい |
| 利率見直し方式 | 貸与終了時の利率を、おおむね5年ごとに見直す | 将来の利率上昇・低下に伴う負担の変化がある |
どちらも申込時の見かけの利率だけで選ばず、返還が続く間に負担が変わることへ、どう備えるかを考えます。
基本月額に係る利率には年3.0%の上限があります。ただし、入学時特別増額貸与などの増額部分には別の算定があるため、「第二種はどの部分も必ず3%以内」とは言い切れません。[6]
在学中の無利子と、返還の開始時期も分けて考える
第二種は在学中、利子がかかりません。ただし、「在学中は無利子」という説明を、貸与終了後のすべての期間にも当てはめないでください。
貸与終了後の利子や返還開始の扱いは、返還通知や公式シミュレーションで確認しましょう。この記事の一般的な教育ローン試算は、JASSOの実際の返還計算を再現したものではありません。
算定方法を変えたいときは、貸与終了前の期限に注意
第二種の利率の算定方法は、貸与終了前の所定の時期まで変更できますが、貸与終了後は変更できません。変更できない状況や例外もあるので、学校の窓口で期限と手続きを確認してください。[7]
特に、JASSOは2027年3月に貸与が終了する方向けに、2026年10月1日付で変更手続きの案内を出しています。提出期限は学校へ確認し、卒業直前まで後回しにしないことが大切です。[8]
👉JASSOの公式案内で、現在選んでいる方式と変更手続きを確認する
金利1ポイントの差で、返済総額はいくら変わる?
ここからは、一般的な教育ローンを想定した仮定の比較です。現在の国の教育ローンや特定銀行の金利を示すものではありません。
計算条件は、借入額300万円、元利均等返済120回(10年)、金利は期間中一定、据置なし、ボーナス返済なし、保証料・手数料なしです。毎月の利息を月利で計算します。
| 仮定の年利 | 毎月の返済額 | 返済総額 | うち利息 |
|---|---|---|---|
| 年2% | 約27,604円 | 約3,312,484円 | 約312,484円 |
| 年3% | 約28,968円 | 約3,476,187円 | 約476,187円 |
| 差額 | 約1,364円/月 | 約163,703円 | 約163,703円 |
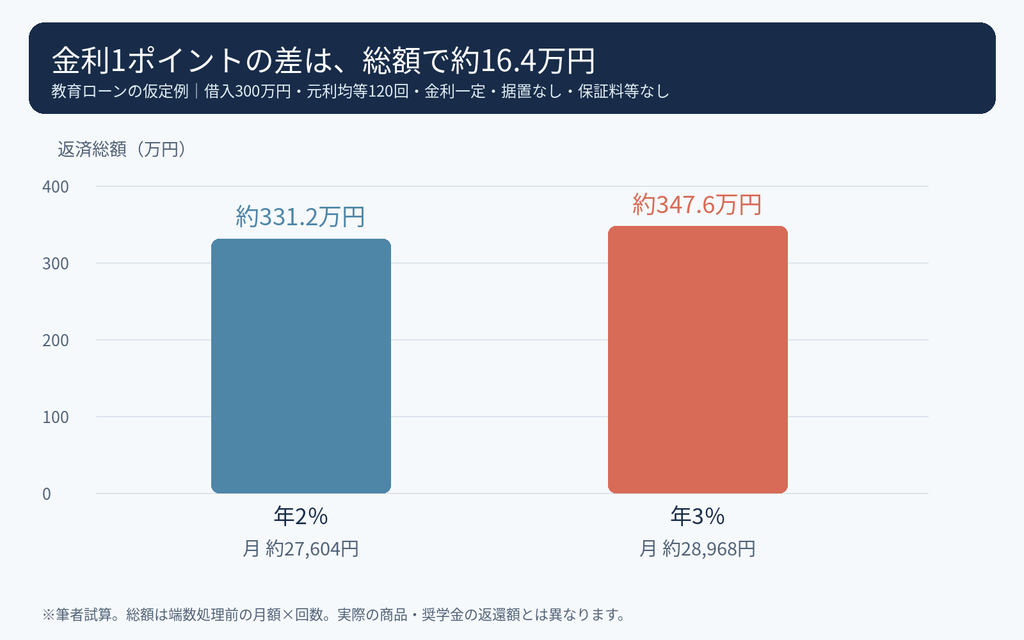
毎月の差は約1,364円でも、10年の総額では約16.4万円です。日々の家計で払えるかに加えて、最終的にいくら返すかも確認したいですね。
※毎月額・総額・差額は、それぞれ端数処理前の計算値から円単位で四捨五入しています。表示した毎月額に120回を掛けた金額とは一致しない場合があります。実際は金融機関の日数計算・端数処理・初回や最終回の調整などによって異なります。
年1%から年2%は「1ポイント上昇」
金利の差を表すときは、パーセントとポイントを区別します。年2%から年3%なら1ポイントの上昇です。
また、300万円×1%=年3万円を10年分足せばよい、という計算でもありません。元利均等返済では、返済に伴って残高が減っていくためです。
返済期間を延ばすと月額は下がるが、総額は増える
同じ借入300万円、年3%のまま、返済回数だけを変えてみます。元利均等返済、金利一定、据置・ボーナス返済・保証料・手数料なしの仮定です。
| 返済期間 | 毎月の返済額 | 返済総額 | うち利息 |
|---|---|---|---|
| 5年・60回 | 約53,906円 | 約3,234,364円 | 約234,364円 |
| 10年・120回 | 約28,968円 | 約3,476,187円 | 約476,187円 |
| 15年・180回 | 約20,717円 | 約3,729,141円 | 約729,141円 |
15年に延ばすと毎月額は抑えられますが、利息の合計は大きくなります。返済期間を短くしすぎて生活費が足りなくなるのも困るため、毎月の余裕と総額の両方で考えましょう。
なお、奨学金の返還期間や回数は、制度・貸与総額などに応じて決まります。この表のように自由に5年・10年・15年を選べると示すものではありません。
ゆいのひとこと
「月々が安いから安心」で終わらず、「いつまで返す?」「全部でいくら?」も一緒に見てみましょう。
金利以外の費用:保証料が引かれると、受取額が変わる
借入額と、実際に使えるお金が同じとは限りません。
国の教育ローンで教育資金融資保証基金の保証を利用する場合、保証料が融資金から差し引かれます。[1] JASSOの機関保証を利用する場合も、毎月の貸与額から保証料が差し引かれて振り込まれます。[9]
例えば、単純な説明用の仮定として、借入額100万円から費用3万円が差し引かれれば、使えるお金は97万円です。これは現行の保証料の見積りではありません。
比較のときは、次の数字を並べてください。
| 比較する数字 | 意味 |
|---|---|
| 借りる金額 | 返す元本となる金額 |
| 実際の受取額 | 保証料・手数料などを引いた後、使える金額 |
| 返済・返還総額 | 元本と利息など、最終的に返す金額 |
| 別途払う費用 | 受取時に差し引かれず、別に負担する手数料など |
保証料が金利に含まれる商品もあれば、別途必要な商品もあります。金利の数字だけを比べず、同じ金額を実際に用意できる条件で比較しましょう。
入学前のお金に注意:予約採用でも初回振込は入学後
教育費で特に見落としたくないのが、「借りられる見込み」と「必要な日に口座にあること」の違いです。
JASSOの貸与奨学金は、予約採用で採用候補者になっていても、初回振込は入学後です。公式案内では、進学届の手続き時期によって4〜6月のいずれかとなっています。[10]
入学前に期限が来る入学金や住まいの初期費用などを、その振込だけで賄えると考えると、資金が間に合わない場合があります。
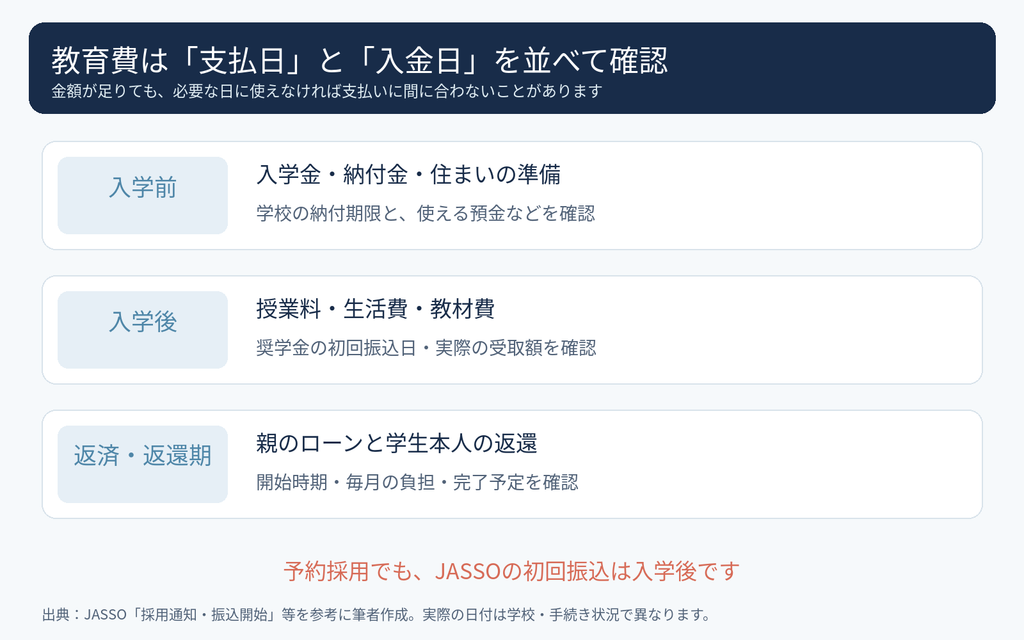
家族で次のような一覧を作ると整理しやすくなります。
| 支払い | 必要な金額 | 支払期限 | 用意する方法 | 入金・引出し可能日 |
|---|---|---|---|---|
| 入学金 | 募集要項で確認 | 学校に確認 | 預金・利用可能な制度など | 納付期限より前か確認 |
| 前期授業料 | 学校の案内で確認 | 学校に確認 | 預金・減免・ローンなど | 同上 |
| 住まいの準備 | 契約・見積りで確認 | 不動産会社等に確認 | 預金など | 同上 |
| 毎月の生活費 | 家庭で試算 | 毎月 | 仕送り・奨学金など | 振込開始月を確認 |
ローンも、申し込んだ当日に必ずお金が入るわけではありません。国の教育ローンの公式FAQでは、必要時期の2〜3か月前を申込みの目安としています。[1] 審査や書類の確認にかかる時間を含め、早めに相談しましょう。
教育費を準備する家庭の、比較・確認の順番
1.使える給付・減免・学校独自制度を調べる
まず、借りる前に利用できる支援を確認します。JASSOの給付奨学金、授業料等減免、学校独自・自治体などの制度は、対象や申込期限がそれぞれ異なります。
👉JASSOの公式サイトで、給付奨学金と授業料等減免の案内を確認する
同じ「支援対象」でも、どの費用がいつ減るのか、いったん納付が必要なのかを学校に確認すると、資金計画に反映しやすくなります。
2.足りない金額と、足りなくなる日を整理する
必要な教育費から、使える預金や確定している支援などを引いて、どの時点でいくら不足するかを確認します。まだ決まっていない奨学金や、値動きのある資産の将来額を確定した入金として扱わないことが大切です。
3.親の返済と、子ども本人の返還を分ける
保護者が借りる教育ローンは、住宅ローンや生活費、老後への準備と重なる場合があります。一方、学生本人の奨学金返還は、卒業後の家賃や生活費と重なる可能性があります。
「誰かが何とかする」ではなく、家族で支援できる範囲と本人が負担する範囲を話しておきましょう。家族内で費用を出し合うことと、契約上の返済・返還義務が誰にあるかは別です。
収入の変動への備えも併せて考えたい方はこちら。
👉金利が上がると給料・ボーナスはどうなる?会社員の確認ポイント
4.月額だけでなく総額と、家計が厳しい月を確認する
毎月の返済・返還、家賃や住宅ローン、生活費、兄弟姉妹の教育費が重なる時期を想定します。
変動金利なら金利が高くなった場合、賞与返済を使うなら賞与が減った場合なども、比較用の仮定として試算しておくと、負担の余裕を確認できます。将来予測ではなく、家計の確認用です。
住宅ローンの負担も合わせて見たい方はこちら。
👉住宅ローンの金利が1%上がると返済はいくら増える?残高・残り期間別の試算
これから教育費を貯めるなら「使う時期」を優先する
まだ進学まで時間がある家庭も、すべての教育費を一つの方法で準備する必要はありません。
近いうちに必ず使う金額は、必要な日に使えるかを重視します。預金の金利を比較する場合も、満期や中途解約条件、税引後の受取額を確認しましょう。
👉金利が上がると預金はお得になる?税引後の利息と物価の落とし穴
長期の余裕資金で投資を取り入れる場合も、運用益が教育費の不足を必ず埋めてくれるわけではありません。使う時期が近づいたら必要額の確保を考え、相場の回復待ちで納付できなくなる状況を避けたいところです。
教育ローンや奨学金を借りて、そのお金を運用する方法を勧める記事ではありません。 家計に余裕がないときは、投資口座を増やすより、支援制度と支払い計画の確認を優先してください。
家計全体の長期資産形成も考える場合
教育費や生活費を確保したうえで、別の余裕資金による長期資産形成も検討する方は、まず商品の仕組みやリスクを確認しましょう。
証券口座は、投資信託・株式など自分が使いたい商品の取扱いや費用で比較します。証券会社ごとに取扱商品は異なり、以下を同じ商品の購入先として一律に案内するものではありません。
株式なども含めて比較したい方はこちら。
※上記2件は広告リンクです。取扱商品や費用などは各社の最新公式情報をご確認ください。株式・投資信託などには元本割れのリスクがあります。口座開設と、実際に投資するかどうかは別の判断です。
返済・返還が厳しくなりそうなら、延滞前に相談を
収入の減少などで支払いが難しくなりそうな場合は、契約先の金融機関やJASSO、学校の相談窓口へ早めに連絡してください。
JASSOには、条件に応じた減額返還や返還期限猶予などの制度があります。自動で適用されるものではなく、要件や申請手続きがあるため、利用できるかを確認します。[11]
👉JASSOの公式サイトで、返還が難しくなった場合の制度を確認する
よくある疑問
無利子の第一種なら、返さなくてもよい?
第一種は返還が必要な貸与奨学金です。無利子であることと、返還不要であることは別です。返還免除などは別途所定の要件があるため、当然に免除されるとは考えないようにしましょう。
国の教育ローンを借りていて、金利上昇のニュースを見たら?
借入時の金利が完済まで続く仕組みです。ニュースの募集金利と、自分がすでに契約した金利を分けて確認してください。追加で新たに借りる場合は、その借入れに適用される条件の確認が必要です。
第二種は固定方式と見直し方式、どちらがお得?
将来の金利がわからないため、必ず得になる方は断定できません。利率が決まる時期と、返還中の負担が変わる可能性を理解し、自分の家計や計画の立て方に合うかを考えます。
奨学金の予約採用が決まれば、入学前の支払いも大丈夫?
初回の振込は入学後です。入学前に来る納付期限には、別に利用できるお金が必要になる場合があります。採用候補者になったことと、すでに口座へ入金されたことを混同しないようにしましょう。
返済額が低い商品を選べば安心?
毎月額が低くても、返済期間が長かったり、据置期間や保証料があったりして、負担総額が変わります。「実際の受取額・毎月額・総額・完了時期」を並べて比較してください。
まとめ:金利より先に、家族の支払い計画を整理しよう
教育ローンと奨学金は、金利の扱いも、借りる人も、入金や返済の時期も異なります。
国の教育ローンは固定金利。銀行などの教育ローンは商品ごとの条件を確認。JASSOは第一種・第二種・給付を分け、第二種では貸与終了時の利率決定と算定方法を押さえておきましょう。
そして、教育費は「金利が何%か」だけで決めるものではありません。
誰が返すのか、毎月と総額でいくらか、必要な日にお金が間に合うか。 この3つを整理すると、家庭に合う準備方法を考えやすくなります。
ゆいのひとこと
まずは学校の納付期限と、利用する制度の入金日を一枚に書いてみてください。進学に向けた準備が、ぐっと具体的になりますよ。
参考資料
- 日本政策金融公庫「よくあるご質問 国の教育ローンのご利用をお考えの方」
- JASSO「貸与奨学金(返済必要)」
- 日本政策金融公庫「教育ローン用 返済シミュレーション」
- JASSO「第一種奨学金(無利子で借りる)」
- JASSO「給付奨学金(返済不要)」
- JASSO「第二種奨学金の利子と利率の算定方法」
- JASSO「利率の算定方法の変更」
- JASSO「2027年3月に貸与終了する方への変更手続きの案内」(2026年10月1日)
- JASSO「第二種奨学金の機関保証制度」
- JASSO「採用通知・振込開始(貸与奨学金)」
- JASSO「返還が難しくなった場合」
図表は公的機関の説明と本文の仮定例をもとに筆者作成。計算例は特定の商品の適用条件を再現したものではありません。

コメント