「NISAってよく聞くけど、結局どんな制度なの?」
「NISAを始めると何が得なの?」
「毎月3万円を積み立てたら、将来どのくらいになる?」
投資を始めようと思ったとき、多くの人が気になるのがNISAではないでしょうか。
NISAは、個人の資産形成を後押しするための税制優遇制度です。
通常、株式や投資信託などで運用して利益が出ると、原則として税金がかかります。
一方、NISA口座で対象商品に投資すると、一定の範囲内で売却益や配当・分配金などが非課税になります。
ただし、
NISAを使えば投資で必ず儲かるわけではありません。
投資商品そのものの価格が下落すれば、損失が出る可能性もあります。
そこでこの記事では、NISAの基本から、
- NISAとは何か
- つみたて投資枠と成長投資枠の違い
- NISAのメリット・注意点
- 毎月3万円を積み立てた場合のシミュレーション
- NISAでいくら積み立てればいいのか
- 会社員がNISAを始めるときのポイント
まで、初心者向けにわかりやすく解説します。
NISAとは?
NISAとは、少額投資非課税制度のことです。
NISA専用の金融商品を買う制度ではなく、NISA口座を使って対象となる株式や投資信託などに投資することで、運用から得られる利益を非課税にできる制度です。
現在のNISAは2024年から始まった新しい制度で、
つみたて投資枠
と
成長投資枠
の2つがあります。
この2つは併用できます。
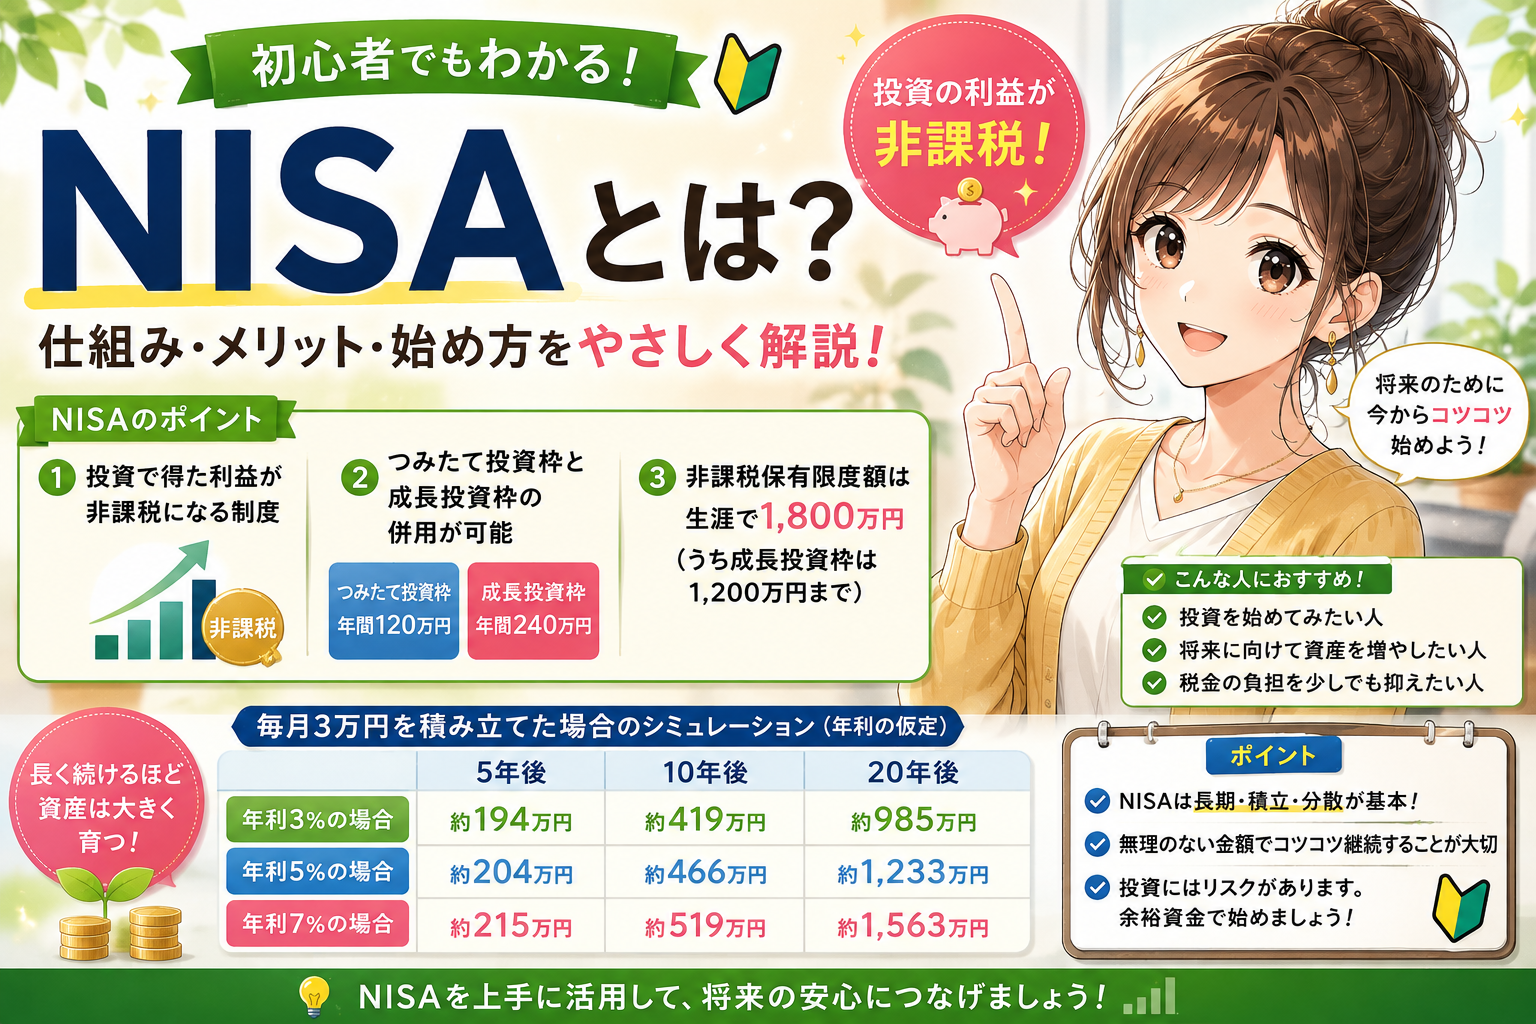
金融庁によると、2026年時点の成人向けNISAは、つみたて投資枠が年間120万円、成長投資枠が年間240万円、合計で年間360万円まで投資できます。
また、生涯にわたる非課税保有限度額は1,800万円で、そのうち成長投資枠は1,200万円が上限です。
非課税保有期間は無期限です。
NISAの「非課税」ってどういう意味?
NISAを理解するうえで最も重要なのが、
「利益に税金がかからない」
という仕組みです。
例えば、通常の課税口座で投資をして10万円の利益が出たとします。
株式や投資信託などの利益には、原則として税金がかかります。
一方、NISA口座で対象商品に投資して得た利益は、一定の条件のもとで非課税になります。
つまり、
投資で得た利益をそのまま受け取りやすい
というのがNISAの大きなメリットです。
ただし、NISAは「損失をなくす制度」ではありません。
100万円で購入した投資信託が80万円になれば、NISAでも20万円の含み損になります。
ここは絶対に覚えておきましょう。
NISA=税金が優遇される制度
であって、
NISA=損をしない制度
ではありません。
NISAの2つの投資枠
NISAには、
- つみたて投資枠
- 成長投資枠
があります。
それぞれ特徴が違います。
つみたて投資枠とは?
つみたて投資枠は、長期・積立・分散投資に適した一定の投資信託などを対象とした投資枠です。
年間投資枠は、
120万円
です。
毎月一定額を積み立てる投資を考えている人に使いやすい仕組みになっています。
金融庁は、つみたて投資枠の対象商品を公開しており、2026年8月18日時点の対象商品一覧も確認できます。
👉 投資信託の選び方7つのポイント|40代会社員がNISAで見るべき項目
投資信託は商品によって、投資対象や手数料、値動きなどが違います。
「NISAなら何を買ってもいい」というわけではありません。
成長投資枠とは?
成長投資枠では、対象となる上場株式や投資信託などに投資できます。
年間投資枠は、
240万円
です。
つみたて投資枠との併用も可能なので、2つを合わせると年間360万円まで投資できます。
例えば、
つみたて投資枠で投資信託を積み立てる
+
成長投資枠で日本株やETFを購入する
という使い方もできます。
実際にNISAで日本株へ投資する場合は、企業の業績や財務、配当、株価水準などを確認することが重要です。
👉 NISAで日本株を選ぶなら?長期保有したい銘柄の選び方7つのポイント
NISAは年間360万円まで使わないといけない?
ここは初心者が誤解しやすいところです。
年間360万円という数字を見ると、
「毎年360万円投資しないとNISAを活用できないの?」
と思うかもしれません。
もちろん、そんなことはありません。
例えば、
毎月1万円
毎月3万円
毎月5万円
など、自分の家計に合わせて投資できます。
年間投資枠はあくまで上限です。
大切なのは、
NISAの枠を使い切ることではなく、無理なく長く続けること
です。
NISAの非課税保有限度額は1,800万円
NISAには年間投資枠とは別に、
非課税保有限度額1,800万円
があります。
これは、生涯にわたってNISA口座で保有できる商品の取得価額ベースの総枠です。
成長投資枠については、そのうち1,200万円までという上限があります。
例えば、
毎月3万円なら年間36万円。
10年間続けると元本は360万円。
20年間続けると720万円です。
このように考えると、毎月3万円の積立でも長期間続けることで、NISAの非課税枠を少しずつ活用していけます。
毎月3万円をNISAで積み立てたらどうなる?
ここからは、元記事でも紹介していたシミュレーションを見ていきましょう。
毎月3万円を積み立てると、
- 1年間 → 36万円
- 5年間 → 180万円
- 10年間 → 360万円
- 20年間 → 720万円
になります。
これは運用益を考えない、単純な積立元本です。
では、仮に一定の利回りで運用できた場合はどうなるでしょうか。
年利3%で運用した場合
毎月3万円を積み立て、年利3%で一定に運用できたと仮定します。
| 期間 | 積立元本 | 運用後の資産 |
|---|---|---|
| 5年 | 180万円 | 約194万円 |
| 10年 | 360万円 | 約419万円 |
| 20年 | 720万円 | 約985万円 |
20年間続けた場合、
元本720万円 → 約985万円
という計算になります。
差額は約265万円です。
ただし、これは毎年3%で一定に運用できたと仮定したシミュレーションです。
実際の投資では、毎年同じ利回りになるわけではありません。
年利5%で運用した場合
次に、年利5%で一定に運用できたと仮定します。
| 期間 | 積立元本 | 運用後の資産 |
| 5年 | 180万円 | 約204万円 |
| 10年 | 360万円 | 約466万円 |
| 20年 | 720万円 | 約1,233万円 |
20年間では、
元本720万円 → 約1,233万円
となります。
運用による増加分は約513万円です。
ただし、こちらも「毎年5%で運用できる」という仮定の数字です。
5%の利益が保証されているわけではありません。
年利7%で運用した場合
少し高めの年利7%で計算すると、
| 期間 | 積立元本 | 運用後の資産 |
| 5年 | 180万円 | 約215万円 |
| 10年 | 360万円 | 約519万円 |
| 20年 | 720万円 | 約1,563万円 |
20年間では、
元本720万円 → 約1,563万円
という結果になります。
元本との差は約843万円です。
ただし、ここは特に注意してください。
「年利7%なら20年後に1,563万円になる」
という意味ではありません。
あくまで、
毎月3万円を積み立て、一定の年利で運用できたと仮定したシミュレーション
です。
実際の市場では、上昇する年もあれば下落する年もあります。
3%・5%・7%を比較すると?
3つのケースをまとめると、次のようになります。
| 期間 | 元本 | 年利3% | 年利5% | 年利7% |
| 5年 | 180万円 | 約194万円 | 約204万円 | 約215万円 |
| 10年 | 360万円 | 約419万円 | 約466万円 | 約519万円 |
| 20年 | 720万円 | 約985万円 | 約1,233万円 | 約1,563万円 |
この表で注目したいのが、
期間が長くなるほど差が大きくなる
という点です。
5年ではそれほど大きく感じない差でも、20年になると大きな差になります。
これが長期投資で「時間」が重要だと言われる理由の一つです。
毎月3万円は少ない?
「NISAを始めるなら、毎月3万円では少ないのでは?」
と思う人もいるかもしれません。
しかし、毎月3万円でも、
10年なら元本360万円。
20年なら元本720万円。
になります。
もちろん、もっと大きな金額を積み立てられる人もいます。
一方で、
「毎月5万円なら生活が苦しくなる」
という人が無理をして5万円を積み立てても、長続きしない可能性があります。
投資では、
投資額を大きくすること
だけでなく、
長く続けること
も重要です。
投資額は、収入や支出、貯金、家族構成などによって変わります。
「毎月○万円が正解」というものではありません。
NISAでは「長期・積立・分散」を意識する
NISAを利用するときに重要なのが、
長期・積立・分散
という考え方です。
長期
短期的な値動きだけで判断せず、長い期間で資産形成を考えます。
積立
一度に大きな金額を投資するのではなく、定期的に購入する方法があります。
分散
一つの商品や一つの資産だけに集中せず、投資対象を分散する考え方です。
もちろん、長期・積立・分散をすれば損失がなくなるわけではありません。
投資商品そのものが値下がりすれば、評価額が下がることがあります。
NISAを始める前に「生活防衛資金」を考える
NISAを始める前に、投資より優先して考えたいのが、
生活に必要なお金を確保すること
です。
例えば、
- 急な病気やケガ
- 家電の故障
- 引っ越し
- 転職
- 急な出費
など、お金が必要になる場面はあります。
こうしたときに、
「NISAに入れたお金を売らないと生活できない」
という状態になるのは避けたいところです。
投資商品は価格が変動するため、必要なタイミングで評価額が下がっている可能性もあります。
まず家計を確認し、
すぐに使うお金
生活防衛のためのお金
長期間使わない予定のお金
を分けて考えましょう。
👉 貯金と投資はどっちを優先?40代からのお金の分け方を初心者向けに解説
会社員ならNISAとiDeCoをどう使い分ける?
会社員が資産形成を考える場合、NISAだけでなくiDeCoも選択肢になります。
NISAとiDeCoは似ているようで、役割が違います。
NISAは、一定の範囲で投資による利益を非課税にできる制度です。
一方、iDeCoは老後資金を準備するための私的年金制度で、掛金の所得控除などの税制上のメリットがあります。
ただし、iDeCoは原則として一定の年齢まで資産を引き出せないという特徴があります。
そのため、
NISA=将来のための資産形成を比較的柔軟に行う
iDeCo=老後資金を準備する
というイメージで考えると分かりやすいでしょう。
👉 2026年版 iDeCoとは?会社員が知っておきたいメリット・デメリットとNISAとの違い
NISAを始めるなら証券会社選びも大切
NISAを始めるには、NISA口座を開設する金融機関を選ぶ必要があります。
証券会社によって、
- 取扱商品
- 手数料
- 積立方法
- ポイントサービス
- アプリの使いやすさ
などが異なります。
「NISAならどこの証券会社でも同じ」とは限りません。
例えば、NISAで日本株やETFなどにも投資したい場合は、取り扱っている商品を確認しておくことが大切です。
NISAで株式・ETFなどの取引を考えている人は、DMM株のサービス内容を確認してみるのも一つの方法です。
※以下はアフィリエイトリンクです。
👉 DMM株|日本株・米国株・NISAなどのサービスを確認する
NISAを始める前に「何を買うか」を考える
NISA口座を開設したからといって、すぐに投資商品を買わなければいけないわけではありません。
むしろ、
「NISAで何を買うのか」
を考えることが重要です。
例えば、
- インデックス型の投資信託
- 日本株
- 米国株
- ETF
などがあります。
投資信託を選ぶ場合は、
何に投資しているのか
手数料はいくらなのか
どれくらい分散されているのか
などを確認しましょう。
👉 投資を始める前に準備すること7つ|口座・家計・目標の決め方
NISAで毎月3万円を積み立てるなら
毎月3万円なら、
年間36万円
です。
現在のNISAのつみたて投資枠は年間120万円なので、毎月3万円の積立は年間投資枠の範囲内です。
もちろん、NISAの枠を使うこと自体が目的ではありません。
大切なのは、
生活に無理のない金額を長期間続けること
です。
例えば、
毎月3万円を20年間
なら、元本は720万円。
そこに運用による利益が加わる可能性があります。
ただし、投資では元本割れする可能性もあります。
「20年続ければ必ず1,000万円以上になる」といった保証はありません。
40代からNISAを始めるのは遅い?
「40代からNISAを始めるのは遅いのでは?」
と感じる人もいるかもしれません。
しかし、資産形成において重要なのは、
過去にいつ始めたかだけではなく、これから何年続けられるか
です。
例えば毎月3万円なら、
10年間で元本360万円
20年間で元本720万円
です。
さらに運用益が加わる可能性があります。
老後までの資産形成を考えるなら、自分の年金額や生活費、必要な資金を確認しながら、NISAやiDeCoを組み合わせて考える方法もあります。
👉 40代から始める資産形成|老後までにいくら必要?NISA・iDeCoで準備する方法
NISAでよくある勘違い
最後に、初心者が間違えやすいポイントをまとめます。
「NISAなら損をしない」
違います。
NISAは税制優遇制度であり、投資商品の価格下落を防ぐ制度ではありません。
「NISAは毎年360万円投資する制度」
違います。
年間360万円は上限です。
毎月1万円、3万円、5万円など、自分に合った金額で利用できます。
「NISAならどんな商品でも買える」
違います。
つみたて投資枠・成長投資枠には、それぞれ対象商品があります。
「NISAは短期間で儲ける制度」
NISAは長期的な資産形成にも活用できる制度です。
短期的な値上がりを狙うことだけを目的にする必要はありません。
「NISAの枠は全部使わないともったいない」
これも違います。
生活を苦しくしてまで投資額を増やす必要はありません。
まとめ|NISAは「無理なく長く続ける」ために活用しよう
NISAとは、投資によって得られた利益を一定の範囲で非課税にできる制度です。
現在のNISAには、
つみたて投資枠
と
成長投資枠
があり、2つを併用できます。
年間投資枠は、
- つみたて投資枠:120万円
- 成長投資枠:240万円
- 合計:360万円
です。
非課税保有限度額は1,800万円で、成長投資枠はそのうち1,200万円まで。
非課税保有期間は無期限です。
そして、NISAを使った資産形成で大切なのは、
「いくら投資するか」だけではありません。
毎月3万円でも、
5年 → 元本180万円
10年 → 元本360万円
20年 → 元本720万円
と、長く続けることで積立元本は大きくなります。
さらに運用による利益が加わる可能性があります。
ただし、今回紹介した3%・5%・7%の数字はあくまで一定の利回りを仮定したシミュレーションです。
実際の投資では価格が上昇することもあれば、下落することもあります。
だからこそ、
生活を守る
↓
無理のない金額で投資する
↓
長期間続ける
という順番が大切です。
NISAは「絶対に儲かる制度」ではありません。
しかし、長期的な資産形成を考える会社員にとって、知っておきたい制度の一つです。
まずは自分の家計を確認して、
「毎月いくらなら無理なく続けられるか?」
から考えてみましょう。
※本記事は特定の金融商品や証券会社を推奨するものではありません。投資には元本割れの可能性があります。NISAの制度や対象商品は変更される場合があるため、実際に利用する際は最新の情報を確認してください。シミュレーションは一定の利回りを仮定したもので、将来の運用成果を保証するものではありません。
コメント