※この記事には広告・アフィリエイトリンクが含まれています。
※情報確認日:2026年11月1日。株価は10月30日の東証終値2,582円を使用。上期実績・通期会社予想・中期計画の時点を分けて記載し、将来予想は達成が保証されたものではありません。
バイセルの今回の更新では、好調な業績やAI活用に加え、10月29日に公表された情報漏えいの続報と対応状況を確認します。
BuySell Technologies(バイセル、証券コード7685)は、リユース事業の拡大と業務効率化を進める企業です。一方、事業の成長を評価するには、利益・現金収支だけでなく、顧客の信頼を支える管理体制にも目を向けたいところです。
- 11月1日更新|情報漏えいの続報を最初に確認
- バイセルはどんな会社?「買い取る力」と「売る力」で稼ぐ
- 上期決算は大幅増収増益。ただし、そのまま2倍にはしない
- 9月月次は出張が好調、店舗は減少。両方を確認したい
- AIの「約6億円」は、2027年の人件費抑制見込み
- 海外販売は伸びしろ。ただし、試験販売と本格収益化を分ける
- 2026年予想と2027年の中期目標を分けて見る
- 株価2,582円、予想PERは約16.29倍。割安かどうかは利益の持続性次第
- 財務はどう?現金収支は改善したが、在庫と買収資産を見続けたい
- 投資前に押さえたい6つのリスク
- 忙しい会社員は、次の決算で何を見る?
- よくある疑問
- バイセルを見る軸は「規模の拡大が、利益と現金につながるか」
- 主な参照資料
11月1日更新|情報漏えいの続報を最初に確認
バイセルは10月29日、グループが利用する外部の受注管理システム「WASABI SWITCH」への不正アクセスについて、顧客情報の漏えいを確認したと公表しました。10月19日の注意喚起に続く報告です。
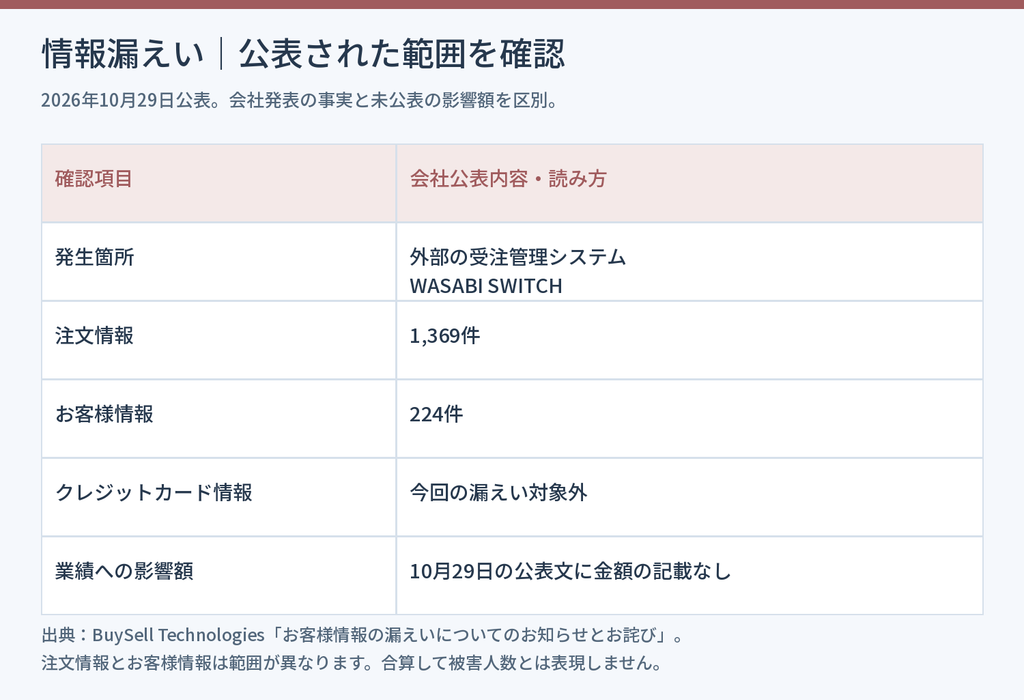
公表された区分は、注文情報1,369件と、お客様情報224件です。注文情報には氏名・連絡先・住所・注文に関する情報など、お客様情報には氏名・電話番号・メールアドレスなどが含まれます。この2区分は範囲が異なるため、単純に合計して被害人数とは表現しません。
会社は、クレジットカード情報は同システムで保有しておらず、今回の漏えい対象ではないと説明しています。ただし、注文情報を使って返金を口実にLINEへ誘導する不審メールは確認されています。カード情報が対象外であることと、二次被害の危険がないことは別です。
対象となる店舗・注文期間は一律ではありません。お客様情報224件は、注文日や利用店舗にかかわらず一部の顧客が対象とされ、会社が個別に連絡するとしています。該当するかの確認方法や窓口は、10月29日公表の公式案内を参照してください。
利用したことがある方は、不審メールから手続きしない
不審な返金案内のリンクを開いたり、LINEを友だち登録したりせず、自分で購入サイトを開いて注文履歴や公式窓口から確認してください。会社は、返金や注文の案内をLINEでは行わないと説明しています。
投資判断では、費用・販売への影響と対応を追う
10月29日の公表文には、本件の損失額や業績予想への影響額は示されていません。本記事でも、利益への影響を金額で推計したり、「影響は軽微」「通期下方修正が確実」と断定したりしません。
今後確認したいのは、対応費用、EC販売や顧客の利用動向、委託先管理の見直し、追加の会社開示です。これらは投資家としての確認項目であり、現時点で売上減少や追加損失が確定したという意味ではありません。
また、今回公表された発生箇所は外部の受注管理システムです。AI活用による業務効率化の説明と、今回の漏えい事案の原因を混同しないようにしましょう。
## 事業分析の結論|利益・現金・信頼を一緒に確認する
筆者はバイセルを、リユース事業の規模拡大が利益と現金につながるか、顧客情報の管理・対応も含めて評価したい企業と考えています。
一方、「AIを使っているから買う」「PERが16倍台だから割安」と判断するには、確認が足りません。
- 買取の拡大:商品確保が、高く買い過ぎない仕入れと採算のよい販売につながるか
- AI活用:導入費用も含め、業務効率と顧客対応の品質を両立できるか
- 海外販売:物流・販売関連の費用を踏まえ、数量拡大後も利益を残せるか
- M&A:買収先の利益と資金回収が、借入やのれんの負担に見合うか
読むときの軸は、「たくさん買い取ったか」だけでなく、「いくら利益を残し、現金を回収できたか」です。
バイセルはどんな会社?「買い取る力」と「売る力」で稼ぐ
BuySell Technologiesは、「バイセル」「福ちゃん」などを展開するリユース企業です。家庭などから買い取った品物を、消費者向けや事業者向けの販路で販売します。
出張買取・店舗買取などで商品を集め、ECや店舗、オークションなどを通じて販売する仕組みです。[出典:会社事業紹介]
利益を考えるときは、次の順序が分かりやすいでしょう。
販売額から仕入原価を引いて粗利益を確保し、そこから広告費・人件費などを差し引いて営業利益を残す。
例えば、問い合わせを増やすために広告費をかけても、訪問や買取につながらなければ利益は増えません。買取が増えても、在庫が売れなければ現金は戻ってきません。
ここに、AIによる業務効率化や、より採算のよい販路を選ぶ意味があります。バイセルを見る際は、AI技術そのものの販売よりも、既存事業の収益性をどこまで改善できるかに注目したいところです。
銘柄選びの基本は、NISAで日本株を選ぶときの7つのポイントにもまとめています。
上期決算は大幅増収増益。ただし、そのまま2倍にはしない
2026年12月期の上期は、売上高・営業利益ともに大きく伸びました。
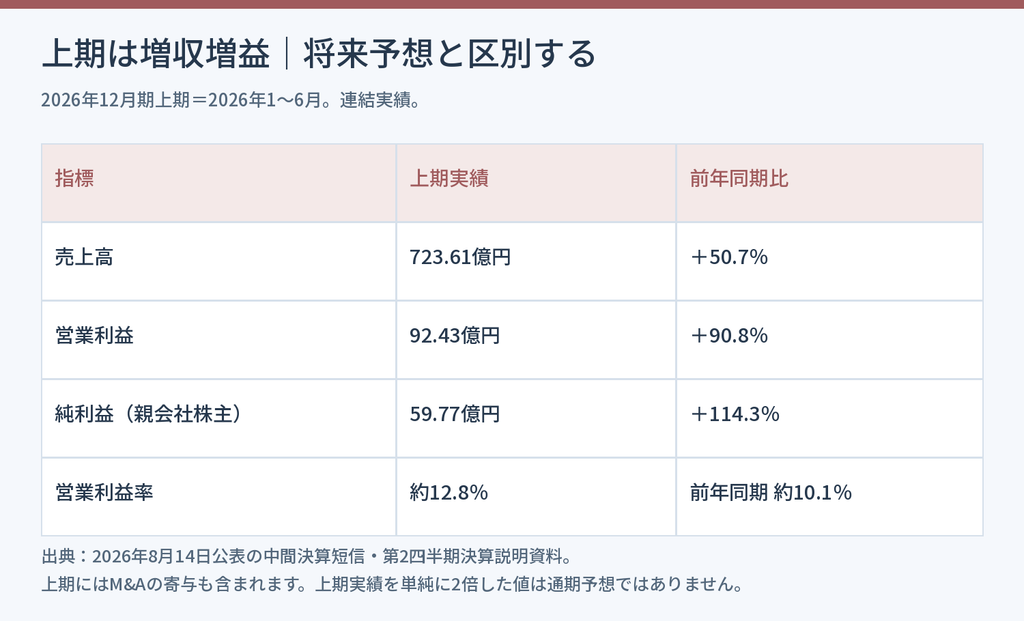
出典:2026年12月期第2四半期決算説明資料。
売上の増加以上に営業利益が伸び、営業利益率も改善しています。事業規模の拡大が利益につながった点は評価できます。
ただし、次の2点は押さえておきましょう。
M&Aの寄与と、既存事業の成長を分ける
上期の増収には、DelightZの新規連結など、買収による事業拡大も含まれます。売上高の増加率を、そのまま既存事業だけの成長率として読むことはできません。
買収を伴う企業では、「売上が増えたか」に加え、買収後に利益を生み出せているかも確認したいですね。
在庫を販売する時期で、四半期の利益は動く
会社は、上期に前年から持ち越した在庫を含めた販売を進めたと説明しています。[出典:第2四半期決算説明資料]
したがって、上期の営業利益92.43億円を単純に2倍して、通期の利益を予想するのは避けたいところです。
筆者は、上期の好決算を評価しつつ、下期の仕入れ・在庫・販売のバランスを確認する姿勢がよいと考えます。
9月月次は出張が好調、店舗は減少。両方を確認したい
10月19日に発表された9月月次では、買取チャネルごとに差が出ています。
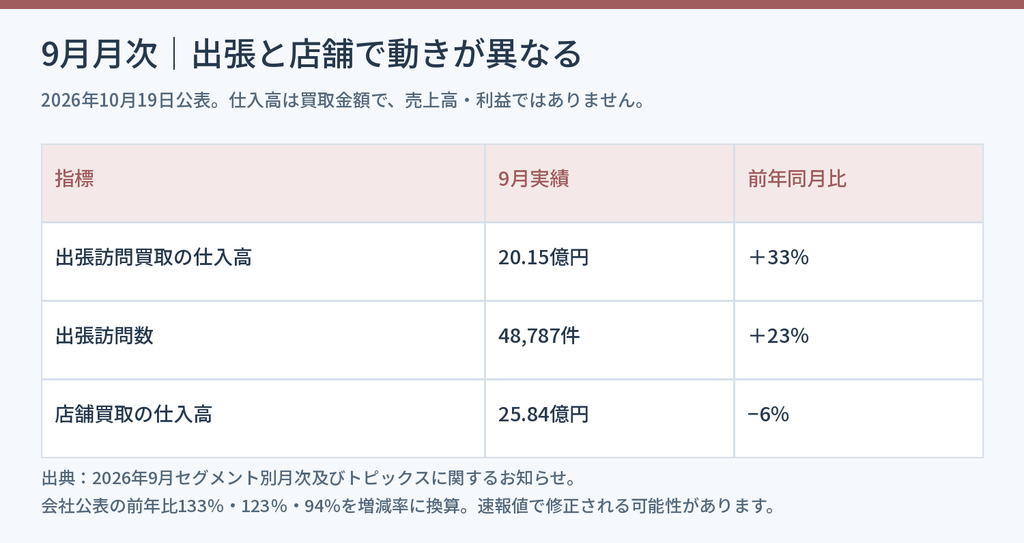
出張訪問数は今期最大となりました。一方、店舗仕入れは前年を下回っています。会社は、前年の金相場変動を受けた持ち込み増加の反動などを説明しています。[出典:9月月次]
ここで注意したいのは、仕入高は、お客さまから買い取った金額の合計という点です。売上高や利益ではありません。
仕入れが増えれば、販売する商品を確保できます。ただし、その商品がいつ・いくらで売れるかによって、最終的な業績は変わります。
今後は出張の好調さが続くかとともに、店舗の落ち込みが一時的かを見たいところです。月次は速報値で、後日修正される可能性もあります。
AIの「約6億円」は、2027年の人件費抑制見込み
AI活用で注目したいのは、来期、約6億円の人件費抑制効果を見込むという会社説明です。
内訳は、コールセンター部門で約3億円、マーケティング部門で約3億円。事業拡大に伴って必要になる人員を、業務効率化によって抑える考え方です。[出典:9月月次]
これは、すでに6億円の利益が確定したという意味ではありません。また、約50名分の人員計画の削減という説明も、そのまま既存社員50名の解雇を意味するものではありません。
筆者が今後確認したいのは、次の3点です。
- 事業規模が拡大しても、人件費の増加を抑えられるか
- AIの利用料や導入費用を含めても、採算が改善するか
- 顧客対応の品質を維持できるか
「AIを導入した」という発表から、「利益率が改善した」という実績につながるか。 ここが判断の分かれ目です。
なお、中期計画の利益目標に6億円をそのまま追加する計算も避けましょう。既存計画との重複や、ほかの費用増減を確認する必要があります。
海外販売は伸びしろ。ただし、試験販売と本格収益化を分ける
バイセルは、国内で買い取った状態のよいブランド品を、米国の消費者向けにTikTokのライブコマースで販売する試みを進めています。
会社によると、4月開始の試験販売は10月時点で累計1,000点を突破。粗利益は国内の事業者向け販路との比較で約2.8倍と説明しています。[出典:9月月次]
ただし、この「2.8倍」は全社の営業利益が2.8倍になるという意味ではありません。試験販売の比較結果であり、商品構成や販売量が変わっても同じ採算になるとは限りません。
筆者は、海外販売を有望な選択肢と見ています。その評価を高めるには、物流・返品対応・販売に必要な費用などを踏まえ、規模拡大後も利益が残ることを確認したいですね。
中国の合弁会社も、段階を追って確認する
10月1日の会社開示では、中国でライブコマース・リペア事業などを担う合弁会社について、バイセルチャイナの持分を10%とする計画が示されています。
設立予定日は10月16日、事業開始予定日は12月1日。将来の完全子会社化を目指すものの、実施や時期は未確定とされています。[出典:合弁会社設立に関する開示]
本記事ではこの発表内容を整理しており、予定日が過ぎたことだけをもって設立完了とは扱いません。
2026年予想と2027年の中期目標を分けて見る
会社が示している業績の見通しは次のとおりです。
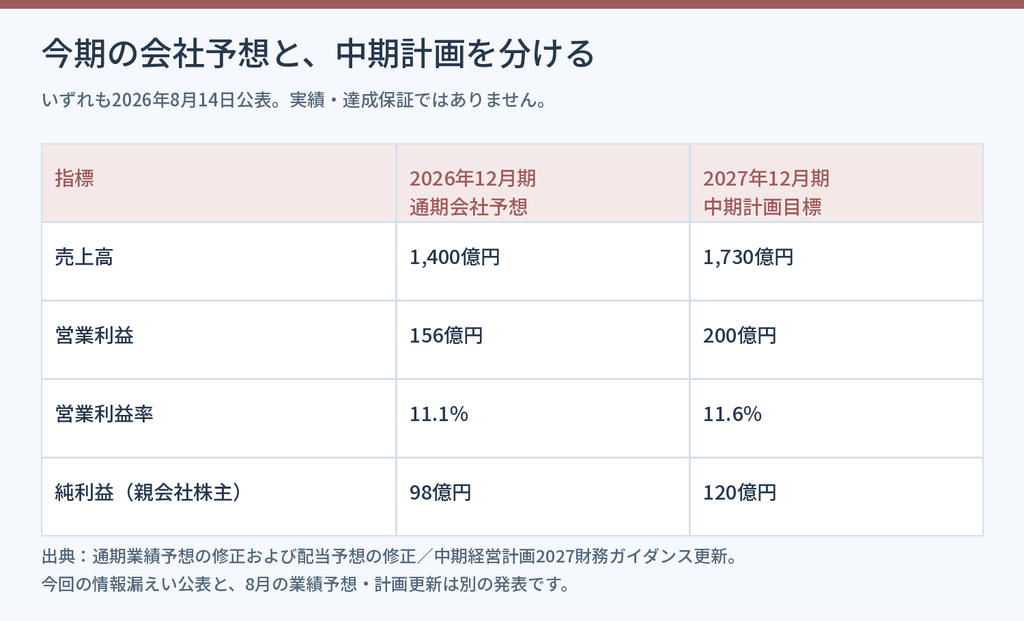
出典:8月14日公表の業績予想修正・中期経営計画更新資料。いずれも将来の見通しで、達成を保証するものではありません。
2027年目標は、売上高1,650億円から1,730億円、営業利益170億円から200億円へ引き上げられました。
一方、2026年の8月修正では、売上高・営業利益・経常利益の予想は据え置きです。純利益は、グループ統合に関する税金計算・税効果影響などの精査を受け、94億円から98億円へ修正されています。[出典:業績予想修正資料]
中期計画の引き上げと、足元の営業利益予想の引き上げは別の話です。利益のどの段階が変わったのかまで確認しましょう。
新たな買収は、利益に入る時期も大切
9月には「買取専門東京市場」を運営するHKSビクトリージャパンの全株式取得を発表しています。株式の取得価額は5億円、費用込みの概算額は5.25億円です。
9月17日の発表では株式譲渡を10月30日予定とし、会社は2026年末に貸借対照表を連結し、損益計算書は2027年第1四半期から連結する予定と説明しています。[出典:9月17日の株式取得開示]
本記事では当該開示にある予定を説明しており、予定日の経過だけで株式譲渡の完了を断定していません。買収発表が出ても、その会社の年間売上や利益が直ちにすべて今期業績へ加わるわけではありません。
株価2,582円、予想PERは約16.29倍。割安かどうかは利益の持続性次第
10月30日の終値を基準に、株価指標を整理します。
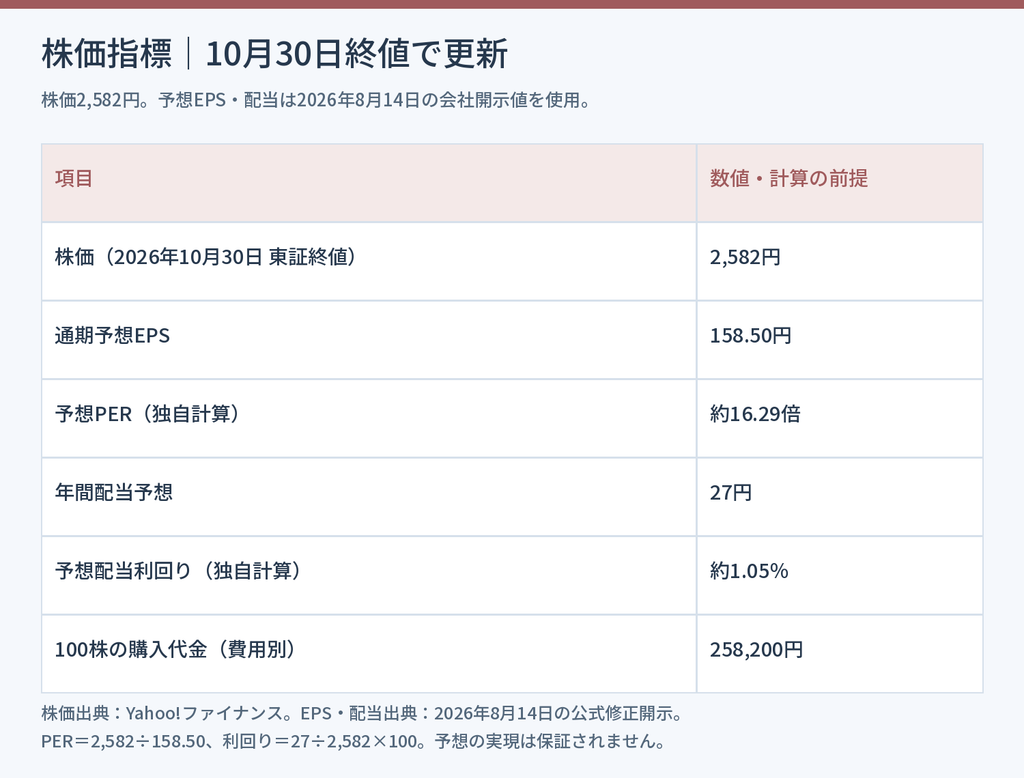
株価・売買単位の出典:Yahoo!ファイナンス。EPS・配当の出典:8月14日の会社開示。
計算式は、PERが「2,582円÷158.50円」、配当利回りが「27円÷2,582円×100」です。
株価情報サイトの表示ではEPSやPERが異なる場合があります。本記事は、8月14日の会社開示にある予想EPS158.50円を使って計算しています。情報漏えいの影響を独自に加減したEPSではありません。
PER16倍台だけで「安い」と決めない
同じ株価でも、利益の見込みが変わるとPERは変わります。
同じ株価2,582円でも、EPSを仮に120円とするとPERは約21.52倍、180円とすると約14.34倍です。会社開示の予想EPS158.50円を使った場合は約16.29倍になります。
※120円・180円は感応度を見るための仮定です。会社予想や筆者の業績予想ではありません。
つまり、今のPERを見るだけでなく、その利益を来年以降も維持・拡大できるかが大切です。
配当利回りは約1.05%なので、筆者は配当収入の大きさよりも、事業成長を中心に検討する銘柄と捉えています。
なお、2026年4月1日に1株を2株とする株式分割を実施しています。過去の株価・EPS・配当と比べる際は、分割調整の有無を確認してください。
👉 PER・PBR・ROEなど、銘柄分析に使う7つの指標を確認する
財務はどう?現金収支は改善したが、在庫と買収資産を見続けたい
成長企業を見るときこそ、損益計算書だけでなく貸借対照表とキャッシュ・フローも確認したいですね。
現金は増加し、商品在庫は減少
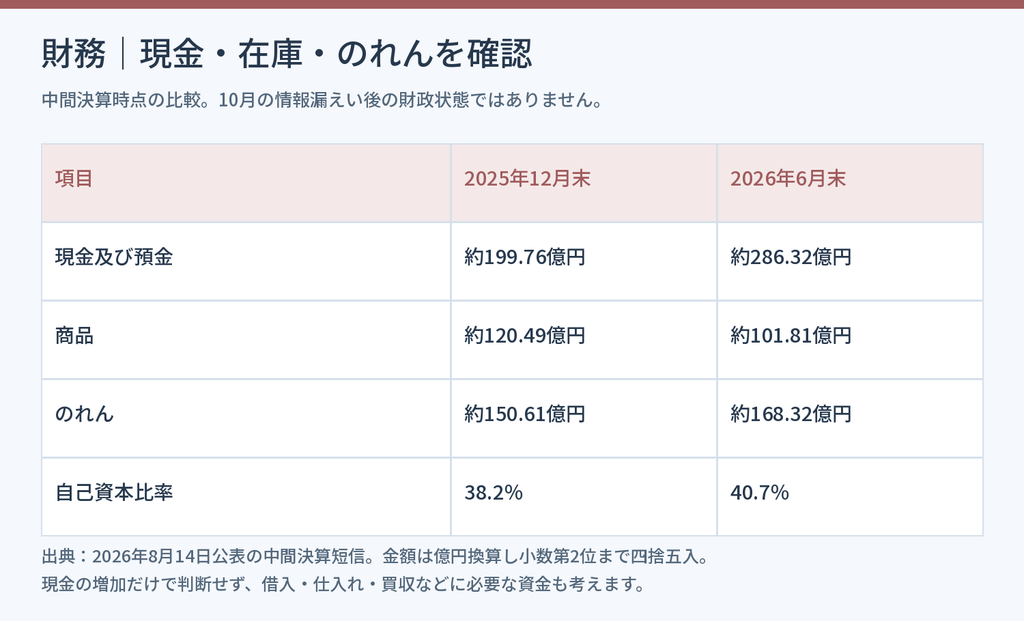
出典:中間決算短信。
在庫が減って現金が増えた点は、商品を販売して資金を回収できたことを確認するうえで前向きな材料です。
ただし、在庫は少なければよいわけでもありません。今後の販売に必要な商品を確保するため、仕入れを増やす局面もあります。
重要なのは、売上規模に対して在庫が過剰になっていないか、販売と回収の速度が保たれているかです。
営業キャッシュ・フローは約109.58億円
上期の営業キャッシュ・フローは約109.58億円で、前年同期の約42.30億円から増加しました。投資キャッシュ・フローは約23.96億円の支出です。
営業キャッシュ・フローには、利益の計上に加えて、棚卸資産の減少もプラスに働いています。[出典:中間決算短信]
筆者は、利益に現金収入が伴っている点を評価します。一方で、在庫取り崩しによる資金回収が同じペースで毎期続くとは考えず、次の決算でも確認したいところです。
借入金と「のれん」は、今後の投資余力に関わる
6月末の借入金・社債の合計は約257.86億円です。現金及び預金を下回りますが、現金には仕入れ・納税・買収などに必要な資金も含まれます。[出典:中間決算短信、借入金・社債の合計は筆者集計]
「現金が多いから、今後どれだけ買収しても安心」とは判断できません。
また、のれんは買収時に生じる資産で、買収先の将来収益への期待などを反映します。期待どおりに稼げなければ、減損などで利益や純資産に影響する可能性があります。
M&Aによる成長を評価するなら、売上の増加と合わせて、借入負担・のれん・現金収支を追いましょう。
投資前に押さえたい6つのリスク
1.仕入れが増えても、利益が増えるとは限らない
競争で買取価格が上がったり、販売価格が下がったりすると、利益が圧迫されます。仕入高と一緒に粗利益率・営業利益率を見たいところです。
2.広告費や人件費が先に増える可能性
問い合わせや訪問を増やすには費用がかかります。AIによる効率化が進んでも、ほかの費用増をすべて吸収できるとは限りません。
3.商品相場や顧客行動の変化
金やブランド品などの相場変動は、売却の持ち込みや販売採算に影響し得ます。会社が影響は限定的と説明する場合も、継続して実績を確認しましょう。
4.M&A・海外展開が計画どおり進まない可能性
統合の遅れ、想定外の費用、販売網の立ち上がりの遅れなどで、期待した利益が出ないことも考えられます。
5.業績が伸びても、株価が下がる可能性
株価は将来の期待も織り込みます。好決算でも市場の期待に届かなければ下落することがあり、成長率と株価の上昇率は一致しません。
6.情報管理や顧客対応が事業評価に影響する可能性
リユース事業は顧客との接点が多く、外部システムやグループ会社を含む管理体制も重要です。今回の公表事実を確認し、追加の対応費用や販売への影響が示された場合には、会社予想や財務への反映を見直します。
忙しい会社員は、次の決算で何を見る?
毎日株価を見るより、決算や月次で確認する項目を決めておくと、判断がぶれにくくなります。
- 月次:出張・店舗の買取が複数月でどう推移し、その後の販売につながっているか
- 収益性:広告費・人件費などの増加を吸収して利益を残せるか
- 在庫と営業CF:商品が過剰に積み上がらず、販売と資金回収が伴うか
- AI・海外販売:費用を踏まえた効率改善や採算の実績を確認できるか
- M&A:買収先の収益が借入・のれんの負担に見合うか
- 情報漏えい:追加開示、対応費用、販売への影響、委託先管理の見直しがどう進むか
※これらは筆者の分析上の確認項目で、機械的な売買基準ではありません。
会社によると、次回の10月月次は11月13日公表予定です。次の四半期決算では、上期に改善した現金収支がその後どう動いたかも確認したいですね。
100株では約25.82万円が必要になるため、購入を考える際は生活費や近く使うお金を確保したうえで、保有資産全体に対する割合を考えましょう。
購入前の家計準備は投資を始める前に準備すること7つ、判断を急がないための注意点は投資でやりがちな7つの失敗でも確認できます。
銘柄を調べる口座も、自分の使い方に合わせて選ぶ
日本株の情報確認や取引に使う証券口座を比較したい方は、DMM株・松井証券の公式ページも確認できます。
手数料、情報ツール、注文方法、サポートなど、自分が使う条件で比較してみてください。最新のサービス内容や適用条件は各社の公式案内で確認しましょう。
👉 DMM株のサービス・口座開設条件を公式サイトで確認する【PR】
👉 松井証券のサービス・口座開設条件を公式サイトで確認する【PR】
よくある疑問
仕入高が33%増えたら、売上も33%増える?
同じ意味ではありません。仕入高は買取金額で、売上は販売した金額です。売る時期や価格、販路によって業績への反映は変わります。
AIの効果で、来期利益に6億円を上乗せできる?
会社が説明しているのは人件費の抑制見込みです。実績ではなく、既存計画との関係やほかの費用もあるため、純利益などにそのまま加算できません。
PER16倍台なら、割安と考えてよい?
利益の持続性や成長率、財務、競合企業との違いを踏まえる必要があります。PERの低さだけでは判断できません。
バイセルを見る軸は「規模の拡大が、利益と現金につながるか」
バイセルには、買取網の拡大、AIによる業務効率化、海外販路の開発という成長材料があります。上期決算では、利益と営業キャッシュ・フローの改善も確認できました。
一方、店舗月次の弱さ、在庫販売の時期、M&Aや海外展開の不確実性に加え、今回の情報漏えいへの対応も確認が必要です。業績への影響額が分からない段階で、損失がないとも大幅減益になるとも決めつけず、追加開示を追います。
筆者は、今後の決算で「買取の拡大→採算を保った販売→現金回収」という流れを確認するとともに、信頼を支える管理体制や今回の対応も踏まえて評価したいと考えています。
好材料の多さだけで急いで判断せず、自分が期待している成長と、それを確かめる数字をセットで持っておきたいですね。
—
コメント