
※この記事には広告・アフィリエイトリンクが含まれています。
※情報確認日:2026年10月28日。統計はJ-FLEC「家計の金融行動に関する世論調査(2025年)」の公式公表データを使用しています。家計の金額や配分は、考え方を説明するための仮定例です。
「毎月働いているのに、なかなか貯金が増えない」
「同年代はどのくらい貯めているんだろう?」
「貯金が少ないけれど、NISAも始めたほうがいい?」
貯金について考えるとき、周りの人の金額が気になることはありますよね。ただ、安心して暮らせる貯金額は、年齢だけでは決まりません。毎月の生活費、家族構成、収入が減る可能性、これから使うお金によって変わります。
必要な現金は、「日常の支払い」「生活防衛資金」「近いうちに使う予定のお金」の3つに分けて考えましょう。
この記事では、年代別の平均・中央値を正しく読む方法と、自分の家計に合う貯金目標の計算方法を解説します。現金を確保したあとに、貯金・NISA・iDeCoをどう使い分けるかも整理していきます。
会社員の貯金はいくら?年代別の数字を見る前に知っておきたいこと
「平均貯金額」として紹介される数字には、銀行預金以外の資産が含まれていることがあります。
この記事で紹介するJ-FLECの調査も、集計しているのは金融資産保有額です。また、会社員だけを対象にした統計ではありません。会社員が家計を考える際の参考資料として、幅広い世帯の状況を確認します。
調査の「金融資産」は、銀行口座の残高と同じではない
金融資産には、将来への備えや運用のための預貯金のほか、株式、投資信託、債券、積立型の保険商品などが含まれます。NISAやiDeCoで保有する金融商品も対象です。
一方、調査では次のようなお金・資産を金融資産の集計から除いています。
- 預貯金のうち、日常の出し入れや引き落としに備えている部分
- 手持ちの現金
- 土地・住宅などの実物資産
- 事業のために保有している金融商品
そのため、銀行口座にあるお金だけを、次の表の金融資産額とそのまま比較することはできません。
「金融資産を保有していない世帯」も、銀行口座の残高が必ず0円という意味ではありません。日常の支払い用の預金はあっても、調査の定義に当てはまる金融資産がない場合があります。
なお、金融資産保有額は、住宅ローンなどの借入金を差し引いた純資産でもありません。家計を判断するときは、資産と借入金を別々に確認しましょう。
平均値と中央値は、何が違う?
平均値は、全体の金額を合計して世帯数などで割った値です。中央値は、金額を小さい順に並べたとき、中央に位置する値です。
仮に5世帯の金融資産が100万円、200万円、300万円、400万円、5,000万円だった場合、平均値は1,200万円、中央値は300万円になります。
資産額の大きい世帯があると、平均値は高くなります。中央値も合わせて見ることで、数字の偏りを理解しやすくなります。
ただし、中央値は「この金額があれば安心」という合格ラインではありません。必要な生活費も、これからの支出も、世帯ごとに違うためです。
年代別の金融資産の平均・中央値【2025年調査】
J-FLECの2025年調査から、金融資産を保有していない世帯を含む数値を紹介します。
単身世帯と二人以上世帯では条件が異なるため、表を分けて確認しましょう。
単身世帯の金融資産保有額
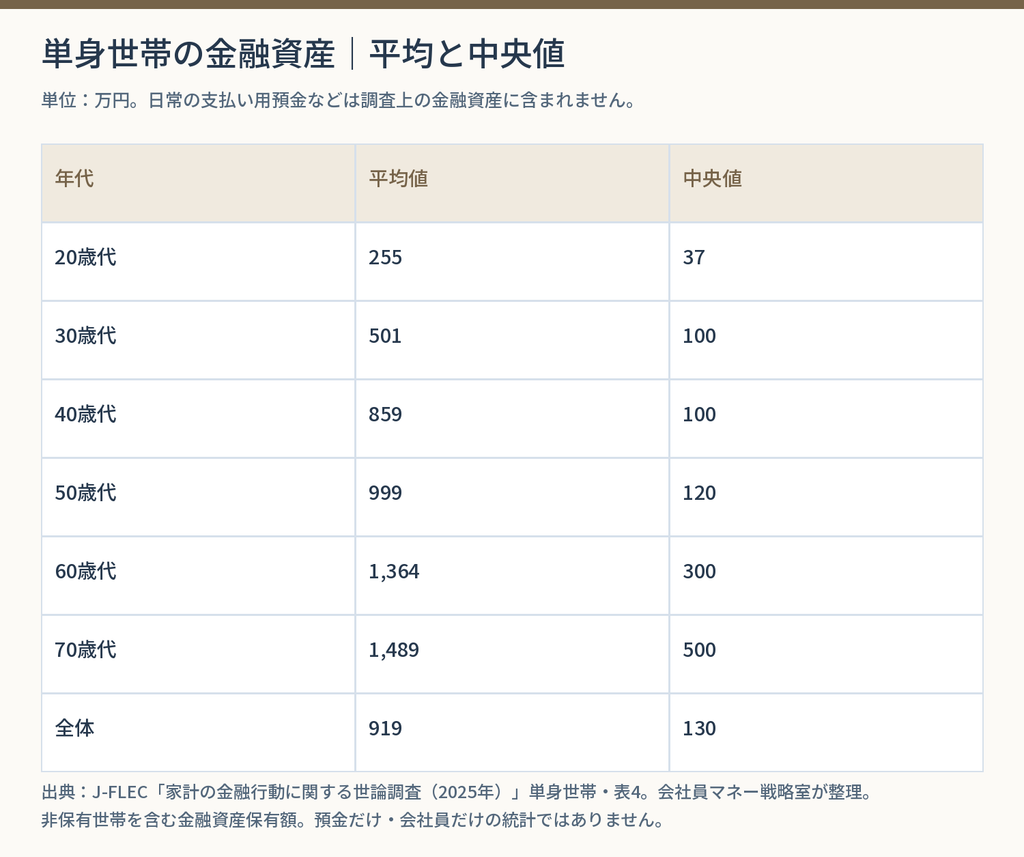
※図の出典・集計条件または計算条件は画像内と本文に記載。
| 年代 | 平均値 | 中央値 |
|---|---|---|
| 20歳代 | 255万円 | 37万円 |
| 30歳代 | 501万円 | 100万円 |
| 40歳代 | 859万円 | 100万円 |
| 50歳代 | 999万円 | 120万円 |
| 60歳代 | 1,364万円 | 300万円 |
| 70歳代 | 1,489万円 | 500万円 |
| 全体 | 919万円 | 130万円 |
出典:J-FLEC「家計の金融行動に関する世論調査(2025年)単身世帯調査」各種分類別データ・表4「金融資産保有額(金融資産を保有していない世帯を含む)」。
二人以上世帯の金融資産保有額
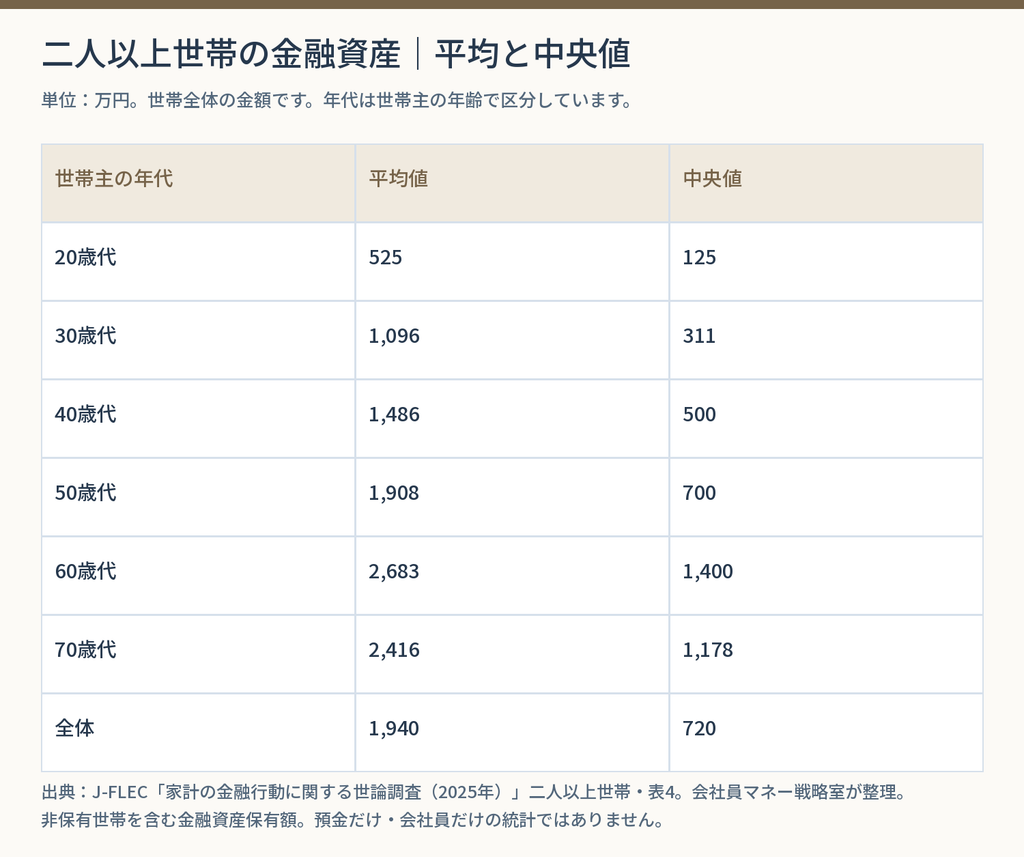
※図の出典・集計条件または計算条件は画像内と本文に記載。
| 世帯主の年代 | 平均値 | 中央値 |
|---|---|---|
| 20歳代 | 525万円 | 125万円 |
| 30歳代 | 1,096万円 | 311万円 |
| 40歳代 | 1,486万円 | 500万円 |
| 50歳代 | 1,908万円 | 700万円 |
| 60歳代 | 2,683万円 | 1,400万円 |
| 70歳代 | 2,416万円 | 1,178万円 |
| 全体 | 1,940万円 | 720万円 |
出典:J-FLEC「家計の金融行動に関する世論調査(2025年)二人以上世帯調査」各種分類別データ・表4「金融資産保有額(金融資産を保有していない世帯を含む)」。
※二人以上世帯は世帯全体の金額です。夫婦など一人ひとりの金額ではありません。年代は世帯主の年齢による区分です。
※両調査の対象は20歳以上80歳未満です。全体の数値にも、会社員以外や退職後の世帯が含まれます。
数字を比較するときは、集計条件をそろえる
別の記事で違う金額を見かけても、すぐにどちらかが間違っているとは限りません。
調査年、単身・二人以上の区分、金融資産を保有していない世帯を含むかどうかで、平均・中央値は変わります。「金融資産を保有している世帯だけ」の数値を、今回の表と混ぜないようにしましょう。
また、年代別の表は同じ人を追跡した結果ではありません。20代の世帯が、そのまま表の60代の金額まで増やせると示したものでもありません。
参考値を確認したら、次は自分の毎月の支払いと貯金の使い道に目を向けましょう。
いくら貯金があれば安心?必要な現金を3つに分けて計算しよう
現金の目標額は、次の3つを足して考えます。
現金の目標額=日常の支払い用のお金+生活防衛資金+近いうちに使う予定のお金
| お金の目的 | 具体例 | 決め方 |
|---|---|---|
| 日常の支払い | 家賃、食費、カードの引き落とし、ローン返済 | 次の給料日までの支払いと引き落としを確認する |
| 生活防衛資金 | 休職、失業、収入減への備え | 必要な生活費と、備えたい月数から計算する |
| 近いうちに使う予定のお金 | 引っ越し、車検、教育費、家電の買い替え | 支払い時期と必要額を決める |
この方法では、3つのお金を別枠で確保します。同じ支払いを複数の項目に含めている場合は、二重に数えないよう調整してください。
1.日常の支払い用のお金を確保する
まずは、次の給料日までに使う生活費や、すでに確定している引き落としを確認します。
口座に30万円あっても、数日後にカード代20万円と家賃8万円が引き落とされるなら、自由に使えるお金はほとんどありません。
銀行残高を見て「余裕がある」と判断する前に、まだ口座から出ていない支払いまで確認しましょう。カードで使った分も、家計上はすでに使ったお金です。
2.生活防衛資金を「生活費×月数」で考える
生活防衛資金は、収入が減ったときに生活を続けるための現金です。
必要額に、全員共通の正解はありません。比較のため、生活費の3か月分・6か月分・12か月分を計算してみましょう。
| 毎月の必要な生活費 | 3か月分 | 6か月分 | 12か月分 |
|---|---|---|---|
| 15万円 | 45万円 | 90万円 | 180万円 |
| 20万円 | 60万円 | 120万円 | 240万円 |
| 25万円 | 75万円 | 150万円 | 300万円 |
| 30万円 | 90万円 | 180万円 | 360万円 |
※必要額を比較するための計算例です。3か月・6か月・12か月が、すべての人に適切という意味ではありません。
生活費には、家賃・食費・光熱費に加えて、最低限必要なローン返済、保険料、家族への支援なども含めます。
備える月数は、次の条件を見ながら決めていきましょう。
- 一人の収入で家計を支えているか、共働きか
- 扶養家族がいるか
- 休職や退職時に、収入がどの程度減るか
- 次の仕事が決まるまで、どのくらいかかりそうか
- 収入が減ったときに、支出をどこまで下げられるか
- 健康状態や家族の事情によって、働き方が変わる可能性があるか
会社員でも、収入が必ず途切れないわけではありません。公的な給付や勤務先の制度を見込む場合は、対象条件と支給までの期間を確認し、まだ確定していない金額を頼りに現金を減らしすぎないようにしましょう。
3.近いうちに使う予定のお金を別に用意する
生活防衛資金とは別に、今後のまとまった支払いを整理します。
引っ越し、結婚、出産、教育費、車の買い替えなど、予定があるものは金額と時期を書き出してみてください。毎年発生する税金や車検、更新料なども忘れずに確認します。
数年以内に支払う予定で、必要な金額を減らしにくいお金は、値動きのある投資に回すより、支払いに間に合う形で確保することが大切です。
NISAで売却できる商品であっても、必要な時期に値下がりしていたり、売却から出金までに日数がかかったりする可能性があります。
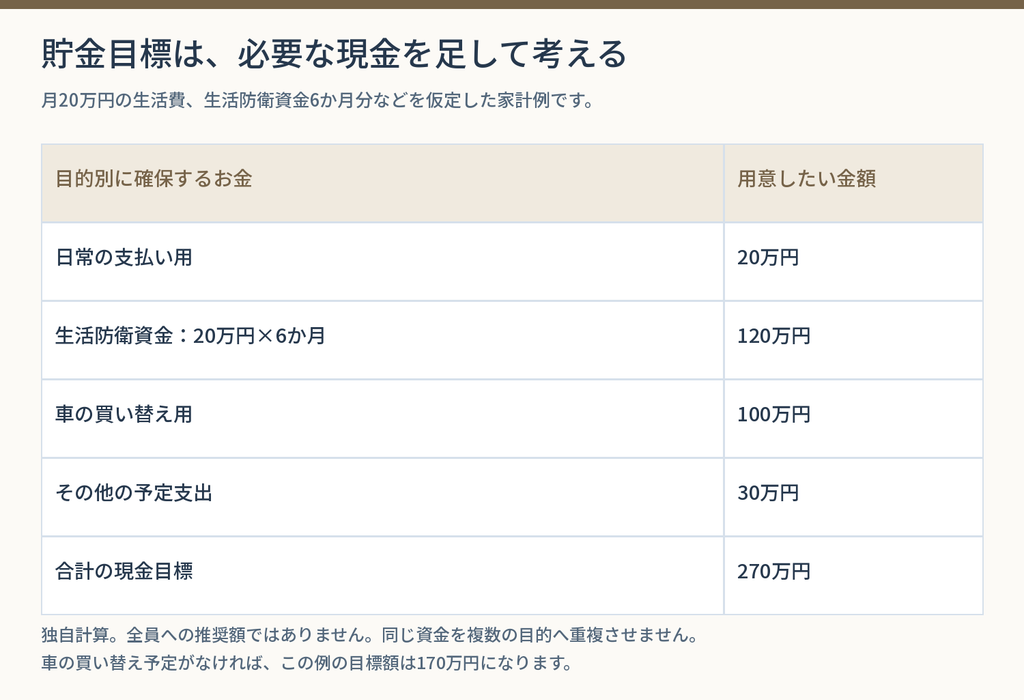
計算例:生活費20万円、2年以内に車を買い替える場合
※図の出典・集計条件または計算条件は画像内と本文に記載。
次の条件で計算してみます。
| 項目 | 用意したい金額 |
|---|---|
| 日常の支払い用のお金 | 20万円 |
| 生活防衛資金:生活費6か月分 | 120万円 |
| 車の買い替え用 | 100万円 |
| その他の予定支出 | 30万円 |
| 合計 | 270万円 |
この例では、現金の目標額は270万円です。
車を買い替える予定がなければ、同じ条件でも目標額は170万円になります。必要な貯金額は、年齢よりも「何に使うか」で大きく変わります。
貯金100万円・300万円・500万円は、どう判断する?
同じ貯金額でも、生活費や予定支出によって意味が変わります。
貯金100万円:生活費と支払い予定を先に確認
毎月の生活費が15万円なら、100万円は約6.7か月分です。一方、生活費30万円なら約3.3か月分になります。
ただし、100万円の中に日常の支払い用や教育費などが含まれている場合、その全額を生活防衛資金として数えることはできません。
「100万円あるから投資を始められる」と決める前に、目的ごとに残高を分けて確認しましょう。
貯金300万円:予定支出を差し引いて考える
300万円あっても、近いうちに車の購入150万円と引っ越し50万円が必要なら、残るのは100万円です。さらに日常の支払い用のお金を確保する必要があります。
大切なのは、残高の大きさだけでなく、使い道が決まっていないお金がいくらあるかです。
貯金500万円:長期で使わないお金があるか確認
日常の支払い、生活防衛資金、予定支出を確保しても現金が残るなら、その一部を長期の資産形成へ回す選択肢があります。
ただし、家を買う予定や大きな教育費がある場合は、500万円でも必要な現金かもしれません。金額だけを理由に、まとめて投資へ移す必要はありません。
年代ごとの貯金で確認したい判断基準
年代によって起こりやすい支出や、退職までの期間は変わります。ただし、同じ年代でも家族構成や働き方は違います。次の表は、自分に関係する項目を確認するための整理です。
| 年代 | 主に確認したいこと | 貯金・投資を考えるときの判断基準 |
|---|---|---|
| 20代 | 一人暮らし、転職、引っ越し、結婚など | 生活の変化に対応する現金を残し、無理のない貯蓄習慣を作る |
| 30代 | 住まい、出産、育児、収入の変化など | 家族全体の支払いと、育休・時短などで収入が変わる期間を確認する |
| 40代 | 教育費、住宅費、親への支援など | 支出が重なる時期を整理し、近い将来のお金と老後資金を分ける |
| 50代 | 退職時期、ローン残高、年金見込みなど | 退職までの期間を踏まえ、必要額を短期投資で埋めようとしない |
| 60代以降 | 給与・年金の収入、医療や住まいの支出など | 今後取り崩すお金と、長く保有できるお金を分ける |
20代だから必ず投資を多くする、50代だから投資をやめる、という決め方は必要ありません。
お金を使うまでの期間と、値下がりしても生活を続けられる余裕を確認してから、配分を決めましょう。
貯金が増えない会社員が、最初に見直したいこと
貯金を増やすには、毎月いくら残せるかを把握する必要があります。残高だけを見ていると、貯まらない原因を見つけにくくなります。
1.手取り収入と、毎月の支払いを整理する
家計の計算では、額面の給料ではなく、口座に入る手取り収入を使います。
家賃、食費、通信費、保険料、サブスク、ローン返済、カード利用などを、銀行やカードの明細から確認しましょう。口座引き落としとカード利用の両方を家計簿に記録する場合は、二重計上にも注意します。
2.年に数回の支出を、月割りで準備する
毎月黒字でも、車検や帰省、家電の買い替えなどで貯金を取り崩している場合があります。
例えば、毎月の手取り収入30万円、通常の支出25万円でも、年間の特別支出が24万円あるなら、その準備に月2万円が必要です。
30万円-25万円-2万円=毎月残せるお金3万円
「毎月5万円余るはず」と思っていた家計でも、年間の支払いまで含めると、貯金・投資へ回せる金額は3万円になります。
特別支出を貯金目標の予定支出として管理している場合は、月割りの準備額を別に足して、同じお金を二重に確保しないようにしましょう。
3.固定費を見直し、残せる金額を増やす
通信契約、使っていないサブスク、保険の重複などは、一度見直すと毎月の支出を減らせる場合があります。
ただし、必要な保障や生活に欠かせないサービスまで一律に削る必要はありません。内容を確認し、使っていないものや負担が大きいものから見直していきましょう。
👉 会社員の家計を見直し、貯金・投資に回すお金を作る方法を読む
4.給料日に、目的別の口座へ移す
「余ったら貯める」方法で残らない場合は、給料日に貯金用の口座へ移す方法もあります。
ただし、先取り額を大きくしすぎて支払い用の口座が不足すると、結局取り崩すことになります。年間の支出まで確認したうえで、続けられる金額を設定しましょう。
生活防衛資金、旅行や車の買い替え用など、目的ごとの残高が分かるようにしておくと、「今月増えた貯金」と「すでに使い道のあるお金」を区別しやすくなります。
貯金の目標額から、毎月の積立額を計算しよう
※図の出典・集計条件または計算条件は画像内と本文に記載。
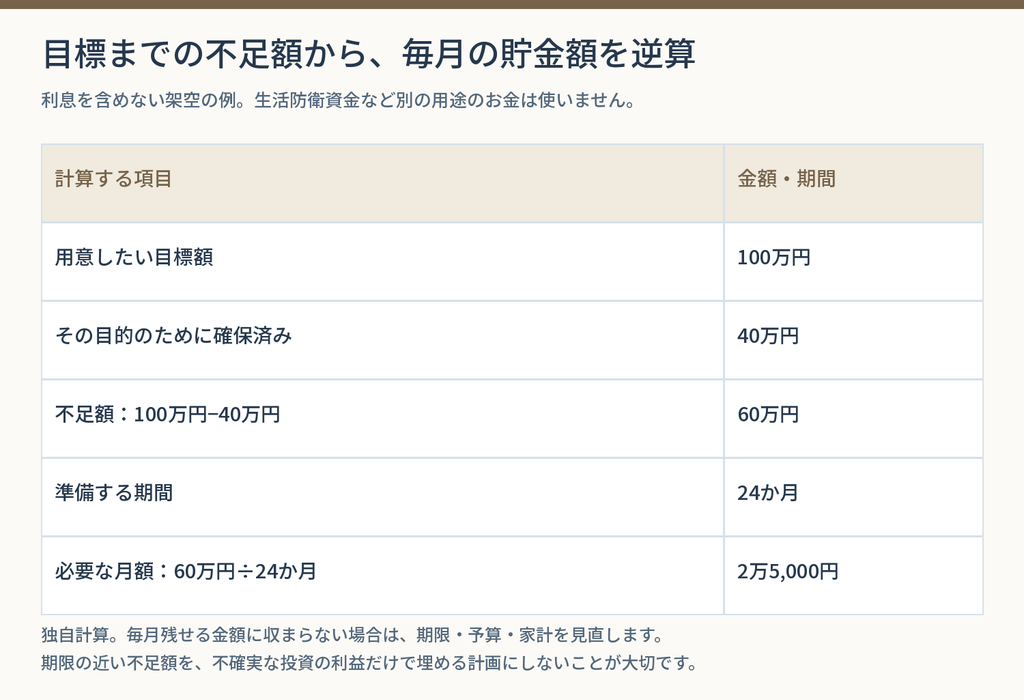
目標額を決めたら、毎月いくら貯めるかを逆算します。
毎月必要な貯金額=(目標額-その目的のために確保済みの金額)÷準備する月数
例えば、2年後までに100万円を用意したくて、その目的用の貯金が40万円あるなら、残りは60万円です。
60万円÷24か月=毎月2万5,000円
利息を考慮しない計算では、毎月2万5,000円の貯金が必要になります。
現在の40万円が生活防衛資金など別の目的に充てられているなら、計算上の「確保済み」に含めないようにしてください。
計算した金額を貯められないときは?
家計から残せる金額より必要な積立額が大きい場合は、次の順に調整します。
1. 支払いの時期を延ばせるか確認する。
2. 購入するものや予算を見直す。
3. 固定費や収入を見直し、残せるお金を増やす。
4. 複数の目標がある場合は、優先順位を決める。
期限が近いお金を「投資で増やして足りない分を埋めよう」と考えると、値下がりによって不足が大きくなる可能性があります。必要額と準備期間を調整するほうが、支払いに備えやすくなります。
👉 毎月いくら積み立てるか、無理なく続けられる金額の決め方を読む
貯金とNISA・iDeCoは、どう使い分ける?
貯金と投資は、お金を使う目的と時期で分けて考えます。
| 方法 | 主な用途 | 確認したいこと |
|---|---|---|
| 預貯金 | 日常の支払い、生活防衛資金、近い将来の支出 | 必要なときに引き出せるか、予定額が確保できているか |
| NISAでの投資 | 長期で使わないお金の資産形成 | 商品の値動き、手数料、保有できる期間 |
| iDeCo | 老後資金の準備 | 加入条件、掛金、受取時期、税負担、費用 |
現金が不足しているなら、貯金の優先度を上げる
生活防衛資金が足りない、カードの支払いに余裕がない、近いうちに大きな支出がある。こうした場合は、現金を確保することを先に考えます。
NISAの投資枠が残っていても、無理に使い切る必要はありません。投資枠は上限であり、毎年その金額を投資しなければならない制度ではありません。
👉 投資を始める前に準備したい、家計・生活防衛資金・口座の確認項目を読む
NISAは、長期で使わないお金から検討する
NISAは、対象の金融商品から得られる運用益が非課税になる制度です。元本や利益を保証する制度ではありません。
日常の支払い、生活防衛資金、予定支出を確保したうえで、長く使わないお金があるなら、無理のない積立額で検討できます。
NISAは、同じ年のつみたて投資枠と成長投資枠を一つの金融機関で利用します。口座を選ぶときは、購入したい商品の取り扱い、積立の設定方法、使いやすさ、費用を確認しましょう。
投資信託の積立を検討する方は、松井証券も選択肢の一つです。NISAのサービス内容と、購入したい商品の取り扱いを確認してみてください。
👉 【PR】松井証券でNISAのサービス内容・口座開設方法を確認する
※投資信託には信託報酬などの費用がかかる場合があります。金融機関の取引手数料と、商品の保有中にかかる費用は分けて確認しましょう。
株式やETFを検討する場合の口座比較
現金の備えを整えた後に、日本株やETFを購入したい場合は、DMM株も比較候補です。希望する銘柄の取扱い、NISA対象枠、費用、注文方法を確認しましょう。
ETFは取引所で市場価格により売買する投資信託です。非上場投資信託の金額指定積立とは購入方法や分配金の管理が異なり、個別株は企業固有のリスクもあります。いずれも生活防衛資金や近い支出を使って購入しないことが大切です。
👉 【PR】DMM株の株式・ETFの取扱いと取引条件を確認する
NISAは同じ年に二つの金融機関へ枠を分けて利用できません。複数の証券口座を比較する場合も、NISAで買いたい商品全体の取扱いを確認してください。
iDeCoは、途中で使わない老後資金として考える
iDeCoは、老後資金を準備するための制度です。掛金は所得控除の対象になりますが、税負担の軽減額は所得や課税状況によって変わります。
原則として60歳まで引き出せず、加入期間などによって受け取りを始められる年齢も変わります。教育費、車の購入費、生活防衛資金を確保する場所としては使えません。
また、会社員の加入条件や掛金の上限は、勤務先の企業年金などによって異なります。毎月拠出しても家計が回るか、受け取りまで使わずに置けるかを確認してから検討しましょう。
👉 会社員が知っておきたいiDeCoのメリット・デメリットを読む
iDeCoを比較するときは、商品と費用の両方を確認します。運営管理手数料に加え、国民年金基金連合会などに支払う手数料や、選ぶ商品の信託報酬なども確認します。松井証券を検討する場合も、最新の料金案内で費用全体を確認しましょう。
👉 【PR】松井証券のiDeCoで、商品ラインアップ・手数料・加入手続きを確認する
例:毎月3万円を貯金・投資に回せる場合
年間の支出まで考慮して、毎月3万円を残せる家計の配分例です。
| 家計の状況 | 貯金 | NISAでの投資 | iDeCo |
|---|---|---|---|
| 生活防衛資金を優先して準備したい | 3万円 | 0円 | 0円 |
| 現金を増やしながら少額で投資を経験したい | 2万5,000円 | 5,000円 | 0円 |
| 必要な現金を確保し、長期資金を積み立てたい | 1万円 | 2万円 | 0円 |
| 現金・長期資産・老後資金を分けて準備したい | 1万円 | 1万円 | 1万円 |
※考え方を示す仮定例です。おすすめの固定比率ではありません。NISAの金額は毎月の投資額を指します。iDeCoを使う場合は、加入資格と掛金上限を満たす必要があります。
少額の投資でも、値下がりする可能性はあります。現金が不足しているなら、最初の行のように貯金へ全額回す方法も選べます。
昇給、転職、育休、家族構成の変化などがあったら、同じ配分を続けてよいか見直しましょう。
会社員の貯金についてよくある質問
平均より貯金が少ないと、危険ですか?
平均より少ないという理由だけでは判断できません。必要な生活費、予定支出、借入金、今後の収入を合わせて確認します。表の数字は金融資産額であり、預貯金だけの目標額ではありません。
同年代の中央値を、目標にしてもよいですか?
参考にはできますが、まずは自分に必要な現金を計算しましょう。中央値を超えていても予定支出が大きいと不足することがあり、中央値より少なくても支払いと備えを確保できている場合があります。
貯金が少なくても、NISAを始めるべきですか?
生活費や近い将来の支払いに影響しないかを先に確認します。現金の備えが足りないなら、貯金を優先してから投資を検討できます。周りが始めていることだけを理由に、投資を急ぐ必要はありません。
ボーナスを全部貯金すれば、毎月は貯めなくても大丈夫ですか?
ボーナスが予定どおり出るとは限らないため、毎月の収入と支出だけでも家計が回るか確認しましょう。ボーナスを使う場合は、年間の支払い、貯金目標、長期資金などに先に振り分けておくと管理しやすくなります。
住宅ローンがある場合は、貯金より繰り上げ返済を優先すべきですか?
金利、手数料、住宅ローン控除の適用状況、残りの返済期間などによって変わります。返済に使ったお金は、生活費としてすぐに取り戻せません。まずは必要な現金を残し、返済計画と合わせて検討しましょう。
貯金の目標額は、一度決めたら変えなくてよいですか?
生活費、家族構成、働き方、今後の支出が変われば、必要額も変わります。年に一度や、転職・引っ越しなどの節目に見直しておくと、今の家計に合う金額を保ちやすくなります。
平均額を追いかける前に、自分の貯金目標を決めよう
会社員の貯金は、年齢や周りの金額だけで判断する必要はありません。
まずは、次の順に自分の家計を整理してみましょう。
1. 日常の支払いと、まだ引き落とされていない金額を確認する。
2. 必要な生活費と、備えたい月数から生活防衛資金を計算する。
3. 近いうちに使う予定のお金を別に確保する。
4. 目標額までの不足分を、準備する月数で割る。
5. 長期で使わないお金があれば、NISAやiDeCoを検討する。
自分に必要な現金が分かると、「いくら貯めるか」と「いくら投資に回せるか」を決めやすくなります。
今日の第一歩は、銀行残高を確認し、そのお金の使い道を3つに分けて書き出すことです。続けられる金額から、貯金と資産形成を進めていきましょう。
コメント