この記事にはアフィリエイト広告が含まれます。情報確認日:2026年11月13日。株価は決算発表翌日の11月12日東証終値で統一しています。業績は連結です。
ホテルで使ったReFaのドライヤーが気に入って、家でも使いたくなる。そんな「試してから買う」体験を、売上につなげているのがMTG(7806)です。
2026年9月期は売上高45.3%増、営業利益51.7%増。一方で、営業キャッシュフローはマイナス32.69億円でした。利益が増えた年に、なぜ営業活動では現金が出ていったのでしょうか。
私は、ReFaを軸に新商品と売り場の両方を広げている点を評価しています。次に確認したいのは、増えた商品が予定どおり売れ、売上代金の回収まで進むかです。そこまで見ると、今期の営業利益200億円計画や予想PER約24倍を、自分の言葉で考えやすくなります。
MTG(7806)は何の会社? ReFa・SIXPAD・ReDの違い
MTGは、美容や健康分野で商品を企画・販売する会社です。美容家電で知った人も多いと思いますが、トレーニング機器や睡眠関連商品にも広げています。まずは、身近な商品と決算で見るポイントをつなげてみましょう。
| ブランド | 主な商品 | 私が決算で見たいこと |
|---|---|---|
| ReFa | ドライヤー、ヘアアイロン、シャワーヘッドなど | ヘアケア以外にも購入が広がるか。店舗やサロンへの展開が売上につながるか。 |
| SIXPAD | EMSトレーニング機器など | 新製品の初動のあとも売れ続けるか。 |
| ReD | パジャマなどの睡眠関連商品 | 取扱店の拡大が、継続的な販売と利益につながるか。 |
決算短信では、ブランドの動きと、ダイレクトマーケティングやプロフェッショナルなどの事業別業績が説明されています。一つのブランドが複数の販路で売れるため、事業別の売上をそのままブランド別の売上と読まないようにしましょう。
ホテルや美容室での体験が、店頭やネットでの購入につながる
高価格帯のドライヤーを買うとき、写真だけでは重さや使い心地まで分かりません。ホテルや美容室で実際に使うと、自分に合うかを判断しやすくなります。MTGは決算短信で、銀座エリアで「ホテルで商品を体験し、ReFa GINZAで購入する」流れが生まれていると説明しています。
私がこの仕組みで注目するのは、試せる場所と、欲しくなったときに買える場所の両方を持っていることです。新商品を同じ売り場に載せられれば、次の商品を知ってもらう入口にもなります。一方、販売先が増えると、品切れを避けるために在庫を持つ場面も増えます。販路の広がりは成長材料であり、資金の使い方にも影響します。
出典:MTG「2026年9月期 決算短信」の経営成績・プロフェッショナル事業。
2026年9月期決算|売上高1,435.60億円、営業利益161.81億円
| 連結・通期 | 2025年9月期 | 2026年9月期 | 2027年9月期会社予想 |
|---|---|---|---|
| 売上高 | 988.10億円 | 1,435.60億円(+45.3%) | 1,725億円(+20.2%) |
| 営業利益 | 106.65億円 | 161.81億円(+51.7%) | 200.00億円(+23.6%) |
| 親会社株主に帰属する当期純利益 | 79.34億円 | 111.34億円(+40.3%) | 125.00億円(+12.3%) |
| 営業利益率 | 10.8% | 11.3% | 約11.6%(計算値) |
出典:MTG「2026年9月期 決算短信」。増減率は各期の前期比。
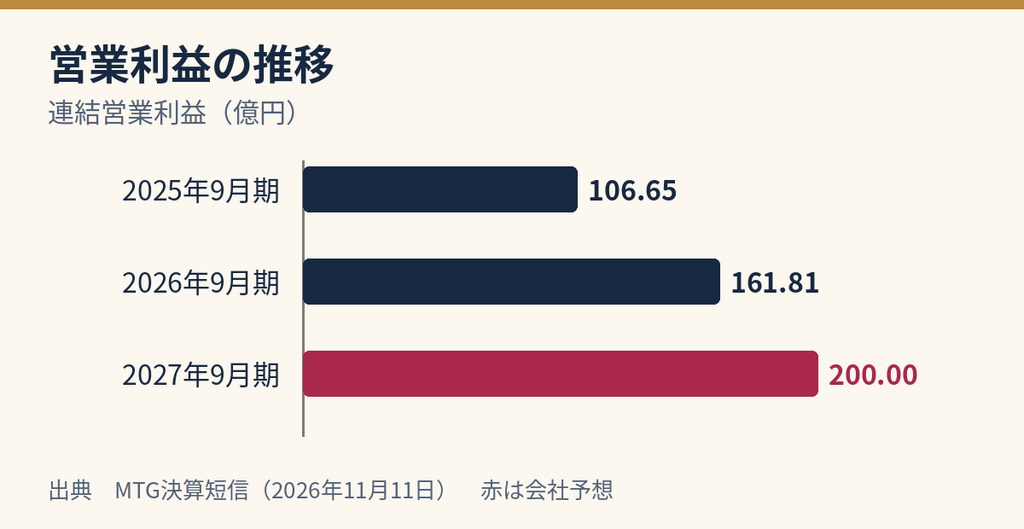
営業利益の伸び率が売上の伸び率を上回り、営業利益率も10.8%から11.3%へ上がりました。売上100円当たりで見ると、本業から残る利益が約10.8円から約11.3円に増えたイメージです。増益額には売上規模が広がった効果も大きく、利益率の改善幅は公表値で0.5ポイントです。
会社はReFaのヘアケア、SIXPADのフィットネス・メディカル、ReDのスリープなどの販売増を説明しています。連結範囲にも変更があったため、45.3%はグループ全体の伸びとして扱います。
売上増の半分はリテールストア事業
連結売上高は前期から447.50億円増えました。販路ごとの増収額を見ると、最大の伸びはリテールストア事業です。売上高は303.87億円から533.33億円となり、増収額229.46億円は全体の増収額の約51%に当たります。
| 事業別売上高 | 2025年9月期 | 2026年9月期 | 増収額 |
|---|---|---|---|
| ダイレクトマーケティング | 377.91億円 | 523.97億円 | 146.06億円 |
| プロフェッショナル | 247.57億円 | 283.17億円 | 35.60億円 |
| リテールストア | 303.87億円 | 533.33億円 | 229.46億円 |
| その他 | 58.75億円 | 95.11億円 | 36.36億円 |
出典:MTG決算短信のセグメント情報。外部顧客への売上高。開示資料の端数処理により、表示した事業別増収額の合計と連結増収額に差が生じます。
ダイレクトマーケティングも146.06億円増えています。店頭と直接販売の両方が伸びたと分かりますが、この表だけから「どのブランドが何億円伸びたか」までは分かりません。私は、販売先が広がったことと、個別ブランドの勢いを別々に確認します。
なぜ増益でも営業キャッシュフローはマイナスだった?
営業キャッシュフロー(営業CF)は、営業活動で実際に現金がどれだけ増減したかを見る指標です。例えば、商品を掛けで売ると、売上や利益を計上しても代金が届くのは後になります。また、先に仕入れてまだ売れていない商品にも、すでに資金を使っている場合があります。
MTGの営業CFは前期のプラス78.33億円から、マイナス32.69億円へ転じました。決算短信の説明では、棚卸資産の増加が202.55億円、売上債権の増加が52.39億円の資金減少要因でした。税引前利益や減価償却費などのプラス要因があっても、こうした運転資金の負担を吸収しきれなかった形です。
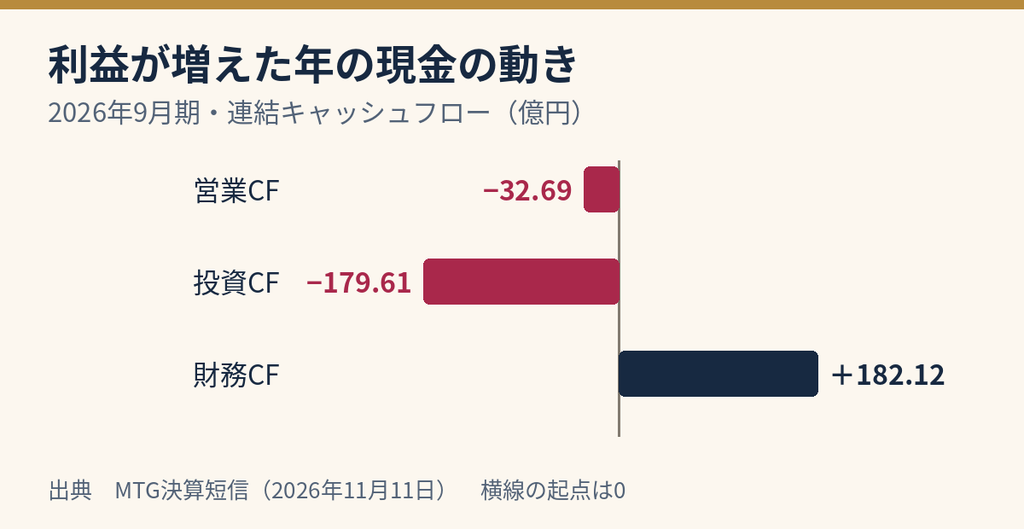
投資CFはマイナス179.61億円。有形固定資産の取得に135.36億円、連結範囲の変更を伴う子会社株式の取得に32.94億円を支出しました。財務CFはプラス182.12億円で、会社は短期・長期の借入を主な要因に挙げています。営業と投資で出た資金の一部を、借入を含む財務活動で補いました。
在庫が約2倍。次に見るのは販売、利益率、入金
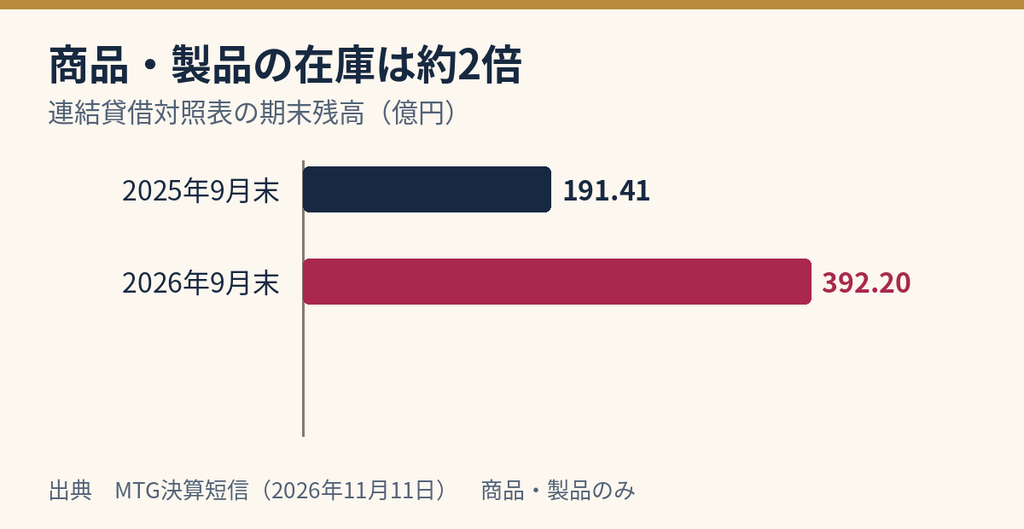
貸借対照表の「商品及び製品」は191.41億円から392.20億円へ約2.05倍に増えました。「商品及び製品」は期末時点に残る商品の金額で、先ほどの202.55億円はキャッシュフロー計算書で示した棚卸資産の増加額です。
売上が伸びる局面では、新商品や販路拡大に向けた仕入れが先に増えることがあります。一方、想定より販売が弱ければ、資金が在庫に残り、値引きや評価損が利益率を圧迫する場合もあります。今回の期末残高だけでは、その内訳まで判断できません。
私なら次の決算で、売上の伸びに対して在庫の増え方が落ち着くか、売上が伸びても利益率を保てているか、売上債権の回収が営業CFに表れるかを順番に見ます。在庫が減ったときも、売れて減ったのか、値引きや仕入れの抑制で減ったのかで意味が変わります。
財務|自己資本比率は54.8%。借入と手元資金の動きも確認
| 連結・期末 | 2025年9月末 | 2026年9月末 |
|---|---|---|
| 自己資本比率 | 67.8% | 54.8% |
| 現金及び現金同等物 | 112.97億円 | 82.86億円 |
| 短期借入金 | なし | 107.89億円 |
| 固定負債の長期借入金 | 37.14億円 | 119.86億円 |
出典:MTG「2026年9月期 決算短信」。借入金は表に示した貸借対照表上の各科目です。
利益を積み上げて自己資本は増えましたが、総資産の伸びがそれを上回り、自己資本比率は低下しました。借入の増加と手元現金の減少が重なった点は、今後の資金繰りを見るうえで気になります。営業CFが持ち直せば、成長投資に回せる自己資金が増えます。反対に、在庫と売上債権の増加が続けば、返済や投資に必要な資金をどう賄うかが重要になります。
2027年9月期の会社予想|営業利益200億円の前提は?
今期の会社予想は売上高1,725億円、営業利益200億円です。営業利益率は計算上約11.6%。売上規模を広げつつ、利益率も前期の11.3%から少し上げる計画です。会社は既存ブランドの成長、新商品・新カテゴリー、販売チャネル強化に取り組むとしています。
私が見たいのは、ReFaの販路拡大が売上を支えながら、SIXPADやReDがどれだけ次の成長を担うかです。販路を増やす際に仕入れや販促が先行すれば、売上が増えていても手元に現金が残るまで時間がかかります。営業利益の進捗と、利益が現金として回収できているかをセットで追います。
👉TENTIAL(325A)の記事で、ウェア事業の成長と在庫リスクの見方も読む
MTGの株価・PER・PBR・ROE|決算翌日の終値で考える
11月11日の決算発表後、翌12日の終値は7,620円。前日の8,110円から490円(6.04%)下がりました。決算直後に株価が下がった事実は確認できますが、投資家がどの材料を重視したかは、株価の動きだけでは特定できません。
| 指標 | 水準 | 基準 |
|---|---|---|
| 株価 | 7,620円 | 2026年11月12日東証終値 |
| 予想PER | 約24.03倍 | 株価 ÷ 2027年9月期会社予想EPS317.08円 |
| 実績PER | 約26.93倍 | 株価 ÷ 2026年9月期実績EPS282.93円 |
| 実績PBR | 約4.86倍 | 株価 ÷ 2026年9月末BPS1,569.37円 |
| ROE | 19.7% | 2026年9月期通期実績(前期16.6%) |
| 予想配当利回り | 約0.55% | 2027年9月期会社予想配当42円 ÷ 株価 |
出典:MTG決算短信、Yahoo!ファイナンスの株価時系列。倍率と利回りは表示した条件による計算値。
PERは、株価が1株当たり利益の何倍かを見る指標です。仮に株価を7,620円で固定し、EPSが会社予想から1割下振れしたと置くと、PERは約26.7倍になります。会社予想どおりなら約24.0倍です。利益の前提が変わると、同じ株価の見え方も変わります。これは仕組みを説明する試算です。
PBR約4.86倍は、株価が帳簿上の1株当たり純資産を上回る水準です。ROE19.7%は自己資本から利益を生む効率を示します。私はこの二つを見たうえで、ブランドの強みが利益の伸びと現金回収の両方につながるかを確認したいです。
👉PER・PBR・ROEなど日本株の7つの指標を基礎から確認する
配当・株主優待|100株の購入代金は76万2,000円
会社は2026年9月期の年間配当を1株37円とし、決算短信では配当支払開始を12月24日予定としています。2027年9月期は年間42円を予想。11月12日終値で計算した予想配当利回りは約0.55%です。
会社は2027年9月期も株主優待制度を実施すると公表しています。2027年9月末時点の株主を対象とし、保有株数・期間に応じて公式オンラインショップで使えるポイントを付与する制度です。対象や申込・利用期限は会社の最新案内を確認してください。ポイントの価値は、実際に対象商品を買う予定があるかで変わります。
売買単位は100株。7,620円で100株を買う場合、手数料等を除いて76万2,000円です。ここから株価が10%動くと、評価額は7万6,200円変わります。優待や配当が気になる場合も、まず家計の中で無理なく持てる金額かを確認しておきたいですね。
出典:MTG決算短信、MTGの株主優待の公式案内。
私の見方|成長性は高い。次は「売上が現金に戻るか」を確認
成長株候補としての独自評価は、記事化・継続観察の優先度で★★★★★です。身近な商品から事業を理解しやすく、販路とブランドの拡大が数字に表れているためです。株価評価では、予想PER約24倍と営業CFの赤字を踏まえ、次の決算で以下の3点を確認します。
- ReFaの伸びは続くか。ヘアケアの新商品に加え、ホテルや美容室での体験が店頭やECの販売につながっているか。
- SIXPAD・ReDが次の柱に育つか。発売直後や売り場拡大時の売上を、その後も維持できるか。
- 増えた在庫が現金に戻るか。商品・製品残高、売上債権、営業CF、利益率を合わせて確認し、借入と手元資金にも目を配る。
競合の新商品や消費の鈍化で販売が伸び悩めば、在庫を抱えながら販促費もかかります。反対に、増やした売り場で商品が順調に売れ、代金の回収まで進めば、営業CF改善の材料になります。私は利益目標への進捗と、現金を生む力の改善を確かめてから株価水準を考えます。
個別株の決算を自分でも追ってみたい方へ
銘柄コード「7806」で検索すると、株価や決算日を確認しやすくなります。気になる銘柄はウォッチリストに入れ、次の発表で売上・営業利益・営業CFを前の期と見比べてみましょう。
PR|証券口座を比較している方へ
- 日本株と米国株を同じアプリでチェックしたい方へ。DMM 株のアプリと取引サービスを確認する
- 日本株アプリや現物取引の条件を比較したい方へ。松井証券の日本株サービスを確認する
取引条件や手数料は各社の案内をご確認ください。株式は価格変動により元本割れすることがあります。
コメント