個人向け国債に100万円を預けると、半年後や1年後にいくら受け取れるのでしょうか。募集ページの年利を見ても、口座に入る金額まではイメージしにくいですよね。
額面100万円で年1%の利率が1年間続くと仮定すると、利息は税引前で1万円、手取りで約7,969円です。通常の半年分の手取りは約3,984円。 年利は1年分の計算に使う数字で、利息は原則として半年ごとに受け取ります。
制度・商品情報の確認日 2026年11月14日。試算は個人の通常課税を対象に、利息の税率20.315%、再投資なし、支払時の端数処理なしとし、表示額は円単位で四捨五入しています。年0.5%・1%・2%は説明用の仮定です。
12月募集分から「個人向け国債プラス」へ
財務省は、2026年12月募集分(2027年1月発行分)から、名称を「個人向け国債プラス」に変え、個人に加えて一部の法人や団体にも販売する予定です。個人向けの基本条件は従来どおりで、変動10年・固定5年・固定3年の3種類から選べます。1万円単位で買え、利息は年2回です。
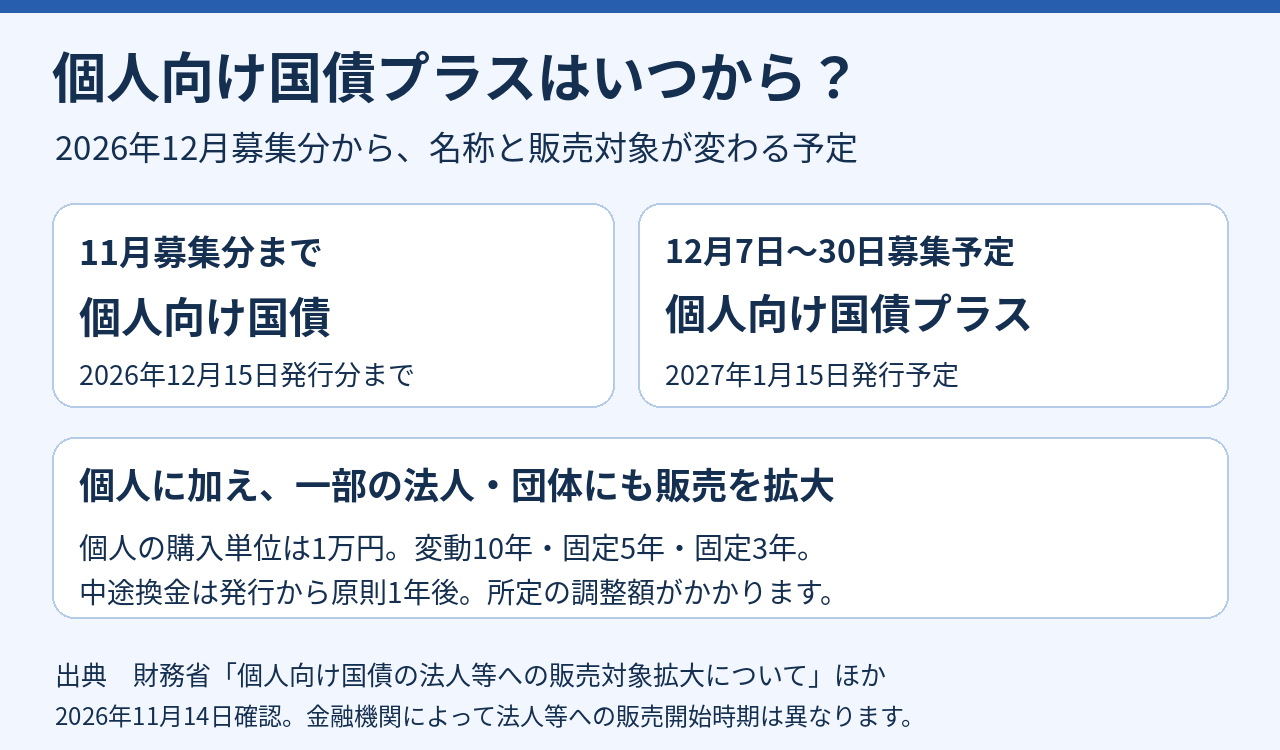
初回の募集は2026年12月7日~30日、発行は2027年1月15日の予定です。募集利率は12月4日に発表予定なので、実際の受取額を見積もるときは、発表後の募集条件で計算してみてください。
出典 財務省「個人向け国債の法人等への販売対象拡大について」、財務省「固定5年 第189回債」
100万円を年1%で買うと、半年と1年でいくら?
まず、100万円に年1%をかけると、1年分の利息は税引前で1万円。通常の半年分はその半分の5,000円です。利息には通常20.315%の税金がかかるので、手取りは税引前の金額に79.685%をかけると概算できます。
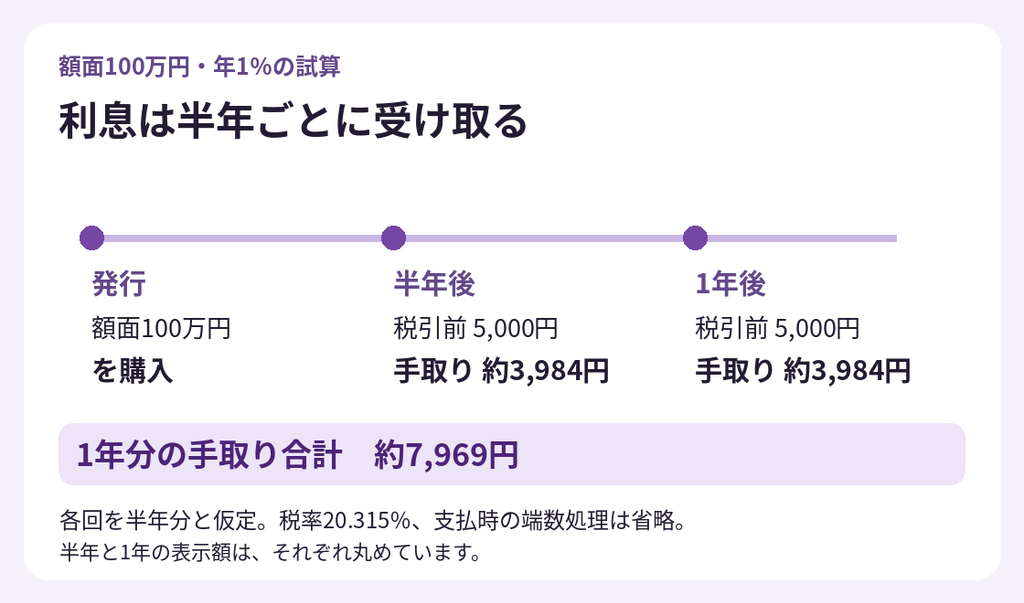
- 半年分 100万円 × 1% ÷ 2 × 0.79685 = 3,984.25円 → 約3,984円
- 1年分 100万円 × 1% × 0.79685 = 7,968.50円 → 約7,969円
半年分を丸めてから2倍すると7,968円になります。この記事では、半年分と1年分をそれぞれ丸める前の値から計算しています。実際の入金額は支払時の端数処理などで変わります。
利払日は銘柄ごとに決まっていて、銀行休業日に当たる場合は翌営業日になります。初回の受取額を見積もるときは、募集条件の「発行日」と「利払日」に加えて、「初回の利子の調整額」も確認しておくと安心です。
出典:財務省「個人向け国債の金利についてのよくある質問」、国税庁「利息を受け取ったとき(利子所得)」
2027年から税の内訳が変わっても、税引後の計算は同じ
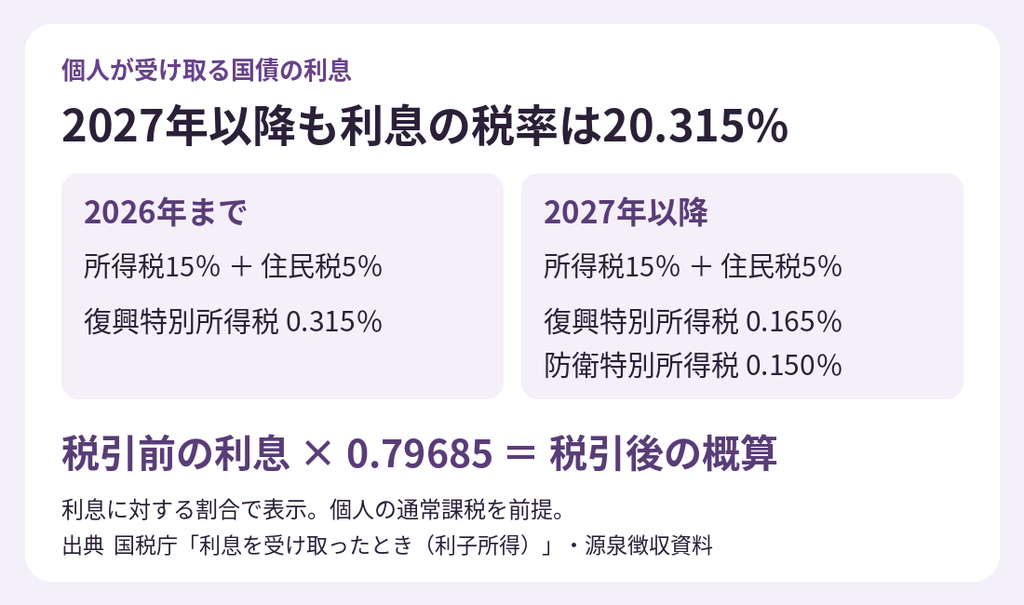
2027年1月から防衛特別所得税が加わり、復興特別所得税の税率が引き下げられます。個人が通常課税で受け取る国債の利息には、引き続き所得税と特別所得税を合わせて15.315%、住民税が5%かかります。合計は20.315%なので、税引前の利息に0.79685をかける概算は同じです。
出典 国税庁「利息を受け取ったとき(利子所得)」、国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし」
年0.5%・1%・2%で、1年分の手取りを比較
100万円で比べると、年利が0.5ポイント上がったときの差は、税引前で年5,000円、手取りで年約3,984円です。「金利の差が、円にするとどれくらいか」を知っておくと、募集条件を比べやすくなります。
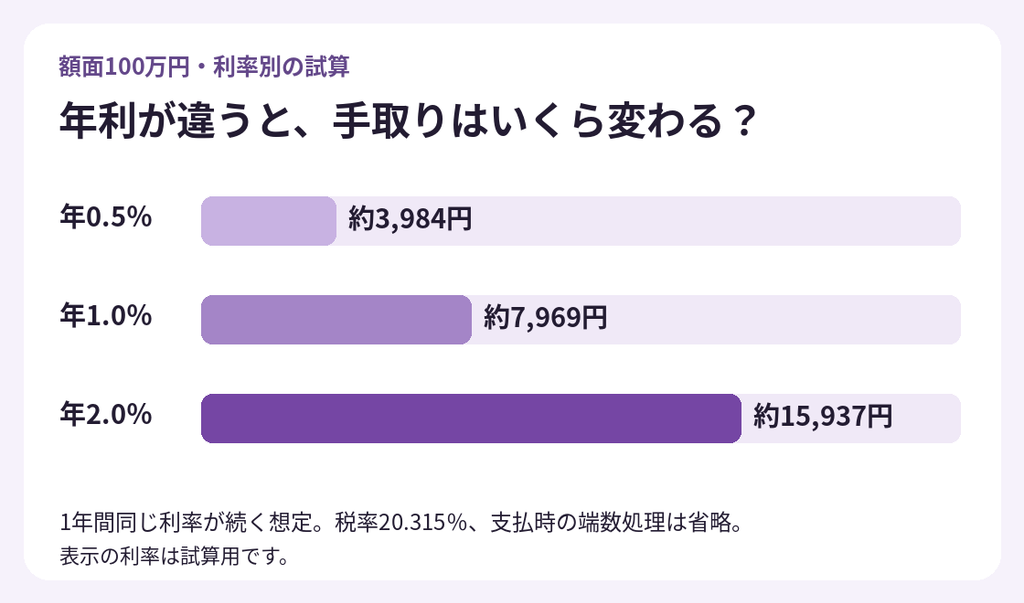
| 仮の年利 | 税引前 | 税引後の目安 |
|---|---|---|
| 0.5% | 5,000円 | 約3,984円 |
| 1.0% | 10,000円 | 約7,969円 |
| 2.0% | 20,000円 | 約15,937円 |
たとえば年1%なら、50万円分の1年の手取りは約3,984円、200万円分なら約15,937円。額面を変えると、同じ利率での利息もその割合で増減します。
定期預金と比べるときは、同じ金額・期間の税引後利息を並べて、途中で使う場合の条件も確認してみてください。
満期まで持つと、利息の合計はいくら?
固定3年・固定5年は、購入した銘柄の利率が満期まで固定されます。額面100万円、固定の年利1%と仮定すると、満期までの利息の合計は次のとおりです。
| 種類 | 利息合計・税引前 | 利息合計・税引後 |
|---|---|---|
| 固定3年 | 30,000円 | 約23,906円 |
| 固定5年 | 50,000円 | 約39,843円 |
各回を通常の半年分とし、税率20.315%が続くと仮定。再投資と支払時の端数処理は計算に含めていません。表は利息のみの累計です。
固定5年の約39,843円は、5年間に分けて受け取る利息の合計です。元本の100万円は満期に戻り、最後の半年分の利息もそのときに受け取ります。使う予定が3年後にあるなら、5年分の利息の大きさより、必要な時期までに満期を迎えるかが大切です。
変動10年は、最初の利率が10年間続くとは限らない
変動10年の適用利率は半年ごとに見直されます。たとえば最初の半年が年1.0%、次の半年が年1.5%なら、税引前の利息は5,000円と7,500円。1年分は合計12,500円で、税引後は約9,961円です。逆に、次の半年が年0.5%に下がると、1年分の手取りは約5,976円になります。
募集ページの変動10年の利率を見たら、まずは最初の半年分の目安に使いましょう。仮に年1%が10年間続けば、額面100万円の税引後利息は合計約79,685円です。これは20回とも通常の半年分を受け取り、税率20.315%が続くと置いた試算です。実際の合計は各回の適用利率で決まります。
途中換金すると、口座に入るお金はどう変わる?
個人向け国債は原則として発行から1年後の第2回利払日以降に中途換金できます。換金時の入金額は、額面に経過利子相当額を足し、中途換金調整額を差し引いた金額です。通常、調整額は直前2回分の税引前利息の合計に0.79685をかけて求めます。購入時に初回の利子の調整額を払い込んだ銘柄を早期に換金する場合などには、別の計算が適用されます。
たとえば額面100万円、固定年利1%で2年間保有し、4回目の利息を受け取った直後に換金するとします。経過利子相当額はゼロとして簡略化した例です。
| 内訳 | 金額 |
|---|---|
| すでに受け取った税引後利息4回分 | 約15,937円 |
| 換金時に差し引かれる調整額 | 約7,969円 |
| 換金時の入金額 | 約992,032円 |
| 利息と換金時の入金額の合計 | 約1,007,969円 |
税率20.315%、各回は通常の半年分と仮定。各金額は丸める前の値から個別に計算したため、表示額だけを足し引きすると1円ずれる場合があります。
この例では、換金日の入金だけを見ると100万円を下回ります。すでに受け取った利息を含めると、最終的な受取総額は約100万7,969円です。実際に換金する場合は、保有先に入金予定額と入金日を確認しておくと、必要な資金を用意しやすくなります。
出典:財務省「個人向け国債の中途換金についてのよくある質問」
買う前に、利率・利払日・資金を使う時期を確認
- 募集利率を確認する。 検討している銘柄の年利を、財務省または取扱金融機関の募集条件で確認します。
- 発行日と初回利払日を確認する。 発行日を起点に、いつから換金できるか、いつ最初の利息が入るかを見ておきます。
- 使う時期に合わせて購入額を決める。 1年以内に使う予定の資金や、急な出費に備えるお金を手元に残したうえで、当面使わない分を検討します。
私なら、まず「何年後に使うお金か」を決めてから、税引後で何円受け取れそうかを見ます。100万円を年1%で1年間保有する試算なら、手取りは約7,969円。この目安を出発点に、検討中の募集利率と、自分がお金を使いたい時期を照らし合わせてみてください。
コメント