
※本記事にはアフィリエイト広告が含まれます。
※情報の確認日は2026年10月29日。株価は10月28日東証終値4,500円を使用しています。業績・配当の予想は会社公表値であり、実現を保証するものではありません。金額は原則として億円に換算して四捨五入しています。
「使っていない工場を売りたい」
「倉庫を活用して、別の事業に資金を回したい」
こうした企業の不動産の悩みを支える会社が、**ククレブ・アドバイザーズ(証券コード276A)**です。
2026年8月期は売上高70.20億円、営業利益11.44億円。今期2027年8月期は売上高110億円、営業利益22億円を計画しています。ccreb.jp
この記事で重視するのは、案件を見つける力が、利益と資金回収につながっているかです。
成長への期待はありますが、物件を売る事業では売上の大きさと利益の大きさを分けて確認する必要があります。
会社名を初めて聞いた人にも分かるように、事業の仕組み、最新決算、株価指標、配当、財務とリスクを順番に整理します。
- ククレブ・アドバイザーズは何の会社?
- どうやって稼ぐ?物件の売却収入と手数料を区別する
- 最新決算:売上70.20億円、営業利益11.44億円
- AIを使う会社でも、収益の中心は不動産案件
- 成長材料:企業不動産の見直しと約790億円の推進中案件
- 今期予想:売上110億円・営業利益22億円
- 株価4,500円でPER・PBR・ROEを見る
- 配当は年間50円予想。成長投資とのバランスを確認
- 財務:8月末は自己資本比率72.9%。増資の効果もある
- 現金収支:営業CFは14.60億円の黒字
- 最新IR:取得完了と、これからの借入計画を分ける
- 投資前に確認したい5つのリスク
- 会社員目線では、購入代金と下落時の影響を先に考える
- 【PR】日本株の情報確認・取引に使う口座を比較する
- 次の決算で確認したいこと
- よくある疑問
- まとめ|案件規模より、利益と現金へのつながりを確認
ククレブ・アドバイザーズは何の会社?
ククレブは、企業が持つ工場・物流施設・研究施設などの売却や有効活用を支援する会社です。こうした企業不動産を「CRE」と呼びます。
たとえば、会社が工場を移転したあとに古い土地や建物が残っていても、買い手探しや用途の見直しには手間がかかります。
ククレブは相談、仲介、物件への投資、開発・管理などを組み合わせて解決を図ります。ccreb.jp
| 項目 | 内容 |
|---|---|
| 会社名 | ククレブ・アドバイザーズ株式会社 |
| 証券コード・市場 | 276A・東証グロース |
| 主な対象 | 企業が持つ工場、倉庫、物流施設など |
| 主なサービス | 不動産の相談・仲介・投資・開発支援・管理、不動産テック |
| 決算期 | 8月期 |
| 会計上の区分 | CREソリューション事業の単一セグメント |
事業紹介では複数のサービスに分かれていますが、会計上は単一セグメントです。ククレブ・アドバイザーズ株式会社
投資家としては、不動産の取引・投資と、テクノロジーによる案件探しを組み合わせた会社と捉えると理解しやすくなります。
どうやって稼ぐ?物件の売却収入と手数料を区別する
ククレブの収益の仕組みは、大きく次のように整理できます。
| 仕組み | 売上になるもの | 確認するポイント |
|---|---|---|
| 相談・仲介 | コンサルティング報酬、仲介手数料など | 案件数、成約率、報酬水準 |
| 自社で取得した物件の売却 | 物件の売却価格 | 取得費用、売却利益、保有期間 |
| 賃貸・管理・システム提供 | 賃料、管理関連報酬、システム利用料など | 契約継続、稼働、維持費用 |
特に注意したいのは、自社で取得した物件を売る場合、原則として売却価格が売上に入り、取得価格などが原価になる点です。
一方、仲介では物件価格の全額が自社の売上になるわけではありません。ccreb.jp
たとえば、説明用の仮定として8億円で仕入れた物件を10億円で売った場合、売上10億円に対して単純な差額は2億円です。ここから必要な費用もかかります。
同じ10億円の物件の仲介では、自社売上は契約に基づく手数料です。
したがって、売上が急増しても、それだけで収益力が同じ倍率で伸びたとは判断できません。
※この例の金額は仕組みを説明する仮定で、同社の実際の取引条件ではありません。
最新決算:売上70.20億円、営業利益11.44億円
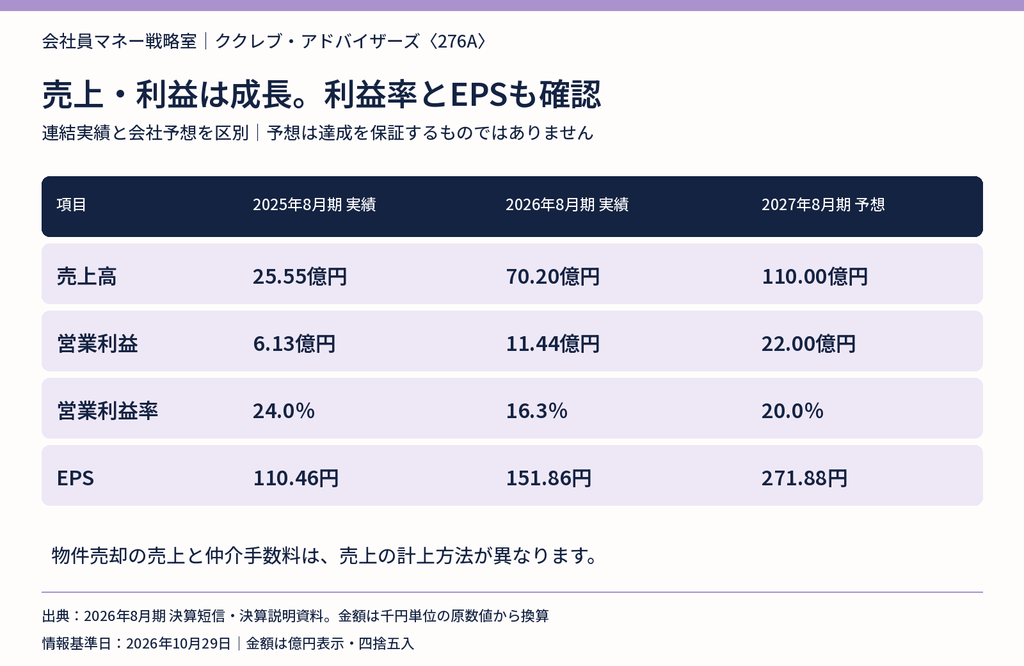
2026年8月期の連結業績は、大幅な増収増益でした。
| 指標 | 2026年8月期実績 | 前年比 |
|---|---|---|
| 売上高 | 70.20億円 | +174.8% |
| 営業利益 | 11.44億円 | +86.7% |
| 経常利益 | 10.58億円 | +76.7% |
| 親会社株主に帰属する純利益 | 7.43億円 | +66.8% |
| EPS(1株当たり純利益) | 151.86円 | 前期110.46円 |
| 営業利益率 | 16.3% | 前期24.0% |
販売用不動産の売却などが増収に寄与しました。営業利益も増えていますが、利益率は低下しています。
物件売却と手数料収入の構成が変わることに加え、費用の増加もあるため、利益額と利益率を両方見る必要があります。ccreb.jp
純利益の伸びに比べ、EPSの伸びが小さい点にも注目です。
期間中の増資などで株数が増えたため、会社全体の利益増がそのまま1株当たりの利益増になるわけではありません。ccreb.jp
AIを使う会社でも、収益の中心は不動産案件
同社は、企業の開示資料から不動産ニーズを分析する「CCReB AI」や、工場・物流施設などのマッチングシステム「CCReB CREMa」を活用しています。
自社でこれらのシステムを使って提案先を探すほか、システムの提供による収入もあります。ccreb.jp
ただし、AIを使っているという理由だけで、ソフトウエアの利用料が収益の大部分を占める会社だと考えるのは適切ではありません。
2026年8月期の売上を収益構造で分けると、**フロー収入が90.1%、ストック収入が9.9%**です。
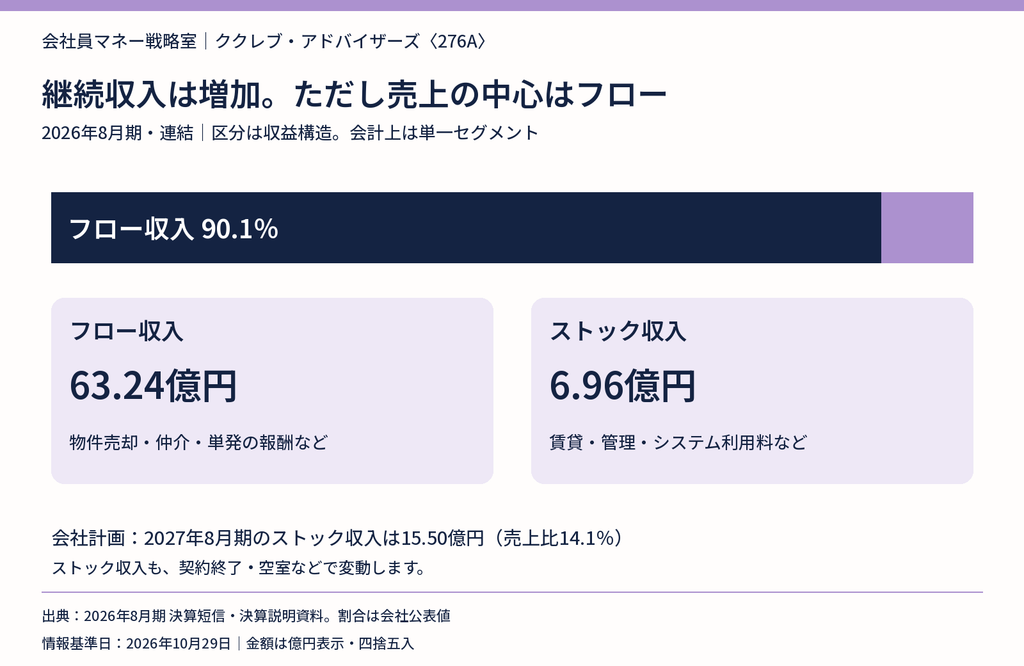
フロー収入には物件売却、仲介手数料、単発の相談報酬などが含まれます。
ストック収入には賃貸、継続的な管理関連報酬、システムのサブスクリプションなどが含まれます。会計上の別セグメントを示す区分ではありません。
ストック収入は前期比18.8%増えていますが、現状ではフロー収入の動きが全体の業績を大きく左右します。ccreb.jp
また、継続収入も空室や契約終了などで変動するため、「毎年必ず入る利益」とは考えないようにしましょう。
成長材料:企業不動産の見直しと約790億円の推進中案件
企業が保有不動産を見直し、売却や活用によって資金を成長投資に回す動きは、同社の案件獲得につながる可能性があります。
会社は、企業の資本効率改善や拠点再編に関するニーズを事業の追い風と説明しています。
2026年9月末時点の推進中案件の規模は約790億円です。ccreb.jp
ただし、約790億円は確定売上でも、受注残でもありません。
物件を取得して売る案件と、手数料を受け取る案件が含まれ、成約まで進むか、いつ収益になるかも案件によって違います。
案件規模に一律の率を掛けて利益を予測することもできません。
分析上は、総額の拡大に加えて、次の点を確認したいところです。
- 提案中から契約・決済へ進んだか。
- どのサービスで収益になるか。
- 計画から遅れていないか。
会社が示す第1四半期の約55億円も「契約済み(見込み)案件」という表現です。すべてを売上計上済みと読み替えることはできません。ccreb.jp
今期予想:売上110億円・営業利益22億円
2027年8月期(2026年9月〜2027年8月)の会社予想は次のとおりです。
| 指標 | 2027年8月期会社予想 | 前年比 |
|---|---|---|
| 売上高 | 110.00億円 | +56.7% |
| 営業利益 | 22.00億円 | +92.2% |
| 経常利益 | 20.00億円 | +89.1% |
| 親会社株主に帰属する純利益 | 14.00億円 | +88.4% |
| EPS | 271.88円 | 前期151.86円 |
| 営業利益率 | 20.0% | 前期16.3% |
| 年間配当 | 50円予想 | 前期分30円 |
会社は今期も売上の約80%を、自社の貸借対照表を使った不動産投資案件で見込んでいます。
一方、ストック収入は15.50億円、売上構成比14.1%を計画しています。ccreb.jp
四半期の数字は、通期予想の4分の1と比べるだけでは不十分
第1四半期は営業利益1.30億円、純利益0.20億円という会社計画です。
一時的な移転費用や資金調達関連費用の影響も説明されています。通期を4等分した進捗と比べるだけでは、計画との差を判断しにくい点に注意が必要です。
四半期ごとの収益は案件の計上時期によって大きくずれる可能性があります。決算では、会社の四半期計画、費用、案件の進捗を合わせて確認します。ccreb.jp
中期計画では、2028年8月期に営業利益32億円を目指す
中期計画では、2028年8月期の売上120億円・営業利益32億円を目標としています。
会社は売上の前倒し達成が見込めると説明する一方、利益目標の達成を重視しており、質疑応答時点で計画の見直しは行っていません。ccreb.jp
これらは未達成の目標です。売上規模の拡大に加えて、案件の採算まで確認したいところです。
株価4,500円でPER・PBR・ROEを見る
株価の基準は、2026年10月28日の東証終値4,500円です。Yahoo!ファイナンス
以下は会社開示のEPS・BPSなどを使った参考計算です。
| 指標 | 参考値 | 計算・基準 |
|---|---|---|
| 予想PER | 約16.55倍 | 4,500円÷予想EPS271.88円 |
| 実績PER | 約29.63倍 | 4,500円÷実績EPS151.86円 |
| PBR | 約4.37倍 | 4,500円÷BPS1,029.61円 |
| ROE | 20.1% | 2026年8月期の会社公表実績 |
| 予想配当利回り | 約1.11% | 年間予想50円÷4,500円 |
| 100株の購入代金 | 45万円 | 手数料等を除く |
※予想EPS・配当は2027年8月期、実績EPS・ROEは2026年8月期、BPSは2026年8月末。PER・PBR・利回りは筆者計算です。ccreb.jp
予想PERは、大幅増益を前提とした数字
予想PERが実績PERより低いのは、今期の大幅増益を前提としているためです。
会社予想に届かなければ、同じ株価でも実際の利益に対するPERは高くなります。
参考として、株価4,500円のままEPSが予想の20%下になると、EPSは約217.50円、PERは約20.69倍になります。
これは感応度を見る仮定で、業績悪化の予測ではありません。
PBRとROEも、資本の変化と合わせて確認する
PBRも1倍を大きく超えているため、「保有資産に対して安いから安心」とは言い切れません。
資産を使ってどの程度の利益を継続して生み出せるかが問われます。
ROEは自己資本に対する利益の効率です。2026年8月期には増資による自己資本の拡大もあり、前期29.1%から20.1%へ低下しています。ccreb.jp
利益だけでなく、資本と株数の変化も確認しましょう。ROEを株主の運用利回りと混同しないことも大切です。
指標の意味を確認したい方は、日本株の銘柄分析はどうする?PER・PBR・ROEなど7つの指標を簡単解説も参考にしてください。
配当は年間50円予想。成長投資とのバランスを確認
2026年8月期の期末配当は30円、2027年8月期は期末50円の会社予想です。
2026年8月期分の配当支払開始予定日は11月30日ですが、基準日はすでに過ぎています。これから買えば、その30円を受け取れるという意味ではありません。ccreb.jp
今期の年間50円予想に対する参考利回りは約1.11%、予想配当性向は18.4%です。
配当は増える計画でも、株価下落を埋めてくれるとは限りません。
100株なら年間配当は税引前5,000円の予想です。一方、購入代金45万円から株価が20%下がると、評価損は9万円になります。
これは損失額の例であり、最大損失や今後の下落率を示すものではありません。
配当の金額だけでなく、成長投資と資金回収を続けながら還元できるかを確認したい銘柄です。
財務:8月末は自己資本比率72.9%。増資の効果もある
2026年8月末時点の主な財務数値は次のとおりです。
| 項目 | 2026年8月末 |
|---|---|
| 現金及び預金 | 30.36億円 |
| 販売用不動産 | 13.52億円 |
| 総資産 | 72.70億円 |
| 純資産 | 53.03億円 |
| 自己資本比率 | 72.9% |
| 借入金合計 | 約13.81億円 |
借入金合計は短期借入金、1年内返済予定の長期借入金、長期借入金を合算したものです。その他の負債をすべて含む数値ではありません。ccreb.jp
この時点では、現預金が借入金を上回っています。
ただし、純資産の増加には利益の蓄積だけでなく、一般募集や第三者割当などによる新株発行も寄与しています。
自己資本比率の改善を、利益だけで達成したものと受け取らないようにしましょう。ccreb.jp
さらに、不動産を仕入れれば現金は減り、借入を増やせば財務構成も変わります。
8月末の比率を、10月以降もそのまま続く状態として扱うことはできません。
現金収支:営業CFは14.60億円の黒字
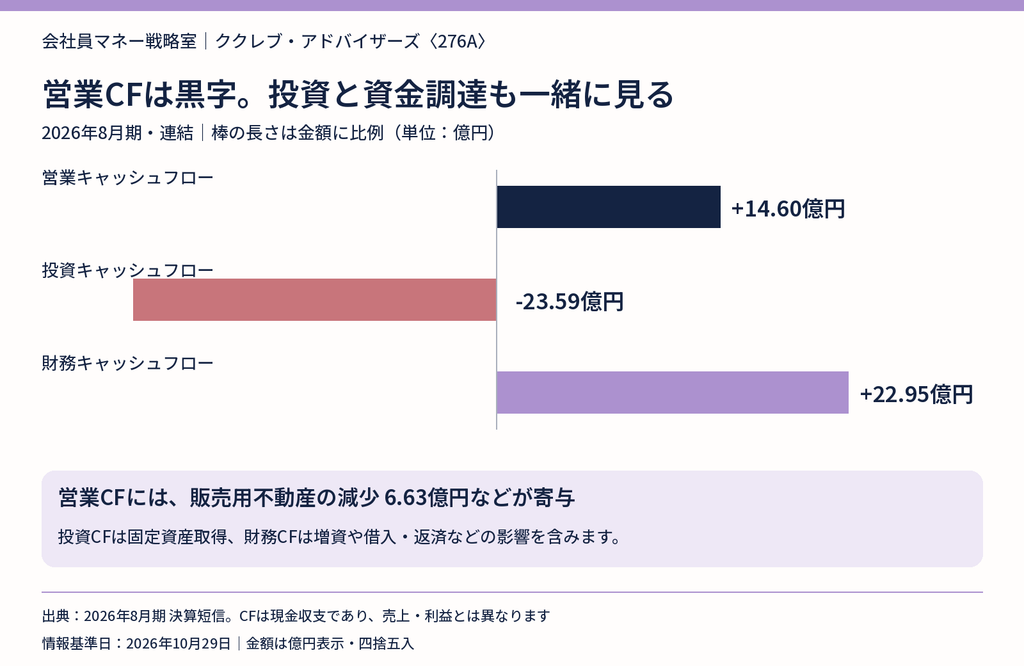
営業キャッシュフローは14.60億円の黒字でした。
利益に加え、CF計算書上の販売用不動産の減少6.63億円などが寄与しています。ccreb.jp
ここは、貸借対照表の販売用不動産残高が前期末から約1.23億円減ったこととは別です。
期中の固定資産と販売用不動産の振替などもあるため、残高差をそのままCFの数値と置き換えることはできません。ccreb.jp
投資CFは23.59億円の支出で、有形固定資産取得による支出約23.03億円などを含みます。
財務CFは22.95億円の収入で、新株発行による収入約24.58億円や借入・返済などが影響しています。ccreb.jp
分析上は、営業CFの黒字を評価しつつ、物件を取得して売るサイクルを継続できるかを見る必要があります。
仕入れが先行すれば、一時的に営業CFが悪化することもあり得ます。
会社が説明する2026年8月期の平均保有期間は約3.8か月です。ccreb.jp
ただし、これは過去実績であり、今後取得するすべての物件を同じ期間で売れる保証ではありません。
最新IR:取得完了と、これからの借入計画を分ける
福岡の物件は、10月28日に取得完了
10月28日には、福岡市博多区の販売用不動産について取得完了が公表されました。
会社は、今期業績予想に織り込み済みとしています。finance-frontend-pc-dist.west.edge.storage-yahoo.jp
取得完了は仕入れの進捗であり、売却完了や利益確定とは異なります。
つなぎ融資と借換え後の融資を二重に合算しない
この物件に関連する10月15日開示の借入計画は、32億円のつなぎ融資を、12月1日予定の31.80億円の融資で借り換える構成です。
両方を単純に足して、同時に63.80億円が残る計画と読むのは不適切です。
長期側の融資には、次の財務条件が付く予定です。
- 連結純資産を2026年8月期末の75%以上に維持する。
- 連結経常利益を2期連続で赤字にしない。
変動金利でもあるため、金利負担と条件の維持を確認します。finance-frontend-pc-dist.west.edge.storage-yahoo.jp
物件取得完了だけを根拠に、借入や将来の借換えもすべて完了したとは断定しません。
滋賀県の案件は、確認時点では取得予定として扱う
10月21日には、滋賀県湖南市の物流倉庫の取得計画が公表されています。
売主のティーガイアが移転先を確保するまで利用を続ける、短期のセールアンドリースバックを予定する案件です。
取得・決済予定日は10月29日、関連する借入計画は10.90億円、変動金利・期日一括返済です。finance-frontend-pc-dist.west.edge.storage-yahoo.jp
本記事では、この滋賀県の案件を取得完了と確認できていないため、予定として扱います。
取得価格は非開示で、借入10.90億円をそのまま取得価格と読み替えることもできません。
こちらも会社予想に織り込み済みであり、公表された金額を通期予想に上乗せしません。finance-frontend-pc-dist.west.edge.storage-yahoo.jp
投資前に確認したい5つのリスク
以下は、事業構造と公表資料を踏まえた筆者の確認ポイントです。
| リスク | 何が起こり得るか | 確認するもの |
|---|---|---|
| 売却時期のずれ | 予定した四半期・年度に収益が入らない | 契約・決済・売却の進捗 |
| 金利と資金繰り | 支払利息が増える、返済・借換えが必要になる | 借入条件、現預金、財務条件 |
| 物件の採算 | 売却価格低下、改修・保有費用増、空室 | 売却利益、原価、稼働状況 |
| システム・競争・人材 | 案件獲得や提案力の優位性を維持できない | 成約実績、人員と費用、生産性 |
| 株数と株価 | 1株利益の伸びが抑えられる、期待の修正で株価が下がる | EPS、発行株数、資本政策 |
会社は質疑応答で、中期計画期間中は基本的に借入を使い、現時点では増資の必要性はないとの考えを示しています。
ただし、将来の選択肢として株式による調達を排除しておらず、「今後も増資しない」という保証ではありません。ccreb.jp
AIやデータ活用も競争力の一部ですが、それだけで成約や利益が保証されるわけではありません。
物件の判断、顧客との交渉、資金調達、買い手やテナントの確保まで含めた実行力が必要です。
会社員目線では、購入代金と下落時の影響を先に考える
株価4,500円なら100株で45万円が必要です。
少額に見える1銘柄でも、資産全体に占める割合によって影響は大きくなります。
たとえば投資資金が300万円なら45万円は15%、1,000万円なら4.5%です。
これは配分の説明用の例であり、おすすめ比率ではありません。
購入前には、生活費や近い将来使うお金を分けたうえで、次の点を考えておくと、株価だけに振り回されにくくなります。
- 20%下がったときの9万円の評価損をどう受け止めるか。
- どの業績変化で保有判断を見直すか。
- ほかの保有銘柄とリスクが重なっていないか。
銘柄選びの基本は、NISAで日本株を選ぶなら?長期保有したい銘柄の選び方7つのポイントでも整理しています。
【PR】日本株の情報確認・取引に使う口座を比較する
ククレブのような個別株を調べる際は、決算やIRに加えて、株価指標や注文条件を確認できる取引環境も必要です。
日本株の取引口座を比較したい方は、以下から手数料、情報ツール、取扱い、注文方法を確認してください。
口座開設を急ぐ必要はありません。すでに使っている口座で必要な確認ができるかを見たうえで、自分に合うサービスを比較しましょう。
次の決算で確認したいこと
- 推進中案件が、契約・取得・売却・決済へ進んでいるか。
- 営業利益22億円の会社予想に対し、案件と費用がどう進んでいるか。
- ストック収入15.50億円の計画と、賃貸・管理などの収益基盤が積み上がっているか。
- 物件の保有期間、販売用不動産、営業CF、借入・返済に無理がないか。
- EPS、配当予想、発行株数、資本政策に重要な変更がないか。
見る順番は、案件の実現→利益→資金回収→1株当たりの成果です。
よくある疑問
ククレブはAI関連株ですか?
AIや不動産テックを事業に使っています。
ただし、現在の売上は物件売却などのフロー収入が中心です。AIの利用料だけで成長する会社として評価すると、収益構造を取り違えるおそれがあります。
約790億円の案件があれば、売上110億円は確実ですか?
確実ではありません。
案件規模と自社売上は異なり、成約・売却時期・報酬率なども違います。会社予想の達成は、今後の実行状況を確認する必要があります。
PER16倍台なら割安ですか?
それだけでは判断できません。
今回の予想PER約16.55倍は、今期予想EPS271.88円を使った値です。利益の持続性、物件の回転、金利や財務リスクを合わせて考える必要があります。
まとめ|案件規模より、利益と現金へのつながりを確認
ククレブ・アドバイザーズは、企業不動産の売却・有効活用という課題を、提案力、物件への投資、不動産テックを組み合わせて解決する会社です。
2026年8月期は大幅増収増益、今期も営業利益22億円への成長を計画しています。
ストック収入の拡大にも取り組んでいますが、現状では物件売却を含むフロー収入の影響が大きい収益構造です。
私の見方では、企業の不動産見直しを事業機会につなげる力には注目できます。一方で、投資判断では約790億円という案件規模だけでなく、売却利益、資金回収、借入、EPSまで追う必要があります。
「案件が増えた」から一歩進んで、「利益を出し、現金を回収し、1株当たりの価値につながったか」を確認したい成長候補です。
※本記事は公開資料を基にした情報整理と筆者の分析であり、特定銘柄の購入を推奨するものではありません。株価・指標・会社予想・配当・借入計画は変動します。投資前には最新の公式情報をご確認ください。
コメント