※本記事にはアフィリエイト広告が含まれます。情報基準日:2026年11月3日。
Finatextホールディングス(4419)は、証券・保険・融資などの金融サービスを裏側のシステムで支える会社です。2027年3月期の第1四半期は、連結売上高が前年同期比35.1%増えた一方、営業利益は15.8%減りました。
私が注目しているのは、サービスが使われるほど収益が増える仕組みです。一方で、今回の決算では、売上が伸びても本業の利益が同じように増えるとは限らないことが数字に表れています。何で稼ぎ、どんな費用が増えたのかを順番に見ていきましょう。
Finatextホールディングスは何で稼ぐ会社?
東証グロース上場のFinatextホールディングスには、大きく3つの事業があります。
- 金融インフラストラクチャ事業:証券・保険・融資などを提供する企業向けに、サービスの運営に必要な基幹システムを提供します。
- フィンテックシフト事業:金融機関などのデジタルサービスの企画やシステム開発を支援します。
- データAI事業:グループのナウキャストなどを通じて、企業のデータ分析やAI活用を支援します。
たとえば、ある企業が自社のサービスにデジタル保険を組み込みたいとします。利用者には申込画面が見えますが、その裏では契約情報を登録し、管理する仕組みが必要です。Finatextグループが提供する金融インフラは、こうした処理を支えます。
決算を見るときは、導入時の開発収益と、サービス稼働後の利用量に応じた収益を分けると理解しやすくなります。大型の開発案件は計上時期で売上が振れます。一方、従量課金は、導入企業のサービスが実際にどれだけ使われるかが収益を左右します。
第1四半期決算|売上高は35.1%増、営業利益は15.8%減
対象は2026年4〜6月の連結決算です。売上高は前年同期の21億400万円から28億4,300万円に増え、営業利益は2億2,300万円から1億8,800万円に減りました。
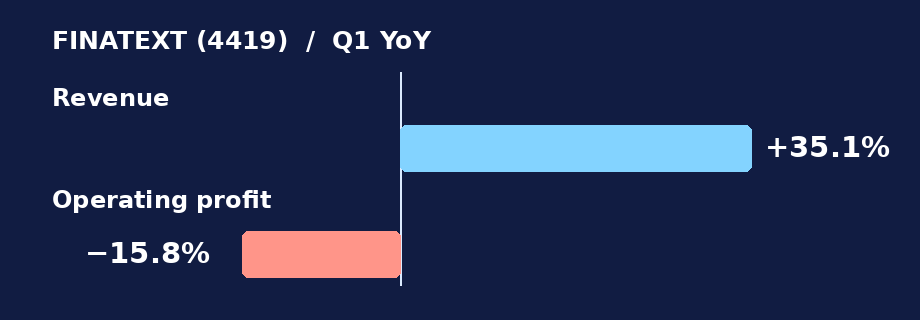
売上を押し上げたのは、利用量に応じた収益とデータAI事業です。会社の説明では、前年同期にあった大型開発案件の反動を、これらの伸びが補いました。金融インフラのパートナー数は前期末から3社増えて53社です。導入先が増えた後に、利用量も伸びるかを見たいところです。
事業別に見ると、利益の伸び方は違った
金融インフラの外部売上高は17.98億円で、連結売上高の約63%を占めます。一方、セグメント利益は前年同期の1.90億円から0.15億円に縮小しました。売上規模が最も大きい事業なので、この利益が回復するかは全体の収益性を見るうえで重要です。
データAIは外部売上高が4.69億円から7.65億円、セグメント利益が0.49億円から2.17億円に増加しました。内訳を見ると、データAIソリューションの売上は約1.36億円から約3.61億円に拡大しています。データAIの増益が続くかを見るには、次の決算で増収の内訳も追うと判断しやすくなります。
フィンテックシフトは外部売上高が1.78億円から2.81億円に伸び、セグメント損失は約0.83億円から約0.72億円に縮小しました。売上拡大とともに赤字がさらに縮むかが確認点です。
出典は第1四半期決算短信のセグメント情報(PDF)。金額は千円表示を億円に換算して四捨五入。連結営業利益にはセグメントに配分していない全社収益・費用の調整も含まれます。
金融インフラの増収は、証券だけで説明できる?
決算短信の収益内訳を前年同期と比べると、証券インフラは約9.45億円から10.06億円、保険インフラは約2.76億円から3.54億円、クレジットインフラは約0.62億円から1.61億円に伸びています。証券は3分野の中で最大ですが、この四半期の増加額はクレジットの方が大きく、約0.99億円でした。
ここは「伸び率」と「事業規模」を分けて読むところです。クレジットの伸びが続けば成長源は広がります。ただ、現時点で事業規模が大きい証券の動きも連結業績に影響します。なお、金融インフラ事業の売上には上記3分野のほかに「その他の収益」も含まれます。
また、53社というパートナー数は導入の広がりを見る手掛かりです。次の四半期では、契約や導入の発表に加え、実際にサービスが稼働したか、利用量に応じた売上が伸びたかまで追うと、案件の発表と業績への反映を区別できます。
なぜ営業減益? 粗利益の伸びと費用を見比べる
売上から原価を引いた売上総利益は前年同期比43%増でした。一方、会社が減価償却費・のれん償却費・株式報酬費用を除いて示す調整後販管費は52%増です。会社は、従量課金収益の増加に伴う提携先への収益分配や、AI活用に伴う通信費の増加を挙げています。
さらに、有償ストックオプションの費用計上期間が一部重なったことなどで、株式報酬費用が一時的に増えました。結果として、営業利益率は前年同期の約10.6%から約6.6%に低下しました。決算短信の百万円表示の金額から計算すると、売上100円あたりの営業利益が約4円減ったことになります。
一方、親会社株主に帰属する四半期純利益は前年同期比54.2%増でした。税効果会計の区分変更などに伴う法人税等調整額が影響しています。本業の稼ぐ力を追うときは、営業利益と営業利益率を先に確認すると、純利益と動きが違った理由を整理しやすくなります。
出典:Finatextホールディングス「2026年度 第1四半期 決算説明資料」(PDF)
営業利益が減っても、会社のEBITDAは増えた
会社が示すEBITDAは前年同期の2.96億円から3.23億円に増えました。この資料でのEBITDAは、営業利益に減価償却費・のれん償却費・株式報酬費用を足し戻した指標です。足し戻す費用の合計が0.73億円から1.35億円に増えたため、EBITDAと営業利益の方向が分かれています。
ただ、EBITDAの売上高に対する割合も会社資料の表示で14%から11%に低下しました。営業減益を株式報酬費用の一時的な増加だけで説明しきれない理由です。次の決算では、売上の伸びに対して、収益分配や通信費などがどの程度増えたかも確認したいところです。
通期予想と次の決算で見る3つのポイント
第1四半期発表時点で、会社は2027年3月期の通期予想を据え置きました。売上高155億円(前期比40.2%増)、営業利益33億3,800万円(同75.6%増)です。第1四半期の進捗率は売上高が約18%、営業利益が約6%。通期計画との開きを見るには、四半期ごとの案件計上や費用の出方も確認する必要があります。
- 導入先の増加が利用量の伸びにつながるか。 パートナー数と従量課金収益を一緒に見ると、導入の広がりが売上に結びついているかを追いやすくなります。
- 営業利益率が改善するか。 株式報酬費用の一時的な増加が落ち着いた後も、収益分配や通信費は事業の利用拡大とともに増える可能性があります。粗利益の伸びで費用増を吸収できるかが焦点です。
- 通期計画に必要な利益の積み上がりが見えるか。 売上高の進捗に加えて、営業利益の伸びと会社の説明を確認します。案件の計上がずれれば、四半期の数字にも影響します。
残り3四半期に必要な営業利益は約31.5億円
会社の通期計画から第1四半期の実績を引くと、残り3四半期で必要な売上高は約126.6億円、営業利益は31.5億円です。単純平均では1四半期あたり売上高約42.2億円、営業利益10.5億円に相当します。これは計画達成に必要な金額を均した計算で、各四半期の会社予想とは区別してください。
もう一つ見ると、残り期間に必要な営業利益率は約24.9%(31.5億円÷約126.6億円)。第1四半期の約6.6%との差があるため、次の決算では案件の計上時期と利益率の改善をあわせて確認します。増収が続いても、利益率が改善しなければ、通期の営業利益計画を達成するためのハードルは上がります。
別の成長株で、業績と株主への影響をどう分けて見るかも紹介しています。
財務と配当|利益の伸びを現金と自己資本でも確認
2026年6月末の総資産は250.93億円、純資産は123.28億円、自己資本比率は44.2%です。前期末の自己資本比率は45.2%でした。自己資本そのものは105.17億円から110.85億円へ増えていますが、総資産の伸びが上回ったため、比率は1ポイント低下しています。
証券・保険などをグループで運営しているため、連結貸借対照表を見るときは金融事業に関連する資産・負債も確認します。預り金などを含めた負債の総額だけで、借入負担が増えたと判断すると読み違えます。また、税効果で四半期純利益が増えた分と、本業が現金を生み出した分は、見る項目を分けましょう。
第1四半期決算短信での2027年3月期年間配当予想は0円です。現時点で配当収入を重視する人にとっては、投資目的との相性を先に確認したい銘柄です。
株価と予想PER|会社計画を下回ったらどう見える?
株価は基準日の直前に取引があった2026年11月2日の1,302円を使用します。第1四半期決算短信の会社予想EPS(1株当たり純利益)44.74円で割ると、予想PERは約29.1倍です。
PERは、いまの株価が年間の1株利益の何倍に当たるかを示します。たとえば株価を1,302円に固定し、年間EPSが会社予想より2割低い35.79円だった場合、PERは約36.4倍になります。これは利益の前提を変えた試算です。実際には株価も動き、PERだけで割安・割高は決まりません。
また、会社予想EPSのもとになる純利益には税金の影響も入ります。本業の利益率が低下している局面では、予想PERに加え、営業利益の進捗や翌期に利益が伸びる条件も確認しておきたいところです。
決算後に予想PERを見直すときの順番
まず決算短信で、会社が通期EPSを修正したかを確認します。次に、その発表を反映した日付の株価で計算し直します。株価の変化と予想利益の変化を分けて見れば、PERが下がった理由が、株価の下落なのか利益見通しの改善なのかを整理できます。
投資前に押さえたいリスク
- 導入数が増えても利用が伸びるとは限らない。 稼働までに時間がかかったり、利用量が想定を下回ったりすると、従量課金収益の伸びが鈍ります。
- 案件の計上時期で数字が振れやすい。 大型開発案件が前後すると、前年同期比の見え方も変わります。単独四半期と累計の両方で確認すると、変動の背景をつかみやすくなります。
- 金融インフラには安定稼働が欠かせない。 システム障害や情報管理上の問題が起きれば、復旧費用や取引先との関係に影響し得ます。成長率とあわせて、運用体制にも目を向けたいところです。
日本株の取引環境を比較したい方へ
決算を読んだあと、実際に日本株の取引を検討するなら、普段使うスマホでの銘柄検索や注文のしやすさ、現物取引の手数料を比べておくと選びやすくなります。
株式は価格変動などにより元本割れすることがあります。手数料や取引条件は各社の公式案内をご確認ください。
まとめ|利用拡大が利益につながるかを追いたい
今回の増収は、従量課金収益とデータAI事業が支えました。一方、収益分配や通信費、株式報酬費用の増加が重なり、営業利益率は低下しています。次の決算は、売上の伸びが続くか、営業利益率が戻るかの2点をセットで確認したいです。
本記事は公開資料をもとにした情報提供と筆者の見解です。業績予想は会社発表時点の見通しです。
コメント