この記事には広告・アフィリエイトリンクが含まれます。情報確認日:2026年11月3日。金額は説明用の仮定です。
「金利が上がると聞いたけれど、住宅ローンを見直すべき? 貯金やNISAはどうしたらいい?」と迷いますよね。
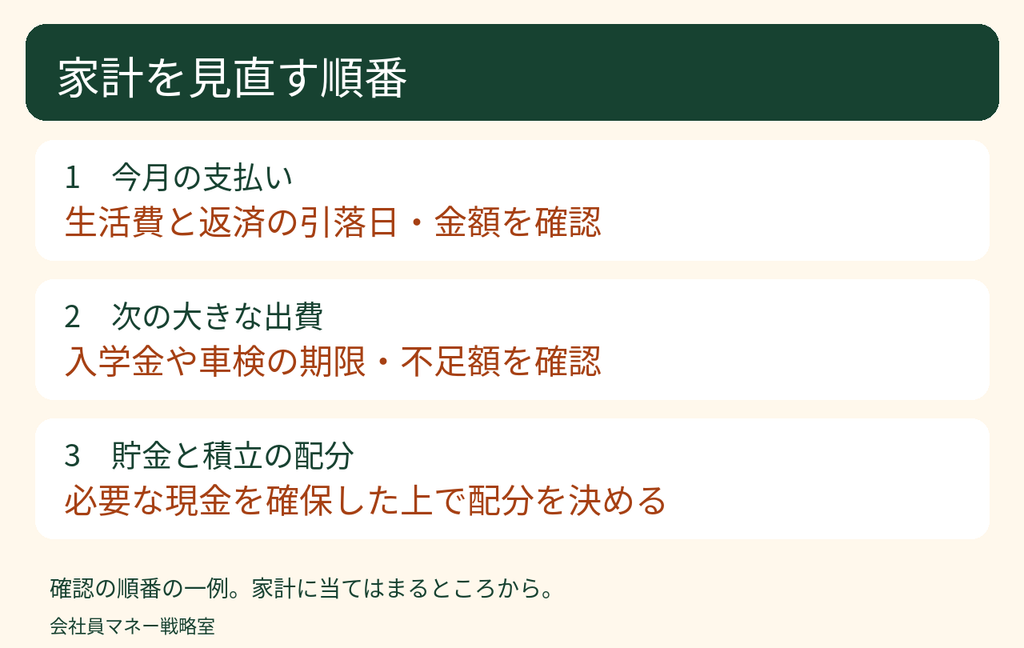
まず確認したいのは、いつ、いくら必要で、その日までに使えるお金はいくらあるかです。今月の支払い、次の大きな出費、貯金と積立の配分。この順で見れば、自分の家計で先に手を付ける場所が分かります。
金利シリーズの最終回では、住宅ローン・車のローンとリボ払い・預金・教育資金・NISAを、手元の明細や契約書を見ながら点検していきましょう。
最初に、毎月いくら残るかを確認する
給与明細で通常月の手取りを、口座やカードの明細で生活費と返済額を確認します。手取りから生活費と返済を引いた金額は、貯金や積立に回す前の残りです。カードで払った食費などを生活費に入れたら、カード引落額に含まれる同じ費用を二重に引かないようにしましょう。
たとえば、手取り30万円、生活費20万円、返済6万円なら、残りは月4万円です。さらに、固定資産税や車検など毎月は払わない支出が年12万円あると仮定すると、月1万円を取り分けた後の残りは月3万円。この3万円から、近い予定への貯金や積立の額を考えます。賞与は通常月に混ぜず、入る月と用途を別に書いておくと安心です。
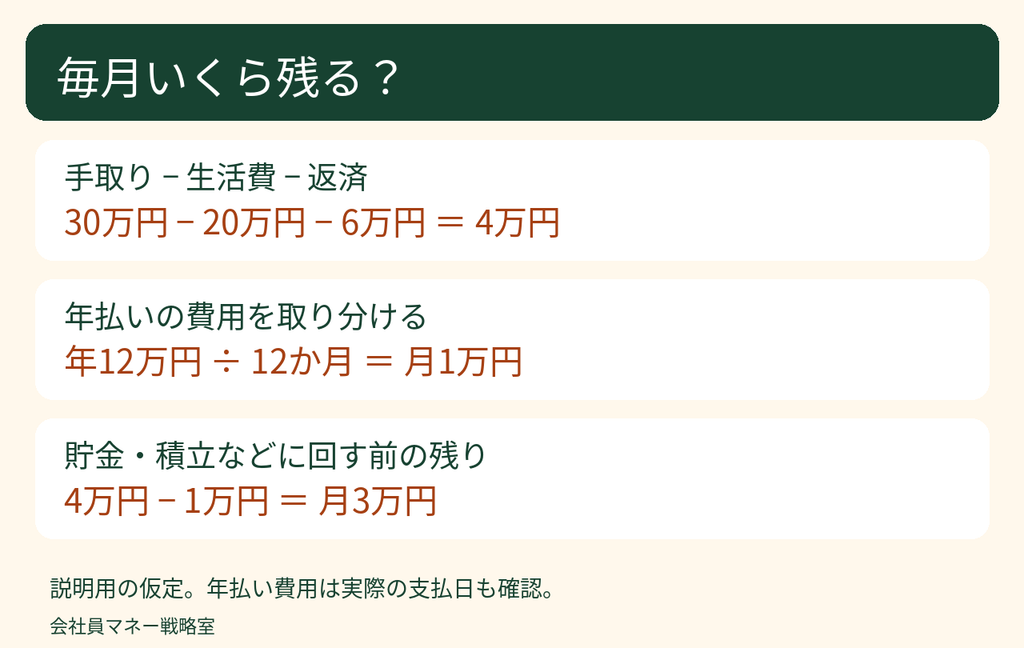
年払い費用を12で割る方法は、年間の負担をつかむための目安です。たとえば12万円の支払いが3か月後で、まだ取り分けていなければ、月1万円ずつでは間に合いません。月平均と実際の支払日を両方見るのがコツです。
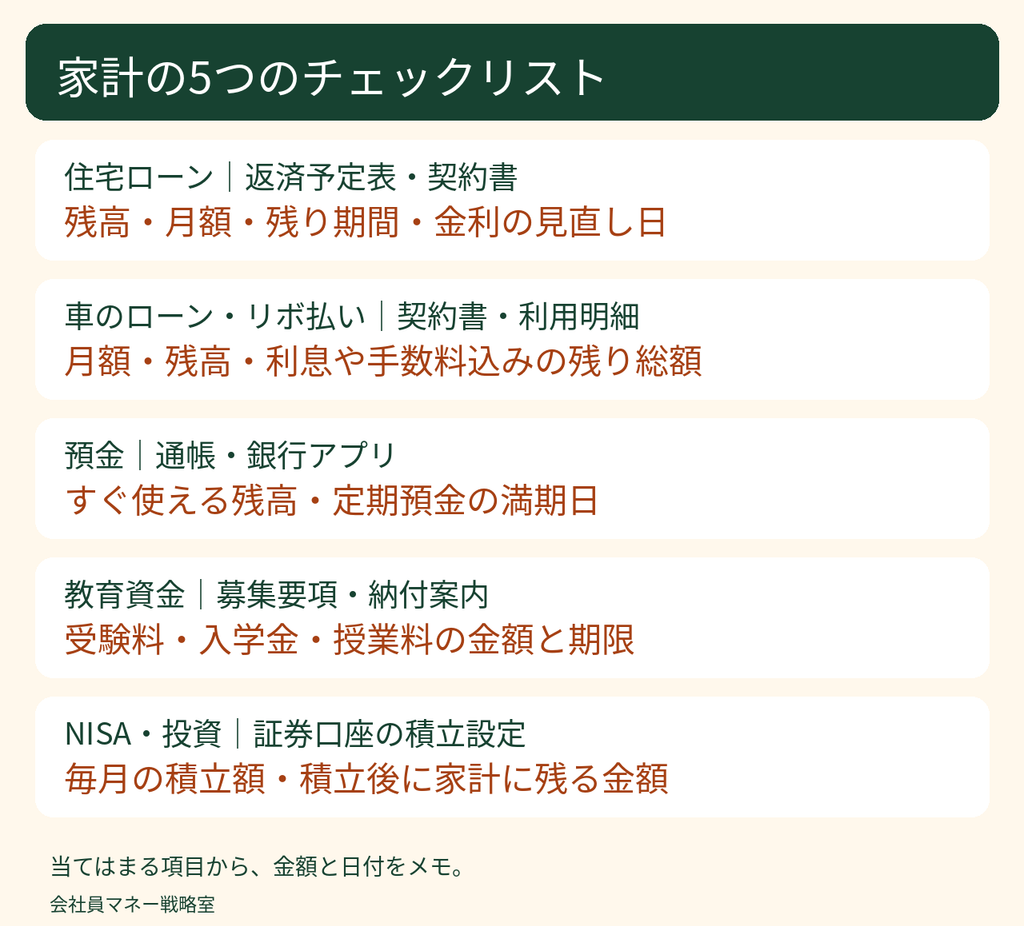
家計の5つのチェックリスト|開く書類と見る数字
全部を一度に調べなくても大丈夫です。当てはまる項目を選び、金額と日付をメモしましょう。
① 住宅ローン|金利が変わる日と、返済額が変わる日を分ける
返済予定表や契約書で、金利タイプ・適用金利・残高・残り期間・次の見直し日を確認します。固定期間を選んだ契約なら、固定期間の終了日と、その後に選べる金利タイプも見ておきましょう。
変動金利の場合、適用金利が変わる日と、月々の返済額が変わる日が同じとは限りません。いわゆる5年ルールが適用される契約では、返済額が据え置かれても、利息の割合が増えて元金の減り方が遅くなることがあります。一方、5年ルールや125%ルールを採用しない商品もあります。125%は、適用される場合の返済額の見直し幅に関するルールで、金利や総負担の上限ではありません。
不安なら、借入先に「次に金利と返済額が変わるのはいつか」「金利が上がると、今の返済額の内訳はどうなるか」を確認しましょう。借換えは手数料や登記費用を含めた総額で比較し、繰上返済は近い支払いに使う現金が残るかを先に確認します。
👉 住宅ローンの変動金利と固定金利を比べる / 参考:SBI新生銀行の変動金利の説明
② 車のローン・リボ払い|月額と、完済までの総額を見る
車のローンは、月々の返済額だけでなく、残高・残りの回数・利息や手数料を含めた今後の支払総額を確認します。ボーナス払いがあれば、その月の負担も別に書きます。残価設定型では、最終回に支払う額や、返却・買い取りの条件も確認しましょう。
リボ払いは、今月払った額のうち、元金がいくら減ったかを見るのがポイントです。残高に応じて手数料がかかり、新しく利用すれば完済予定が延びる場合があります。利用明細で残高・手数料・元金の充当額を見て、完済までの見込みが分からなければカード会社に問い合わせましょう。
追加返済を考えるときは、減らせる費用と手元から出ていく現金の両方を見ます。支払いが難しくなりそうなら、引落日を待たずに契約先へ相談してください。
👉 車のローン・リボ払いの総額の見方 / 参考:国民生活センターのリボ払いの注意点
③ 預金|金利を比べる前に、必要な日に使えるか確認する
預金残高が多く見えても、家賃やカードの引落し、車検、入学金に使う分は、自由に動かせるお金ではありません。普段の支払いに使う分・近く使う予定の分・急な出費に備える分を分けて、残った資金の置き場所を考えます。備えに必要な額は、毎月の必須支出や収入の安定性によって変わります。
定期預金を比較するなら、表示金利に加え、税引後の受取額、満期日、中途解約した場合の適用金利、自動継続の条件を見ます。たとえば100万円を1年間、年0.2%または年0.4%で預ける仮定なら、税引前利息は2,000円と4,000円で、差は2,000円です(単利、入出金・手数料なし)。この差と引き出しやすさを並べると、自分にとって優先すべき条件が見えてきます。
④ 教育資金|合計額と同じくらい、支払期限が大切
学校の募集要項などを見て、受験料、入学金、授業料を「支払日・金額・その日までに使える資金」の順に書きます。自宅外通学なら、引越しや住まいの初期費用も別に確認しましょう。
たとえば入学手続きまでに30万円必要で、その日に使える教育用の預金が20万円なら、不足は10万円です。後日10万円の入金予定があっても、入学手続きの日には間に合いません。JASSOの入学時特別増額貸与奨学金は、名称に「入学時」とあっても、入学後の初回振込に合わせて振り込まれます。申込状況と入金日を確認し、未確定の資金は分けて扱いましょう。
不足が見えたら、まず学校へ納付期限・分納などの可否を確認します。借入れを検討する場合は、必要日に間に合うか、誰が返すか、費用を含めて総額がいくらかまで確認してください。
👉 教育ローンと奨学金の違いを確認する / 参考:JASSOの振込時期の案内
⑤ NISA・投資|積立額が今の家計に合っているか
NISAは非課税制度です。口座の中の株式や投資信託には値動きがあり、必要な時期に購入額を下回ることもあります。投資先・使う時期・積立後に手元へ残る金額をセットで見てみましょう。
先ほどの例では、年払いの費用を取り分けたあと、積立前に月3万円残ります。住宅ローンなどの返済が仮に月5,000円増え、ほかの収支が同じなら、積立前に残るお金は月3万円から2万5,000円へ。月3万円の積立を続けると、月5,000円の赤字になります。
ここで見るのは、積立をいくら減らすかだけではありません。仮に積立を月2万5,000円にしても、月々の収支は差し引きゼロで、予定外の出費に回す余裕は生まれません。次の大きな支払いと手元の預金を確認してから、積立後にいくら残したいかを考えましょう。月5,000円の返済増は家計を点検するための仮定で、実際の返済額を予測したものではありません。
家計に余裕がなくなったときは、保有分を売るかどうかと、これからの積立額を変えるかどうかを分けて考えます。生活費や進学費用を確保でき、長期で運用する目的も変わっていないなら、金利ニュースだけで投資方針を変える必要があるとは限りません。
👉 金利上昇が株・債券・NISAに与える影響 / 参考:金融庁「資産形成の基本」
家計別に、今日開く書類をひとつ決めよう
- 住宅ローンがある人:返済予定表を開き、次の返済日、月額、金利の見直し日を控える。
- 教育費が近い人:学校の納付案内を開き、一番早い期限と、その日までに使える預金を照らし合わせる。
- ローンがなく積立中の人:積立設定を開き、年払い費用と近い予定を除いた後も、今の積立額を続けられるか見る。
メモは「支払い名/期限/必要額/使えるお金/不足額」の5欄で十分です。たとえば「入学手続き/学校指定の期限/30万円/20万円/10万円」のように書きます。同じ預金を車検と入学金の両方に充てていないかも確認しましょう。
家計の見通しが立ったら、必要な口座を比較する
投資に回せるお金があり、これから口座を選ぶ場合は、買いたい商品があるか、積立や注文の設定が分かりやすいか、費用はいくらかを確認しましょう。口座を持っている人は、まず今の口座の設定と保有商品を確認するだけでも十分です。
【広告】株式取引を検討する方はDMM株の取扱商品と取引条件を確認する。投資信託の積立やNISAも含めて比較したい方は松井証券の取扱商品と積立条件を確認する。利用したい商品や機能の有無は、申込み前に各社の公式情報をご確認ください。
まとめ|今月の支払いから、ひとつずつ
家計の見直しは、一度に全部やらなくても大丈夫です。まず毎月の収支を確認し、今月の支払い → 次の大きな出費 → 貯金・積立の配分と順に見ていきましょう。
ローン返済予定表、預金残高、積立設定のうち、気になるものを今日ひとつ開いてみてください。金利が動いたときにも、家計のどこを確認すればいいか分かっていると、落ち着いて判断できます。
コメント