※この記事には広告・アフィリエイトリンクが含まれています。
※情報確認日:2026年10月31日。業績は10月30日公表の2027年6月期第1四半期決算短信を中心に確認しています。株価の基準は10月30日の東証終値37,700円です。この終値は同日15時45分の決算発表前の価格であり、決算内容を織り込んだ翌営業日の価格ではありません。業績・配当の会社予想は実現が保証されたものではありません。
レーザーテックの今回の決算は、「第1四半期は減収減益だった一方、会社は受注見通しの改善を説明し、通期業績予想を維持した」という内容です。
売上高は403.69億円、営業利益は157.69億円。前年同期比でそれぞれ25.5%減、41.0%減となりました。ただし、会社は売上高について概ね当初想定どおりに進んだと説明しています。
ここで大切なのは、今期の受注に対する期待と、すでに計上した売上・利益を区別することです。受注が好調でも、納入や検収などの時期によって、直ちに四半期の利益が増えるとは限りません。
この記事では、事業内容から今回の決算、財務、株価指標、配当、今後の確認ポイントまで、会社員が個別株を検討するときの順番で整理します。
レーザーテックは何をしている会社?
レーザーテックは、半導体関連の検査・計測装置などを開発・提供する企業です。証券コードは6920、東証プライム市場に上場し、決算期は6月です。
半導体製造では、非常に細かな回路を正しく形成する必要があります。そのため、回路パターンを転写するためのマスクや、その材料であるマスクブランクスなどの欠陥を調べることが重要になります。
レーザーテックを理解する入口は、最先端半導体を高品質に製造するための検査を支える会社という見方です。検査は製造の最後だけに行うものではなく、材料・マスク・製造工程など、それぞれの段階で必要になります。
EUVとは?AIとの関係は?
EUVは「極端紫外線」を意味し、より微細な回路を形成するための露光技術に用いられます。レーザーテックはEUVマスク関連の検査装置を展開しています。
AIデータセンターへの投資が増えると、CPU・GPU・HBMなど先端半導体への需要や設備投資が広がり、検査装置の需要につながる可能性があります。ただし、AI市場の拡大率とレーザーテックの売上・利益の伸び率が一致するわけではありません。顧客がどの工程に投資し、どの装置を採用するかまで見る必要があります。
会社の説明では、ACTIS A200HiTシリーズは従来機ACTIS A150比で3倍の検査速度を達成したとされています。これは製品性能に関する会社説明であり、売上や利益が3倍になるという意味ではありません。
事業の背景は、レーザーテック公式のEUVマスク関連検査装置の解説と2026年9月の業績報告で確認できます。
2027年6月期1Q決算|売上25.5%減、営業利益41.0%減
今回の対象期間は、2026年7月1日から9月30日までの3か月です。「2027年6月期」の第1四半期ですが、実際に事業を行った期間は2026年の7~9月です。
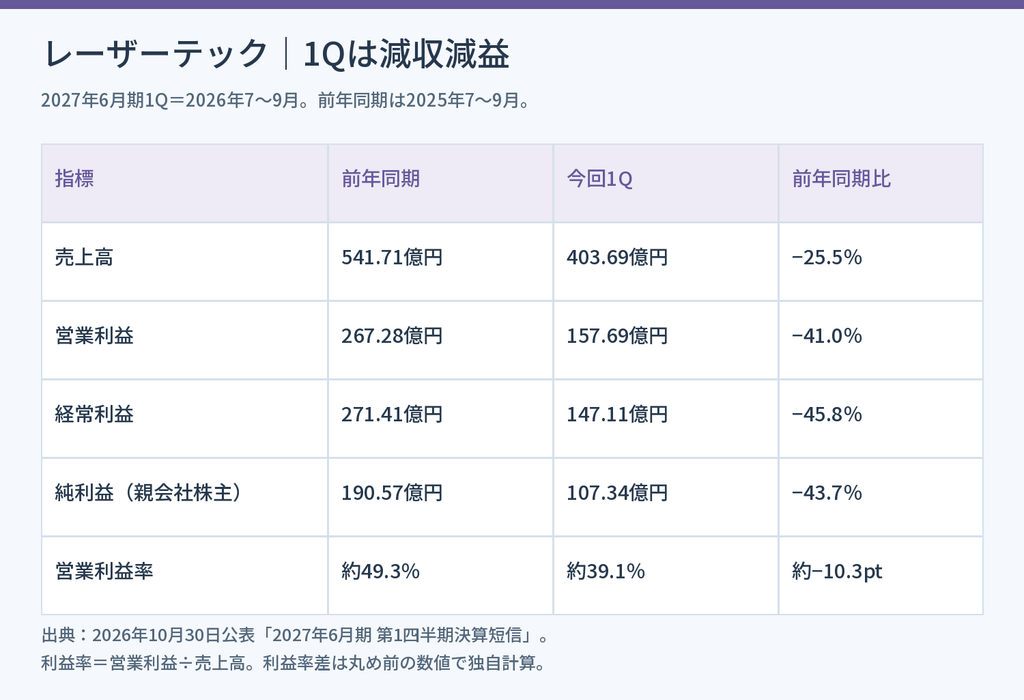
売上高は前年同期の541.71億円から403.69億円へ減少し、営業利益は267.28億円から157.69億円へ減少しました。経常利益は147.11億円、親会社株主に帰属する四半期純利益は107.34億円です。以下、本文の「純利益」はこの親会社株主に帰属する利益を指します。
営業利益率は、前年同期の約49.3%から約39.1%へ低下しました。利益率が一定水準あることと、前年同期に比べて収益性が落ちたことは、両方確認したい点です。
装置売上は減少、サービスは増加
品目別では、半導体関連装置の売上高が238.49億円で前年同期比42.9%減。一方、サービス売上高は160.11億円で31.2%増となりました。その他の製品は5.08億円です。公表数値は百万円未満切捨てのため、品目別数値の合計と連結売上高には端数差があります。
装置売上の減少を、サービス売上の増加だけでは補えなかった形です。サービスは収益源として確認したい項目ですが、この短信では品目別の営業利益を示していないため、「サービス比率が上がったことが利益率低下の原因」とまでは断定できません。
損益計算書では、売上総利益が328.07億円から240.35億円へ減少し、販売費及び一般管理費は60.79億円から82.66億円へ増加しています。売上総利益の減少と販管費の増加が、営業利益の減少に表れています。
また、営業外費用には12.60億円の為替差損が計上されました。これは営業利益より下の段階に影響する項目なので、営業減益の理由と混ぜずに読むことが大切です。
決算の数値は、2027年6月期第1四半期決算短信(公式PDF)の表紙、経営成績の概況、損益計算書で確認できます。
受注見通しの改善は、売上の回復とどう違う?
会社は今回の決算短信で、AIデータセンターへの旺盛な投資を背景に先端半導体需要が高水準で推移し、デバイスメーカーの設備投資計画が積極化したと説明しています。そのうえで、今期の受注見通しは従来の想定を上回るものになったとしています。
これは今後の需要を考えるうえで前向きな材料です。ただし、今回の売上高がすでに増収に転じたという意味ではありません。
装置事業では一般に、受注したあとに製造・納入・検収などを経て、契約に応じて売上を認識します。サービスについても提供期間などに応じた収益認識があります。したがって、受注、装置の生産、売上、利益、入金は、それぞれ時期と意味が異なります。
確認したいのは、次の3点です。
- 新たな需要が実際の受注につながっているか
- 受注済みの案件が、予定どおり納入・売上計上されるか
- 売上の拡大が、利益や資金回収につながるか
2026年6月期の通期受注高は2,375.04億円で、前期の1,052.26億円から回復しています。ただし、これは前年度1年間の実績です。今回の第1四半期の受注高として扱ったり、現在の受注残高と混同したりしないようにしましょう。
本記事では、今回の決算短信で確認できる受注見通しの説明を扱っています。具体的な受注見通しのレンジや足元の受注残高は、短信にない数値を推計して補っていません。
通期予想は据え置き|1Qの進捗率だけで未達と決めない
2027年6月期の通期会社予想は、売上高2,900億円、営業利益1,250億円、経常利益1,250億円、純利益900億円です。10月30日の短信では、8月6日に公表した業績予想から変更なしとされています。
前期比では、売上高25.8%増、営業利益18.8%増、経常利益15.9%増、純利益16.2%増の計画です。
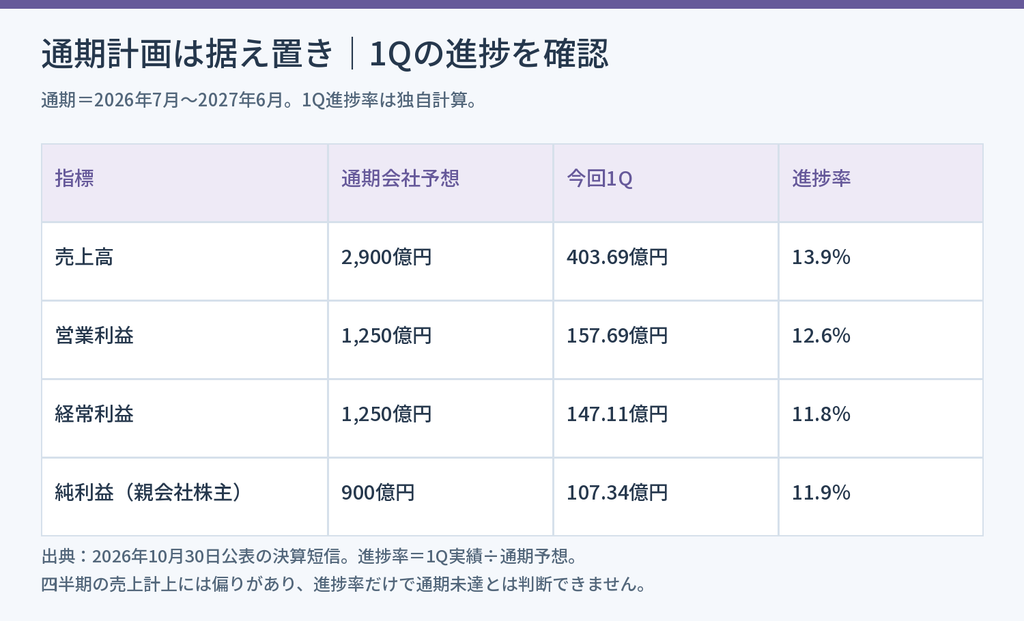
1Q実績を通期会社予想で割ると、進捗率は売上高約13.9%、営業利益約12.6%、経常利益約11.8%、純利益約11.9%です。
年間を4等分した25%と比べると低い水準ですが、装置の納入・検収などで売上計上時期が偏る可能性があるため、1四半期だけで通期未達と断定することはできません。会社も、今回の売上高は概ね当初想定どおりと説明しています。
一方、据え置きだから安心とも言い切れません。通期計画との差額は、売上高で2,496.31億円、営業利益で1,092.31億円です。これは本記事の単純な差引計算であり、会社が公表した残り9か月の新たな業績予想ではありません。
次の決算では、売上計上の進み方、営業利益率、受注環境の説明が、通期計画と整合するかを確認したいところです。
財務とキャッシュフロー|営業CF増加の中身を見る
2026年9月末の総資産は3,664.13億円、純資産は2,395.09億円、自己資本比率は65.4%です。前期末の自己資本比率73.3%から低下しました。
自己資本比率の変化を見るときは、純資産だけでなく負債や総資産の増減も確認します。今回は前受金が前期末比で427.90億円増加し、負債が増えたことなどが反映されています。
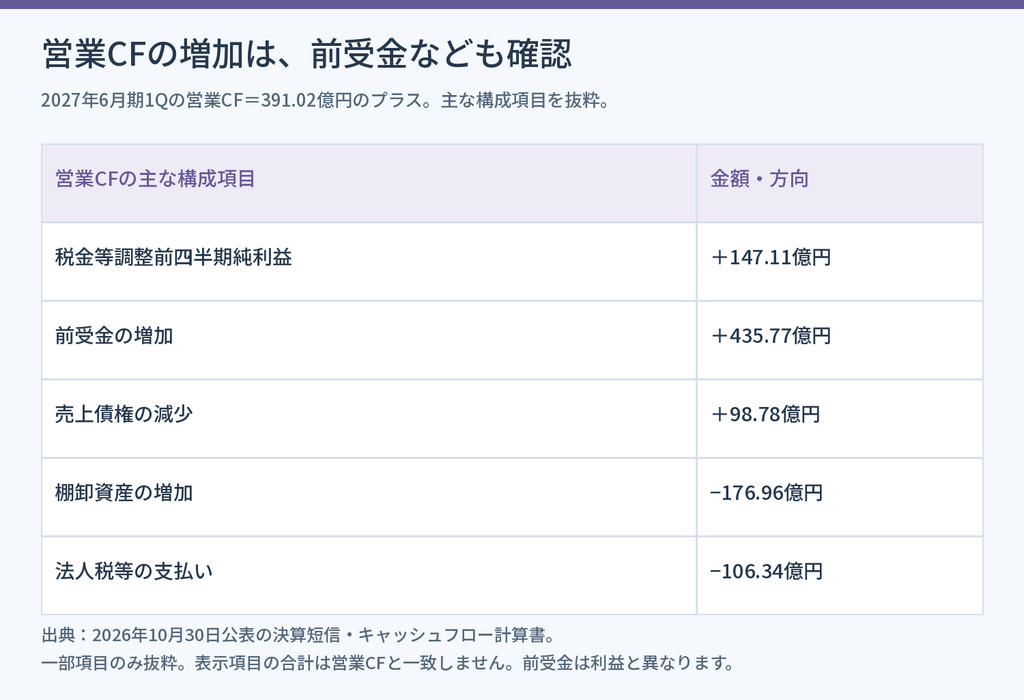
第1四半期の営業キャッシュフローは391.02億円のプラスでした。純利益107.34億円より大きくなっていますが、これは利益の増加だけで生まれた資金ではありません。
キャッシュフロー計算書上では、前受金の増加435.77億円や売上債権の減少98.78億円などが資金流入要因となり、棚卸資産の増加176.96億円や法人税等の支払い106.34億円などが資金流出要因となっています。
貸借対照表の前受金増加427.90億円と、キャッシュフロー計算書の増加435.77億円は、それぞれの表に掲載されている金額です。どの表の金額を使っているかを区別し、同じ数字として置き換えないようにします。
顧客から先に受け取ったお金は、今後の製造や納入に対応する資金でもあります。営業CFが増えたことだけで、利益の成長が加速したとは判断できません。
現金及び現金同等物は1,107.68億円に増加しました。一方で、仕掛品は1,380.50億円となっています。仕掛品の増加を一律に悪いと見る必要はありませんが、今後の売上計上や資金回収へどうつながるかを追っていきます。
株価・PER・PBR|最新決算のEPSとBPSで計算
株価の基準は2026年10月30日の東証終値37,700円です。予想PERは今回の短信にある通期予想EPS1,003.27円、PBRは9月末のBPS2,669.93円で独自計算しました。
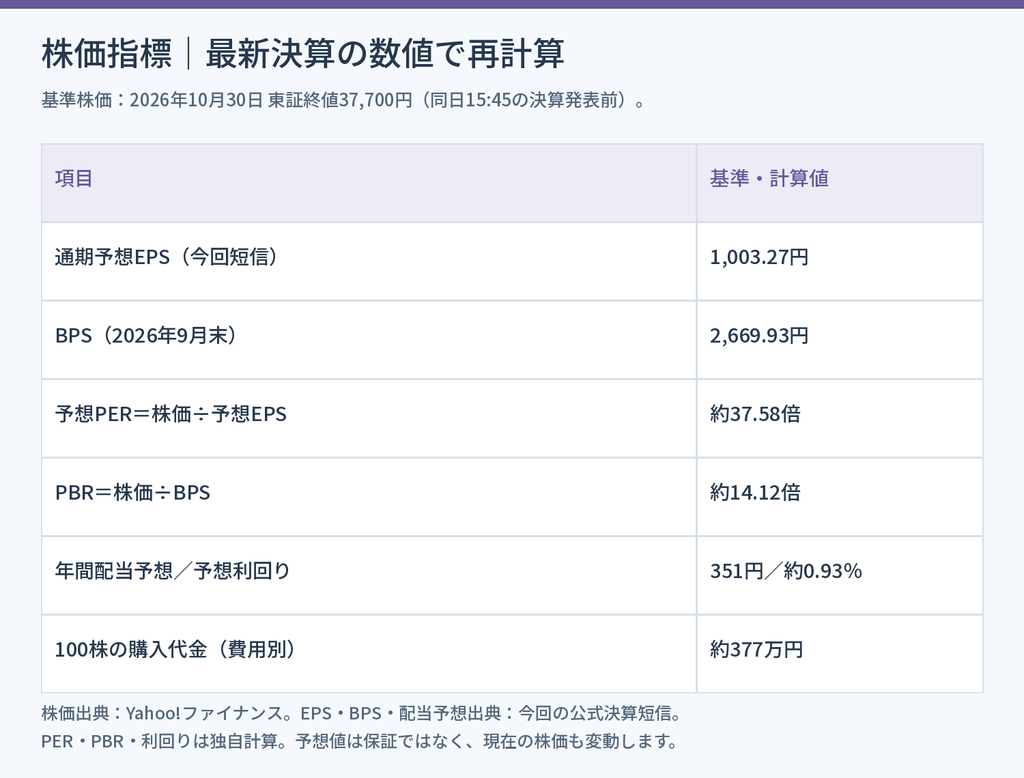
予想PERは約37.58倍、PBRは約14.12倍です。計算式は次のとおりです。
- 予想PER:37,700円 ÷ 1,003.27円 ≒ 37.58倍
- PBR:37,700円 ÷ 2,669.93円 ≒ 14.12倍
- 予想配当利回り:351円 ÷ 37,700円 × 100 ≒ 0.93%
株価情報サイトには、決算発表後もしばらく前回のEPSやBPSが表示される場合があります。本記事の数値とサイトの表示に差があるときは、株価の時点だけでなく、計算に使った利益・純資産の時点も確認してください。
PERが高いから売り、PBRが高いから割高とは限らない
PERは利益に対する株価の評価、PBRは純資産に対する株価の評価を表します。将来の収益力が期待される企業では高い評価になることがありますが、その期待に業績が届かなければ評価が下がることもあります。
例えば、株価が同じでも予想EPSが下がれば予想PERは上がります。「株価が下がったから必ず割安になった」と考えず、利益見通しがどう変わったかも確認しましょう。
ROEは自己資本に対してどれだけ利益を生んだかを示す指標です。通期のROEを評価する際には、その年度の利益と自己資本を使い、今回の3か月の利益を単純に4倍した値を確定した年間利益として扱わないことが大切です。
指標の基本は、日本株の銘柄分析で見るPER・PBR・ROEなど7つの指標でも解説しています。
決算発表前の終値と、発表後の値動きを混同しない
今回の決算短信の公表時刻は10月30日15時45分です。この記事で使う37,700円は、それより前に成立した東証の終値です。
したがって、この終値の前日比下落を「今回の決算を見て市場が売った結果」と説明することはできません。決算後のPTS価格を確認するときも、東証の通常取引とは市場、時刻、売買の厚みが異なる点に注意しましょう。
配当は年間351円予想|今回新たに増配したわけではない
2027年6月期の配当予想は、中間140円、期末211円、年間351円です。前期実績329円に対して22円増える計画ですが、今回の決算で新たに引き上げられたわけではなく、配当予想の修正はありません。
会社の配当方針は、連結配当性向35%を目安に、業績に応じて弾力的に配当するというものです。配当額が将来も固定される制度ではありません。
基準株価37,700円での予想配当利回りは約0.93%です。配当利回りだけを目的にするより、今後の利益成長とその実現可能性を重視して検討する性格が強い銘柄と考えられます。これは本記事の見方であり、将来の値上がりを予測するものではありません。
成長性を見る3つのポイント
1.AI投資が顧客の設備投資につながるか
会社は、AIデータセンター向け需要とデバイスメーカーの設備投資計画の積極化を説明しています。今後も、その需要が具体的な装置導入や継続的なサービス需要につながるかが重要です。
AI関連というテーマ名だけで判断せず、受注環境、製品の採用、売上計上、利益の順に確認します。
2.新製品が顧客の課題を解決できるか
半導体の微細化や構造の変化により、検出感度だけでなく、検査速度や運用コストなども重要になります。高性能な新製品の投入が、顧客の採用や採算にどうつながるかを見ます。
会社が強みを持つ製品でも、競争環境や顧客の投資方針が変わる可能性があります。特定の製品分野での強さを、半導体検査装置全体での独占と広げて理解しないようにしましょう。
3.売上回復と利益率の回復が両立するか
受注の改善が売上に反映されても、費用の増加や製品構成によって利益の伸びは変わります。営業利益率が前年同期の約49.3%から約39.1%へ下がった今回の結果を踏まえ、売上高と利益率をセットで追いたいところです。
半導体株を横断して見るときは、NISA成長投資枠で半導体株を選ぶときの確認ポイントも参考になります。
投資前に確認したいリスク
半導体設備投資の先送り。 顧客の需要見通しが変わると、装置の発注や導入時期に影響する可能性があります。AI需要が拡大していても、各企業の投資計画は同じペースで進むとは限りません。
受注から売上への時間差。 受注は将来の売上につながる材料ですが、計上時期や契約条件の変化まで保証するものではありません。
技術・競争環境の変化。 顧客の求める感度や処理速度に対応できなかったり、競合技術が普及したりすると、収益性へ影響する可能性があります。
為替や海外事業の影響。 海外顧客との取引があり、為替や地政学的な変化なども確認が必要です。今回の為替差損の金額を、そのまま次の四半期にも繰り返すと決めつけないようにします。
市場期待の変化。 成長期待がある企業でも、実際の業績が期待に届かなければ株価が大きく動くことがあります。会社の事業評価と、購入価格に対する評価を両方行いましょう。
投資全体の注意点は、投資でやりがちな7つの失敗と見直し方でも確認できます。
ディスコとの違い|同じ半導体関連でも役割が違う
ディスコは「切る・削る・磨く」といった精密加工に関わる装置やツールが中心です。レーザーテックは、マスクなどの検査・計測に関わる装置が重要な事業です。
どちらも半導体製造に関わりますが、製品や顧客の投資対象が異なります。同じ「半導体関連株」としてまとめず、どの工程に需要が生まれるかを比べると理解しやすくなります。
比較する場合は、ディスコ(6146)の事業・業績・株価指標の分析もあわせて確認してください。両社に投資しても、半導体業界全体の設備投資に対する偏りが残る可能性があります。
会社員が買う前に考えたい予算と証券口座
レーザーテックの通常の売買単位は100株です。基準株価37,700円では、100株の購入代金は約377万円になります。手数料等は別です。
企業への期待と、自分が負担できる金額は別に考えましょう。無理に100株へ合わせず、生活防衛資金や近い将来に使う資金を確保し、投資資産の一部に集中しすぎないことが大切です。
単元未満株などを利用する場合は、対応銘柄、注文方法、約定タイミング、手数料、NISAでの取扱いを各社の最新条件で確認します。以下の証券会社について、単元未満株の利用を一律に案内しているものではありません。
証券口座を比較する際には、日本株現物の取扱い、売買手数料、注文画面、サポート、NISAの条件を確認してください。
どちらも最新のサービス内容と費用を確認してから、自分の使い方に合うかを比較しましょう。口座開設と銘柄購入を急いで同時に決める必要はありません。
個別株を選ぶ基準は、NISAで日本株を選ぶときの7つのポイント、家計の準備は投資を始める前に準備すること7つにまとめています。
次の決算で確認すること
今回の決算を起点に、次の項目を同じ基準で追っていきます。
- 受注環境:従来想定を上回るという説明が続くか
- 売上計上:装置売上の進み方が通期計画と整合するか
- 収益性:売上総利益、販管費、営業利益率がどう変わるか
- 資金:前受金、仕掛品、売上債権と営業CFがどう動くか
- 会社予想:売上・利益・配当の予想に修正があるか
- 株価評価:最新の株価とEPS・BPSで計算した指標はどうか
まとめ|減益の確認と受注への期待を両方見る
レーザーテックの2027年6月期1Qは、売上高403.69億円、営業利益157.69億円の減収減益でした。一方、会社は売上高が概ね想定どおり進み、今期の受注見通しは従来想定を上回ったと説明しています。通期の売上高2,900億円、営業利益1,250億円の予想と年間配当351円の予想は据え置きです。
今回の確認結果から、本記事では「受注環境の改善が、その後の売上・利益・資金回収へつながるかを追いたい企業」と整理します。1Qの進捗率だけで結論を急がず、会社予想に必要な売上と利益が残っていることも意識しておきましょう。
基準株価37,700円と今回の決算数値で計算した予想PERは約37.58倍、PBRは約14.12倍、予想配当利回りは約0.93%です。事業の強みを理解したうえで、利益見通しに対して購入価格が見合うか、自分の家計で値動きを受け止められるかを考えることが大切です。
参考資料
- レーザーテック:2027年6月期第1四半期決算短信(2026年10月30日):連結業績、品目別売上、受注見通しの説明、財務、キャッシュフロー、EPS・BPS、配当・通期予想
- レーザーテック:2026年9月の業績報告:2026年6月期の通期受注高・業績、配当方針、新製品
- レーザーテック:EUVマスク関連検査装置について:事業・技術の説明
- ディスコ:企業情報・事業紹介:精密加工関連事業
- Yahoo!ファイナンス:レーザーテックの株価情報:10月30日東証終値37,700円、売買単位。PER・PBRは同サイトの表示値を転載せず、上記の最新決算数値から独自計算
※本記事は情報提供を目的とし、特定の銘柄の購入・売却を推奨するものではありません。株式投資には元本割れのリスクがあります。投資判断の際には、最新の公式IRと取引条件をご確認ください。
コメント