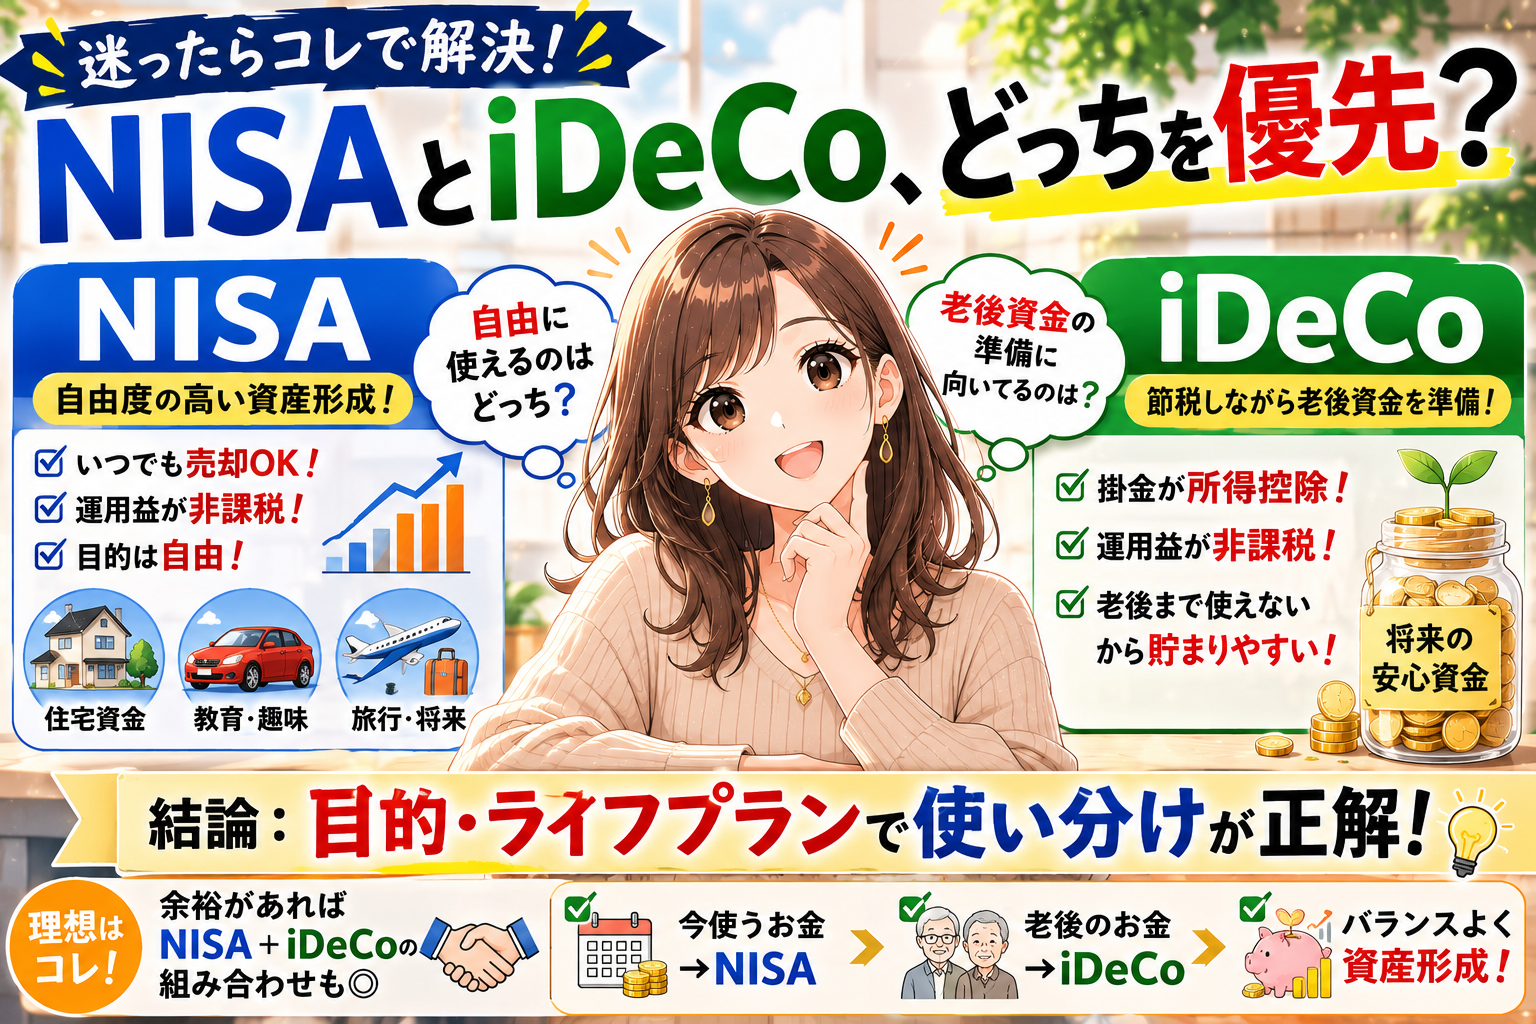
「NISAとiDeCo、結局どっちを優先すればいい?」
「NISAをやっているけど、iDeCoも始めたほうがいい?」
「会社員なら、どちらを先に使えばいいの?」
資産形成を始めると、この2つの制度で迷う人は少なくありません。
結論から言うと、NISAとiDeCoは、どちらか一方が絶対に優れているわけではありません。
ざっくり分けると、
- NISA=自由度の高い資産形成
- iDeCo=節税を活用しながら老後資金を準備する制度
と考えると分かりやすくなります。
そして、実際には、
「NISAかiDeCoか」ではなく、「NISAとiDeCoをどう使い分けるか」
を考えることが大切です。
この記事では、NISAとiDeCoの違い、どちらを優先したほうがいい人、両方を使う場合の考え方、会社員が注意したいポイントまで、初心者向けに分かりやすく解説します。
まず結論|迷ったら「使う時期」で考える
NISAとiDeCoで迷ったら、最初に考えたいのが、
「そのお金をいつ使う予定なのか?」
です。
| 目的 | 向いている制度 |
|---|---|
| 将来のために幅広く資産形成したい | NISA |
| 住宅・車・旅行などにも使える資産を作りたい | NISA |
| 老後資金を準備したい | NISA+iDeCo |
| 掛金による所得控除を活用したい | iDeCo |
| 老後まで使わないお金を準備したい | iDeCo |
| 両方に回せる余裕がある | NISA+iDeCo |
つまり、
「自由に使える資産を作る」ならNISA。
「老後まで使わないお金を準備しながら節税したい」ならiDeCo。
という考え方です。
ただし、投資を始める前に生活防衛資金を確保することも重要です。
「貯金と投資、どちらを先にすればいい?」と迷う場合は、こちらの記事も参考にしてください。
👉 「貯金と投資はどっちを優先?40代からのお金の分け方」
NISAとは?自由度の高い資産形成に向いている制度
NISAは「少額投資非課税制度」のことです。
NISA口座を利用して対象商品に投資すると、一定の範囲内で売却益や配当・分配金などを非課税にできます。
現在のNISAには、
- つみたて投資枠
- 成長投資枠
の2つがあります。
成人向けNISAでは、
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 合計:年間360万円
まで投資できます。
また、非課税保有限度額は1,800万円で、成長投資枠はそのうち1,200万円までです。
非課税保有期間は無期限です。
ただし、NISAは「損をしない制度」ではありません。
投資した商品そのものの価格が下落すれば、NISAを利用していても損失が発生する可能性があります。
NISAについてもっと詳しく知りたい方はこちら。
👉 「NISAとは?初心者にもわかりやすく仕組み・メリット・毎月3万円の積立シミュレーションを解説」
NISAを優先しやすい人
次のような人は、NISAを先に検討する方法があります。
① 投資を始めたばかりの人
NISAは、iDeCoと比べて資金の自由度が高いのが特徴です。
必要になった場合には、保有している商品を売却して現金化できます。
もちろん、売却時の価格によっては損失が出る可能性がありますが、
「必要になったら使える」
という点は大きなメリットです。
② 老後以外にも使える資産を作りたい人
例えば、
- 車の購入
- 住宅購入
- 教育費
- 旅行
- 趣味
- 将来の生活資金
など、老後以外の目的にも使える資産を作りたいなら、NISAが使いやすいでしょう。
iDeCoは原則として老後まで資金を引き出せないため、使う時期が決まっていない資産形成ではNISAのほうが柔軟です。
③ 毎月無理のない金額から始めたい人
NISAは、
「毎月1万円」
「毎月3万円」
「毎月5万円」
など、自分の家計に合わせて利用できます。
年間投資枠が360万円だからといって、毎年360万円投資しなければならないわけではありません。
大切なのは、NISAの枠を使い切ることではなく、
無理なく長く続けること
です。
毎月の投資額について迷っている方はこちらも参考にしてください。
👉 「投資は毎月いくらから?初心者が無理なく続けられる積立額の決め方」
iDeCoとは?老後資金と節税を重視する制度
iDeCoは「個人型確定拠出年金」のことです。
自分で掛金を拠出し、自分で運用商品を選びながら、老後の資産を準備する制度です。
iDeCoの大きな特徴は、税制上のメリットです。
主に、
- 掛金が所得控除の対象になる
- 運用益が非課税になる
- 受け取り時にも税制上の優遇がある
というメリットがあります。
一方で、原則として60歳まで資産を引き出せません。
そのため、
「老後まで使わないお金を準備する」
という目的との相性が良い制度です。
iDeCoを優先しやすい人
① 老後資金を重点的に準備したい人
「老後のお金は別枠で確保しておきたい」
という人にはiDeCoが向いています。
原則として60歳まで引き出せないため、途中で使ってしまいにくいのも特徴です。
② 所得税・住民税を納めている会社員
iDeCoの掛金は、原則として所得控除の対象になります。
そのため、所得税や住民税の負担を軽減できる可能性があります。
ただし、実際にどの程度税負担が軽くなるかは、所得や税率などによって異なります。
「iDeCoを始めれば全員が同じ金額だけ節税できる」というわけではありません。
③ 老後まで使わないお金を確保できる人
iDeCo最大の注意点は、
原則として60歳まで引き出せないこと。
です。
そのため、
「数年後に車を買う」
「住宅購入の頭金にする」
「急な出費に備える」
といった目的のお金をiDeCoに入れるのは向いていません。
iDeCoに回すお金は、
「老後まで使わない」
と考えられる余裕資金から出すことが大切です。
NISAとiDeCoの違いを比較
ここで2つの制度をまとめて比較してみましょう。
| 項目 | NISA | iDeCo |
|---|---|---|
| 主な目的 | 幅広い資産形成 | 老後資金 |
| 運用益 | 非課税 | 非課税 |
| 掛金の所得控除 | なし | あり |
| 資金の引き出し | 売却して現金化可能 | 原則60歳まで不可 |
| 自由度 | 高い | 低め |
| 向いている目的 | 老後・住宅・車・旅行など | 老後資金 |
| 主なメリット | 使いやすい | 節税メリット |
| 注意点 | 投資商品の価格変動 | 引き出し制限・制度上の条件 |
一言でまとめるなら、
NISA=自由度
iDeCo=老後資金+税制優遇
です。
「NISAとiDeCo、どっちが得?」ではなく目的で考える
ここが非常に重要です。
「NISAとiDeCo、どちらのほうが得なの?」
と考えてしまいがちですが、単純に比較できるものではありません。
なぜなら、そもそもの役割が違うからです。
例えば、
途中で使う可能性があるお金
→ NISA
老後まで使わないお金
→ iDeCo
老後資金も作りたいけど、自由に使える資産も欲しい
→ NISA+iDeCo
というように考えると分かりやすくなります。
実は「NISA+iDeCo」の組み合わせが考えやすい
資金に余裕があるなら、
NISAとiDeCoを両方利用する
という方法もあります。
例えば、
- NISA:毎月3万円
- iDeCo:毎月1万円
なら、毎月4万円を資産形成に回すことになります。
この場合、
NISA → 比較的自由に使える将来資金
iDeCo → 老後まで使わない資金
というように役割を分けられます。
重要なのは、
「NISAに何万円、iDeCoに何万円が正解」
と決めることではありません。
家計や年齢、収入、今後のライフイベント、老後資金の必要額などを考えて決めることが大切です。
40代会社員ならどう考える?
40代になると、
「今からNISAやiDeCoを始めても遅いのでは?」
と感じる人もいるかもしれません。
しかし、40代からでも10年、20年という投資期間を確保できる可能性があります。
例えば、毎月3万円を20年間積み立てると、
3万円 × 12か月 × 20年
= 720万円
です。
さらに、仮に年5%で一定運用できたとすると、概算では約1,233万円になります。
ただし、これは一定の利回りを仮定したシミュレーションです。
実際の市場では毎年同じ利回りになるわけではなく、元本割れする可能性もあります。
そのため、
「年5%で運用すれば必ず1,233万円になる」
という意味ではありません。
40代からの資産形成について詳しく考えたい方はこちら。
👉 「40代から始める資産形成|老後までにいくら必要?NISA・iDeCoで準備する方法」
2026年12月からiDeCoの制度が変わる
2026年にiDeCoを考えるなら、制度変更も確認しておきたいポイントです。
2026年12月1日から、iDeCoの拠出限度額などが変更される予定です。
厚生労働省によると、第2号被保険者である会社員などについては、企業年金とiDeCoを合わせた拠出限度額が月額6万2,000円になる予定です。
ただし、
「会社員なら全員がiDeCoに月6万2,000円拠出できる」
という意味ではありません。
企業型DCや確定給付企業年金などの状況によって、実際にiDeCoへ拠出できる金額は変わります。
また、一定の条件を満たす場合には、60歳以上70歳未満でもiDeCoによる老後資産形成を継続できるよう、加入可能年齢の見直しも予定されています。
会社員がiDeCoを検討するときは、
勤務先の企業年金制度を確認すること
が非常に重要です。
NISAとiDeCo、迷ったときの5つの判断ポイント
最後に、迷ったときの判断方法を整理します。
① 生活防衛資金は確保できている?
まだ手元のお金が少ない場合は、投資より先に現金を確保することを考えましょう。
② 数年以内に使う予定のお金ではない?
近いうちに使う予定のお金は、投資に回しすぎないことが大切です。
③ 老後まで使わないお金?
老後まで使わないと決められるなら、iDeCoを検討しやすくなります。
④ 自由に使える資産も欲しい?
住宅、車、旅行、将来の生活資金など、幅広い目的に使える資産を作りたいならNISAが使いやすいでしょう。
⑤ 節税メリットを重視する?
所得税・住民税を納めていて、老後まで使わない資金を準備できるなら、iDeCoの所得控除を活用する方法があります。
NISAを始めるなら「無理なく続ける」が基本
NISAには大きな非課税枠があります。
しかし、
「NISAの枠を全部使わないともったいない」
と考える必要はありません。
毎月1万円でも、3万円でも、自分の家計に合わせて長く続けることが重要です。
NISAの基本や積立額について詳しく知りたい方は、こちらの記事も参考にしてください。
👉 「NISAとは?初心者にもわかりやすく仕組み・メリット・毎月3万円の積立シミュレーションを解説」
NISAを利用する証券口座を探している場合は、国内株・米国株・NISAなどを取り扱う証券会社を比較して、自分に合うサービスを確認しておくのも一つの方法です。
👉 DMM 株|日本株・米国株・NISAに対応した証券サービスを確認する
DMM 株の詳細を確認する
iDeCoを始めるなら「勤務先の制度確認」が先
iDeCoは税制メリットが魅力的ですが、会社員の場合は勤務先の企業年金制度によって拠出できる金額が変わります。
そのため、
- 勤務先の企業年金制度を確認
- 自分の拠出限度額を確認
- 老後まで使わない資金か確認
- 運用商品・手数料を確認
- 無理なく続けられる掛金を決める
という順番で考えると分かりやすいでしょう。
iDeCoを始める金融機関を検討する場合は、手数料や商品ラインアップなども比較して、自分に合うサービスを選ぶことが大切です。
👉 松井証券ではじめるiDeCo|iDeCoのサービス内容を確認する
松井証券ではじめるiDeCo
まとめ|NISAとiDeCoは「どっち」ではなく「使い分け」
NISAとiDeCoは、どちらか一方が絶対に優れている制度ではありません。
それぞれの役割を考えると、
NISA
- 自由度の高い資産形成
- 必要になれば売却して現金化できる
- 老後以外の目的にも使いやすい
- 運用益などが一定の範囲で非課税
iDeCo
- 老後資金の準備に向いている
- 掛金が所得控除の対象になる
- 運用益が非課税
- 受け取り時にも税制上の優遇がある
- 原則として60歳まで引き出せない
という違いがあります。
だからこそ、
NISA=自由に使える将来資金
iDeCo=老後まで使わない資金
と役割を分けて考えると、かなり整理しやすくなります。
そして、家計に余裕があるなら、
NISA+iDeCo
という組み合わせも選択肢になります。
ただし、最初から無理をして投資額を増やす必要はありません。
生活防衛資金を確保し、自分の家計を守りながら、
「無理なく、長く、続けられる金額」
から始めることが、資産形成では大切です。
NISAとiDeCoのどちらを選ぶかで迷ったら、
「どちらが得か?」ではなく、「このお金は何のためのお金なのか?」
から考えてみましょう。
※本記事は2026年9月4日時点で確認した制度情報をもとに作成しています。NISA・iDeCoの制度、拠出限度額、税制、各金融機関の手数料や取扱商品などは変更される場合があります。実際に利用する際は、金融庁、厚生労働省、iDeCo公式サイト、勤務先の企業年金制度、各金融機関の最新情報をご確認ください。本記事は特定の商品・金融機関への加入や投資を推奨するものではありません。
コメント