※本記事には広告・アフィリエイトリンクが含まれます。
※制度・サービスの説明は2026年10月28日時点で確認した情報です。金額・下落率・手数料率は、考え方を説明するための仮定の例です。
「NISAを始めたいけれど、失敗するのが怖い」
「積み立てているのに値下がりして、続けてよいのか迷う」
「SNSを見るたびに、もっとよさそうな商品が気になる」
投資を始めると、商品を選ぶこと以上に、買った後の判断に迷うことがあります。
ただ、評価額が一時的に下がることと、投資の進め方を見直す必要があることは、分けて考えられます。 株式や株式に投資する投資信託には価格変動があります。値下がりを完全に避けることはできませんが、生活費まで投資する、焦って集中投資する、といった行動は事前の準備で防ぎやすくなります。
この記事では、会社員・投資初心者がやりがちな7つの失敗と、その対策、すでに買っている場合の見直し方を整理します。NISAを始める前にも、積立を続けている途中にも使える内容です。
先に確認|投資で避けたい7つの失敗
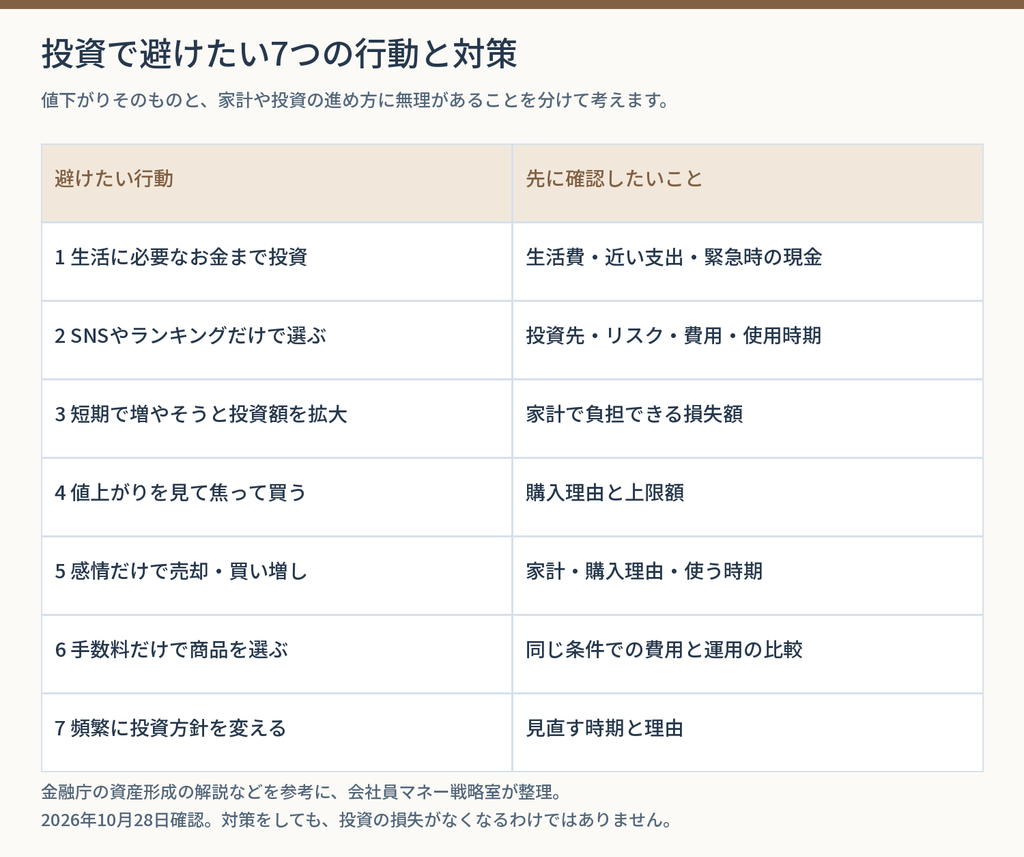
※図の出典・計算条件は画像内と本文に記載。
| やりがちな失敗 | 困りやすいこと | 先に決めたい対策 |
|---|---|---|
| ① 生活に必要なお金まで投資する | 必要な時期に値下がりしていると、損失が出た状態で売ることになる | 生活費・近い支出・緊急時の現金を分ける |
| ② SNSやランキングだけで選ぶ | 自分の目的と違う商品を買ってしまう | 投資対象・リスク・費用を確認する |
| ③ 短期間で増やそうと投資額を大きくする | 損失を家計で受け止められなくなる | 目標額より先に、負担できる金額を決める |
| ④ 値上がりした商品を焦って買う | 理由を理解しないまま高い価格で買う場合がある | 購入理由と上限額を書き出す |
| ⑤ 値下がりしたときに感情だけで売買する | 慌てた売却や無理な買い増しにつながる | 家計と購入理由を確認して判断する |
| ⑥ 手数料だけで商品を選ぶ | 投資対象や実際の費用を見落とす | 同じ条件の商品同士で比較する |
| ⑦ 投資方針を頻繁に変える | 目的が曖昧になり、投資先が重複する | 見直す時期と理由を決める |
大切なのは、最初から完璧な商品を当てることより、自分の家計で続けられる範囲を決めることです。
投資前の確認事項をまとめて整理したい場合はこちら。
① 生活に必要なお金まで投資してしまう
「現金で置いておくより、全部投資したほうが増えるかもしれない」と思っても、近いうちに必要なお金まで投資へ回すと、使う時期と相場の都合が合わなくなります。
例えば、半年後に必要な車の購入資金100万円を株式で運用し、支払い時点で評価額が70万円になっていたとします。必要なのは100万円なので、30万円を別に用意するか、購入計画を変える必要が出てきます。
これは仮定の例です。30%の下落が上限という意味ではなく、より大きく下がることもあります。
対策|お金を使う時期で分ける
| お金の役割 | 例 | 確保するときの考え方 |
|---|---|---|
| 日々の支払い | 家賃、食費、光熱費、ローン返済 | 支払日に不足しないように確保する |
| 予定している支出 | 車、引っ越し、教育費、住宅修繕 | 必要な金額と時期を決め、値動きのある資産に頼りすぎない |
| 急な出費・収入減への備え | 休職、失業、医療費 | 家族構成や収入の安定性に合わせて現金を残す |
| 長期間使わない資金 | 将来の資産形成、老後資金の一部 | 使うまでの期間と、受け止められる値下がりを確認して投資を考える |
生活防衛資金は、全員が同じ金額でよいわけではありません。毎月の生活費、扶養する家族、勤務先の制度、収入が減ったときの支援などで必要額は変わります。
NISAの投資枠が空いていても、家計の現金が不足しているなら、枠を埋めることを急ぐ必要はありません。
すでに投資しすぎている場合
まず、次の給料日までの支払いと、近い将来の支出を確認しましょう。積立額の減額・一時停止、支出の見直し、必要に応じた一部売却などを組み合わせ、現金の不足を解消することを考えます。
「損失があるから売れない」と考えて、生活費を借入れで補い続けると、投資の問題が家計の問題へ広がるおそれがあります。
② SNSや人気ランキングだけで商品を決める
SNSやランキングは、商品を知る入口になります。ただし、発信者と自分では、収入、保有資産、資金を使う時期、引き受けられるリスクが違います。
「有名な人が買っている」「最近の成績が上位」という理由だけでは、その商品が自分の目的に合うかは判断できません。
対策|買う前に5つの質問へ答える
1. 何に投資している商品か。
2. どんな理由で値上がり・値下がりするか。
3. 一つの国・業種・企業などに偏っていないか。
4. 買うとき・保有中・売るときに、どんな費用があるか。
5. 自分がお金を使う時期と、その商品が合っているか。
投資信託なら目論見書や月次レポート、個別株なら企業の決算資料など、商品や企業が公開する情報も確認しましょう。SNSの説明だけでは分からない場合は、購入を見送って調べることもできます。
「全世界株式」と「S&P500」も、投資する範囲が異なります。商品名の人気だけでなく、どこに投資したいかを先に考えると整理しやすくなります。
すでに買っている場合
保有する商品を一覧にして、それぞれの投資対象を調べましょう。似たファンドを何本も買っていて、同じ企業や地域への投資が重なっている場合もあります。
本数を増やすことだけで分散できるとは限りません。新しい商品を追加する前に、今持っている商品の中身を確認してみてください。
③ 短期間で大きく増やそうと、投資額を大きくする
「老後までに必要な金額へ早く近づきたい」「少額では増え方が物足りない」と感じると、家計に見合わない投資額や、値動きの大きい商品を選びたくなることがあります。
短期間で増やしたい気持ちから、一つの銘柄へ資金を集中させたり、借りたお金で投資したりすると、予想が外れたときの負担が大きくなります。
目標額が高いことと、大きなリスクを引き受けられることは別です。
対策|目標・期間・積立額を一緒に調整する
例えば、手取り25万円、生活費などの支出が22万円なら、月3万円が差額です。ただし、車検や帰省、家電の買い替えなどの支出が別にあるなら、差額3万円のすべてを投資に回せるとは限りません。
年間の支出も含めて、貯金と投資へ回せる金額を決めましょう。
必要額に届く計画が立たない場合は、投資のリスクだけを増やすのではなく、次のように条件を見直せます。
- 固定費や支出の優先順位を見直す。
- 収入を増やせる方法を考える。
- お金を使う時期や目標額を調整する。
- 年金など、投資以外の収入・資産も含めて考える。
長期・積立・分散は、資産形成で知っておきたい考え方です。ただし、長く保有しても損失が出る可能性はあり、積立も利益を保証する方法ではありません。
すでに大きな損失が出ている場合
取り返すために投資額を増やす前に、これ以上の損失を家計で負担できるか確認しましょう。必要なのは、損をした金額に合わせて勝負を大きくすることではなく、今の資金で無理のない計画を作り直すことです。
④ 値上がりした商品を、焦って買う
価格が上がっている商品を見ると、「今買わないと乗り遅れる」と感じることがあります。
値上がりしている商品を買うこと自体が、必ず失敗になるわけではありません。企業の業績改善などを背景に、価格が上がる場合もあります。
確認したいのは、値上がりの理由と、今の価格で買う理由を説明できるかです。
対策|注文前に短いメモを作る
| 確認すること | メモに書く内容 |
|---|---|
| 購入理由 | 投資対象や企業のどこに魅力を感じるか |
| 価格の判断 | 最近上がったという事実以外に、何を確認したか |
| 購入上限 | 家計と資産全体から見て、いくらまでにするか |
| 値下がり時 | 何を確認して、保有・売却・減額を判断するか |
「SNSで話題になったから」しか書けない場合は、購入前の確認を増やす余地があります。
投資信託を長期で積み立てる計画なら、ニュースを見るたびに一括購入額を増やすより、決めた積立額を家計に合わせて保つ方法も考えられます。これも利益を保証するものではなく、焦りによる投資額の拡大を防ぐための考え方です。
全世界株式の商品を比べる場合は、最近の値上がり率だけでなく、指数・費用・購入先の違いを確認できます。
⑤ 値下がりしたときに、感情だけで売却・買い増しする
100万円の投資が70万円になると、不安を感じるのは自然なことです。
一方で、「怖いから全部売る」「安くなったから追加で買う」と決める前に、投資目的と家計を確認する時間を作りたいところです。
30%下がった後、30%上がっても元には戻らない
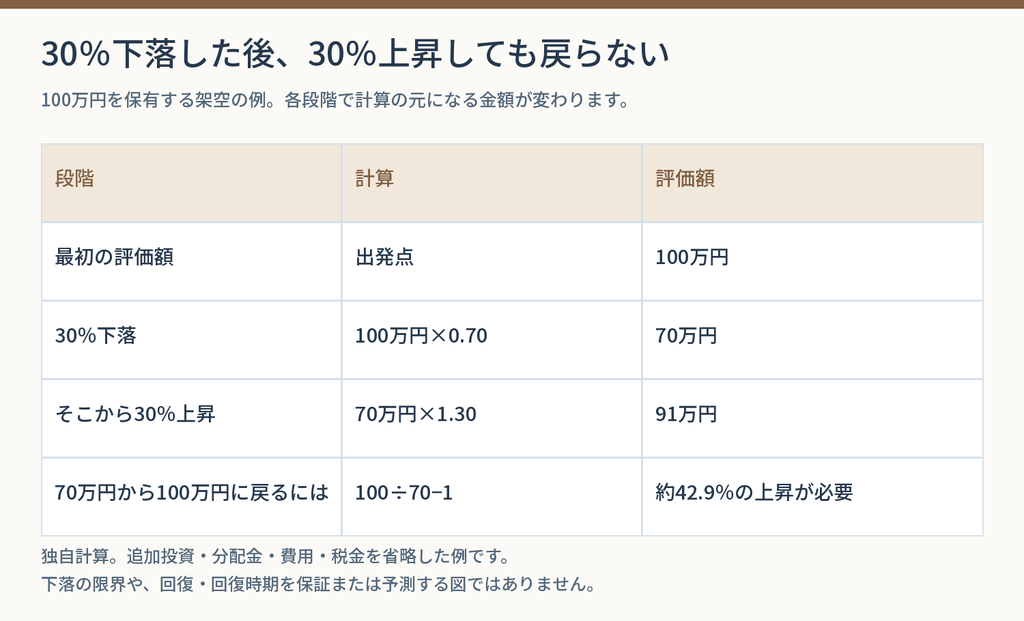
※図の出典・計算条件は画像内と本文に記載。
仮定として、100万円が30%下がると70万円です。そこから30%上がっても、70万円×1.3=91万円で、100万円には戻りません。
70万円から100万円へ戻るには、約42.9%の上昇が必要です。この計算は追加投資や分配金、税金・費用を考慮しない単純な例です。
下落後にどれだけ上昇するか、いつ回復するかは分かりません。「長期なら必ず戻る」と決めつけず、持ち続ける条件を確認しましょう。
対策|売るかどうかを3つの条件で考える
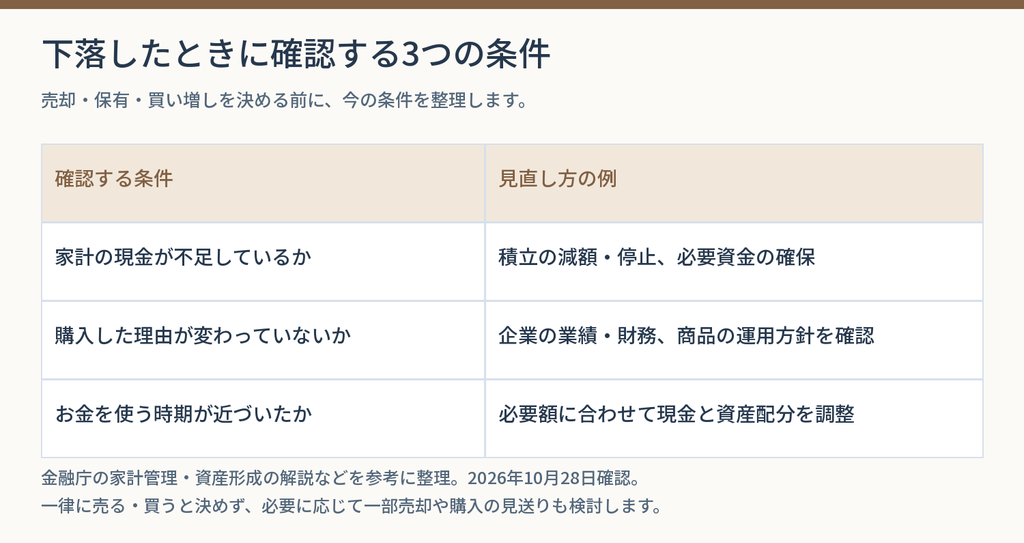
※図の出典・計算条件は画像内と本文に記載。
| 確認する条件 | 見直し方の例 |
|---|---|
| 家計の現金が不足しているか | 積立の減額・停止、必要資金の確保、一部売却などを検討する |
| 買った理由が崩れているか | 個別株の業績・財務や、商品の運用方針などを再確認する |
| お金を使う時期が近づいたか | 必要額を準備するため、運用期間や資産配分を見直す |
幅広く分散する株式ファンドを長期資金で持っていて、家計や投資目的に変化がない場合は、短期の値下がりだけで方針を変えない選択肢もあります。
ただし、個別企業の事業悪化や、現金不足が生じている場合まで、同じ判断で持ち続ける必要はありません。売却することも、買い増しを見送ることも、条件に応じた判断です。
「何もしない」と「確認したうえで保有を続ける」は違います。
⑥ 手数料だけで商品を選ぶ
費用は、運用で得た収益から差し引かれるため、確認したい項目です。ただし、投資対象が違う商品を、手数料の数字だけで比較すると、自分が持ちたい資産から離れてしまう場合があります。
対策|先に投資対象を決め、同じ条件で費用を比べる
投資信託では、次の順に確認すると整理しやすくなります。
1. 投資する国・地域・資産と、連動を目指す指数。
2. 為替ヘッジや分配などの運用方針。
3. 購入時手数料、保有中の信託報酬、その他の費用。
4. 運用報告書の費用明細や、指数への連動状況。
5. NISAの対象枠と、購入できる金融機関。
「購入時手数料が無料」でも、保有中の信託報酬などまで無料になるとは限りません。目論見書や運用報告書で確認しましょう。
例えば、残高100万円が1年間ずっと変わらないと仮定すると、年0.1%の費用は1,000円、年0.5%なら5,000円です。差は4,000円になります。実際には残高が変動し、その他の費用も発生する場合があるため、支払額そのものを確定する計算ではありません。
ETFでは保有中の費用に加え、取引条件によって売買手数料、売値と買値の差、外国資産なら為替の交換費用なども確認します。
すでに保有している商品より安い商品が見つかった場合
費用差だけで慌てて全部売る前に、投資対象が同じか、売却・購入に伴う条件、新しい積立先だけを変える方法があるかを確認できます。
課税口座で利益が出ている商品の売却と、NISA口座での売却では税金や制度上の扱いが異なります。口座の区分を確認してから判断しましょう。
⑦ SNSを見るたびに投資方針を変える
S&P500を買い、次は全世界株式、その次は高配当株、と情報を見るたびに投資先を変えると、何のための運用なのか分からなくなることがあります。
新しい商品を学ぶことや、方針を見直すことは必要です。ただし、変更するたびに目的へ近づいているかを確認したいところです。
対策|見直す時期と理由を決める
定期的な確認は、例えば半年や1年に一度と決める方法があります。それとは別に、収入・家族・支出予定が変わった場合は、予定を待たずに家計を見直しましょう。
| 見直すきっかけ | 確認すること |
|---|---|
| 転職・休職などで収入が変わった | 積立額と生活防衛資金を調整できるか |
| 結婚・育児・住宅購入などの予定ができた | 使う時期が近い資金を確保できるか |
| 資産の割合が変わった | 株式や特定の銘柄に偏りすぎていないか |
| 商品の運用方針や費用が変わった | 当初の目的に合っているか |
| 個別株の購入理由が変わった | 業績や財務など、保有を続ける根拠があるか |
「方針を変えないこと」を目的にする必要はありません。必要なときは調整し、その理由を残せる状態にしておきましょう。
NISAでも、投資の失敗がなくなるわけではない
NISAは、対象となる投資の利益を非課税にする制度です。元本を保証する仕組みではなく、NISAで購入した商品も値下がりすることがあります。
また、売却で再利用できる非課税保有限度額は、売却額ではなく取得金額に基づき、翌年以降に再利用できる仕組みです。年間投資枠の制限もあります。
「売ればすぐ同じ枠で買い直せる」「枠があるから家計に余裕がなくても投資したほうがよい」と考えず、制度と家計を分けて確認しましょう。
証券口座も、買いたい商品に合わせて選ぶ
商品を決めずにキャンペーンだけで口座を選ぶと、買いたい商品が扱われていなかったり、希望する積立方法と合わなかったりする場合があります。
比較したいのは、取扱商品、購入・積立の条件、費用、使いやすさ、NISAの対応内容です。
投資信託の積立を中心に考える場合
松井証券では投資信託を取り扱っています。まず希望するファンドが購入できるか、積立やNISAでの購入条件が合うかを確認してみましょう。
日本株・米国株・ETFを検討する場合
株式やETFを調べて、自分に合う取引環境を比較したい場合は、DMM株も選択肢になります。希望する銘柄の取扱い、NISAへの対応、手数料・為替費用などを確認しましょう。
一般的な投資信託の積立とは取扱商品・注文方法が異なります。希望する銘柄と、利用できる購入方法を確認してください。
👉 【PR】株式・ETFの取扱いと取引サービスを確認してみる
口座を作ったからといって、すぐに購入する必要はありません。目的と資金を整理し、理解できる商品から検討しましょう。
投資ルールは、この5項目を書けば整理できる
迷ったときに戻れるよう、自分のルールを短く書いておくと便利です。
| 項目 | 書く内容の例 |
|---|---|
| 目的 | 将来の生活費の一部など、何に使う資金か |
| 使う時期 | いつごろ必要になるか。予定が変わったら見直す |
| 投資額 | 家計の支払いと現金の備えを確保したうえで決める |
| 商品 | 投資対象・費用・リスクを説明できるものを選ぶ |
| 見直し条件 | 収入や支出の変化、商品・企業の状況の変化など |
金額や商品名を無理に埋める必要はありません。分からない項目があるなら、そこを調べてから始められます。
よくある質問
少額なら、何を買っても失敗しにくい?
金額を抑えることは、家計への負担を小さくする方法です。ただし、少額でも仕組みを理解していない商品を買うと、判断に迷いやすくなります。少額で始めることと、商品を確認することは両方必要です。
値下がりしたら、積立はやめたほうがよい?
価格の下落だけで決めず、生活費の不足、使う時期、投資対象の変化を確認しましょう。家計に余裕があれば継続を検討できる場合もありますが、無理があるなら減額・一時停止も選択肢です。
NISAの投資枠を使い切れないのは失敗?
使い切ること自体を目標にする必要はありません。投資枠は制度上の上限で、全員に適した投資額ではありません。生活に必要な現金を残し、無理のない金額で使うことを考えましょう。
すでにいくつか失敗していたら、やり直せる?
過去の損失をなかったことにはできませんが、今後の行動は見直せます。最初に現金の残高と必要な支払いを確認し、保有商品の中身を整理してから、積立額や資産配分を調整しましょう。
今日から確認したい7つのこと
- 生活費・近い支出・緊急時の現金を、投資資金と分けている。
- 商品の中身を、自分の言葉で説明できる。
- 投資額を、目標額だけでなく家計から決めている。
- 焦って買う前に、購入理由と上限額を確認している。
- 下落時は家計・購入理由・使う時期を見て判断できる。
- 費用を、同じ条件の商品同士で比較している。
- 方針を見直す時期と、その理由を決めている。
投資には、予想どおりにならない場面があります。そのたびに「失敗した」と決めつけるより、何が変わったのか、家計に無理がないかを確認してみましょう。
無理のない資金で、理解できる商品を選び、必要なときに計画を調整する。そうした準備が、会社員が投資と生活を両立する助けになります。
コメント