この記事にはアフィリエイト広告が含まれます。情報確認日:2026年11月13日。株価の計算は11月12日の東証終値を基準にしています。
INPEX(1605)は、2026年12月期の最終利益予想を5,100億円から5,500億円へ引き上げました。一方、売上収益と営業利益の予想は引き下げ、年間配当予想は112円を据え置きました。 11月12日の第3四半期決算で、なぜ数字の方向が分かれたのでしょうか。
私は、豪州イクシスLNGの生産と販売が伸びている点を評価しています。株価を見るうえでは、アブダビ原油の販売制約と、税務上の効果などを含む今期利益の再現性も気になります。決算の数字から、配当、株価、次の成長投資まで順に見ていきます。
INPEXは何で稼ぐ? 原油と天然ガスで利益が動く仕組み
INPEXは、国内外で油田やガス田を探し、開発・生産して、原油や天然ガスを販売する会社です。LNGは天然ガスを冷やして液化し、船で運べるようにしたもの。豪州イクシスは現在の収益を支える主力案件で、インドネシアのアバディは将来の生産に向けて準備を進めています。
業績を見るときは、まずどれだけ売れたか、いくらで売れたか、円に換算するといくらかを確認します。たとえば原油が1バレル80ドルから90ドルに上がっても、販売量が100から80に減れば、単純な売上の例では8,000ドルから7,200ドルに減ります。実際にはガス販売、契約条件、為替、税金なども加わりますが、油価のニュースだけでは決算の方向が分からない理由です。
1〜9月の決算|売上6.0%減でも最終利益38.9%増
| 連結・1〜9月累計 | 2026年実績 | 前年同期比 |
|---|---|---|
| 売上収益 | 1兆4,292.38億円 | −6.0% |
| 営業利益 | 9,228.95億円 | +5.7% |
| 税引前利益 | 9,533.53億円 | +4.6% |
| 最終利益 | 4,076.12億円 | +38.9% |
出典:2026年12月期第3四半期決算短信。最終利益は親会社の所有者に帰属する利益。以下同じ。
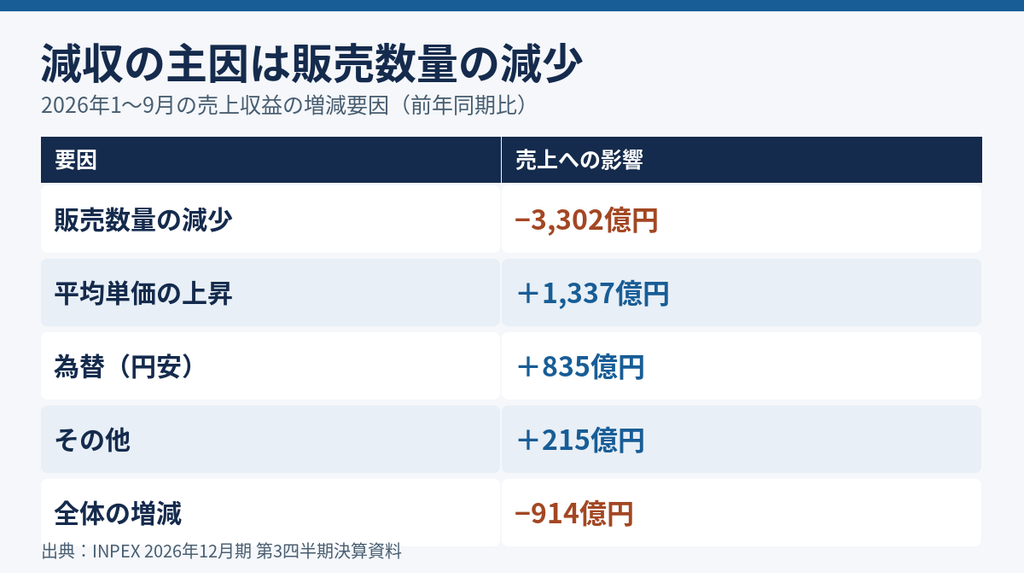
会社の要因分析では、販売数量の減少で売上収益を約3,302億円押し下げ、単価上昇と円安などが一部を補いました。品目別に見ると、原油の減収に対し、天然ガスは販売量も単価も増え、売上収益が伸びました。
売上から原価を引いた粗利益は減りましたが、持分法による投資利益が約761億円増え、その他の営業収益も増えたことで、営業利益は約499億円増えています。持分法は、出資先の利益のうち持分に応じた分を自社の損益に反映する仕組みです。INPEXでは今回、持分法による投資損益が営業利益に含まれています。
そこから先では、法人所得税費用が約842億円減少。税引前利益の伸びが4.6%でも、最終利益が38.9%増えた理由を読むうえで大きな違いです。最終増益の大きさを、販売事業の伸びだけで判断すると実態を見誤ります。
通期予想|なぜ営業利益を下げて、最終利益を上げた?
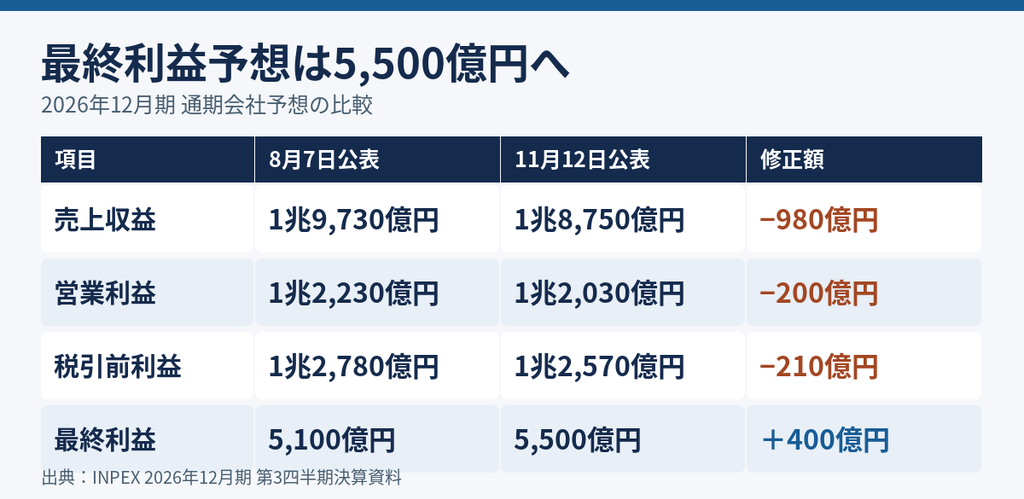
| 2026年12月期・会社予想 | 8月7日公表 | 11月12日公表 | 前期実績比 |
|---|---|---|---|
| 売上収益 | 1兆9,730億円 | 1兆8,750億円 | −6.8% |
| 営業利益 | 1兆2,230億円 | 1兆2,030億円 | +6.0% |
| 税引前利益 | 1兆2,780億円 | 1兆2,570億円 | +7.1% |
| 最終利益 | 5,100億円 | 5,500億円 | +39.7% |
| 基本的EPS(1株利益) | 438.82円 | 476.35円 | — |
出典:2026年12月期中間期・第3四半期決算資料。前期実績比は11月予想と2025年12月期通期実績の比較。
営業利益は8月予想より200億円減額されましたが、2025年通期実績を基準にすると6.0%増益予想です。同じ「営業利益」でも、比較先が前回予想なのか前期実績なのかで意味が変わります。
販売の前提は、豪州と中東で違う
会社は、イクシスの堅調な生産と原油価格・為替の前提見直しを修正理由に挙げています。通期平均の前提は、ブレント原油が1バレル81.4ドルから90.0ドル、為替が1ドル159.2円から158.2円へ。10〜12月のブレント前提は70.0ドルから93.3ドルへ引き上げられました。会社が予想を組むための前提で、INPEXの原油販売単価には油種などによる差があります。
アブダビでは、会社によれば陸上・海上油田の生産は平時並みでも、海上油田からの販売に制約があり、原油の通期販売量は前年度比で約5割減る見通しです。油田が動いているかと、原油を出荷して売上を計上できるかは、別々に確認したい点です。
税引前利益と最終利益の差が縮む
8月予想では税引前利益と最終利益の差は7,680億円。11月予想では7,070億円です。差が610億円縮むため、税引前利益が210億円減る予想でも、最終利益は400億円増えます。 この差には法人所得税費用と非支配持分に帰属する利益が含まれます。差額だけから、法人税が610億円下がったと読み取ることはできません。
会社の最終利益の増減要因図には、アブダビの販売量減少のほか、油価の影響、イクシスの販売単価・数量、税務上の効果や一過性要因が載っています。私は、イクシスで実際に出荷が増える部分と、今期に計上される会計・税務上の効果を分けて見ます。会社が示す税務上の効果などは、8月予想で約950億円、11月予想で約1,000億円です。両方の予想に含まれているので、この1,000億円すべてが今回の400億円上方修正を生んだわけではありません。予想の5,500億円を来期にも当てはめる前に、こうした効果の持続性を確認します。
イクシス・アバディ・Agung I/IIは、どの段階?
| 案件 | 公表時点の段階 | 私が見るポイント |
|---|---|---|
| イクシスLNG(豪州) | 生産中。第1系列の低圧生産設備が運転を開始。2026年のLNG出荷は前回見通しを数カーゴ上回る見込み。 | 設備の安定稼働、出荷と利益の持続性。 |
| アバディLNG(インドネシア) | 基本設計が完了し、建設などの入札を実施中。10月に買主3社とLNG・パイプラインガスの販売契約に合意。 | 建設費、資金調達、承認。2027年央の最終投資決定と2030年代初頭の生産開始は会社の目標。 |
| Agung I/II(インドネシア) | INPEX側が各50%の権益を取得した探鉱案件。操業を主導するのはbp側。 | 資源を発見できるか、採算の取れる開発に進めるか。 |
| ボナパルトCCSなど | 豪州ボナパルトCCSは10月に基本設計を開始。CCSはCO₂を回収して地下に貯留する取り組み。 | 投資規模、顧客との契約、収益化の見通し。 |
イクシスの1〜9月のセグメント利益は約3,009億円(前年同期比66.1%増)。連結最終利益約4,076億円に対して約74%に相当する規模です。これだけ大きいと、稼働が順調なときの支えになる一方、設備の停止や出荷の遅れが起きたときの影響も大きくなります。
アバディの販売先確保が進んだ点は、開発の判断材料になります。最終投資決定をするには、設計後のコストと採算、契約条件、政府などの承認が残ります。Agung I/IIはさらに前の探鉱段階で、発見・開発・販売までに確認すべきことが多い案件です。
配当112円と自社株買い|追加還元はどこまで決まった?
2026年12月期は、中間配当56円の実績と期末配当56円の予想を合わせて、年間112円予想です。2025年通期の実績100円より12円多く、11月の決算では従来予想を維持しました。11月から保有を始める場合、すでに基準日を過ぎた中間配当は受取額に含めません。
8月に決めた自己株式取得枠は上限1,400億円・5,000万株、取得期間は2026年8月10日〜12月31日です。11月9日の開示によると、10月末までに累計2,370万9,900株、約906.91億円を取得。金額ベースでは上限の約64.8%を使いました。枠と買付実績は分けて確認します。
会社は、通期業績確定後に総還元性向50%以上を維持するため、追加還元を実施する方針を示しました。総還元性向は配当と自社株買いを合わせた株主還元の指標です。今回の年間配当112円と、通期業績確定後に決まる追加還元の金額・方法は分けて考えます。
QUOカード優待は400株以上と継続保有が条件
| 保有株数 | 1年以上2年未満 | 2年以上3年未満 | 3年以上 |
|---|---|---|---|
| 400株以上800株未満 | 1,000円分 | 2,000円分 | 3,000円分 |
| 800株以上 | 2,000円分 | 5,000円分 | 8,000円分 |
12月末が基準日です。同一株主番号で、6月末・12月末の株主名簿に400株以上の保有が所定回数続けて記録される必要があります。11月12日終値では400株で145万6,800円、800株で291万3,600円です(手数料等を除く)。長期保有者向けの一度限りの記念品も別の条件があるので、公式ページを確認してください。
出典:INPEXの株主優待。
予想PER7.65倍・配当利回り3.08%をどう読む?
| 指標 | 参考値 | 計算・基準 |
|---|---|---|
| 株価 | 3,642円 | 2026年11月12日 東証終値 |
| 予想PER | 約7.65倍 | 3,642円 ÷ 11月修正後の予想EPS476.35円 |
| 実績PER | 約11.01倍 | 3,642円 ÷ 2025年12月期実績EPS330.82円 |
| PBR | 約0.84倍 | 3,642円 ÷ 9月末BPS4,310.69円 |
| ROE | 実績8.2%/予想11.3% | 2025年12月期通期実績/2026年12月期会社見通し |
| 予想配当利回り | 約3.08% | 年間配当予想112円 ÷ 3,642円。税引前 |
出典:INPEXの決算短信・決算補足説明資料、Yahoo!ファイナンスの株価時系列。
11月12日の決算発表は15時30分です。表のPERは11月12日の終値に、今回発表されたEPSを当てた参考値です。同日の株価時系列に表示される8.30倍は、従来の予想EPS438.82円で同じ終値を割った場合と一致します。今回のPERが下がる理由には、分母の予想利益が増えたことが含まれます。
たとえば、EPSが今回予想の8割程度に下がると仮定すると、同じ株価でもPERは約9.56倍になります。これは下落の予測ではなく、利益の前提で倍率が変わることを示す試算です。PBRが1倍を下回る場合も、保有する資産がどれだけ利益を生み、今後どのくらい投資が必要かまで考えて判断します。
個別株をNISAで買う場合は成長投資枠を使います。私は、配当や優待を目的に買い増す前に、原油価格や為替の影響が似た銘柄へ投資が偏っていないかも見ます。
財務と現金収支|LNG開発と株主還元を両立できる?
2026年9月末の総資産は約8兆2,969億円、親会社所有者帰属持分は約4兆9,555億円、持分比率は59.7%。現金及び現金同等物は約1,824億円でした。大型投資の余力を考えるなら、現金残高に加え、資金の使い道と営業活動から入る現金も確認します。
第3四半期短信では1〜9月累計のキャッシュフロー計算書を作成していません。IFRS連結の中間期実績(1〜6月)は、営業CF約5,538億円、投資CF約マイナス4,247億円でした。以下の通期数値は、会社がイクシス下流事業会社を含めて示した別の集計による予想です。
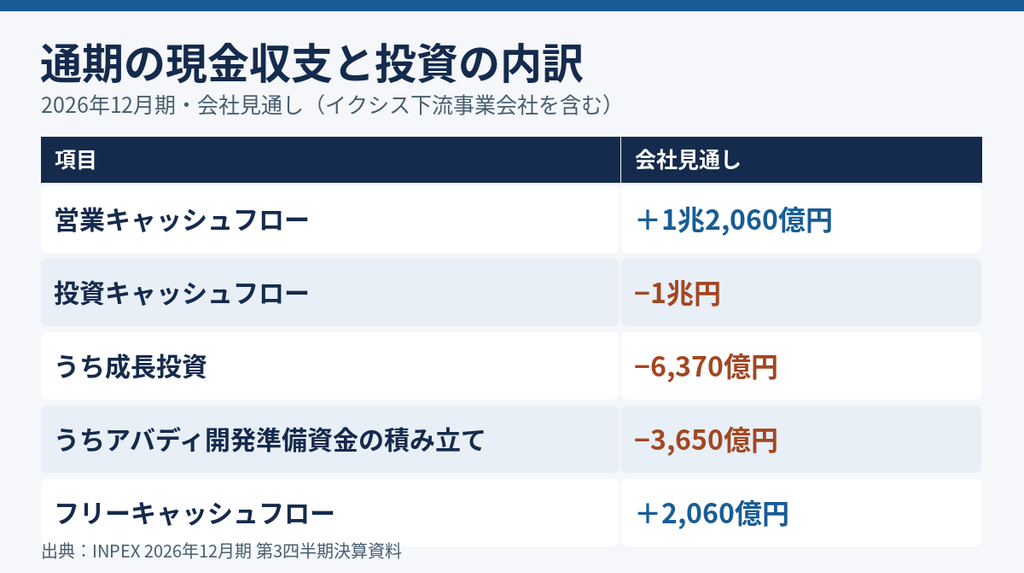
会社の通期見通しは、営業CF1兆2,060億円、投資CFマイナス1兆円、差し引きのフリーCF2,060億円。投資CFには、成長投資6,370億円に加えてアバディ開発準備資金の積み立て3,650億円が含まれます。投資CFの流出額全体を、今年すでに工事に支払った金額と考えないようにしたいところです。
私は、追加還元の額だけでなく、原油の販売制約が長引く場合でも、既存事業の維持、新規開発、配当の資金が回るかを見ます。利益の上振れが一時的でも、開発や設備保全には複数年にわたる資金が必要だからです。
私の見方|配当を見ながら、利益の再現性を確かめたい
私はINPEXを、イクシスが今の利益を支え、アバディが将来の成長候補になる資源株として見ています。今回の決算はイクシスの利益拡大を確認できる一方で、中東での販売制約が続くと、原油価格が上がっても売上が伸びにくいことを示しました。
- 原油・天然ガス価格と為替。 会社の前提と実際の価格・為替を見比べます。円安は円換算の売上を押し上げる一方、外貨建ての費用や負債にも影響します。
- 生産から販売まで。 イクシスの出荷とアブダビ原油の販売量を追います。設備障害、輸送制約、海外の政策・契約の変更で、予定どおり売れないことがあります。
- 新規開発の採算。 アバディの最終投資決定、開発費、販売先を確認します。探鉱や低炭素投資は時間がかかり、需要や規制の変化にも左右されます。
- 株主還元の原資。 配当・自社株買いの発表と、営業CF・投資計画を一緒に見ます。
予想PER7倍台と年間配当112円だけを見ると、価格と配当の両方に目が向きます。私が次の決算で確かめたいのは、一時的な利益要因を除いてもイクシスが稼ぎ続けられるか、販売制約が緩むか、開発投資と追加還元をどう両立するかです。
日本株の取引条件を比較する
11月12日終値で100株の購入代金は36万4,200円(手数料等を除く)です。個別株を調べるときは、銘柄情報の見やすさ、注文方法、取引条件を比べると、自分の投資スタイルに合うサービスを選びやすくなります。
コメント