情報確認日 2026年11月21日|株価は11月20日の東証終値。業績は連結・IFRS。この記事はアフィリエイト広告を含みます。
ポート(7047)の2027年3月期上期は、売上収益が27.0%増えた一方で、営業利益は22.8%減りました。新卒の人材紹介が売上を押し上げる一方、電気・ガスの契約支援では、目先の利益よりも継続契約から得る将来の利益を積み上げる方針を優先しました。人材事業でも、増員で固定費が増えています。
私が今回いちばん気になったのは、通期の営業利益予想54億円を達成するには、下期に39.68億円が必要なことです。前期下期の約1.79倍にあたります。11月20日の決算説明会Q&Aで、会社は人材事業の第4四半期の利益拡大を見込む一方、蓄電所などの短期的な業績影響を精査中と説明しました。株価が下がって予想PERも低く見える今、下期の利益を何が支えるのかを確認したいです。
出典 ポートの2027年3月期中間決算短信 / 11月20日公表の決算説明会Q&A
ポートは何の会社? 電気の契約と新卒採用を支援
ポートは、電気・ガスの契約や企業の新卒採用で、集客から成約までを支援する会社です。たとえば引っ越しを機に電気を申し込む人と電力会社、就職先を探す学生と採用したい企業をつなぎ、成約に応じて報酬を受け取ります。
- エネルギー領域。 電力・ガス事業者の顧客獲得を支援します。契約時にまとまった報酬を受け取る「ショット型」と、契約継続に応じて収益を積み上げる「ストック型」があります。
- 人材領域。 「就活会議」「キャリアパーク!」「みん就」などを通じた学生との接点を活かし、新卒採用をしたい企業に人材を紹介します。
この事業の強みは、広告などで見込み客を集めた後、実際の成約まで支援できる点です。ただ、広告費や人件費は成約する前にもかかります。集客が増えても成約率が下がると利益は残りにくく、継続型の比率が上がると、顧客を獲得した時期と利益を回収する時期が離れます。
上期決算は売上27%増でも減益。7〜9月の失速が大きい
| 連結業績 | 前年上期 | 今期上期 | 前年同期比 |
|---|---|---|---|
| 売上収益 | 129.36億円 | 164.22億円 | +27.0% |
| 営業利益 | 18.56億円 | 14.32億円 | -22.8% |
| 親会社帰属利益 | 12.61億円 | 8.71億円 | -30.9% |
| 営業利益率(私の計算) | 約14.3% | 約8.7% | 約5.6ポイント低下 |
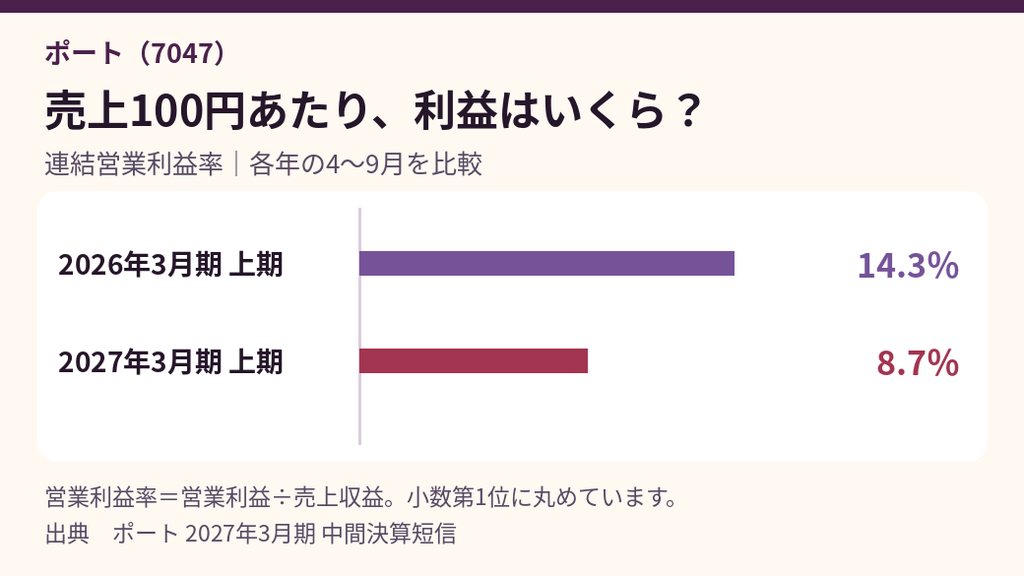
前年上期は売上100円あたり約14円の営業利益が残りましたが、今期上期は約9円です。前回取り上げた4〜6月の営業利益は11.47億円で、前年同期比40.6%増。上期累計から4〜6月を引くと、7〜9月の営業利益は約2.85億円です。上期の数字だけでは見えにくい、直近3か月の利益の落ち込みが分かります。
人材は増収。増員の効果が利益に出るか
人材紹介では成約件数と成約単価が伸び、2025年11月に連結子会社化したHRteamの業績も加わりました。一方、キャリアアドバイザーの増員で人件費などが先に増加。7〜9月には就職活動の早期化に伴う影響もあり、人材領域の上期事業利益は前年並みにとどまりました。会社が期待する第4四半期の繁忙期に、増員した分だけ成約を増やし、固定費を吸収できるかが大事です。
エネルギーは継続契約を優先。成約件数の回復も必要
エネルギー領域では、継続的に利益を得る契約を増やす取り組みを優先し、上期は減収・減益でした。会社は11月20日のQ&Aで、獲得方針を見直した影響で総成約件数も減ったと説明しています。取引先との契約条件によってストック型へ切り替えられる範囲も変わります。私は、継続型への切り替えが進むかと、成約件数そのものが持ち直すかを両方見ます。
「将来利益込EBITDA」が増えているのに、なぜ慎重に見る?
| 2027年3月期上期の指標 | 金額 | 何を表すか |
|---|---|---|
| 営業利益 | 14.32億円 | 今期上期の本業の利益 |
| EBITDA(会社定義) | 23.25億円 | 営業利益に減価償却費や株式報酬費用などを調整した指標 |
| 将来利益(会社推計) | 24.18億円 | 今後の継続契約などから見込む利益 |
| 将来利益込EBITDA(会社独自指標) | 47.44億円 | 会社定義のEBITDAに将来利益を加えた指標 |
| 営業キャッシュフロー | +8.73億円 | 営業活動で実際に増減した現金の収支 |
金額は会社の公表値。表示単位の処理により、内訳の合計と公表された合計額に0.01億円の差があります。
会社定義のEBITDAは前年同期比2.1%減、将来利益込EBITDAは24.1%増です。増減の方向が違うのは、後者に会社が試算した将来の利益が入るためです。エネルギーの「将来利益」は、解約率などを考慮し、基本的に5年を上限の目安として見積もると会社は説明しています。この期間は将来利益の算定に使う目安で、獲得費用の回収期間は別途確認が必要です。
一方、会社資料に載っている7〜9月単体のストック利益は6.56億円で前年同期比54%増。会社が定義する、継続売上から継続費用を差し引いた利益です。私はこの数字を、見込んでいた利益が計上され始めたかを追う手掛かりにします。事業全体の採算や資金回収の確認には、営業利益と営業キャッシュフローも合わせて見ます。
出典 決算説明資料のストック利益・上期業績 / 決算説明会Q&Aの回収期間に関する回答
通期営業利益54億円は据え置き。下期の必要額は39.68億円
会社は2027年3月期の通期予想を、売上収益390億円(前期比34.0%増)、営業利益54億円(同32.6%増)、親会社帰属利益33.10億円(同21.8%増)としています。上期の営業利益は通期予想の約26.5%でした。
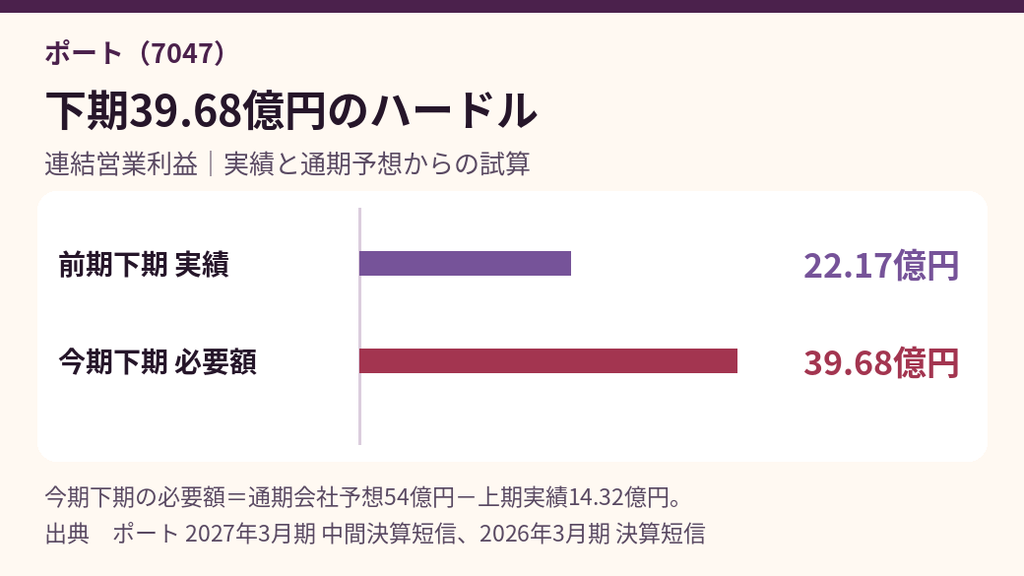
前期も下期営業利益22.17億円が上期18.56億円を上回りました。その季節性を踏まえても、今回必要な39.68億円は前年下期より17.51億円、約79%多い水準です。会社のQ&Aでは、人材の最需要期となる第4四半期に大きく利益が伸びる見込みが示されました。一方、エネルギーのストック優先施策と蓄電所の短期的な影響は精査中とされています。
3Q決算が出たら、54億円から3Q累計の営業利益を引くと、4Qだけで必要な額が分かります。その金額を前年の4Q単体と並べると、繁忙期でどこまで届きそうか考えやすくなります。通期予想が変更された場合は、新しい予想で計算し直します。
出典 中間決算短信 / 2026年3月期決算短信 / 決算説明会Q&A
株価は1,140円。予想PER4.52倍をどう読む?
決算発表日の11月16日終値は1,730円、翌営業日の17日は1,330円、20日は1,140円でした。16日から20日の終値を比べると約34.1%下落しています。値動きには複数の材料が影響し得るため、減益や蓄電所などの材料ごとの影響は、株価だけでは分かりません。
| 株価指標 | 数値 | 基準・計算方法 |
|---|---|---|
| 株価 | 1,140円 | 11月20日 東証終値 |
| 時価総額(概算) | 約167.91億円 | 1,140円×14,729,090株。自己株式を含む発行済株式数を使用 |
| 会社予想EPSベースの予想PER | 約4.52倍 | 1,140円÷会社予想EPS252.33円 |
| 時価総額ベースの参考倍率 | 約5.07倍 | 概算時価総額÷会社予想の親会社帰属利益33.10億円 |
| PBR(株価情報の表示値) | 1.42倍 | 11月20日終値時点。1株純資産に対する倍率 |
| ROE(前期実績) | 28.5% | 2026年3月期。親会社所有者帰属持分当期利益率 |
| 1株配当予想・予想利回り | 13円・約1.14% | 会社予想13円÷1,140円 |
4.52倍と5.07倍で使っている株数の違い
PERは株価を1株利益(EPS)で割ったものです。10月1日には新株532,600株の発行と自己株式653,500株の処分の払込みが完了しました。新株発行は発行済株式の総数を増やし、自己株式の処分は、その総数を増やさず会社が保有していた株を外部へ移します。どちらも外部の株主が持つ株数を増やすため、会社全体の利益が同じなら、1株あたりの取り分は薄まります。
中間決算の予想EPS252.33円は5月公表値と同額です。5.07倍は、10月1日の払込完了後に開示された自己株式を含む時点の株数で計算した参考値です。EPSで用いる期中平均株式数や自己株式の扱いと条件が異なり、倍率の差には両方が影響します。
さらに、低いPERは利益予想が維持されることが前提です。たとえば株価1,140円のまま、EPSを仮に200円と置くとPERは5.70倍になります。これは計算例です。前期ROEは高水準でしたが、今期上期は利益率が下がり、増資で資本も変わります。私は、過去のROEや表示PERと合わせて、今後の利益額と1株利益がどう変わるかを確認したいです。
出典 株探の株価時系列 / 松井証券の銘柄情報 / 株価情報のPBR表示 / 会社予想・増資の注記
👉 株数が増えると1株利益はどう変わる? プログリットの事例で読む
営業CFは8.73億円。事業の利益が現金として戻ってくるか
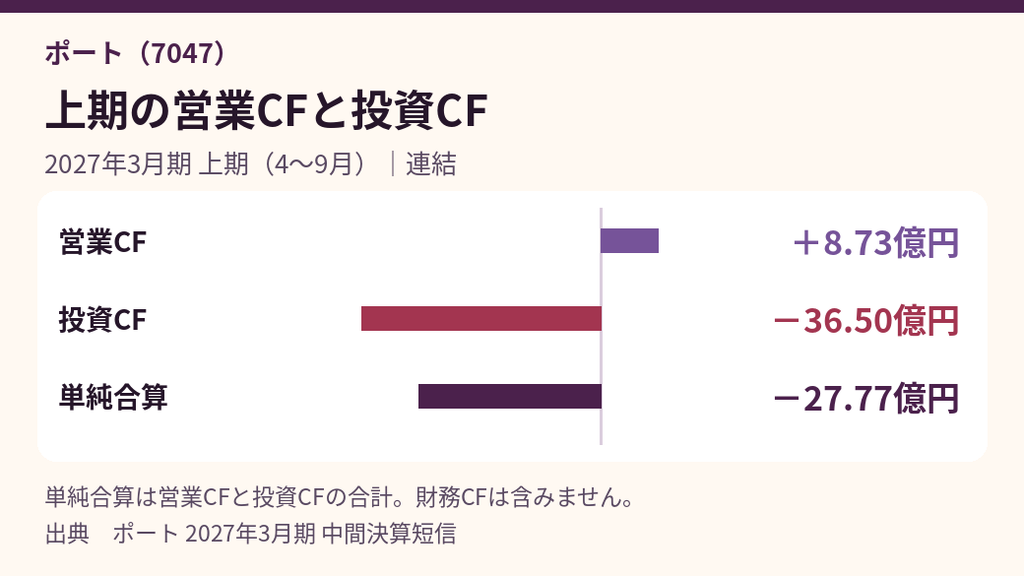
上期の営業キャッシュフローは前年の+30.18億円から+8.73億円へ減少。利益水準に加え、債権・債務の増減や税金の支払いが影響します。投資キャッシュフローは-36.50億円で、有形・無形固定資産の取得や敷金の預入などが含まれます。営業CFと投資CFの単純合算は-27.77億円で、この半年は営業で得た現金を超える投資支出がありました。
9月末の現金及び現金同等物は64.76億円、社債・借入金は流動・非流動を合わせ128.40億円、親会社所有者帰属持分比率は33.5%です。これらは10月の増資払込みより前の数字です。のれんは82.34億円。買収先の将来の稼ぐ力が想定を下回れば、のれんの減損が利益に響く場合があります。私は次に、営業CFが改善するかと、投資を続けるための借入がどの程度増減するかを並べて見ます。
ENECHANGEの事業取得と蓄電所。売上の上乗せから採算の確認へ
コールセンターの取得は顧客獲得を補強。統合後の費用が焦点
ポートは、ENECHANGEのコールセンター・オフライン事業を引き継ぐ新設会社の株式を取得する予定です。開示された取得予定日は12月1日。対象事業の2026年3月期実績は売上高約20億円、本社費配賦前の事業損失約2億円でした。
電気契約を案内できる窓口が増えれば、顧客獲得を広げる余地があります。私は取得後に、案内から契約につながる割合、1件あたりの獲得費用、統合にかかる費用の説明を見たいです。売上が加わっても、獲得費や人件費を含めて利益が出るかは別の確認が必要です。
出典 ENECHANGEの新設会社の株式取得に関するお知らせ / 中間決算短信の後発事象
系統用蓄電所は本格参入。市場単価と投資回収を見る
系統用蓄電所は、電力系統につながる大型の蓄電設備です。ポートは今期に14か所の開発投資を決め、上期は稼働中の3か所が収益に寄与したと説明しています。一方、11月20日のQ&Aでは需給調整市場の上限価格引き下げに加え、募集量の減少で約定単価が大きく下がったと明らかにしました。会社は卸電力市場も組み合わせた運用を検討し、3Q以降の短期的な業績影響を精査しています。
2030年3月期の中期目標は売上収益800億円、会社定義のEBITDA130億円です。前期の売上291億円・営業利益40.73億円(それぞれ前期比32.5%増・36.3%増)から事業規模の拡大を目指しています。目標に対する進捗を見るときは、エネルギーの継続利益と人材の採算に加え、蓄電所の稼働実績や資金回収を追います。中期目標のEBITDA130億円との比較には、会社定義のEBITDA実績を使います。
出典 中期経営計画・蓄電所の決算説明資料 / 決算説明会Q&A / 2026年3月期決算短信
私の見方|次の決算で確認したい3つ
人材とエネルギーの両方で、集客から成約までの仕組みを広げられる点には引き続き注目しています。今回、私が特に重視するのは、増収の勢いが営業利益と現金の回復につながるかです。
- 下期の営業利益。 3Q累計で進捗を測り、4Qの必要額を計算。人材の繁忙期に成約が伸び、増員コストを吸収できているかを見ます。
- エネルギーの成約件数とストック利益。 獲得件数が持ち直すかと、過去に積み上げた将来利益が実際の継続利益に表れているかを確認します。
- 営業CFと成長投資。 営業で得る現金が増えるか、蓄電所と買収の支出がどの程度続くかを確認。利益予想が見直された場合は、EPSとPERも計算し直します。
11月20日終値で100株なら11万4,000円です(手数料等を除く)。そこから株価が20%動くと仮定すると、評価額は2万2,800円上下します。個別株を検討する際は、決算を待つ間も持てる金額かを、家計の余裕と合わせて考えたいところです。
日本株の取引環境を比較したい方へ
口座を比較するなら、普段使うスマホで決算や株価を確認しやすいか、現物取引の手数料や注文条件が自分の使い方に合うかを見ておきましょう。
株式には価格変動による元本割れのリスクがあります。手数料や取引条件は各社の公式案内で確認してください。
コメント