情報確認日:2026年11月20日。株価は11月19日の東証終値を使用。業績は連結・IFRS。この記事にはアフィリエイト広告が含まれます。
AIで広告や販促を支援するAppier Group(エイピアグループ、4180)の2026年1〜9月は、売上収益25.0%増、営業利益97.3%増でした。11月13日には、通期の売上予想を据え置きながら、営業利益予想を50.33億円から58.54億円に引き上げています。
私が注目するのは、売上を増やしながら原価や販管費の負担を抑え、増益を現金収支の改善につなげた点です。一方、11月19日終値1,399円で予想PERは約28.6倍。今後も利益率を維持できるか、開発や買収にお金を使った後にどれだけ現金が残るかまで見ていきます。
Appierは何の会社? AIで広告配信や販促を支援
Appierは、ネットショップやアプリを運営する企業などに、広告配信や販促を支援するサービスを提供します。たとえばネットショップが広告を出すとき、商品に関心を持ちそうな人を見つけ、配信先やタイミングを調整します。訪問後の購入や再利用につながるよう、サイト上の案内やメッセージを出し分けるサービスもあります。
事業が伸びる経路は、使う企業が増えることと、既存顧客が利用を広げることです。たとえば、ある会社がまず広告配信で導入し、その後にサイトの販促にも使えば、Appierの顧客1社あたり売上が増える可能性があります。広告主が成果を測りやすい一方、効果が想定を下回れば予算の縮小や乗り換えもあり得ます。
3Q累計の営業利益は37.64億円。売上より速く伸びた
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上収益 | 388.05億円 | +25.0% |
| 営業利益 | 37.64億円 | +97.3% |
| 親会社の所有者に帰属する四半期利益 | 33.00億円 | +98.7% |
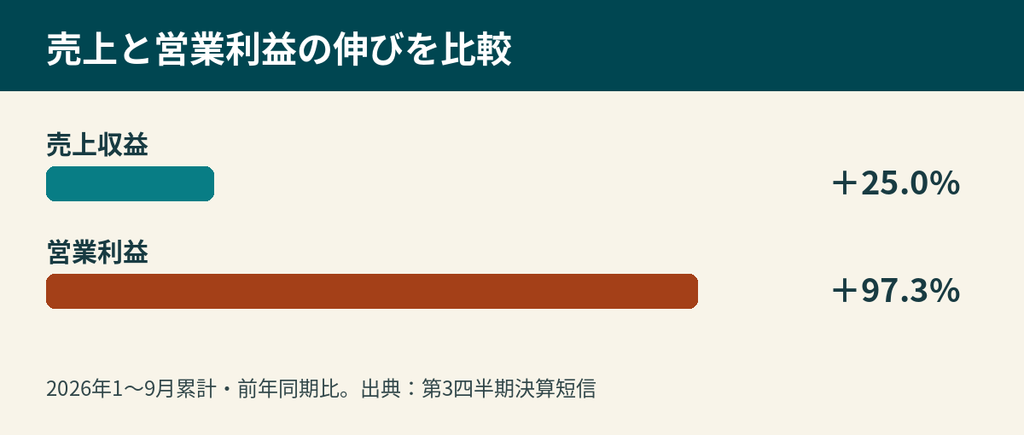
1〜9月累計の営業利益率は、表示額から計算すると前年同期の約6.1%から今期の約9.7%へ上昇しました。売上100円につき、本業の利益として残る額が約6円から約10円に増えた計算です。売上規模が広がり、売上から利益を残す割合も上がったことで、営業利益の伸びが売上の伸びを上回りました。
増益の理由|海外事業の拡大と粗利益率の改善
会社発表によると、7〜9月単独の既存事業の売上は、米国・EMEA(欧州、中東、アフリカ)が前年同期比49%増、北東アジアが33%増。米国・EMEAではECやオンライン旅行分野の大企業の獲得、北東アジアでは広告クラウドの伸びが寄与しました。既存事業の顧客1社あたり四半期平均売上も、為替影響を除いて10%増と説明しています。地域別の増収率と顧客単価は、全社1〜9月累計とは対象が異なります。
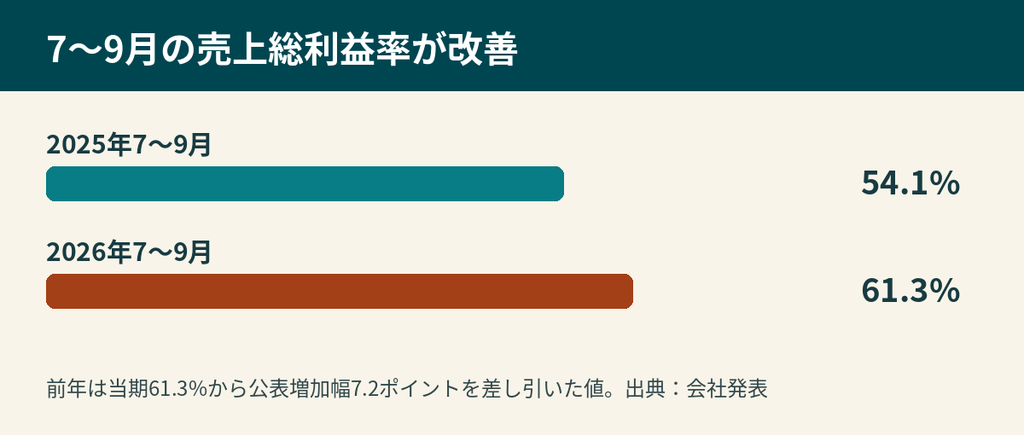
7〜9月単独では、原価を引いた粗利益が前年同期比38.0%増え、売上総利益率は61.3%。会社は、自律型AIを使って研究開発のサイクルを速め、広告の仕組みや業種別AIモデルの精度を高めたと説明しています。AIによる業務の自動化などで営業費用の伸びを粗利益の伸び以下に抑えたことも、営業増益に寄与しました。私が次に見たいのは、顧客が利用を広げる一方で、この利益率を維持できるかです。
出典 Appier Groupの2026年度第3四半期決算発表
👉 AI・DX関連企業を比較するなら、エフ・コードの成長性と財務も読む
通期の営業利益予想は58.54億円。売上予想は据え置き
| 項目 | 修正前 | 修正後 |
|---|---|---|
| 売上収益 | 543.81億円 | 543.81億円 |
| 営業利益 | 50.33億円 | 58.54億円 |
| 親会社の所有者に帰属する当期利益 | 41.20億円 | 49.91億円 |
| 年間配当予想(1株) | 2.30円 | 2.50円 |
利益予想の上方修正は2四半期連続です。この通期予想に対して3Q累計の進捗は、売上収益約71.4%、営業利益約64.3%です。会社予想に届くには、10〜12月に売上収益155.76億円、営業利益20.90億円が必要です。営業利益の必要額は直近の7〜9月単独(約21億円)に近い水準です。10〜12月に同程度を確保できるかは、売上規模と利益率の両方で確認します。差額は公開資料の表示額からの参考計算です。
営業CF59.85億円とコアFCFはどう違う?
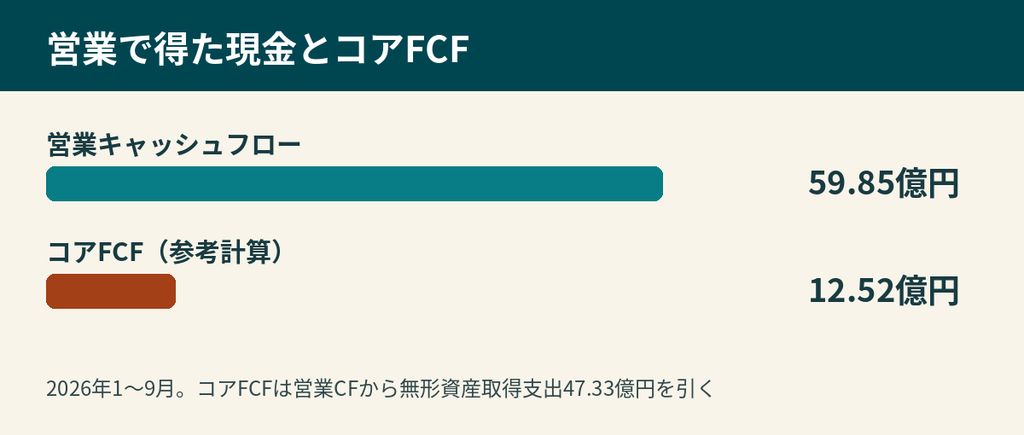
1〜9月の営業キャッシュフローは前年同期の23.33億円から59.85億円に増えました。会社は、非資金項目を調整した税引前利益の増加に加え、運転資本の負担が前年より軽くなったことを要因に挙げています。売掛金など、お金を受け取る時期が変わっても営業CFは動くので、次の決算でも改善が続くかを見たいところです。
会社定義のコアFCFは営業CFから無形資産の取得支出を引いたものです。短信の表示額で計算すると59.85億円-47.33億円=12.52億円。一方、投資CF全体には買収支出なども含まれ、同期間は-58.37億円でした。営業CFと投資CF全体の合計は+1.48億円です。開発投資を考慮したいときはコアFCF、買収などを含む現金の動きを見たいときは投資CFの内訳を読みます。
9月末の現金及び現金同等物は122.48億円でした。支払い余力を判断するときは、残高に加え、借入の返済や今後の買収に使う資金も確認します。無形資産や買収先の収益力が想定を下回ると、償却や減損が利益を押し下げる場合があります。
出典 決算短信のキャッシュ・フロー計算書 / 会社の決算説明資料(コアFCFの定義)
株価1,399円で予想PER約28.6倍。利益が伸びた後の株価をどう見る?
| 項目 | 計算条件 | 参考値 |
|---|---|---|
| 予想PER | 1,399円 ÷ 会社予想EPS48.88円 | 約28.6倍 |
| 予想配当利回り | 年間配当予想2.50円 ÷ 1,399円 | 約0.18% |
| 100株の購入額 | 1,399円 × 100株、手数料等を除く | 13万9,900円 |
同じ株価で、修正前のEPS40.39円を当てはめるとPERは約34.6倍です。利益予想が上がったことで、同じ値段に対する倍率は低くなります。逆に、今後仮にEPSが40円へ下がれば、株価1,399円でも約35.0倍になります。40円は仕組みを説明する仮定です。倍率を見たら、計算に使った利益予想がどの時点のものかも確認しましょう。
出典 株探の株価時系列 / 会社の予想EPS・年間配当の修正資料
次の決算で私が確認する3つ
- 海外の既存事業と顧客単価。米国・EMEAや北東アジアの成長が継続しているか。為替の影響と、新規顧客の獲得・追加利用を分けて追います。
- 粗利益率と営業利益率。広告需要の鈍化、競争、開発費の増加があっても利益が残るか。プライバシー規制や広告配信基盤の仕様変更も、広告の効果やコストを左右します。
- 営業CFと投資後の現金。運転資本の改善が続くか、無形資産の取得や買収を含めた資金の使い方に見合う収益を得られるかを確認します。
会社員の家計で考えると、100株の参考購入額は約14万円。株価が20%動くと、評価額は約2.8万円変わります。私は、増益率と同時に、利益の変化で株価評価が動いたときに家計が受ける影響も考えます。
日本株の取引環境を比較したい方へ
個別株を調べるときは、銘柄検索や決算資料へのアクセス、現物取引の手数料・注文条件を見比べておくと、自分に合う口座を選びやすくなります。
株式は価格変動などにより元本割れすることがあります。取引条件は各社の公式案内でご確認ください。
コメント