
この記事にはアフィリエイト広告が含まれます。情報確認日:2026年11月8日。株価は直近営業日の11月6日・東証終値1,020円を使用。業績は2026年8月期実績と2027年8月期会社予想を分けて記載しています。金額は原則として億円に換算し、千円単位の実績から四捨五入しています。
TENTIAL(テンシャル・325A)は、疲労回復ウェア「BAKUNE(バクネ)」などを展開する会社です。私が今回注目したいのは、主力ウェアの成長が落ち着くなかで、寝具を次の柱に育て、投資したお金を利益と現金に変えられるかという点です。
2026年8月期は売上高332.18億円、営業利益38.18億円。今期も増収増益を計画しています。ただし、会社は11月6日の補足説明で、今期1Qの営業損益がほぼ均衡となる見込みを示しました。寝具への広告投資が先にかかるためです。
株価1,020円と会社予想EPSから計算した予想PERは約6.37〜8.24倍。数字だけなら低く見えますが、利益予想には幅があり、期末の商品在庫も57.85億円まで増えています。「PERが低いから買い」と決めず、成長の中身・広告の効率・在庫の回収をセットで確認したい銘柄です。
この記事で分かること
- TENTIALは何を売り、どのように利益を得る会社なのか
- 11月6日の補足説明で明確になった、成長と利益の見通し
- 寝具への投資と、通期の増収増益計画の読み方
- PER・PBR・ROE、配当・優待、財務と在庫の注意点
- 次の決算で、何を見て判断を見直せばよいか
出典:2026年8月期決算短信
- 今回の更新ポイント|11月6日は新しい四半期決算ではない
- TENTIALは何の会社?BAKUNEだけでなく、寝具や日常向け商品も展開
- 前期決算|売上332.18億円、営業利益38.18億円
- 主力ウェアの成長鈍化|増収なのに、なぜ注目する?
- 次の柱は寝具|SLEEP売上60〜75.5億円の計画をどう見る?
- 今期は増収増益予想。でも、下限と上限で見え方が変わる
- 1Qは営業損益ほぼ均衡の見込み|「先行投資」をどう確かめる?
- 株価1,020円は割安?PER・PBR・ROEを整理する
- 財務分析|営業CF3.16億円と、商品在庫57.85億円の関係
- 配当と株主優待|無配でも優待はあるが、現金収入とは別
- 投資前に整理したいリスク|成長に必要な費用も、回収まで追う
- 会社員が検討するなら、10万2,000円をどう位置づける?
- 次の決算で確認したい5つの項目
- よくある疑問
- まとめ|人気商品から、複数の成長の柱を持つ会社へ進めるか
- 参照資料
今回の更新ポイント|11月6日は新しい四半期決算ではない
今回の更新のきっかけは、2026年11月6日に公表された「2026年8月期 通期決算および中期経営計画に関する補足説明(質疑応答)」です。10月15日の決算と中期計画について、投資家からの質問に会社が答えた資料です。
新しい1Q決算が発表されたわけではありません。2027年8月期1Qは2026年9〜11月なので、この記事の確認日時点では四半期がまだ終わっていません。「1Qの利益がほぼゼロだった」という実績のような読み方は避けましょう。
| 項目 | 今回明確になった内容 | 読み取る際の注意 |
|---|---|---|
| 主力ウェア | 前期4Q売上は前年同期比27%増。伸び率は低下 | 減収ではなく、増収率の低下 |
| 今期1Q | 営業損益はほぼ均衡の見込み | 発表済み実績ではなく会社見通し |
| 寝具 | 今期売上60〜75.5億円を計画 | 広告投資を回収できるかが重要 |
| 利益の時期 | 通期営業利益の大部分を2Q・3Qで計上する計画 | 単純に上期・下期で分けない |
| 商品在庫 | 秋冬商戦向けに積み増し、順次消化する計画 | 会社説明と今後の実績は分けて確認 |
私は今回の説明を、成長が終わったという話ではなく、ウェア中心の急成長から、寝具なども育てる成長へ移るための費用と不確実性が見えた資料と受け止めています。これが成功するかは、今後の決算で確かめる必要があります。
TENTIALは何の会社?BAKUNEだけでなく、寝具や日常向け商品も展開
TENTIALは、日々の身体のコンディションを整える「コンディショニング」に関わる商品を展開しています。会社名を初めて聞いた方は、まずTENTIALが会社・ブランドの名前、BAKUNEが展開する商品シリーズの名前と分けて覚えると分かりやすいですね。
主な商品分野は、リカバリーウェア、掛け布団や枕などの寝具、サンダルや日中向けのウェアなどです。会社の売上区分では、リカバリーウェア、SLEEP、Othersに分けて開示しています。
なお、「疲労回復ウェア」という呼び方から、すべての商品が同じ効果を持つと考えたり、病気や睡眠の問題が治ると受け取ったりしないようにしましょう。機能・表示・使用条件は商品ごとの公式情報を確認してください。本記事は商品を使った体験談ではなく、企業と株式の分析です。
収益の仕組みは、商品開発とブランドづくり、販売の組み合わせ
商品を企画・開発し、製造の外部委託を活用しながら、自社EC・直営店舗・卸などで販売します。自社で商品や顧客との接点を持つことは、使い心地などの声を開発に反映し、別の商品購入へつなげる基盤にもなります。
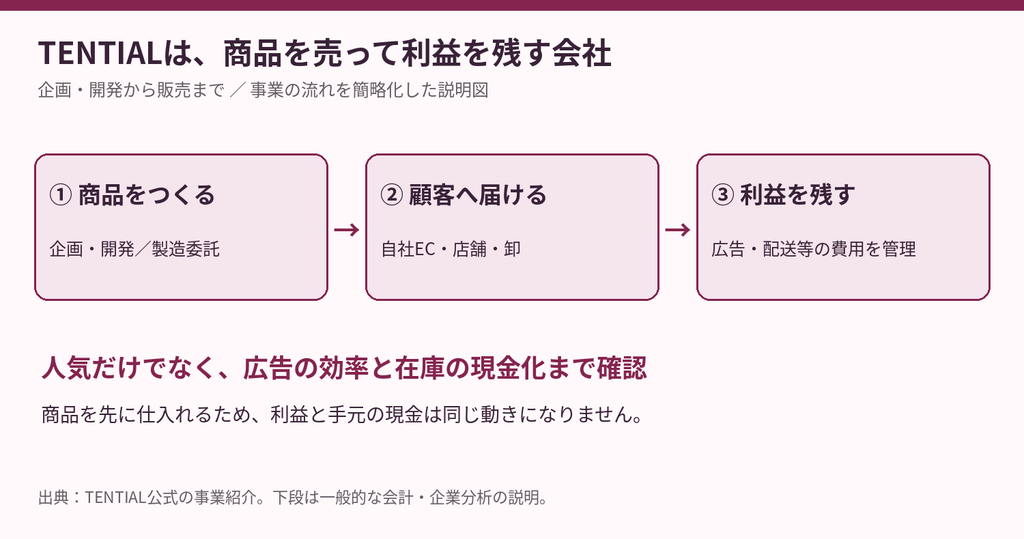
投資家として見ると、重要なのは「売れる商品があるか」だけではありません。新規顧客を集める広告費、配送費、人件費、店舗費用を差し引いた後に利益が残る必要があります。また、商品は売る前に仕入れるため、売上と現金の動きに時間差が生まれます。
ブランドの強みとして期待できるのは、価格だけに頼らず選ばれ、買い替えや別の商品購入につながることです。一方、それが実現しているかは、広告の量ではなく、売上・粗利益率・顧客の再購入・現金回収から確認していきたいところです。
前期決算|売上332.18億円、営業利益38.18億円
2026年8月期の対象期間は、2025年9月1日〜2026年8月31日の12か月です。非連結の売上高332.18億円、営業利益38.18億円、経常利益38.19億円、当期純利益24.03億円となりました。営業利益率は11.5%、実績EPSは106.16円です。
営業利益率11.5%は、売上100円に対し、本業の費用を差し引いて営業利益が約11.5円残ったという意味です。そこから営業外損益、特別損益、税金などを反映した最終的な利益が当期純利益になります。
前期比較には、7か月決算という落とし穴がある
2025年8月期は決算期変更による7か月決算でした。2026年8月期の12か月とそのまま比べると、期間が長くなった分も成長に見えてしまいます。決算短信の2つの売上高だけで、通常の前年比を計算するのは適切ではありません。
会社説明資料には、2024年9月〜2025年8月を再構成した12か月の参考値があります。その条件で比較すると、売上高は71.3%増、営業利益は67.8%増です。ただし、比較対象は監査・レビューを受けていない参考値です。正式な7か月実績と区別して読む必要があります。
純利益の計画未達は、本業の売上不振と分けて考える
売上・営業利益は4月に上方修正した会社計画を達成しました。一方、純利益は計画比94.2%でした。会社は、本社移転に関わる物件の解約損失約3.28億円を特別損失に計上したと説明しています。
一過性の費用なので、通常の商品の売れ行きとは分けて確認します。ただし、実際に計上された損失である以上、なかったことにはできません。私は「本業の利益」と「最終的に株主に残った利益」の両方を見ます。
主力ウェアの成長鈍化|増収なのに、なぜ注目する?
11月6日の説明によると、前期4Q(2026年6〜8月)のリカバリーウェア売上は前年同期比27%増でした。売上が減ったわけではありませんが、1Q〜3Qと比べて伸び率は落ち着いています。
会社は主な要因として、これまで重点的に開拓してきた都市部の30〜50代のビジネスパーソンで、新規顧客の獲得ペースが落ち着いたことを挙げています。市場自体も急速な拡大から安定的な成長へ移りつつあるというのが会社の認識です。これは会社による分析であり、市場全体について私が独立して実証した結論ではありません。
売上の大きな分野ほど、伸びの変化が全社に響く
2026年8月期の売上構成はリカバリーウェア82.4%、SLEEP10.1%、Others7.5%です。売上の8割超を占める主力の成長が落ち着くと、小さな分野が高い率で伸びても、全社の伸びを維持するには時間がかかります。
例えば売上100の事業が20%伸びると増加分は20ですが、売上10の事業が倍になっても増加分は10です。これは仕組みを説明する仮定例です。新分野では「何%増えたか」に加えて、「いくら増えたか」を見ることが大切になります。
「年平均10%程度」は中期計画の前提
会社は中期計画で、リカバリーウェアの年平均10%程度の成長を前提としています。これは今期だけの売上成長予想や、次の四半期の実績ではありません。今期通期の同分野の売上予想は312.5〜330億円、前期比14.2〜20.6%増です。
また、今期1Qについては、ウェア売上を前年同期と同水準程度とする計画です。四半期・通期・中期の数字を混ぜずに確認しましょう。私は、顧客層を広げても、価格と採算を維持して選ばれるかを追いたいと思います。
出典:補足説明 Q1・Q5
👉成長株を選ぶときに確認したい、事業・利益・価格のポイントを読む
次の柱は寝具|SLEEP売上60〜75.5億円の計画をどう見る?
SLEEPの2026年8月期売上は33.71億円。2027年8月期は60〜75.5億円と、前期比78〜124%増を計画しています。11月6日の説明では、今期の成長は掛け布団が中心になるとされています。
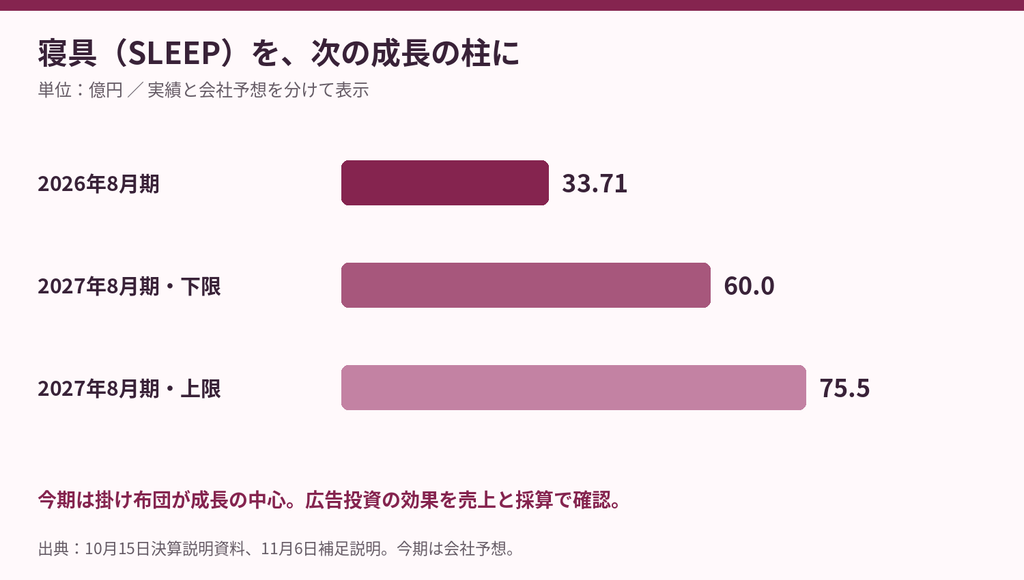
前期4Qは、掛け布団のテレビCMをきっかけに新しい顧客の獲得が進み、SLEEP売上が前年同期比約3倍になったと会社は説明しています。ウェア以外でも売上をつくれている点は、事業の広がりを確認する材料です。
ブランドを横展開できると、何が強みになる?
一般に、既にブランドを知っている人へ寝具を紹介できれば、毎回ゼロから認知をつくるより販売しやすくなる可能性があります。直営店などで商品を体験してもらえる接点も、新分野を広げる資産になり得ます。
ただし、ウェアに満足した人が必ず掛け布団も買うわけではありません。寝具は大きさ、価格、買い替え頻度、配送の負担などが異なります。売上が伸びても配送や広告に多くの費用がかかれば、同じように利益が残るとは限りません。
私は、SLEEPの売上拡大に加え、粗利益率、広告費率、配送費などの変化を合わせて見たいです。カテゴリーごとの利益が開示されていなければ、全社の費用構造から慎重に確認し、寝具単独の利益率を推測で作らないようにします。
2031年の目標と、今期の計画を分ける
中期計画では2031年8月期に売上高1,000億円超、リカバリーウェア以外の構成比50%超を目指しています。SLEEPの目標は300億円です。掛け布団に続く枕・マットレスなどの開発も進める方針ですが、これらは会社の目標や予定です。
将来の売上目標をそのまま株価上昇率に置き換えることはできません。まずは今期の60〜75.5億円という計画の進捗を確かめる方が、目の前の判断につながります。
出典:補足説明 Q2・Q7、今期カテゴリー予想は決算説明資料
今期は増収増益予想。でも、下限と上限で見え方が変わる
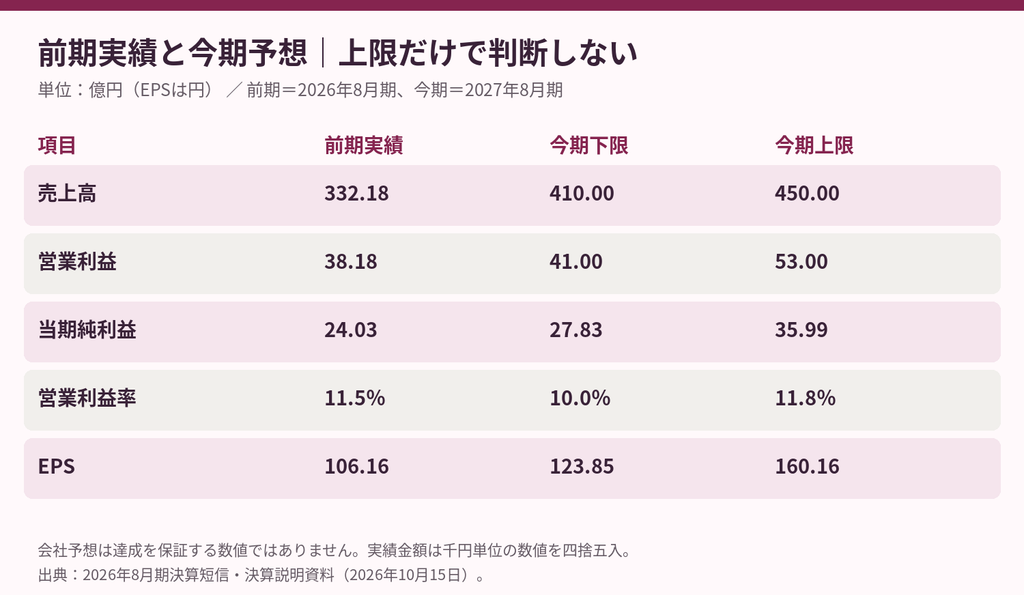
2027年8月期の会社予想は、売上高410〜450億円、営業利益41〜53億円、当期純利益27.83〜35.99億円。前期比では売上23.4〜35.5%増、営業利益7.4〜38.9%増です。
下限も増収増益ですが、営業利益率は10.0%と前期の11.5%を下回る想定です。上限は11.8%。つまり、売上が増える計画でも、成長投資によって利益率が下がるケースが含まれます。
会社は、ウェアの顧客開拓の効果が出る時期、SLEEPの成長速度、広告投資の配分に不確実性があるため、幅を持たせた予想にしたと説明しています。この範囲は「ここを必ず達成する」という保証でも、確率を示す区間でもありません。
上限達成を前提に買うと、判断が楽観的になりやすい
私はまず下限の利益でも購入価格に納得できるかを考えます。上限が実現した場合の魅力はその後に確認します。上限だけでPERを計算すると、低い倍率が強調され、計画の不確実性を見落としやすいためです。
今後予想が変更された場合は、金額だけでなく理由も確認します。広告費を減らして利益を守ったのか、販売が想定以上に伸びたのか、新分野への投資を増やしたのかで、次の成長の見方が変わります。
1Qは営業損益ほぼ均衡の見込み|「先行投資」をどう確かめる?
11月6日の説明では、1Qは年間で最も売上が小さく、SLEEPへのブランド投資も集中するため、営業損益はほぼ均衡の見込みとされています。前期1Qの営業利益は約6.57億円だったので、会社は前年同期より低い利益水準を想定しています。
一方、2Q・3Qでは売上拡大によりブランド投資の負担が相対的に軽くなり、通期営業利益の大部分をこの2四半期で計上する計画です。4QもSLEEPへの投資が重なり、営業利益は前年同期を下回る見込みです。
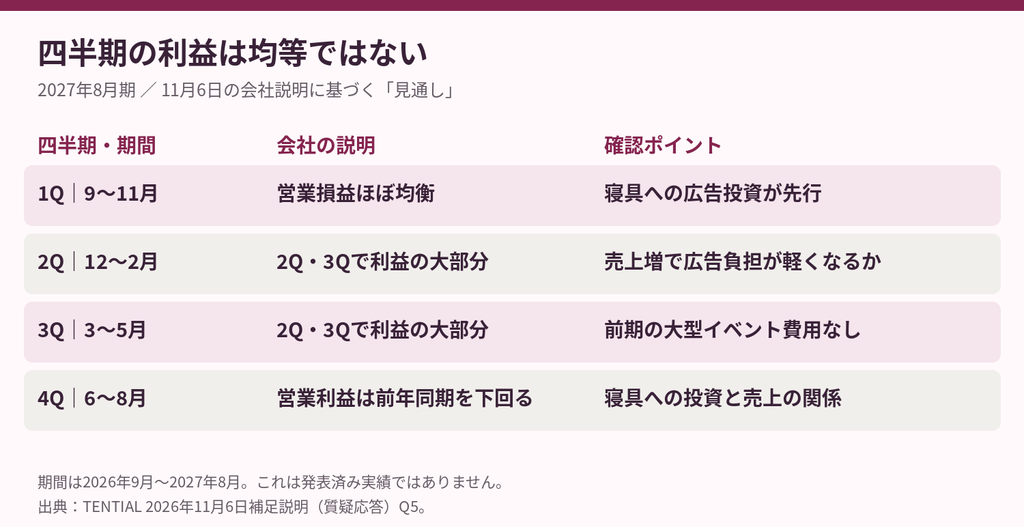
ここは、単に「利益は下期に偏る」と覚えるより、11月の説明に合わせて2Q・3Qが利益の中心と整理する方が正確です。2Qは上期、3Qは下期なので、上期・下期の一言では投資時期を捉えきれません。
広告費は、その期の利益から差し引かれる費用
会社が「ブランド投資」と呼ぶ広告も、株式投資のように元本が後で戻る契約ではありません。広告費として当期の利益を押し下げ、将来の売上につながるかは確定していません。
そのため、私は「先行投資だから減益でも大丈夫」で判断を終えません。広告を出した後に新規顧客が増えたか、商品売上が伸びたか、粗利と利益を維持できたかを確認します。会社は、短期の成果は数四半期程度で売上に、認知・信頼の積み上がりは年単位で表れるという考え方を示しています。
粗利益率72%と、営業利益率は違う
前期の売上総利益率は72.8%でした。ただし、これは主に商品原価を差し引いた段階です。ここから広告費、配送費、人件費などを負担するので、72.8%がそのまま最終的な利益になるわけではありません。
会社は広告宣伝費を引いた後の粗利率40%超を投資の規律としています。前期実績は44.4%でした。この40%も営業利益率ではなく、その先に他の販売費や管理費がかかります。私は、粗利率・広告費控除後の粗利率・営業利益率を並べると、利益がどこで変化したかを追いやすいと考えています。
株価1,020円は割安?PER・PBR・ROEを整理する
株価は2026年11月6日の東証終値1,020円で統一します。夜間PTSの価格とは混在させません。以下の倍率は、会社公表のEPS・BPSを使った本記事の計算値です。
| 指標 | 数値 | 基準・計算 |
|---|---|---|
| 予想PER | 約6.37〜8.24倍 | 1,020円÷会社予想EPS160.16〜123.85円 |
| 実績PER | 約9.61倍 | 1,020円÷前期実績EPS106.16円 |
| 実績PBR | 約3.86倍 | 1,020円÷前期末BPS264.31円 |
| ROE | 45.4% | 2026年8月期会社公表実績 |
| 予想年間配当 | 0円 | 2027年8月期会社予想 |
| 100株の購入代金 | 10万2,000円 | 手数料などは別 |
利益予想が下がれば、同じ株価でもPERは上がる
PERは株価を1株当たり純利益で割った倍率です。今回は会社予想EPSが123.85〜160.16円なので、PERにも幅があります。下限利益なら約8.24倍、上限利益なら約6.37倍です。
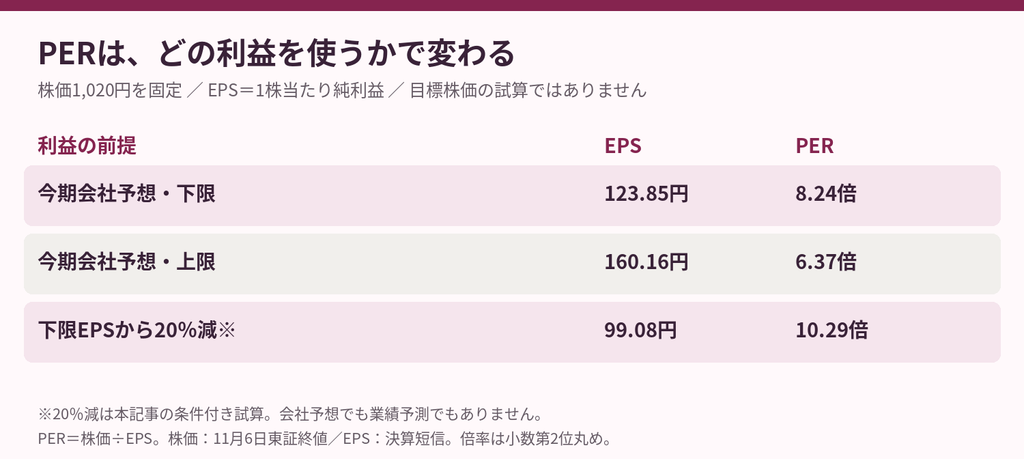
例えば下限EPSからさらに20%下がると仮定すれば、EPS99.08円でPERは約10.29倍になります。この試算は下方修正を予測するものではなく、利益の前提に倍率が左右されることを示す例です。
低いPERが、利益に対して価格が低いことを示す可能性はあります。一方で、主力の伸び率低下や新分野への投資負担を市場が懸念している可能性もあります。どの理由が株価にどこまで反映されているかは断定できません。私は、倍率と予想利益の実現性を一緒に検討します。
高いROEとPBRは、利益の持続性まで見る
ROE45.4%は、前期に自己資本を使って大きな利益を生み出したことを示します。ただし過去の実績です。今後も同水準が続く保証はなく、自己株式の取得など自己資本側の変化にも影響されます。
PBR約3.86倍は、純資産に対して株価が約3.86倍という意味です。ブランドや商品開発力は貸借対照表の純資産だけでは表しきれない面がありますが、それを理由に高いPBRを無条件に正当化することもできません。利益を継続して生む力が重要です。
👉PER・PBR・ROEなど、銘柄分析の7つの指標を確認する
財務分析|営業CF3.16億円と、商品在庫57.85億円の関係
2026年8月期は営業利益38.18億円、純利益24.03億円でしたが、営業キャッシュフローは約3.16億円でした。黒字であることと、同じ金額だけ現金が増えることは別です。
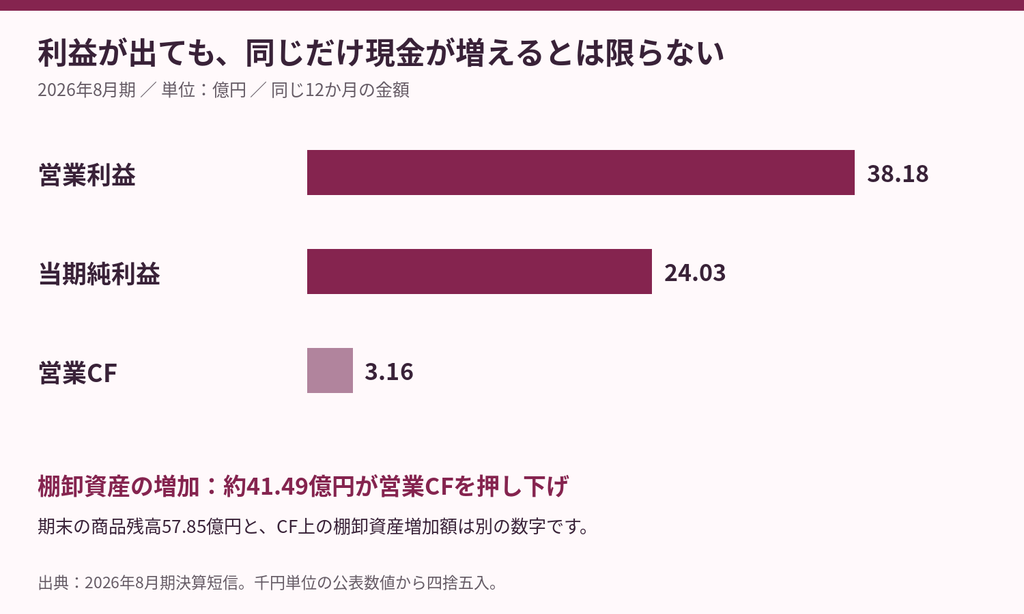
営業CFを押し下げた主な要因は、棚卸資産の増加約41.49億円です。一方、仕入債務の増加約17.32億円はプラスに働きました。つまり、商品を多く仕入れた分の資金負担を、支払い時期の変化などが一部吸収しています。
在庫の増加は、販売機会への備えにも、資金負担にもなる
期末の商品残高は前年末の17.95億円から57.85億円へ増加しました。11月6日の説明では約58億円、前期末比3.2倍と丸めて示されています。同じ残高の表示桁の違いです。
会社は、秋冬商戦で欠品しないための計画的な積み増しで、期末は在庫が高くなる時期だと説明しています。また、ウェア在庫の約8割は仕様変更予定のない定番商品で、翌シーズン以降も販売できるため、評価損リスクは限定的という見方を示しています。
これは「すべて売れることが確定した」という意味ではありません。翌年も売れる商品であっても、回収に時間がかかれば現金は在庫の形で寝たままになります。販売が弱ければ、保管費用、値引き、評価損なども確認する必要があります。
私は、前年の同じ季節と比べた在庫、売上の伸び、営業CF、値引きの有無を合わせて見ます。季節性があるので、期末と直後の四半期を単純比較するだけでなく、どの商戦に向けた仕入れかも確認したいですね。
なお、期末の商品残高57.85億円とCF上の棚卸資産増加41.49億円は別の数字です。残高と期間増加額の違いに加え、棚卸資産には貯蔵品なども含まれるためです。
自己資本比率52.7%でも、現金の回り方は別に確認する
| 財務項目 | 2026年8月末または同年度 | 見るポイント |
|---|---|---|
| 現金・預金 | 17.63億円 | 前年末43.29億円から減少 |
| 商品残高 | 57.85億円 | 秋冬で販売・回収が進むか |
| 自己資本比率 | 52.7% | 資本構成の安定性を見る指標 |
| 借入金合計 | 約2.95億円 | 1年内返済予定分と長期分の合計 |
| 営業CF | +3.16億円 | 利益が現金化できているか |
| 投資CF | −15.89億円 | 設備や敷金などの支出 |
| 財務CF | −12.93億円 | 自社株取得などによる支出 |
借入金だけを見ると、同時点の現金を下回っています。ただし、借入金以外にも買掛金や未払金、税金などの支払いがあります。「現金が借入より多いから資金の心配はない」とは決められません。
現金減少には設備投資や敷金、自社株取得も関係しています。財務CFには自己株取得の支出約12.24億円が含まれます。現金減少のすべてを販売不振の結果とするのも適切ではありません。
私が今後重視するのは、秋冬に売上を増やすだけでなく、積み上げた商品が売れ、代金が回収され、次の投資を続ける現金が残るかです。決算書は利益・在庫・現金の3つを一緒に読むと、成長の負担まで見えてきます。
配当と株主優待|無配でも優待はあるが、現金収入とは別
2027年8月期の年間配当予想は0円です。毎年の現金配当を重視して株を選ぶ方には、目的との違いを確認しておきたい銘柄です。
株主優待は、100株以上を6か月以上継続保有する株主が対象です。原則として、2月末・8月末の株主名簿に同一株主番号で2回以上記録され、各基準日に必要な株数を下回らないなどの条件があります。100〜299株の区分は1回につき2,000マイルです。
マイルはクーポンに交換して公式ストア・店舗などで利用する仕組みで、1マイル=1円として交換できます。現金配当ではなく、現金に換金できる制度でもありません。交換後のクーポンは有効期限90日、他クーポンとの併用不可などの条件があります。保有判定や手続き、期限は公式案内を確認しましょう。
普段から商品を使う人には利用価値がある一方、優待を使うために予定外の買い物を増やすなら、その支出も考える必要があります。優待の金額以上に株価が下がることもあります。「優待があるから損しにくい」とは考えないようにしたいですね。
👉TENTIAL公式で、株主優待の保有条件と利用方法を確認する
投資前に整理したいリスク|成長に必要な費用も、回収まで追う
| リスク | 起こり得ること | 確認する材料 |
|---|---|---|
| 主力分野への集中 | ウェア需要の変化が全社に影響 | 分野別売上・新規顧客の動き |
| 競争と価格 | 競合増加や値引きで採算が低下 | 粗利益率・価格・販売構成 |
| 広告投資の不確実性 | 費用を使っても販売が伸びない | 広告費率・売上・営業利益率 |
| 在庫と現金収支 | 販売の遅れで資金負担が続く | 在庫・営業CF・手元現金 |
| 寝具など新分野 | 成長が想定以下、費用回収が遅延 | 会社予想への進捗・費用の内訳 |
| 供給・品質・表示 | 供給制約や品質問題が販売に影響 | 公式開示・商品対応・費用発生 |
| 株価変動 | 成長期待の変化で評価が下がる | 予想利益と倍率、購入額 |
これらは会社の開示と事業構造を基に整理した論点で、すべてが実際に発生しているという意味ではありません。特に、主力の伸びが弱い時期に寝具の投資効果も出なければ、売上と利益の両方が計画を下回る可能性があります。
私は、会社の説明が変わっていないかも見ます。在庫をいつ消化する想定か、投資効果をどの指標で測るか、今期予想の前提は何か。前提が変わったのに、以前と同じ評価を続けないことが大切です。
会社員が検討するなら、10万2,000円をどう位置づける?
売買単位は100株です。基準株価1,020円なら100株で10万2,000円、手数料などは別です。少額に見えるかどうかは、家計や金融資産全体の大きさによって変わります。
例えば100株が20%下落した場合、評価損は2万400円、30%下落なら3万600円です。費用・税金を考慮しない仮定例で、下落がその範囲に収まることを示すものではありません。
生活費や近いうちに使うお金を分け、値下がりしても家計に影響しない範囲かを先に考えましょう。1社の成長を期待して資金を集中させるより、投資信託や他の企業との組み合わせを考える方法もあります。ただし、分散しても損失を防げるわけではありません。
👉日本株を選ぶ前に確認したい、長期保有の7つのポイントを読む
👉全世界株式の投資信託を比較し、個別株との組み合わせを考える
【PR】調べる口座も、取引条件と使いやすさで比較する
企業研究を続けるなら、注文画面だけでなく、銘柄情報や決算資料を確認しやすいかも比べてみてください。口座をつくることと、TENTIALを買うことは別に判断できます。
日本株の取引条件やアプリを確認する比較候補として、DMM株があります。
👉DMM株の公式サイトで、日本株の取引条件とアプリを確認する
銘柄の分析環境や取引ツールを比較したい方は、松井証券も確認してみてください。
上記は広告リンクです。取扱銘柄・取引単位・費用・NISA等の条件は各社公式情報を確認してください。この案内は1株から購入できることを示すものではありません。
次の決算で確認したい5つの項目
- 主力ウェア:1Qが前年同期並みという会社計画に対し、販売はどうだったか。通期の成長前提に変化はないか。
- SLEEP:寝具の売上が伸び、60〜75.5億円の計画に近づいているか。
- 広告と利益:投資時期が計画どおりか。広告費控除後の粗利や営業利益率はどう動いたか。
- 在庫と現金:秋冬の販売で在庫消化・資金回収が進んだか。同じ季節との比較も確認する。
- 通期予想:下限・上限と、その前提に変更があったか。2Q・3Qで利益を生む見通しが維持されているか。
1Qの利益が前年より低くても、今回の説明に沿ったものか、販売が想定を下回ったものかで意味が違います。反対に、利益が想定以上でも、必要な広告を後ろ倒ししただけなら、その後の費用を確認する必要があります。
私は、決算が出てから理由を探すより、先にこの5つをメモしておき、実績との差を確認する方法が続けやすいと思います。
よくある疑問
TENTIALとBAKUNEは同じ名前?
TENTIALは会社・ブランドの名前、BAKUNEは展開する商品シリーズの名前です。株式として調べる場合は証券コード325Aを使うと確認しやすくなります。
今期1Qは赤字になったの?
まだ実績の発表ではありません。11月6日時点で会社が示したのは、営業損益がほぼ均衡となる見込みです。利益の種類も営業損益であり、最終的な純利益の実績と混同しないようにしましょう。
予想PERが1桁なら、割安と言ってよい?
倍率だけでは決められません。利益の達成確度、成長率の変化、広告投資の回収、在庫と現金収支も合わせて確認する必要があります。
在庫約58億円はすべて売れ残り?
そう断定できません。会社は秋冬向けに計画的に積み増したと説明しています。ただし、それだけで将来の販売が保証されるわけではないため、商戦後の在庫と現金回収を見ます。
中期目標が達成されれば、株価も同じ割合で上がる?
売上の増加率と株価上昇率は一致しません。利益率、1株当たり利益、株式数、投資家が付ける倍率、市場環境なども関係します。
まとめ|人気商品から、複数の成長の柱を持つ会社へ進めるか
TENTIALは、疲労回復ウェアの販売実績を持ち、次に寝具を伸ばそうとしている企業です。前期は売上332.18億円・営業利益38.18億円を計上し、今期も増収増益を計画しています。
一方、主力ウェアの伸び率は落ち着き、寝具への広告投資が利益を押し下げる時期もあります。商品在庫は57.85億円で、その後の販売・現金回収が重要です。予想PER約6.37〜8.24倍という数字は、こうした前提と一緒に読みたいところです。
私は、商品が売れる → 広告や配送の費用を吸収して利益が残る → 在庫が現金に戻る → その成長に対して買う株価が見合う、という順番で確認します。成長への期待だけでも、在庫への不安だけでも結論を急がず、次の決算で判断を更新していきたいですね。
参照資料
- TENTIAL・11月6日補足説明(質疑応答)
- TENTIAL・2026年8月期決算短信
- TENTIAL・決算説明資料/中期経営計画
- TENTIAL・事業紹介
- TENTIAL・株主優待のご案内
- Yahoo!ファイナンス・株価時系列
- DMM株・公式サイト
- 松井証券・公式サイト
本記事は情報提供を目的とし、特定銘柄の売買を推奨するものではありません。会社予想・中期目標は達成を保証するものではなく、実際の業績や株価は変動します。株式投資には元本割れのリスクがあります。最新の公式情報を確認し、ご自身の判断で投資してください。
コメント