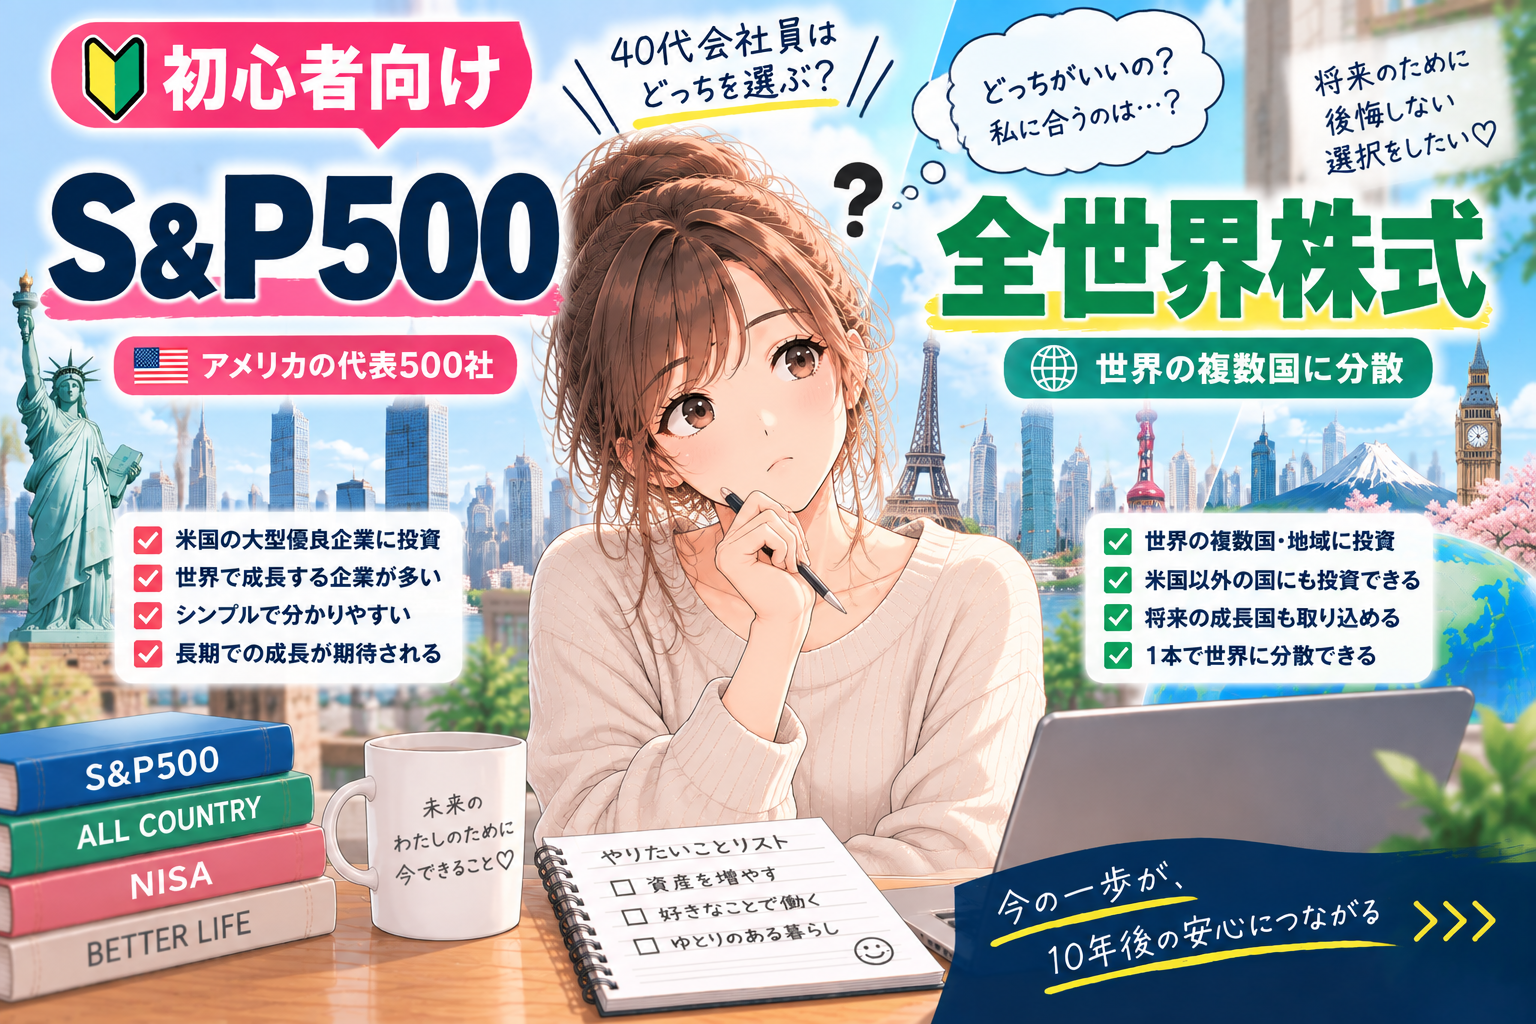
「S&P500と全世界株式、結局どっちを選べばいい?」
NISAで投資を始めようとすると、多くの人が一度は迷うポイントです。
どちらも長期の資産形成で検討される代表的な投資先ですが、投資する地域とリスクの取り方には大きな違いがあります。
簡単に整理すると、
- S&P500 → 米国企業に集中して投資
- 全世界株式 → 複数の国・地域に分散して投資
という違いです。
ただし、「どちらのほうが儲かるのか」だけで決めるのはおすすめできません。
40代から長期投資をするなら、
「自分はどこに投資したいのか」
「どのくらいの値下がりなら耐えられるのか」
「20年近く続けられるのか」
まで考えることが大切です。
この記事では、S&P500と全世界株式の違いを初心者向けに比較しながら、40代会社員ならどちらを選びやすいのか、両方買う場合の注意点、NISAでの考え方までわかりやすく解説します。
まず結論|S&P500と全世界株式、どっちがいい?
最初に結論です。
S&P500と全世界株式のどちらが絶対に正解、ということはありません。
投資したい地域や考え方によって選択が変わるからです。
S&P500を選びやすい人
- 米国企業の成長に期待している
- 米国への集中投資を理解している
- 投資先をシンプルにしたい
- 長期的に米国株を保有したい
- 値下がりしても長期で続けられる
全世界株式を選びやすい人
- 一つの国に集中したくない
- 世界全体に分散したい
- 将来どの国が成長するか予測したくない
- 米国以外の地域にも投資したい
- 長期的に分散投資を続けたい
つまり、
「どちらが上か」ではなく「自分の考え方に合うのはどちらか」
で考えるのがおすすめです。
S&P500とは?
S&P500は、米国の代表的な大型株で構成される株価指数です。
Apple、Microsoft、Amazon、NVIDIAなど、世界的に知られている企業も含まれています。
S&P500は「500社」という名前が有名ですが、2026年8月31日時点では構成銘柄数は503となっています。S&P Dow Jones Indicesによると、米国の大型株市場を代表する指数で、米国の利用可能な時価総額のおよそ80%をカバーしています。
つまり、
米国を代表する大型企業にまとめて投資する
というイメージを持つと分かりやすいでしょう。
ただし、S&P500そのものを直接買うわけではありません。
実際には、
- S&P500連動型の投資信託
- S&P500連動型のETF
などを利用して投資します。
S&P500の仕組みやメリット・リスクについて詳しく知りたい方は、
👉S&P500とは?40代会社員が知っておきたい特徴・メリット・リスク
も参考にしてください。
全世界株式とは?
全世界株式は、複数の国や地域の株式に幅広く投資することを目指す投資商品・投資方法です。
代表的な指数の一つが、
MSCI ACWI
です。
MSCI ACWIは、先進国と新興国の大型株・中型株を対象とし、世界の投資可能な株式市場のおよそ85%をカバーしています。2026年8月31日時点では2,458銘柄が構成されています。
ここがS&P500との大きな違いです。
S&P500が、
米国に集中
するのに対して、
全世界株式は、
米国を含めた複数の国・地域に分散
します。
ただし、
「全世界株式=世界中のすべての会社に投資する」
という意味ではありません。
どの指数に連動する商品なのかによって、投資対象や銘柄数、国別比率などは変わります。
全世界株式の仕組みを詳しく知りたい方は、
👉全世界株式とは?S&P500との違いを40代会社員向けに解説
もおすすめです。
S&P500と全世界株式の違いを比較
まずは大きな違いを表で整理してみましょう。
| 比較項目 | S&P500 | 全世界株式 |
|---|---|---|
| 主な投資先 | 米国 | 世界の複数国・地域 |
| 地域分散 | 米国中心 | あり |
| 米国への依存 | 高い | 商品によって高い |
| 銘柄数 | 約500銘柄 | 指数によって異なる |
| 為替の影響 | 受ける | 受ける |
| 株価下落リスク | ある | ある |
| 長期投資 | 検討しやすい | 検討しやすい |
| NISA | 対象商品あり | 対象商品あり |
ポイントは、
全世界株式を選んだからといって、米国の影響が小さいとは限らない
ということです。
世界の株式市場では米国企業の規模が大きいため、時価総額を基準にした全世界株式の指数では、米国の比率も大きくなります。
S&P500のメリット
① 米国の成長をまとめて取り込める
S&P500の大きな魅力は、米国を代表する企業にまとめて投資できることです。
個別株なら、
「Appleを買おう」
「Microsoftも買おう」
「NVIDIAも買おう」
と一社ずつ選ぶ必要があります。
しかし、S&P500連動型の商品なら、指数に組み入れられた企業へまとめて投資できます。
「米国企業の成長に期待したい」
という人には、非常に分かりやすい投資先です。
② 投資先をシンプルにしやすい
投資初心者にとって、
「結局、何を買えばいいの?」
という問題は大きいですよね。
S&P500連動型の商品なら、
米国の代表的な大型企業にまとめて投資する
というシンプルな考え方ができます。
投資先を増やしすぎず、長期で積立したい人にも検討しやすい選択肢です。
③ 世界で活躍する企業にも投資できる
S&P500には米国企業が含まれていますが、事業そのものは米国内だけとは限りません。
世界中で商品やサービスを提供している企業も多くあります。
そのため、
「米国株に投資する=米国内だけの経済に投資する」
と単純に考える必要はありません。
S&P500のデメリット
① 米国に集中している
最大の注意点はここです。
S&P500は米国株に集中しています。
そのため、米国株市場が大きく下落すれば、S&P500も大きな影響を受けます。
米国経済や米国企業の成長が今後も続くとは限らないため、
米国集中というリスクを理解しておくこと
が重要です。
② 為替変動の影響を受ける
日本円で生活している人が米国株に投資すると、円とドルの為替変動も影響します。
例えば、
米国株が上昇している
↓
でも円高が進む
↓
日本円で見た資産評価額の伸びが小さくなる
ということがあります。
これはS&P500だけの問題ではなく、海外株式に投資する場合に考えておきたいポイントです。
全世界株式のメリット
① 世界の複数地域に分散できる
全世界株式の最大のメリットは、
特定の国だけに集中せず、複数の国・地域に投資できること
です。
「将来、米国が一番伸びるのか分からない」
「中国やインドなど、今後成長する国も含めて投資したい」
という人には考え方が合いやすいでしょう。
② 一つの国への依存を抑えやすい
S&P500は米国に集中しています。
一方、全世界株式では複数の国・地域を組み入れます。
そのため、
「一つの国だけに資産を集中させるのは不安」
という人にとって、地域分散というメリットがあります。
ただし、全世界株式でも米国の比率は大きくなる場合があります。
全世界=米国がほとんど入っていない
というわけではありません。
③ 将来の勝者を自分で予想しなくてもいい
投資初心者にとって難しいのが、
「これからどの国が一番伸びるの?」
という予測です。
米国なのか、日本なのか、中国なのか、インドなのか。
未来を正確に予測することはできません。
全世界株式なら、複数の国・地域に分散することで、
特定の国を自分で一つ選ぶ必要を減らせる
という考え方ができます。
全世界株式のデメリット
① 米国株の比率が高くなる場合がある
「全世界株式なら世界に均等に投資している」
と思っている人は注意してください。
全世界株式の商品は、必ずしも各国に均等配分されているわけではありません。
時価総額を基準にした指数では、企業規模の大きい米国企業の比率が高くなります。
つまり、
全世界株式=米国を避ける投資
ではありません。
② 世界的な株価下落の影響は受ける
全世界株式だからといって、
「安全な投資」
になるわけではありません。
株式市場そのものが下落すれば、全世界株式も下落します。
世界的な金融危機などが起きれば、複数の国の株式市場が同時に下落する可能性もあります。
そのため、
分散=元本割れしない
ではありません。
ここは投資初心者が特に勘違いしやすいポイントです。
S&P500と全世界株式、どちらがリスクが高い?
「S&P500と全世界株式、どっちが危険なの?」
という疑問もあると思います。
これも単純には決められません。
ただ、
地域分散という観点では全世界株式のほうが分散されています。
S&P500は、
→ 米国に集中
全世界株式は、
→ 複数の国・地域に分散
だからです。
一方で、全世界株式にも株価下落リスクや為替リスクがあります。
そのため、
全世界株式だから低リスク
と考えるのも間違いです。
過去の成績だけで選ぶのは危険
S&P500と全世界株式を比較すると、
「過去はS&P500のほうが良かった」
という情報を見かけることがあります。
もちろん過去の実績を確認することは大切です。
ただし、
過去に成績が良かった=これからも必ず良い
ではありません。
今後の、
- 米国経済
- 世界経済
- 金利
- 為替
- 技術革新
- 国際情勢
などによって投資環境は変わります。
そのため、
過去の成績だけではなく、自分の投資目的とリスク許容度まで含めて選ぶ
ことが重要です。
S&P500と全世界株式を両方買うのはアリ?
もちろん、両方買うこと自体が間違いではありません。
ただし、
「両方買えば自動的に分散が増える」
とは限りません。
例えば、
全世界株式
+
S&P500
とすると、全世界株式の中にも米国株が含まれています。
そのため、結果的に米国株への投資比率がかなり高くなる可能性があります。
「世界に分散したいから両方買う」
という場合は、
自分の資産全体で米国株が何%になっているのか
を確認しましょう。
40代会社員なら、どちらを選べばいい?
40代から投資を始める場合、
「もう遅いかな?」
と感じる人もいるかもしれません。
しかし、例えば65歳まで20年あるなら、20年という長期の運用期間を考えることができます。
例えば、
毎月3万円を20年間積み立てると、
3万円 × 12か月 × 20年=720万円
です。
毎月5万円なら、
5万円 × 12か月 × 20年=1,200万円
になります。
これはあくまで投資元本です。
実際の資産額は株価の変動によって変わり、利益が保証されるわけではありません。
だからこそ40代では、
「どちらが1%高いリターンになるか」だけを考えるより、長く続けられる商品を選ぶ
ことが重要です。
40代会社員がS&P500を選びやすいケース
次のような人なら、S&P500を検討しやすいでしょう。
- 米国企業の成長に期待している
- 米国集中のリスクを理解している
- 投資先をシンプルにしたい
- 長期投資を考えている
- 大きな値下がりがあっても慌てず続けられる
「米国に集中してでも、米国企業の成長を取り込みたい」
という考え方なら、S&P500は分かりやすい選択肢です。
40代会社員が全世界株式を選びやすいケース
一方で、
- 一つの国に集中したくない
- 世界全体に分散したい
- 米国以外にも投資したい
- 将来どの国が伸びるか予測したくない
- 長期的に積立を続けたい
という人なら、全世界株式を検討しやすいでしょう。
「どの国が勝つかを予想するより、世界全体に投資したい」
という考え方です。
迷ったら「自分の性格」も考える
意外と重要なのが、
投資家自身の性格
です。
例えば、
「米国株が大きく下がっても、米国の成長を信じて持ち続けられる」
という人。
一方で、
「米国だけに集中していると、下落したときに不安になりそう」
という人。
この2人では、同じ40代でも向いている投資先が変わる可能性があります。
投資では、
自分が納得して長期間続けられるか
が非常に重要です。
投資額は「無理なく続けられる金額」にする
S&P500か全世界株式かを決める前に、
そもそも毎月いくら投資するのか
も考えておきましょう。
投資初心者なら、最初から大きな金額を投資する必要はありません。
例えば、
- 月1万円
- 月2万円
- 月3万円
- 月5万円
など、自分の家計に合わせて決めればOKです。
大切なのは、
投資した後も生活に余裕が残ること。
毎月の積立額について詳しく知りたい方は、
👉投資は毎月いくら積み立てればいい?初心者向けに金額の決め方を解説
も参考にしてください。
生活防衛資金を投資に回さない
S&P500でも全世界株式でも、株式投資である以上、価格が下落する可能性があります。
そのため、
- 生活費
- 家賃
- 急な出費
- 数年以内に使う予定のお金
まで投資に回すのは避けましょう。
考え方としては、
すぐ使うお金 → 現金
当面使わないお金 → 投資
と分けると分かりやすくなります。
貯金と投資のお金の分け方については、
👉貯金と投資はどっちを優先?40代からのお金の分け方を初心者向けに解説
で詳しく解説しています。
NISAならS&P500と全世界株式を選べる?
現在のNISAでは、
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 合計:年間360万円
まで投資できます。
非課税保有限度額は1,800万円で、そのうち成長投資枠は1,200万円が上限です。非課税保有期間は無期限です。
ただし、
すべてのS&P500商品・全世界株式商品が、すべてのNISA投資枠で購入できるわけではありません。
実際に購入するときは、
- つみたて投資枠の対象か
- 成長投資枠の対象か
- どの指数に連動する商品なのか
- 信託報酬などのコストはいくらか
を確認しましょう。
金融庁の対象商品一覧も更新されているため、購入前に確認するのがおすすめです。
商品選びでは「指数」と「コスト」も確認しよう
「S&P500ならどの商品を買っても同じ」
「全世界株式なら全部同じ」
と考えるのはおすすめできません。
同じ指数に連動する商品でも、
- 信託報酬
- 購入時手数料
- 純資産総額
- 運用実績
- 分配方針
- NISA対象かどうか
などに違いがあります。
投資信託の選び方を詳しく知りたい方は、
👉投資信託の選び方7つのポイント|40代会社員がNISAで見るべき項目
も参考になります。
S&P500と全世界株式、どちらを選ぶか迷ったら
ここまで読んでも、
「やっぱり決めきれない」
という人もいると思います。
そんなときは、次のように考えてみてください。
米国企業に集中して投資したい
→ S&P500
世界全体に分散して投資したい
→ 全世界株式
両方買いたい
→ 米国株の比率を確認する
まだ投資に慣れていない
→ まずは少額から始める
生活費や貯金に余裕がない
→ 投資より家計・生活防衛資金を優先する
結局のところ、
「どちらが一番儲かるか」ではなく、「どちらなら自分が納得して長く続けられるか」
が大切です。
まとめ|S&P500と全世界株式は「自分に合う方」を選ぼう
S&P500と全世界株式には、それぞれ違った特徴があります。
S&P500
→ 米国企業への集中投資
全世界株式
→ 複数の国・地域への分散投資
どちらが絶対に優れているわけではありません。
40代から資産形成を始めるなら、
- 投資する地域
- 分散の考え方
- リスク
- 投資期間
- 手数料
- NISA
- 自分の家計
- 自分の性格
まで考えて選ぶことが大切です。
そして、最も避けたいのは、
「どっちがいいか分からないから、ずっと投資を始められない」
という状態です。
完璧な商品を探し続けるより、
自分が理解できる商品を選び、無理のない金額で長く続ける。
この考え方を大切にしましょう。
S&P500でも全世界株式でも、株式投資には価格変動があります。
だからこそ、生活防衛資金を確保したうえで、NISAなどの制度を活用しながら、自分の将来に向けた資産形成を進めていきましょう。
投資を始めるなら、まずは自分に合った証券会社を確認してみる
👉株式、先物、投資信託など豊富な投資サービスを取り扱う老舗ネット証券【松井証券】
※投資には元本割れのリスクがあります。商品を選ぶ際は、投資対象・手数料・リスクなどを確認し、自分の投資目的や家計に合った判断をしてください。
コメント