情報確認日:2026年11月20日。株価は11月19日東証終値。業績は連結・日本基準。この記事にはアフィリエイト広告が含まれます。
スマートドライブ(5137)は、会社の車をデータで管理するサービスを提供しています。2026年9月期の営業利益は49.2%増。2027年9月期も48.6%増を見込んでいます。一方、前期は増益でも期初計画を下回り、営業キャッシュフローも前年より減りました。
私が見たいのは、買収で事業規模が広がったあと、月額収入と本業で得る現金がそろって伸びるかです。11月19日終値306円と会社予想EPSから計算すると予想PERは約15.5倍。この倍率を読む前に、増益と資金の中身を確認していきます。
スマートドライブは何の会社? 会社の車をデータで管理
たとえば複数の営業車や配送車がある会社では、いまどの車が近くにいるか、いつどこを走ったかを確認するだけでも手間がかかります。同社のサービスは、車の位置や走行記録をまとめて把握し、運転の振り返りや日報などの業務に活用できるようにするものです。
車両管理サービスの月額収入は、契約が続く間、翌月以降も積み上がります。契約社数は2025年9月期末の2,183社から2026年9月期末には2,710社へ増加。ただし、契約社数だけでは1社あたりの利用台数や単価は分かりません。私は社数と継続売上の両方を見ます。
買収したインターゾーンは、自動車ディーラーや整備工場向けに顧客管理などを支援します。車を使う企業と整備を提供する企業を、車両データからつなげる構想もあります。予約や決済まで広がるかは、今後の導入実績や収益化を確認して判断したいところです。
営業利益49.2%増。それでも期初計画に届かなかった理由
2026年9月期の売上高は42.46億円(前期比47.5%増)、営業利益は5.82億円(同49.2%増)。営業利益率は約13.7%でした。前年との比較では大きく成長していますが、期初の会社予想に対しては売上高が約7%、営業利益が約22%下回りました。
会社は、大型案件などの受注から導入・検収までの時期がずれたことと、上期に人材や体制への先行投資を行ったことを理由に挙げています。受注が見込まれていても、導入や顧客による検収が遅れると、計画していた期に売上が計上されないことがあります。月額収入と大型案件の売上は、見通しの立てやすさが違います。
2027年9月期の会社予想|営業増益でも純利益は減少
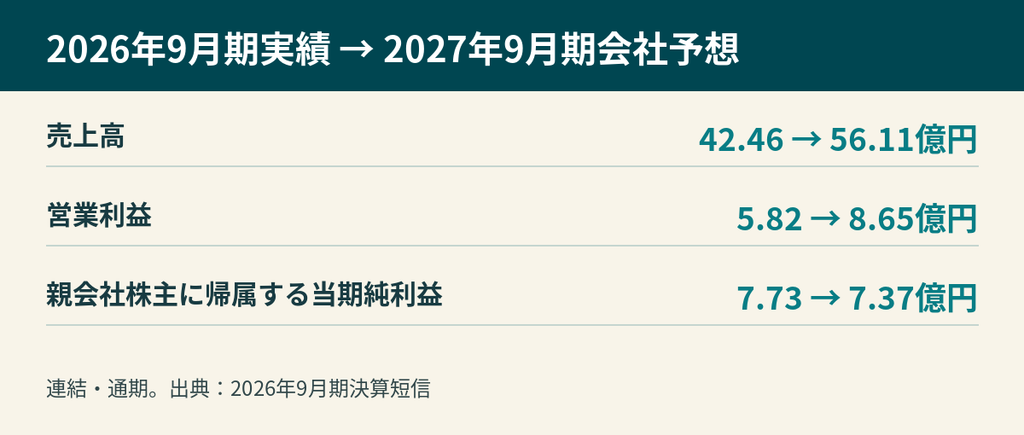
| 項目 | 予想 | 前期比 |
|---|---|---|
| 売上高 | 56.11億円 | +32.1% |
| 営業利益 | 8.65億円 | +48.6% |
| 経常利益 | 8.35億円 | +46.0% |
| 親会社株主に帰属する当期純利益 | 7.37億円 | −4.7% |
会社は、月額収入の積み上がりや買収先の通年連結を見込んでいます。たとえば買収先の業績が前期は一部の月だけ、今期は12か月分入る場合、買収先の毎月の売上が横ばいでも連結売上は増えます。グループ全体の増収率を見るときは、既存事業の伸びと連結する期間が増えた影響を分けて考えます。
純利益が減る予想なのは、前期にインターゾーンの段階取得に伴う特別利益があり、繰延税金資産の計上で会計上の税金費用も下がったためです。段階取得差益は、支配を得た時点で以前から持っていた株式を評価し直すことで生じる会計上の利益です。会社は今期の税引前利益を37.6%増と見込んでおり、前期に純利益を押し上げた要因を押さえると、営業増益と純減益の予想が両立する理由が分かります。
買収後の資金繰り|営業CFは黒字でも投資支出を下回った
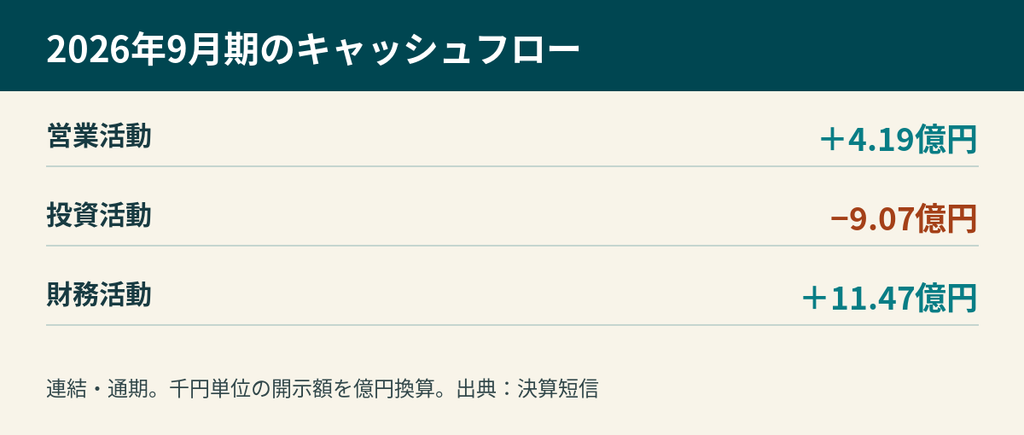
営業キャッシュフロー(営業CF)は、営業活動で増減した現金です。2026年9月期は約4.19億円のプラスでしたが、前期の約6.38億円から減りました。利益が伸びていても、売上の入金や費用の支払時期、会計上の一時利益などで、現金の増減とは差が出ます。
投資CFは約9.07億円のマイナスで、主な支出は子会社株式や無形固定資産の取得です。営業CFと投資CFを単純に足すと約マイナス4.88億円。一方、長期借入れなどで財務CFが約11.47億円のプラスになり、期末の現金及び現金同等物は約15.21億円に増えました。
自己資本比率は47.5%から37.0%へ低下しました。買収後は借入返済に加え、買収先が見込んだ利益を生めるかも確認したいところです。想定した収益を得られない場合、買収時に計上したのれんなどの価値を見直すことで、会計上の損失が出る可能性があります。
株価306円、予想PER約15.5倍をどう見る?
| 項目 | 条件 | 参考値 |
|---|---|---|
| 予想PER | 306円÷会社予想EPS19.78円 | 約15.5倍 |
| 100株の購入額 | 306円×100株、手数料等を除く | 30,600円 |
PERは、株価が1株当たり利益(EPS)の何倍かを示します。会社予想の利益を分母に使うので、計画を下回れば、株価が同じでも倍率は上がります。たとえば株価306円でEPSが会社予想より20%低いと仮定すると、PERは約19.3倍になります。この計算は利益の前提で倍率がどれだけ変わるかを見るためのものです。
私は、前期の営業利益が期初計画を下回った経緯と、買収後の現金収支を重視します。月額収入の増加で営業利益率を高めながら、投資や借入返済を支えるだけの現金を生み出せるかが、今の株価を評価する材料です。
私が次の決算で確認する3つ
- 月額収入の伸び。 契約社数に加え、継続売上が伸びているか。
- 会社計画への進み具合。 買収先の通年寄与を踏まえ、案件の導入・検収と営業利益率を確認。
- 現金収支と借入。 営業CFが回復するか、投資や返済の後にどれだけ資金が残るか。
車両管理の月額収入には積み上がりが期待できます。今期は買収先の業績が1年分入るので、その後も既存事業が自力で成長できるかまで追いたいです。
👉Appier Groupの決算で、増益とキャッシュフローの関係を読む
日本株の取引環境を比較したい方へ
個別株を検討する場合は、必要資金に加えて、取扱銘柄や注文のしやすさ、手数料も確認しておきましょう。
この記事は公開資料に基づく情報提供です。株価や会社予想は変動します。
コメント