この記事にはアフィリエイト広告が含まれます。情報確認日:2026年11月10日。株価は同日の東証終値7,150円を使用しています。業績は非連結。2027年3月期上期は2026年4月1日〜9月30日、通期は2026年4月1日〜2027年3月31日です。会社予想・中期目標と実績は区別して記載します。
東洋合成工業(4970)は、半導体の微細な回路づくりに使われる感光性材料や、高純度溶剤などを手がける会社です。私が今回注目したいのは、先端半導体向け材料の販売拡大によって、これまでの設備投資が利益につながり始めている点です。
2027年3月期上期の売上高は248.44億円、営業利益は38.63億円。営業利益は前年同期比312.3%増、約4.1倍になりました。通期の営業利益予想も58億円から65億円へ引き上げています。
ただし、4.1倍という伸びをそのまま将来へ延ばすのは慎重に考えたいところです。上期には在庫評価などによる一過性の増益効果が11.46億円含まれ、比較対象の前年上期も利益が低い時期でした。需要の成長、一過性の利益、投資負担、買う株価を分けて確認することが、この銘柄を理解する出発点になります。
この記事で分かること
- 東洋合成工業は何をつくり、半導体産業のどこで稼ぐ会社なのか
- 営業利益4.1倍のうち、販売増加と一過性要因がどれだけ寄与したのか
- 上方修正と増配、下期の利益計画をどう読めばよいか
- PER・PBR・ROE、借入金・現金・設備投資の確認ポイント
- 初心者が購入を検討する前に、次の決算で何を確かめたいか
- 東洋合成工業は何の会社?半導体の「材料」を供給する企業
- 上期決算|売上28.4%増、営業利益は約4.1倍
- 営業利益4.1倍の中身|販売増と一過性要因を分けて読む
- 通期予想を上方修正|営業利益65億円、年間配当60円へ
- 下期は増収でも、営業利益は上期を下回る見通し
- 成長性|先端半導体の需要と、設備投資の回収がつながるか
- 財務とキャッシュフロー|増益でも借入金の大きさは確認する
- 株価7,150円は割安?PER・PBR・ROEを整理
- 配当と購入資金|増配でも「高配当株」とは分けて考える
- 購入を検討する前に、情報を確認しやすい環境を整える
- 主なリスク|良い決算の後こそ、崩れる条件も確認
- 次の決算で私が確認したい5つのポイント
- よくある疑問
- まとめ|先端材料の成長を、一時的な増益と分けて追う
- 参照資料
東洋合成工業は何の会社?半導体の「材料」を供給する企業
「半導体関連株」と聞くと、半導体そのものを製造する会社や、大きな製造装置をつくる会社を思い浮かべるかもしれません。東洋合成工業は、その製造工程で使う化学材料を供給する立場です。
主力の感光性材料は、フォトレジストに使われます。フォトレジストは、半導体のウエハーなどに塗り、光を当てることで性質を変え、微細なパターンを形成するための材料です。東洋合成工業は、そのもとになる感光性化合物やポリマーなどを開発・製造しています。
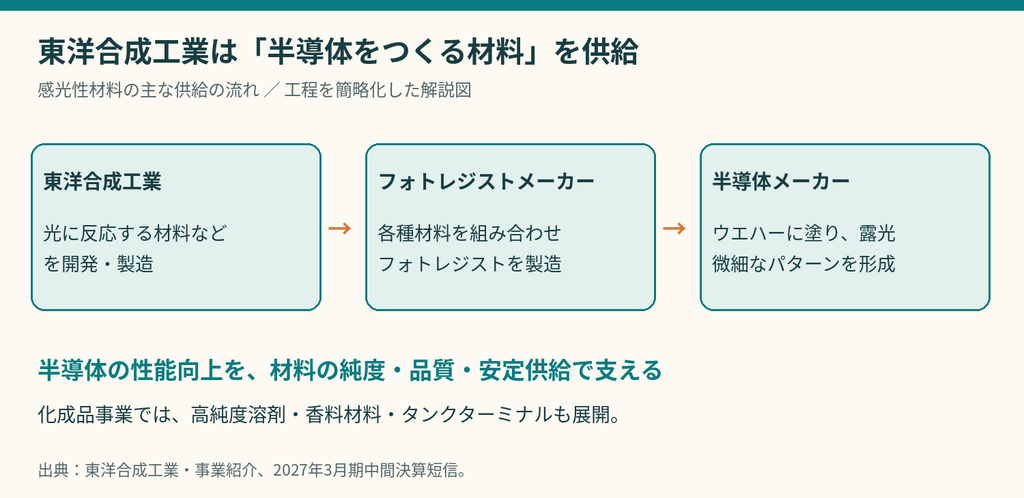
材料に求められるのは、少量の不純物まで管理する品質
半導体の回路が細かくなるほど、材料の品質や不純物の管理、製造時のばらつきが重要になります。必要な品質の材料を安定して供給する技術は、材料メーカーを見るうえで大切な要素です。
一般に、製造工程へ材料を採用するには品質や使いやすさの検証が必要です。採用実績や安定供給の体制は強みになり得ますが、顧客が永遠に切り替えられないという意味ではありません。競合の技術、顧客側の材料選択、半導体の製造方法の変化も見ていきます。
なお、東洋合成工業を「フォトレジスト全体の市場を独占する会社」と理解するのは適切ではありません。企業の強みを調べるときは、材料の種類や用途など、どの市場についての説明なのかをそろえる必要があります。
開示上の事業は「感光性材料」と「化成品」の2つ
| 事業 | 主な内容 | 上期売上高 | 上期営業利益 |
|---|---|---|---|
| 感光性材料 | 先端・一般半導体、ディスプレー向けなどの材料 | 156.68億円 | 21.78億円 |
| 化成品 | 高純度溶剤、香料材料、タンクターミナルなど | 91.75億円 | 16.84億円 |
感光性材料は売上全体のおよそ63%を占めます。化成品にも先端半導体向け高純度溶剤が含まれるため、半導体関連の追い風は感光性材料だけに限りません。一方、2つの事業があるから半導体市況の影響を十分に分散できている、とまでは言い切れません。
出典:公式・感光性材料の事業紹介、中間決算短信。開示数値は百万円未満切捨てのため、内訳の合計に端数差があります。
上期決算|売上28.4%増、営業利益は約4.1倍
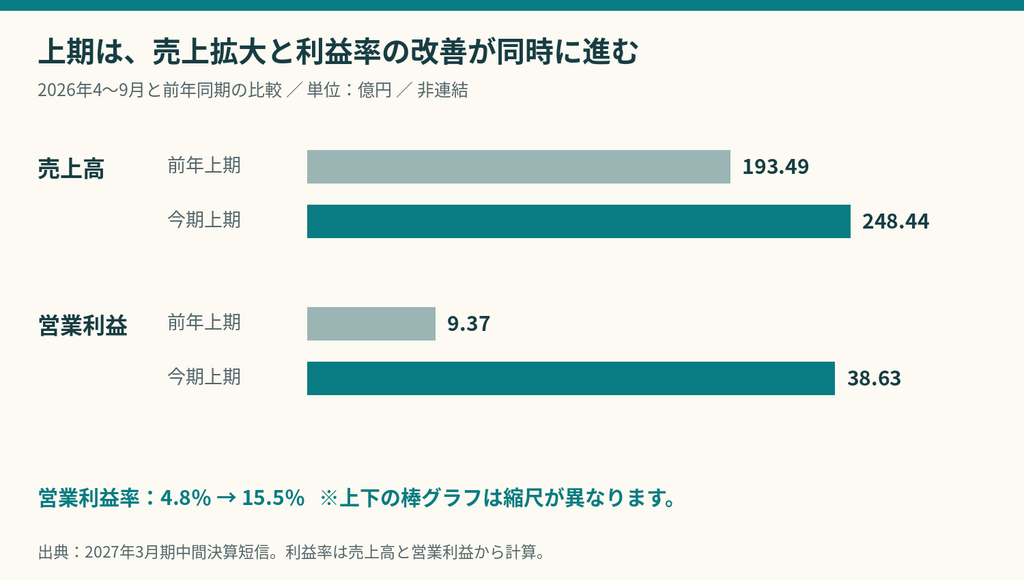
2027年3月期上期は、生成AI向けなど先端分野の需要拡大を背景に、材料の販売が増加しました。売上が伸びただけでなく、売上から営業利益が残る割合も大きく改善しています。
| 項目 | 前年上期 | 今期上期 | 前年同期比 |
|---|---|---|---|
| 売上高 | 193.49億円 | 248.44億円 | +28.4% |
| 営業利益 | 9.37億円 | 38.63億円 | +312.3% |
| 経常利益 | 8.31億円 | 37.12億円 | +346.6% |
| 中間純利益 | 5.70億円 | 25.35億円 | +344.8% |
感光性材料の黒字化が、全社の増益を支える
感光性材料事業の売上高は前年同期比33.2%増。営業損益は前年上期の約3.05億円の赤字から、今期は21.78億円の黒字になりました。先端フォトレジスト向け材料の販売拡大に加え、一般半導体向けの販売も前年を上回っています。
化成品事業も売上20.9%増、営業利益35.6%増でした。先端ロジックやメモリ向けの高純度溶剤に加え、海外向け香料材料やタンクターミナルも増収です。主力事業の回復だけでなく、もう一方の事業も利益を伸ばした点は確認しておきたいですね。
約4.1倍には、前年の利益が低かった影響もある
前年上期の営業利益は、さらにその前年に対して57.0%減でした。もともとの比較対象が低かったため、回復時の増益率が大きく見える面があります。増益の事実は変わりませんが、「毎年4倍で成長する会社」という受け止め方は避けましょう。
また、会社資料では今期1Q・2Qの営業利益はいずれも約19.3億円です。2Qだけが1Qから急増したという構図ではありません。前年同期との比較に加え、直前の四半期からどれだけ販売や採算が変わったかを見ると、勢いを落ち着いて判断しやすくなります。
営業利益4.1倍の中身|販売増と一過性要因を分けて読む
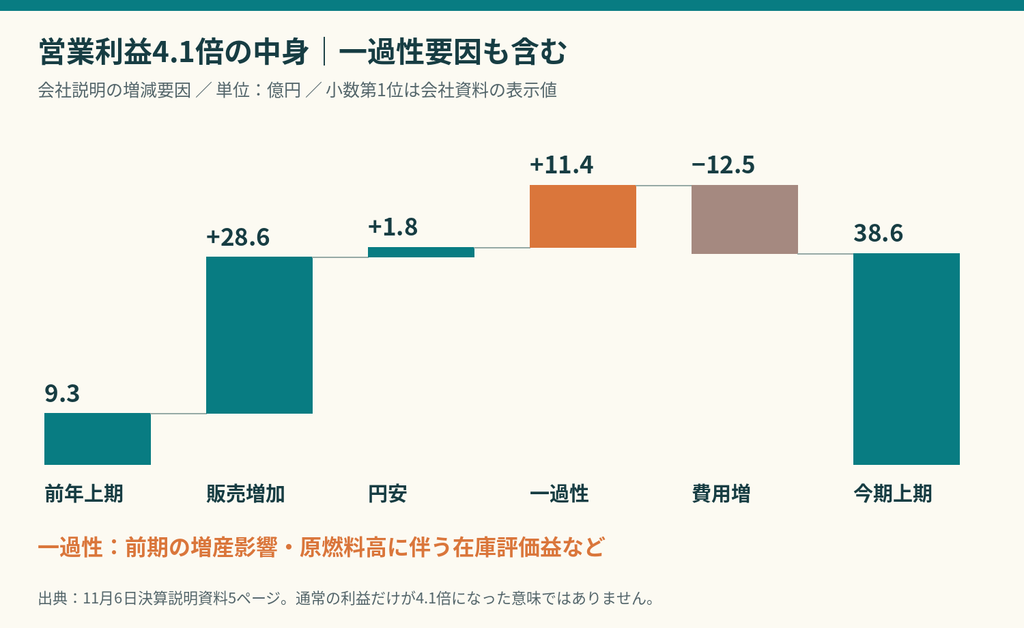
決算説明資料の増減分析では、先端材料の販売増加が営業利益を28.6億円押し上げた一方、原燃料価格や人件費などの上昇は12.5億円の押し下げ要因でした。円安による押し上げに加え、一過性の増益効果も含まれています。
一過性11.46億円は、株式投資の売却益ではない
決算短信で説明されている一過性要因は、前期の増産影響や、原燃料価格の上昇に伴う在庫評価益などです。図の11.4億円は説明資料の表示で、短信の金額では11.46億円に当たります。
製造業では、製造にかかった費用の一部が在庫として残り、販売した時点などで原価として利益計算に反映されます。生産量、在庫の動き、材料価格によって、売上の伸びだけでは説明できない原価の変化が起こります。今回の一過性要因は営業利益に含まれるもので、保有株の売却益や特別利益とは異なります。
ここで気をつけたいのは、在庫評価による利益が発生したからといって、その金額の現金が同時に振り込まれるわけではないことです。利益の質は、後で説明する営業キャッシュフローと一緒に確認します。
一過性要因を引いても利益は残る。ただし「実力利益」の確定値ではない
上期営業利益38.63億円から、一過性要因11.46億円を単純に差し引くと27.17億円です。これは本記事の機械的な参考計算で、会社が公表した調整後利益ではありません。
それでも前年上期の9.37億円を上回ります。この点から、今回の増益をすべて一時的な要因だけで片づけるのも適切ではないと私は考えています。一方、為替や費用の変化まで取り除いた計算ではないため、27.17億円を恒常的な利益と決めつけたり、そのまま2倍して年間利益を予測したりするのは避けます。
私が次に確かめたいのは、在庫要因が薄れた後も、販売数量や製品構成、設備稼働率の改善で利益を残せるかです。「一時的な要因があるか」だけでなく、「それ以外にどれだけ成長の理由があるか」まで見たいですね。
通期予想を上方修正|営業利益65億円、年間配当60円へ
11月6日、会社は2027年3月期の通期予想と配当予想を引き上げました。今回の比較対象は8月に公表した予想です。期初予想と直近予想を混ぜないように確認します。
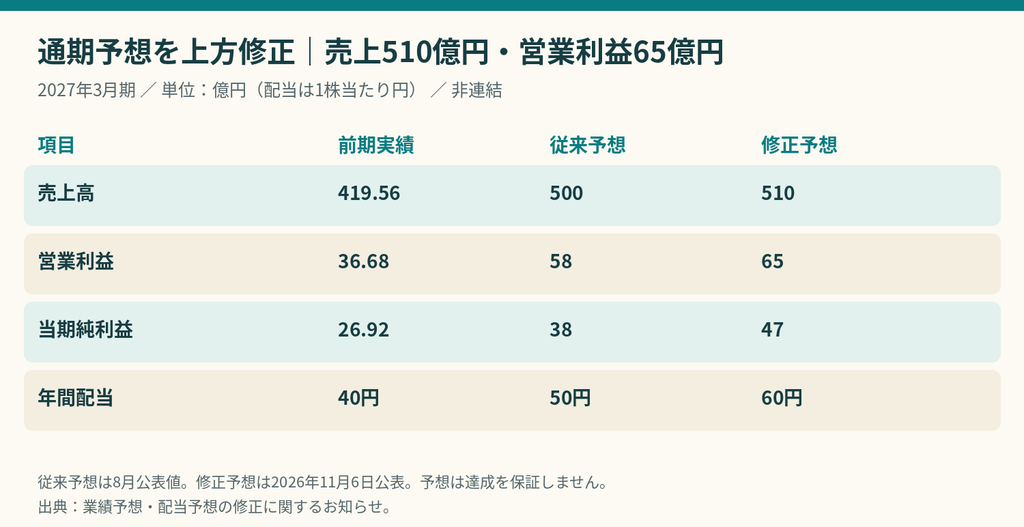
修正後の売上高510億円は前期比21.6%増、営業利益65億円は77.2%増、当期純利益47億円は74.6%増です。売上より利益が大きく伸びる計画で、営業利益率は前期の約8.7%から約12.7%へ改善する計算になります。
一方、営業利益予想が58億円から65億円へ増えた修正率は12.1%です。「前年比77.2%増」と「直近予想から12.1%上方修正」は、比較対象が違う数字です。株式の記事を読むときも、この違いを意識すると誤解を減らせます。
出典:業績予想・中間配当・期末配当予想の修正に関するお知らせ。
上期の進捗率59.4%だけで、追加の上方修正を期待しすぎない
上期営業利益38.63億円は、通期予想65億円の約59.4%です。半分の期間で6割近い利益を計上しているため、順調に見えます。ただし、会社は上期の一過性増益が下期にはなくなることや、固定費などの増加を織り込んでいます。
そのため、「上期38.63億円だから通期77億円くらい」という単純な年率換算は、会社の説明と合いません。追加の上方修正があるかどうかは未確定で、今後の販売・費用・為替などで変わります。
下期は増収でも、営業利益は上期を下回る見通し
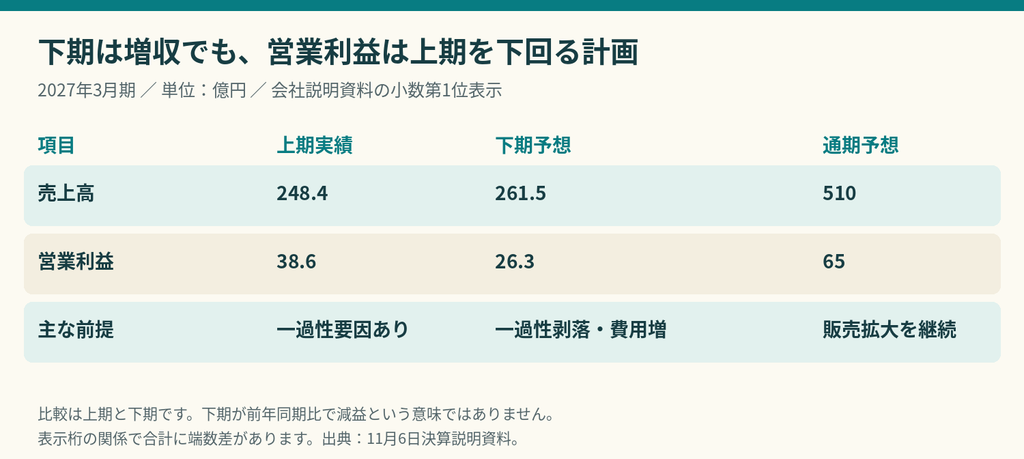
会社は下期も先端材料の販売拡大を見込み、売上高261.5億円を計画しています。一方、営業利益は26.3億円で、上期を下回る見通しです。上期にあった一過性要因の剥落と、固定費などの増加が理由に含まれます。
この数字だけで「成長が止まった」と決める必要はありません。ただし、下期は売上を増やしても同じ割合で利益が増える計画ではない、という点は押さえたいところです。
私は下期の決算で、販売が計画どおり伸びたのか、原燃料費の上昇を価格へ反映できたのか、設備や人員の費用を吸収できたのかを確認します。利益が下がったという結果だけでなく、会社が事前に説明した理由と実績が一致するかを見ることが大切です。
成長性|先端半導体の需要と、設備投資の回収がつながるか
AI向け需要は追い風。ただし、AI市場の成長率=同社の成長率ではない
会社は、生成AI向けデータセンター投資の拡大を背景に、先端ロジックやメモリ向け需要が伸びていると説明しています。感光性材料と高純度溶剤の両方で、先端半導体向けの販売拡大が確認できます。
ただし、世界のAI投資が増えた分だけ、そのまま東洋合成工業の売上が増えるわけではありません。顧客が採用する材料、同社が供給できる量、販売価格、顧客側の在庫や生産計画によって売上への反映は変わります。
「AI関連」という分類だけで判断するより、実際に先端向け材料が売れているか、増えた売上が利益と現金につながっているかを見る方が、個別企業の分析として役立ちます。
稼働率が上がると利益が伸びやすい一方、需要が落ちると負担にもなる
材料の工場は、建てた後も減価償却費や保守費用、人件費などが発生します。販売が増えて工場の稼働率が上がれば、こうした固定的な費用をより多くの売上で負担でき、利益率が改善する可能性があります。
反対に、需要が弱くても費用のすべてをすぐに減らせるわけではありません。設備投資が将来の供給力になると同時に、販売が追いつかない時期には利益を圧迫する理由です。
2027年3月期は設備投資43.4億円、減価償却費51.8億円、研究開発費20.8億円を計画しています。これらを単純に合計して現金支出と考えることはできません。設備投資は資産取得、減価償却費は過去の設備投資を費用配分する処理で、研究開発費は内容に応じて費用として計上されるためです。
今後も材料の開発と供給能力の増強は必要ですが、私は投資額の大きさだけでなく、その後の販売拡大・利益率・現金回収がついてくるかを見たいと思います。
中期計画は売上目標を上回る見込み、利益目標には未達
中期経営計画「Beyond500」の売上目標は500億円で、今期予想510億円はこれを上回ります。一方、営業利益目標80億円に対して今期予想は65億円です。
売上目標を超えることと、中期計画全体を達成することは同じではありません。私は、売上を伸ばす力に加え、原価や投資負担を吸収して利益を残す力に改善の余地がある、と読みます。次の中期計画は、実際に公表された内容を確認してから評価したいですね。
👉成長株を選ぶときの、事業・利益・購入価格の確認ポイントを読む
財務とキャッシュフロー|増益でも借入金の大きさは確認する
2026年9月末の総資産は689.95億円、純資産は300.24億円。自己資本比率は2026年3月末の41.0%から43.5%へ改善しています。ここは前向きな変化です。
ただし、自己資本比率が改善したから資金面の確認が不要になるわけではありません。同時点の短期・長期借入金合計は225.31億円で、現金・預金41.18億円を大きく上回ります。借入金合計には1年内返済予定の長期借入金を含め、リース債務は含めていません。
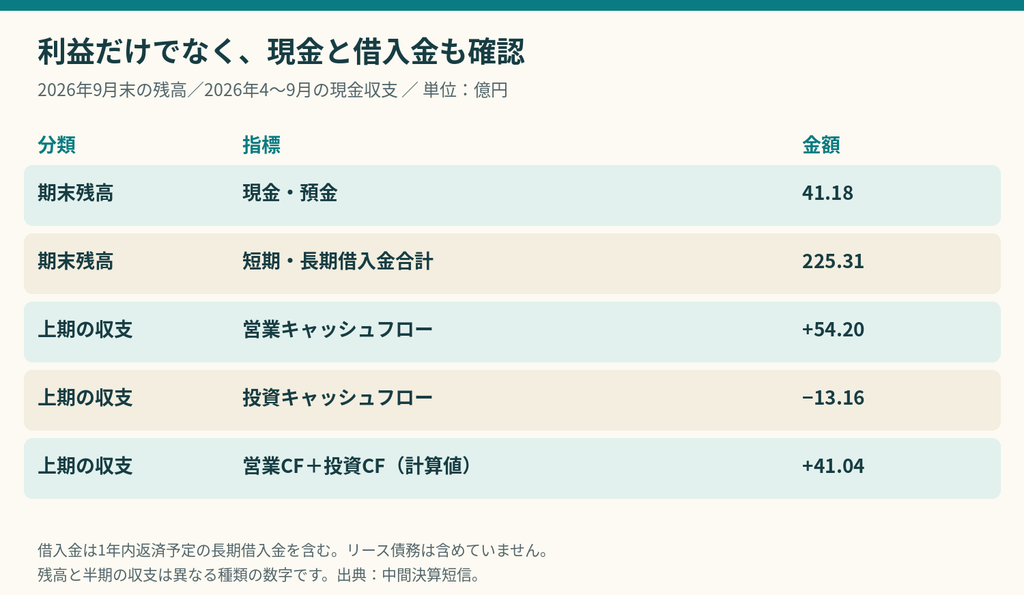
営業CF54.20億円は改善材料。ただし、内訳まで見る
上期の営業キャッシュフローは54.20億円のプラスでした。事業活動に伴う現金の流れがプラスで、設備投資などを含む投資キャッシュフローのマイナス13.16億円を上回っています。両者の合計は41.04億円のプラスです。
会社資料のフリーキャッシュフロー41.0億円は、この合計を小数第1位で示したものです。ただし、全額が株主へ自由に配れるお金という意味ではありません。借入金返済や配当、今後の設備投資、日々の事業資金も必要です。上期には長期借入金の返済で32.82億円を支出しています。
営業CFには、純利益だけでなく、現金支出を伴わない減価償却や、在庫・売上債権・仕入債務の変化が影響します。今期上期は在庫の増加が現金収支を約19.13億円押し下げる一方、仕入債務の増加は約12.44億円の押し上げ要因でした。
仕入債務が増えた分は、支払いが将来へずれる面があります。営業CFの改善は評価しつつ、すべてが同じ形で毎期続くとは考えない方がよいでしょう。
在庫は約136.2億円。増産の準備か、販売の遅れかを継続確認
会社資料では棚卸資産が3月末の117.1億円から9月末の136.2億円へ増えています。商品・製品だけでなく、仕掛品や原材料などを含む数字です。
需要拡大へ備えるために在庫が増える場合もありますが、販売の想定が崩れると、資金が在庫にとどまり、評価損などにつながる可能性があります。残高が増えたという事実だけで「売れ残り」と断定するのも、増産準備だから問題ないと決めるのも早計です。
私は、次の決算で売上と在庫の伸び、営業CFを合わせて確認します。販売が増えて在庫が現金へ変わるか、需要の鈍化で在庫が積み上がらないかがポイントです。
株価7,150円は割安?PER・PBR・ROEを整理
株価は2026年11月10日の東証終値7,150円で統一します。予想PERは会社予想EPS、PBRは2026年9月末のBPSを使います。ROEは前期通期の実績であり、すべてが同一期間の利益を基にした指標ではありません。
| 項目 | 数値 | 基準・計算条件 |
|---|---|---|
| 株価 | 7,150円 | 2026年11月10日・東証終値 |
| 時価総額 | 約582.25億円 | 発行済株式数8,143,390株×株価。自己株式を含む株式数 |
| 予想PER | 約12.07倍 | 7,150円÷今期会社予想EPS592.18円 |
| 実績PER | 約21.08倍 | 7,150円÷前期実績EPS339.26円 |
| PBR | 約1.89倍 | 7,150円÷2026年9月末BPS3,782.92円 |
| 前期ROE | 10.3% | 2026年3月期実績 |
| 予想配当利回り | 約0.84% | 年間配当予想60円÷7,150円 |
株価・表示指標:Yahoo!ファイナンス・東洋合成工業。EPSなど:決算短信・修正開示。倍率は小数第3位を四捨五入し、小数第2位まで表示。時価総額は自己株式控除後の株主価値を示す計算とは異なります。
予想PER12倍でも、利益の前提が変われば見え方は変わる
PERは株価が1株当たり純利益の何倍かを示します。今期会社予想を使えば約12.07倍ですが、前期実績を使うと約21.08倍です。株価は同じでも、増益の実現をどこまで前提とするかで数字が変わります。
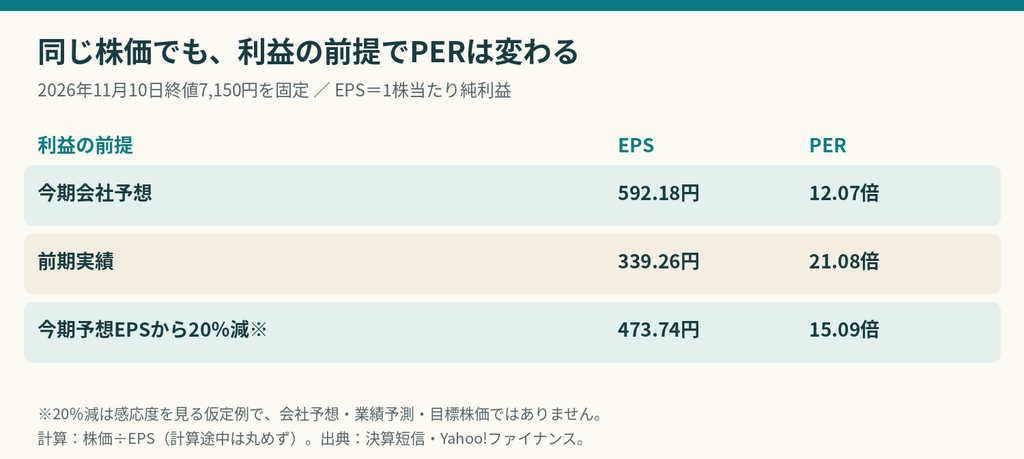
例えば、今期会社予想EPSが20%下回ると仮定すれば、同じ株価でもPERは約15.09倍になります。これは下方修正を予測するものではなく、利益に対する前提を変えた場合の影響を確認する例です。
私は「半導体関連でPER12倍なら安い」とは断定しません。需要の循環、設備投資、借入金、一過性要因の有無を見たうえで、予想利益の持続性に納得できるかを考えます。別の半導体企業と比較する場合も、材料・装置・製造では利益構造が異なるため、倍率だけを横並びにしないことが大切です。
PBR1.89倍、ROE10.3%をどうつなげて見る?
PBRは純資産に対して株価が何倍か、ROEは自己資本に対してどれだけ純利益を生んだかを見る指標です。PBRが1倍を超えていても、それだけで割高とは言えませんし、ROEが高いだけで安全な会社とも言えません。
特に、ここで示したROE10.3%は前期の実績です。増益予想だからといって、今期のROEが既に確定しているわけではありません。財務レバレッジや自己資本の変化も含めて、稼ぐ力が持続するかを確認します。
👉PER・PBR・ROEの意味と、組み合わせて分析する方法を読む
配当と購入資金|増配でも「高配当株」とは分けて考える
年間配当は前期の40円に対し、今期は60円を予想しています。中間配当30円は決定、期末配当30円は予想です。従来の年間50円からは10円、前期実績からは20円の増配となります。
株価7,150円で計算した予想配当利回りは約0.84%。増配自体は前向きですが、現時点では配当収入の大きさより、事業の成長や利益改善をどう評価するかが中心になる銘柄だと私は考えています。
通常の100株単位で買う場合、購入代金は71万5,000円です。手数料などは別に考えます。100株に対する年間60円の配当は税引前6,000円という計算ですが、今から購入すれば必ず年間6,000円を受け取れるという意味ではありません。中間配当の基準日である9月30日は過ぎており、それぞれの配当を受け取るには権利取得の条件を満たす必要があります。
会社予想EPSに対する年間配当60円の割合は約10.1%です。割合が低く見えても、残りの利益がすべて自由に使える現金とは限りません。設備投資や借入金返済などの資金需要があるため、将来の大幅増配を約束する数字としては扱わないようにします。
会社員の資産形成では、銘柄選びと投資額を別々に考える
100株で71万5,000円は、資産状況によっては大きな金額です。仮に購入後の株価が20%下がると、100株の評価額は14万3,000円減ります。これは値動きの負担を確認する仮定例で、将来の下落幅を予測したものではありません。
良い会社だと思えることと、その金額をその銘柄へ集中させてよいことは別です。生活費や近い将来に使うお金を確保し、ほかの資産とのバランスも確認したいですね。予算に合わなければ、購入を急がず監視を続けることも選択肢になります。
購入を検討する前に、情報を確認しやすい環境を整える
個別株では、今回のような決算短信・説明資料・業績修正を読み比べる機会が増えます。証券口座を選ぶときも、売買機能だけでなく、企業情報を調べやすいか、アプリが使いやすいか、必要な注文方法があるかを確認すると、自分に合うか判断しやすくなります。
日本株の取引環境を比較したい方は、DMM株と松井証券も候補になります。口座を開いたこと自体を理由に買い急ぐ必要はありません。現在の手数料・注文方法・サービス条件は、それぞれの公式案内で確認してください。
主なリスク|良い決算の後こそ、崩れる条件も確認
| リスク | 起こり得る影響 | 確認する情報 |
|---|---|---|
| 半導体需要・顧客の在庫調整 | 材料販売の減速、稼働率低下 | 先端材料の販売、顧客需要の会社説明 |
| 一過性増益の剥落 | 売上が伸びても利益が同じペースで伸びない | 原価と営業利益の増減要因 |
| 原燃料・為替の変動 | コスト増、価格転嫁の遅れ、円安効果の変化 | 販売価格、原価、為替影響 |
| 設備投資と固定費 | 需要が弱いと費用負担が重くなる | 設備投資、減価償却費、稼働状況 |
| 借入金・金利 | 返済負担や利息負担が増える可能性 | 借入残高、支払利息、現金収支 |
| 在庫と品質・安定供給 | 資金の固定化、評価損、供給障害 | 在庫残高、営業CF、会社開示 |
| 株価と期待の変化 | 好決算でも市場の期待に届かず下落する可能性 | 購入価格と利益の持続性 |
材料メーカーでは、売れる量が増えれば利益率が上がりやすい一方、その逆も起こります。また、製造品質や安定供給への信頼が重要なため、工場トラブルなどが起きると販売や費用へ影響する可能性があります。表は将来の悪化を予測するものではなく、判断を見直すための確認項目です。
株価についても、上方修正が発表されたから必ず上がるとは限りません。既に期待されていたか、今後の利益がどこまで続くか、市場全体の状況などによって評価は変わります。私は、決算が良かったという理由だけで購入価格の検討を省かないようにしたいと思います。
次の決算で私が確認したい5つのポイント
- 先端材料の販売:感光性材料と高純度溶剤の伸びが続いているか。売上増の説明が、数量・価格・製品構成のどこにあるか。
- 一過性要因を除いた採算:在庫評価などの影響が薄れた後も利益を残せるか。会社の増減分析にどのような説明があるか。
- 下期計画と通期予想:下期営業利益26.3億円という見通しから、販売や費用の前提が変わっていないか。
- 在庫とキャッシュフロー:在庫が売上や現金回収につながっているか。借入金の返済と投資を無理なく両立できているか。
- 成長投資と利益率:新たな投資の規模、時期、稼働の見通しはどうか。売上目標だけでなく利益を伸ばす道筋があるか。
確認した結果、需要が伸びても採算が悪化していれば、その理由を調べ直します。反対に、一過性要因が剥落した後も販売増で利益が積み上がれば、利益の持続性を考える材料になります。先に見る項目を決めておくと、決算ごとの見出しだけに振り回されにくくなります。
よくある疑問
東洋合成工業は、半導体そのものをつくる会社?
主な立場は材料の供給です。感光性材料をフォトレジストメーカーなどへ供給し、半導体の製造工程を支えます。化成品では高純度溶剤なども扱っています。
営業利益4.1倍なら、その成長が来年も続く?
そうは言えません。前年の利益水準が低かったことや、今期上期の一過性増益が影響しています。今後の販売増と費用負担を確認する必要があります。
一過性利益があるなら、今回の決算は評価できない?
一過性要因だけでなく、先端材料の販売拡大も増益に寄与しています。すべてを一時的と考えるのではなく、続く部分と続かない部分を分けて読むことが大切です。
PER12倍なら、初心者でも買ってよい?
倍率だけでは判断できません。予想利益の実現性、借入金、設備投資、半導体需要の変動に加え、自分の投資額や分散も確認します。
増配後の配当60円は、今から買えばすべてもらえる?
必ずしもそうではありません。年間60円は中間30円と期末予想30円の合計です。各配当の権利取得条件があり、中間配当の基準日は既に過ぎています。
まとめ|先端材料の成長を、一時的な増益と分けて追う
東洋合成工業は、感光性材料や高純度溶剤を通じて、半導体製造を支える企業です。上期は売上高248.44億円、営業利益38.63億円を計上し、通期の営業利益予想は65億円へ上方修正されました。
一方、上期には一過性の増益要因11.46億円があり、下期は上期を下回る営業利益を計画しています。借入金225.31億円や今後の設備投資も、成長と合わせて確認したい点です。
私は、先端材料が売れる → 設備の費用を吸収して利益が残る → 在庫が現金へ変わる → その利益に対して購入価格が見合うという流れで見ていきます。営業利益4.1倍という見出しを入口にしつつ、次の決算では、一過性要因が薄れた後の採算と現金回収を確かめたい銘柄です。
参照資料
- 東洋合成工業・2027年3月期中間決算短信(2026年11月6日)
- 東洋合成工業・2027年3月期第2四半期決算補足説明資料
- 業績予想・中間配当・期末配当予想の修正に関するお知らせ
- 東洋合成工業・感光性材料の事業紹介
- 東洋合成工業・株式情報
- Yahoo!ファイナンス・東洋合成工業の株価と参考指標
本記事は情報提供を目的とし、特定銘柄の売買を推奨するものではありません。会社予想・中期目標は達成を保証せず、実際の業績や株価は変動します。株式投資には元本割れのリスクがあります。最新の公式情報を確認し、ご自身の判断で投資してください。

コメント