※この記事には広告・アフィリエイトリンクが含まれています。 ※情報の確認日:2026年10月26日。金利と金額の計算例は、仕組みを説明するための仮定です。特定企業の業績・給与や将来の金利を予測するものではありません。
「金利が上がるとローンの負担が増えるのはわかるけれど、自分の給料にも関係するの?」
「会社の利息が増えたら、昇給やボーナスが減ってしまう?」
会社員にとって気になるのは、金利の数字そのものより、毎月の生活や働く会社への影響ですよね。
結論から言うと、金利上昇は会社の利益や資金繰りに影響し、昇給・賞与の判断材料になることがあります。ただし、利上げだけで給料が決まるわけではありません。
借入れが多い会社と、預金を多く持つ会社では影響が違います。利益が減っても、人材確保のために賃上げを続ける会社も考えられます。
今回は金利シリーズ第9弾として、「会社の借入れ→利益→給料」の関係を、数字と図表でわかりやすく整理します。読み終えたら、自分の会社や給与明細で何を確認すればよいかがわかる内容です。
ゆいのひとこと
「利上げだから給料が下がる」と決めつけず、会社にどんな影響があるかを順番に見ていきましょう。
この記事の内容
- まず結論:利上げ=給料ダウンではない
- 会社も、設備や日々の事業のためにお金を借りている
- 借入れ1億円で金利が1ポイント上がると、利息はいくら増える?
- 同じ100万円の負担増でも、利益への影響は違う
- 金利は、会社の売上にも関係する
- 金利上昇の影響を受けやすい会社・違う影響がある会社
- 会社の利益が減ると、昇給やボーナスはどうなる?
- 会社員が今から確認したい3つのポイント
- 家計は「ボーナスが増える前提」にしすぎない
- 投資でも、金利と会社の稼ぐ力を一緒に見る
- よくある疑問
- まとめ:金利ニュースを、会社と自分の収入につなげて見てみよう
- 参考資料
まず結論:利上げ=給料ダウンではない
金利上昇が会社員の収入につながるまでには、いくつもの段階があります。
| 段階 | 起こり得る変化 | 確認したい点 |
|---|---|---|
| お金を借りる | 適用金利の上昇で利息負担が増える | 借入額、固定・変動、見直し時期 |
| 商品・サービスを売る | 顧客の支出や設備投資の変化が売上に影響する | 需要、価格転嫁、受注の状況 |
| 会社にお金が残る | 利益や現金収支が変わる | 利息負担だけでなく本業の稼ぐ力 |
| 従業員へ還元する | 昇給・賞与の判断に影響する場合がある | 人材確保、評価制度、労使の話し合い |
会社への影響と、個人の給与への反映は同じものではありません。 次の図は影響が伝わる経路の整理で、必ずこの順番で給料が変わるという予測ではありません。
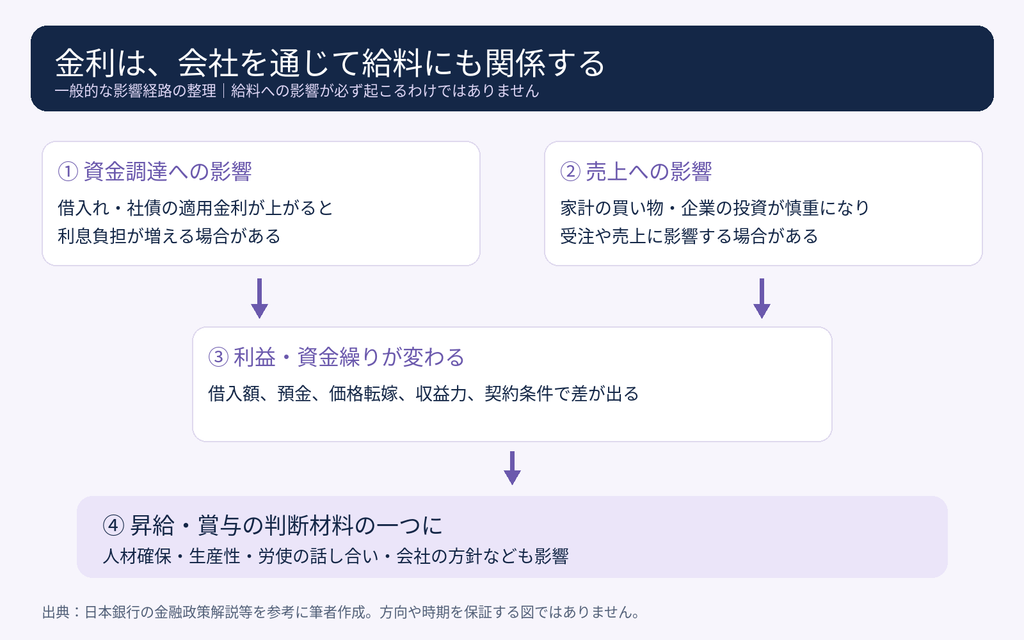
日銀も、金利の上昇は企業や個人の借入れ・経済活動を抑える方向に作用すると説明しています。[1] そこから自分の会社の業績や給与にどう伝わるかは、会社ごとの事情を確認する必要があります。
金利の基本から整理したい方は、先にこちらを読むと理解しやすくなります。
会社も、設備や日々の事業のためにお金を借りている
企業は、自社にあるお金だけで事業をしているとは限りません。
工場や店舗、機械などに投資するための「設備資金」、仕入れや給与の支払いなど日々の事業を回すための「運転資金」を、銀行などから借りることがあります。社債を発行して資金を集める企業もあります。
借りたお金には、通常、返す元本とは別に利息がかかります。
例えば工場の機械を導入して売上や生産性を高められても、金利が高くなると、利息を含めて採算を確認する必要があります。設備が同じでも、資金調達の条件で会社に残るお金が変わるからです。
日銀が利上げしても、すべての企業の借入金利が同時に変わるわけではない
ここは住宅ローンなどと同じく、契約が大切です。
| 資金調達の例 | 金利上昇時に考えられる影響 |
|---|---|
| 既存の変動金利の借入れ | 契約上の見直しに沿って適用金利が変わる場合がある |
| 既存の固定金利の借入れ | 固定期間中は通常、契約金利が維持される |
| 新規の借入れ・借換え | その時点の市場環境や企業の信用力などが条件に影響する |
| 既発の固定利率の社債 | 通常、満期まで利率は固定。新たな発行や借換えでは条件が変わり得る |
金利が同じだけ上がっても、すぐ見直される会社と、借換えまで影響が出にくい会社があります。
みずほ総合研究所の2026年10月15日付の分析も、政策金利の変化が企業の負債全体の金利負担へ波及するまでには時間がかかると指摘しています。[2] これは調査機関の分析であり、個々の企業の負担増加時期を確定するものではありません。
借入れ1億円で金利が1ポイント上がると、利息はいくら増える?
TikTokで紹介した例を、もう少し詳しく見てみましょう。
条件は、借入残高が1億円で、残高は1年間変わらず、全額の適用金利が年1%から年2%へ変わる仮定です。単利で計算し、税金・保証料・手数料などは含めません。
| 適用金利 | 計算 | 年間の利息 |
|---|---|---|
| 年1% | 1億円×1% | 100万円 |
| 年2% | 1億円×2% | 200万円 |
| 差額 | 1億円×1ポイント | 100万円増 |
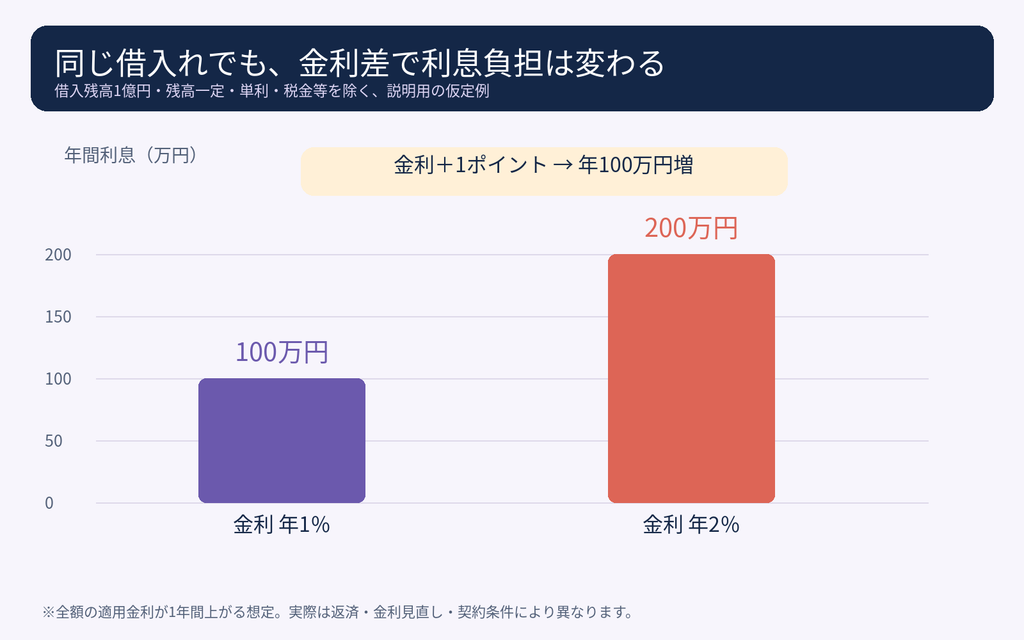
増える利息の概算は、次の式です。
金利が変わる借入残高×金利の上昇幅=年間の利息増加額の概算
なお、年1%から年2%は「1ポイント上昇」です。金利そのものの増加率では2倍なので、「金利が1%増えた」という表現とは区別します。
全額ではなく、一部だけ金利が変わるケースもある
1億円の借入れのうち、3,000万円だけが1ポイント上がるなら、同じ残高一定・1年間の仮定で増加額は30万円です。
年の途中から金利が上がる場合や、元本返済で残高が減る場合も、1年間・残高一定の例とは結果が変わります。
借入総額だけを見て、すべてに同じ金利上昇幅を掛けないことが大切です。 実際の負担は契約ごとの残高と適用期間で考えます。
同じ100万円の負担増でも、利益への影響は違う
利息が100万円増えるという金額だけでは、会社にとってどれくらい重いかは判断できません。
ほかの売上・費用などがすべて同じで、税引前利益が利息増加分だけ減る単純な例を考えます。
| 仮定の会社 | 金利上昇前の税引前利益 | 利息の増加 | 金利上昇後の税引前利益 | 元の利益に対する減少率 |
|---|---|---|---|---|
| A社 | 200万円 | 100万円 | 100万円 | 50% |
| B社 | 1,000万円 | 100万円 | 900万円 | 10% |
同じ100万円でも、利益の余裕によって受け止め方が変わります。
ただし、実際には値上げによる売上増、コスト削減、新商品の成長、預金利息の増加などが同時に起こり得ます。この表は利息増加だけを取り出した例で、実在企業の予測ではありません。
売上が多くても、会社に残る利益が多いとは限らない
「売上は伸びているのに、利益はあまり増えない」ということもあります。原材料、人件費、物流費などが増えていれば、売上の増加分がそのまま利益にはならないためです。
一般的な事業会社の決算では、本業の稼ぎを見る「営業利益」と、利息などの影響も含む「経常利益」などを分けて確認すると整理しやすくなります。表示方法や利益指標は会計基準・業種によって異なります。
また、借入元本の返済は、通常、そのまま損益計算書の費用にはなりませんが、現金の支出にはなります。
利益が出ているかと、支払いに使える現金が足りるかも別の話です。 利益と資金繰りの両方を見ておきましょう。
金利は、会社の売上にも関係する
金利上昇の影響は、利息の支払いだけではありません。
住宅など大きな買い物で借入負担が増えると、家計が購入時期や予算を見直す場合があります。企業も、設備投資の採算を以前より慎重に判断することがあります。
その結果、住宅関連の商品や設備、工事、サービスなどを提供する会社の受注に影響する可能性があります。[1]
一方、生活に欠かせない商品への需要や、長期契約に基づく売上などは、違う動きをすることもあります。海外売上が多い企業なら、海外の景気や金利、為替も関係します。
「利上げで円高になれば会社は助かる」とも限らない
仮に円高が進めば、輸入原材料の円換算の負担が軽くなる場合があります。一方、海外で得た利益を円に換算した金額が減るなど、別の影響を受ける企業もあります。
そもそも為替は日本の金利だけで決まらず、円高になること自体が保証されているわけではありません。事業内容や取引通貨、為替予約などでも影響は変わります。
金利と物価の関係は、前回の記事で詳しく整理しています。
👉利上げしているのに物価が下がらないのはなぜ?値上がりの鈍化と値下がりの違い
金利上昇の影響を受けやすい会社・違う影響がある会社
業種名だけで「有利・不利」を決めつけず、次の特徴を組み合わせて考えます。
| 見るポイント | 利息負担が増えやすい条件 | 併せて確認すること |
|---|---|---|
| 借入れ | 事業規模に対して借入れが多い | 何のための借入れか、収益につながっているか |
| 契約 | 変動金利の割合が高い、借換えが近い | 見直し時期、固定期間、返済予定 |
| 利益 | 利益の余裕が小さい | 値上げや生産性向上で補えるか |
| 現金・預金 | 手元資金が少ない | 日々の支払いと返済に対応できるか |
| 顧客の需要 | 借入れに頼る買い物や投資の影響を受けやすい | 受注残、継続契約、顧客層 |
一方で、預金を多く持つ会社は、適用される預金金利が上がれば利息収入が増えることがあります。
ただし、借入金利と預金金利が同じ幅・同じ時期に動くとは限りません。 現預金が借入金を上回っているという理由だけで、必ず金利上昇がプラスになるとも言えません。
また、金融機関では貸出金利と預金金利の差、保有債券の価格変動、貸倒れのリスクなど、一般の事業会社とは違う確認が必要です。「銀行は金利上昇で必ず増益」と単純化しないようにしましょう。
ゆいのひとこと
借入れがあるだけで悪い会社とは言えません。借りたお金を使って、どれだけ稼ぐ力を高めているかも大切です。
会社の利益が減ると、昇給やボーナスはどうなる?
利益が減れば、会社が賃上げや賞与へ回せる余力が小さくなる可能性があります。ただし、利益が減った分だけ従業員の給与を減らす、と機械的に決まるものではありません。
厚生労働省の「令和7(2025)年賃金引上げ等の実態に関する調査」では、賃金改定で最も重視した要素として、企業の業績に加え、労働力の確保・定着、雇用の維持などが挙げられています。[3]
これは2025年の調査で、主に常用労働者100人以上の民営企業を対象とした結果です。すべての会社の判断や、現在の自分の給与の決まり方を示すものではありません。それでも、業績以外の要因も重要だと理解する参考になります。
給料は「基本給・手当・賞与」に分けて確認する
| 項目 | 見たいポイント |
|---|---|
| 基本給 | 定期昇給、ベースアップ、昇格・評価による変化 |
| 手当 | 支給条件や制度の変更、勤務形態による違い |
| 残業代など | 基本給の変化とは別に、労働時間によって増減していないか |
| 賞与 | 業績連動の有無、評価対象期間、個人評価、支給条件 |
毎月の振込額が減っても、基本給が下がったのではなく、残業時間の減少や税・社会保険料の変化が理由のこともあります。
賞与についても、毎月の基本給と同じ仕組みとは限りません。支給の有無や算定方法は、会社の規程や個別の条件を確認する必要があります。
このため「会社の金利負担が増えた→来月の給料が必ず減る」という理解は適切ではありません。給与や賞与について説明があれば、どの項目が、いつから、どんな理由で変わるのかを分けて確認しましょう。
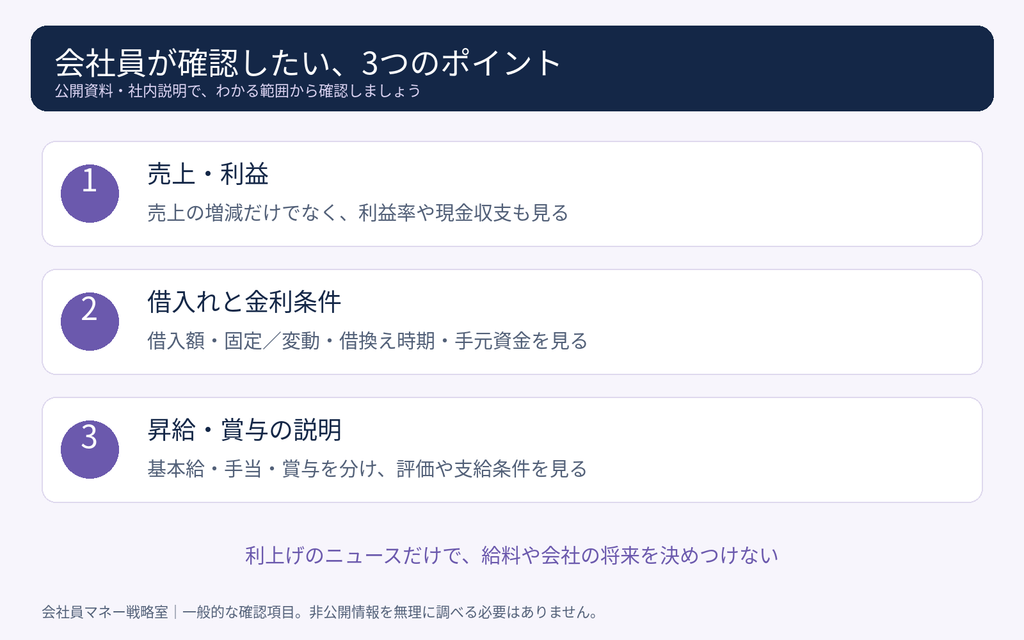
会社員が今から確認したい3つのポイント
1.売上だけでなく、利益と現金収支を見る
上場企業なら、会社のIRサイトにある決算短信や決算説明資料が入口になります。
最初からすべての数字を読む必要はありません。売上、利益、営業活動によるキャッシュフローがどう変わったか、会社が増減の理由をどう説明しているかを確認してみてください。
非上場企業なら、社内の業績説明や事業方針など、共有されている情報が参考になります。非公開の財務情報を無理に探す必要はありません。
2.借入れの「金額・条件・時期」を見る
財務資料に借入金や社債の記載があれば、残高、返済時期、金利条件、手元資金との関係を確認します。
ただし、簡単な資料だけでは固定・変動の内訳などがわからない場合もあります。わからない項目は、わからないままで大丈夫です。 金利負担が何円増えるかを無理に推計すると、かえって誤解につながります。
また、支払利息が増えていても、借入額そのものが増えた影響が含まれる場合があります。増えた理由をすべて利上げのせいにしないことも大切です。
3.昇給・賞与の説明は、対象期間まで確認する
「今年の業績」は、どの期間を指すのでしょうか。賞与の評価対象期間と、直近の金利変化が起きた時期は一致しないことがあります。
基本給の改定時期、評価対象、業績連動の条件などが共有されていれば、給与明細と並べてみてください。金利ニュースから自分の収入を予想するより、会社の具体的な説明を確認する方が役立ちます。
家計は「ボーナスが増える前提」にしすぎない
会社の業績や給与制度を確認することに加えて、家計では収入の変動にどこまで対応できるかを考えておきたいところです。
例えば、毎月の生活費は通常月の手取りで回せるか、ローン返済を賞与に大きく頼っていないか、急な出費に使えるお金があるかを確認します。
固定給・賞与・残業代を分けると、どの収入が変わると生活に影響しやすいか整理できます。必要な備えは家庭によって異なるので、一律の金額を目指すより、自分の必須支出と使う予定から考えましょう。
住宅ローンがある方は、収入面と返済面を合わせて確認しておくと家計を把握しやすくなります。
👉住宅ローンの金利が1%上がると返済はいくら増える?残高・残り期間別に試算
預金の利息が増える場合も、実際の受取額や使う予定と合わせて見てください。
👉金利が上がると預金はお得になる?税引後の利息と物価の落とし穴
投資でも、金利と会社の稼ぐ力を一緒に見る
今回の考え方は、働く会社を見るときだけでなく、投資先の企業を調べるときにも使えます。
「金利が上がるから、この業種を買えばよい」と決めるより、借入れの条件、本業の利益、現金収支、株価に織り込まれた期待まで確認したいところです。会社の利益が伸びても、株価が必ず上がるわけではありません。
事業の成長と財務を一緒に確認する読み方の例として、こちらの記事も参考になります。売買推奨ではなく、企業の見方を学ぶための関連記事です。
👉GMOフィナンシャルゲートの成長性と、業績・財務・リスクの確認ポイント
株式投資の準備をする場合は、口座の条件も比較する
企業を調べたうえで株式投資を検討する方は、自分が使いたい商品や注文方法、費用などに合う証券口座を比較してみてください。
※上記2件は広告リンクです。サービス内容や費用などの現行条件は各社公式サイトでご確認ください。口座の開設と株式の購入は別の判断です。株式投資には元本割れのリスクがあります。
また、勤務先の給与と勤務先株式の両方に生活が大きく依存すると、会社の業績悪化が収入と資産に同時に影響することがあります。自社株を持つ場合も、資産全体の偏りを確認しておきましょう。
よくある疑問
借入れがない会社なら、利上げは関係ない?
直接の利息負担がなくても、顧客の購入や設備投資、取引先の経営環境などを通じて影響する場合があります。借入れがないことだけで、業績への影響がゼロとは言えません。
利息が100万円増えたら、ボーナス総額も100万円減る?
そのように自動で連動するものではありません。売上やほかの費用、人員数、賞与制度、会社の方針などが関係します。借入金利の計算だけで賞与額を予測しないようにしましょう。
利益が増えていれば、給料も必ず上がる?
利益の増加は判断材料になり得ますが、将来の投資や返済、評価制度、人材確保なども関係します。会社全体の利益と、自分の昇給は分けて確認する必要があります。
会社の詳しい財務がわからないときは?
社内で共有される業績説明や給与・賞与の説明、給与明細から始めて大丈夫です。家計では、自分が把握できる固定費と収入の変動への備えを整理しましょう。
まとめ:金利ニュースを、会社と自分の収入につなげて見てみよう
金利が上がると、企業の借入負担や顧客の支出に影響し、会社の利益や資金繰りが変わる場合があります。その結果、昇給・賞与に回せる余力に影響する可能性があります。
ただし、金利だけで給料やボーナスが決まるわけではありません。 借入条件、収益力、手元資金、人材確保、会社の給与制度などで違いが出ます。
まずは、会社の売上・利益、借入れと金利条件、昇給・賞与の説明の3つを、わかる範囲から見てみましょう。
ゆいのひとこと
金利ニュースが難しく感じたら、「会社にはどんな影響がある?」「自分の収入では何を確認する?」と、身近な順番に置き換えてみてくださいね。
参考資料
- 日本銀行「金融政策は景気や物価にどのように影響を及ぼすのですか?」
- みずほ総合研究所「金利上昇による企業の負担増加はいつ本格化するか」(2026年10月15日)
- 厚生労働省「令和7(2025)年賃金引上げ等の実態に関する調査の概況」(調査対象・賃金改定事情を参照)
- 内閣府「令和6年度 年次経済財政報告 第2章 第1節 高まる人手不足感と企業部門の対応」(賃上げと人材確保の関係を補足する背景資料)
図表は上記資料の一般的な仕組みと本文の仮定例に基づき筆者作成。数値例は特定企業の実績ではありません。

コメント