※本記事には広告・アフィリエイトリンクが含まれます。
※仕組み・制度・公式資料・サービスの確認日:2026年10月19日。
「金に興味はあるけれど、現物・純金積立・ETFのどれを選べばいい?」「安全資産なら、貯金の代わりにしても大丈夫?」
金は、株式とは異なる特徴を持つ資産として、分散を考える選択肢になります。ただし、価格は下落することがあり、為替、費用、保管、売却時の税金も確認が必要です。
先に金に持たせる役割を決め、次に商品と金額を選ぶことが大切です。この記事では金投資の全体像を整理し、気になるテーマを詳しく読めるよう、関連ガイドも紹介します。
最初に確認|金投資の6つの基本
| 基本 | 覚えておきたいこと |
|---|---|
| ① 金は企業ではない | 金そのものの保有と、企業の株式を持つことは違う |
| ② 金自体は利息・配当を生まない | 保有だけで定期収入が発生する資産ではない |
| ③ 金価格には複数の要因が影響する | 金利、為替、需給、不確実性などを合わせて見る |
| ④ 安全資産という言葉は元本保証ではない | 株式と金が同時に下がることもある |
| ⑤ 商品によって費用と管理が異なる | 現物、積立、ETF、投資信託を分けて比較する |
| ⑥ NISAと資産配分は別の判断 | 非課税でも値下がりはある。保有割合に一律の正解はない |
知りたい内容から選ぶ|金投資ガイドの読み方
| 今の疑問 | まず読む記事 |
|---|---|
| 金はそもそも、どんな投資対象? | 金の基本と、価値があると考えられる理由 |
| 良い面と注意点を先に比較したい | 金投資のメリット・デメリット |
| 価格が動く理由を知りたい | 金価格が上がったり下がったりする理由 |
| 現物・積立・ETFを比べたい | 金への投資方法の比較 |
| NISAで金に投資したい | 対象商品とNISAの注意点 |
| 金をどれくらい持つか考えたい | 金の配分と、ポートフォリオの見直し方 |
最初からすべての記事を読む必要はありません。まず本記事で全体像をつかみ、自分の疑問に近いところから確認していきましょう。
1.金に投資する意味|希少性と、株式とは異なる特徴
金は、宝飾、工業、投資などの用途を持つ実物資産です。企業が利益を生み出す株式とは違い、金そのものが事業活動をしているわけではありません。
投資では、需要、供給、保有したいという期待、金融環境などが価格に影響します。希少性があることも特徴ですが、それだけで将来の価格が上がるとは言い切れません。
配当を目的にする投資とは分けて考える
株式では、企業が配当を出す場合があります。金そのものは、持っているだけで株式の配当や預金の利息のような収入を生むものではありません。
そのため、金を売買したときの損益や保有費用を、資産全体の中で考えます。「毎月の収入を得たい」という目的と「株式とは異なる資産を組み合わせたい」という目的では、商品選びも変わります。
2.金価格は何で動く?金利・為替・需給を一緒に見る
| 要因 | 見たいこと | 決めつけないための注意点 |
|---|---|---|
| 金利 | 利息を生む資産との比較や、金融環境 | 金利上昇だけで下落が決まるわけではない |
| ドル・為替 | ドル建て価格と、円換算の変化 | 円安と金自体の値上がりを分ける |
| インフレ | お金の購買力と、保有資産への需要 | 物価が上がれば必ず金が上がるとは限らない |
| 不確実性 | 金融・地政学的な不安などへの反応 | 危機時でも現金化のため売られる場合がある |
| 需給 | 投資、中央銀行、宝飾、供給など | 一つの分野の動きだけで価格全体を説明しない |
将来の値動きを一つのニュースから断定するより、何が確認でき、何が推測なのかを分けて整理しましょう。
円で買う人は、金価格と為替を分ける
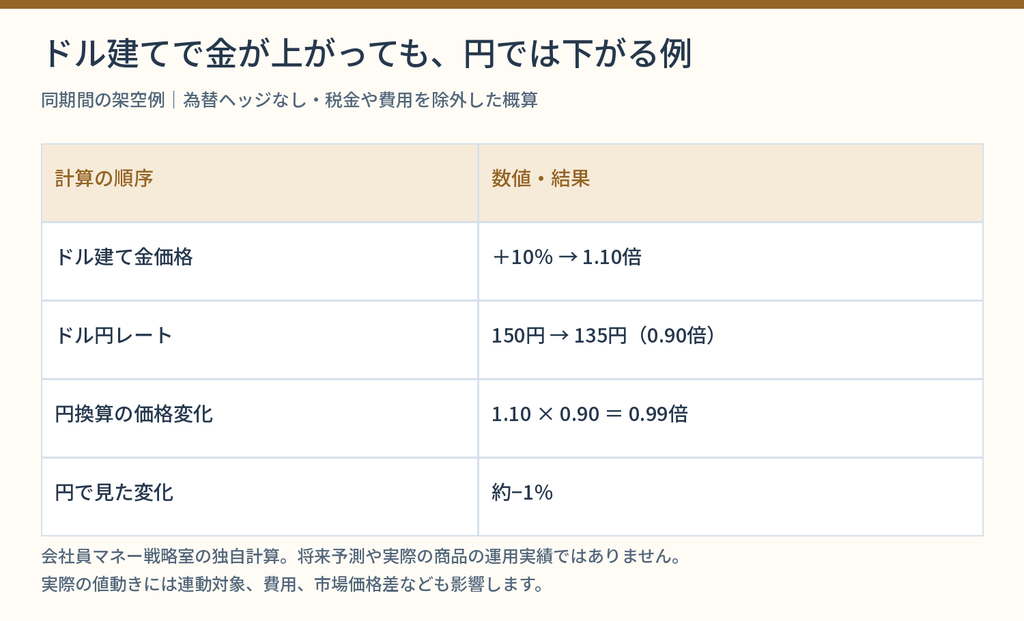
為替ヘッジなしで考えると、概算では「円建て金価格 ≒ ドル建て金価格 × ドル円レート」という関係になります。実際には、商品ごとの連動対象、費用、価格差なども影響します。
架空例として、ドル建て金価格が10%上昇しても、同じ期間にドル円が150円から135円へ10%円高になれば、円換算では1.1×0.9=0.99で、約1%の下落です。
「海外のニュースでは金が上がったのに、自分の商品は上がらない」という場合も、通貨と期間、ヘッジの有無をそろえて見ます。
3.金のリスク|「安全資産」でも値下がりはある
金は、金融市場への不安などが意識されるときに注目されます。しかし、「安全資産」は元本保証という意味ではありません。
金と株式が異なる方向に動く場合も、同時に下がる場合もあります。金利、為替、投資家の資金移動などが重なり、期待した値動きにならないこともあります。
商品ごとに増えるリスクも確認する
| リスク・負担 | 例 |
|---|---|
| 価格変動 | 売却時に購入価格を下回る |
| 為替変動 | ドル建てでは上昇しても、円高で円換算額が減る |
| 費用 | 売買価格差、手数料、保管費用、信託報酬など |
| 保管・事業者 | 現物の盗難・紛失、契約や管理方式に伴うリスク |
| 換金・流動性 | 希望する時期・価格・数量で売れない場合がある |
| 商品構造 | 市場価格と基準価額の差、先物を使う場合の連動の違いなど |
金業界の団体であるWorld Gold Councilも、価格変動や利回りを生まないことなどを、金のリスク・課題として説明しています。業界団体の資料はその立場も踏まえて読み、個人の家計に利益が保証されるとは考えないようにしましょう。
👉 World Gold Councilで金のリスクと課題を確認する
👉 JPXでETFの価格・為替・流動性などのリスクを確認する
4.買い方の比較|何を保有するか、どの費用を払うか
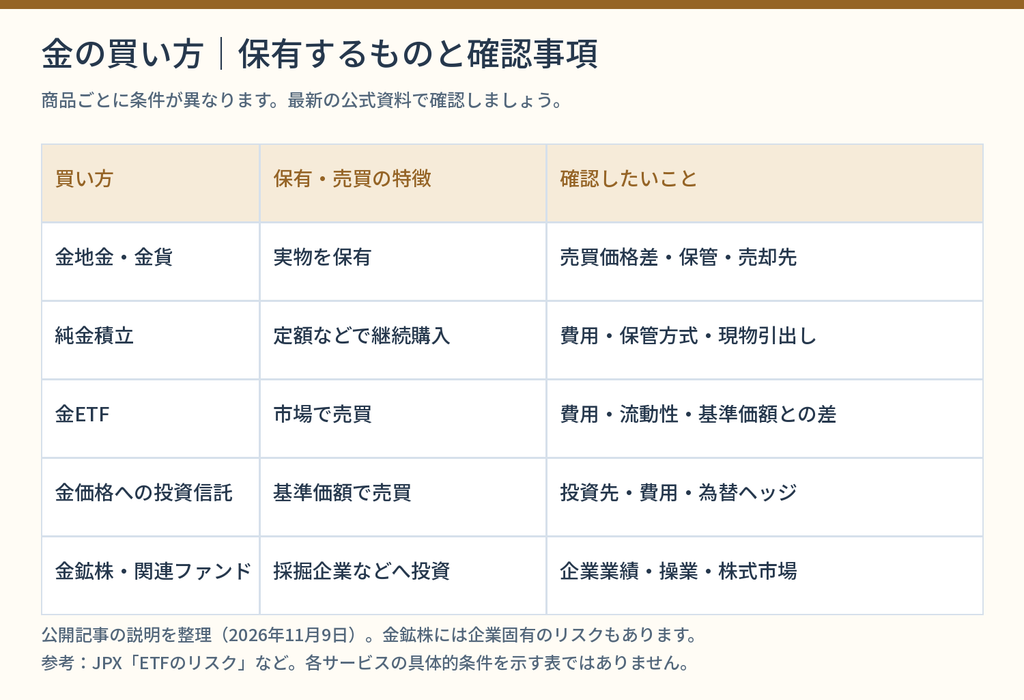
| 方法 | 保有・売買の特徴 | 主に確認したい費用・条件 |
|---|---|---|
| 金地金・金貨 | 実物を購入して保有する | 売買価格差、サイズごとの手数料、保管、売却先 |
| 純金積立 | 定額などで継続購入する | 購入・保管の費用、保管方式、売却・現物引出し |
| 金ETF | 証券口座から市場で売買する | 売買・保有費用、板の厚み、基準価額との差 |
| 金価格への投資信託 | 基準価額で売買し、積立できる商品もある | 実質的な費用、投資先、ヘッジ、申込・受渡日 |
| 金鉱株・金鉱株ファンド | 採掘企業などへ投資する | 金価格に加えて、経営、採掘費用、操業、株式市場 |
金鉱株は、金そのものと同じ投資対象ではありません。 また、金価格に連動する商品でも、現物型、先物などを使う商品、他のETFへ投資する商品など、仕組みが異なります。
レバレッジ型商品や金CFDなども、単純に現物の金を保有する方法とは別です。長期の資産分散を目的とするなら、値動きの仕組み、証拠金、費用、損失の条件まで理解して比較する必要があります。
比べる順番は、商品名より「役割→中身→費用」
実物を手元で持ちたいのか、証券口座でほかの資産と管理したいのか、定額で積み立てたいのかを先に整理します。
そのうえで、同じ価格指標に投資する商品同士か、ヘッジの有無が同じか、購入時だけでなく保有中にも費用がかかるかを確認します。「金」という名前だけで並べると、異なる商品を同じ条件で比べてしまう場合があります。
5.NISA|金なら何でも非課税になるわけではない
金ETFや金価格への投資信託には、NISAの対象となる商品があります。ただし、金地金・金貨や純金積立の現物を、そのままNISA口座に入れることはできません。
対象区分と取扱いは商品・証券会社ごとに確認します。成長投資枠の対象だからといって、つみたて投資枠でも買えるわけではありません。
| 確認すること | 見る場所の例 |
|---|---|
| NISAの対象区分 | 公表されている対象商品情報、運用会社・証券会社 |
| 証券会社での取扱い | 商品検索・注文画面・公式案内 |
| 商品の中身と費用 | 交付目論見書、ETFの公式資料 |
| 積立や注文条件 | 最小購入単位、積立対象、注文方法 |
NISAを使っても、金の値下がりや保有費用がなくなるわけではありません。また、NISA口座内の損失は、課税口座の利益と損益通算できません。
👉 JPXのETF一覧で金関連商品のNISA対象表示を確認する
6.税金と記録|現物と金融商品を区別する
金地金の売却による所得は、原則として譲渡所得ですが、継続的な営利目的の取引などでは扱いが異なる場合があります。
また、金ETF、投資信託、金投資口座などは、金地金を直接売却する場合と同じ扱いとは限りません。純金積立という名前でも、契約の中身を確認する必要があります。
「金だから同じ控除・税率になる」と判断せず、保有商品の公式案内と国税庁の資料を確認しましょう。本記事では一律の税率や申告不要条件を示していません。
購入日、購入金額、数量、手数料、売却履歴などの記録を残しておくと、将来の確認がしやすくなります。税金の判断に迷う場合は、税務署・税理士へ確認してください。
7.何%持つ?金の配分は、家計と資産全体から考える
金を5%、10%などと決める前に、生活資金と運用資産を分けます。近く使うお金は、価格の回復を待てるとは限りません。
また、比率の分母が「金融資産全体」なのか「生活資金を除いた運用資産」なのかでも、数字は変わります。同じ分母で記録・比較することが大切です。
金を入れるときは、何を減らすかまで考える
株式を減らして金を入れる場合と、現金を減らして金を入れる場合では、影響が違います。分散だけでなく、成長を取り込む割合、支払いに使える資金も変わります。
金と株式が逆方向に動けば損失を和らげる場合がありますが、同時に下落する場合や、金を持たない配分のほうが良い成績になる場合もあります。
先ほど紹介した配分ガイドでは、金を入れる場合・入れない場合の架空の計算例と、見直し方を解説しています。金を買う目的と、家計全体の損失額から確認しましょう。
買った後も、保有割合は変わる
金が値上がりすれば、追加購入をしていなくても、全体に占める金の比率が増える場合があります。
半年・1年など自分で決めた間隔で、現在の割合、支出予定、費用、税金を確認します。新しい積立先を調整する方法もあり、見直すたびに必ず売買する必要はありません。
長期保有でも、金の価格下落がなくなるわけではありません。保有費用や管理の負担も含めて、目的に合っているかを確認します。
8.証券口座を使う場合|松井証券・DMM株の確認ポイント
金ETFや投資信託を検討する場合は、希望商品の取扱い、NISA対象、売買・保有費用、積立や注文の条件を比較します。
投資信託で金と株式などの積立を組み合わせるなら、松井証券も候補です。商品名だけでなく、投資対象や実質的な費用を確認しましょう。
👉 投資信託・ETFの取扱いとNISAの条件を松井証券で確認する
国内上場の金ETFなどを、株式と同じ口座で管理したい場合は、DMM株も比較先の一つです。実際に買いたい銘柄の取扱いと、売買・定期購入の条件を確認します。
口座開設と金の購入は別の判断です。希望商品を扱っているか、どれくらいの金額を持つかを確認してから進めましょう。
目的別|次に読む記事の順番
これから金を学ぶ人
まず金の基本を読み、次にメリット・デメリット、最後に投資方法を比較すると、商品名だけで選ぶことを避けやすくなります。冒頭のガイド表から、自分がまだ説明できないテーマを確認してください。
NISAで金を買いたい人
金ETFなどの仕組みを理解してから、NISAの対象区分、証券会社の取扱い、費用とヘッジの有無を確認します。非課税だけを理由に選ばず、金を持つ目的も整理しましょう。
すでに金を持っている人
現在の評価額を、現物・積立・ETF・投資信託も含めて合計します。配分ガイドで比率の分母と見直し方を確認し、長期保有の費用、換金、記録を点検しましょう。
金が下がって不安な人
価格を見ている通貨と期間、為替の影響、商品の中身を確認します。下落要因の記事を読み、一つのニュースで原因や今後の回復を断定しないことが大切です。
購入・見直し前の最終確認
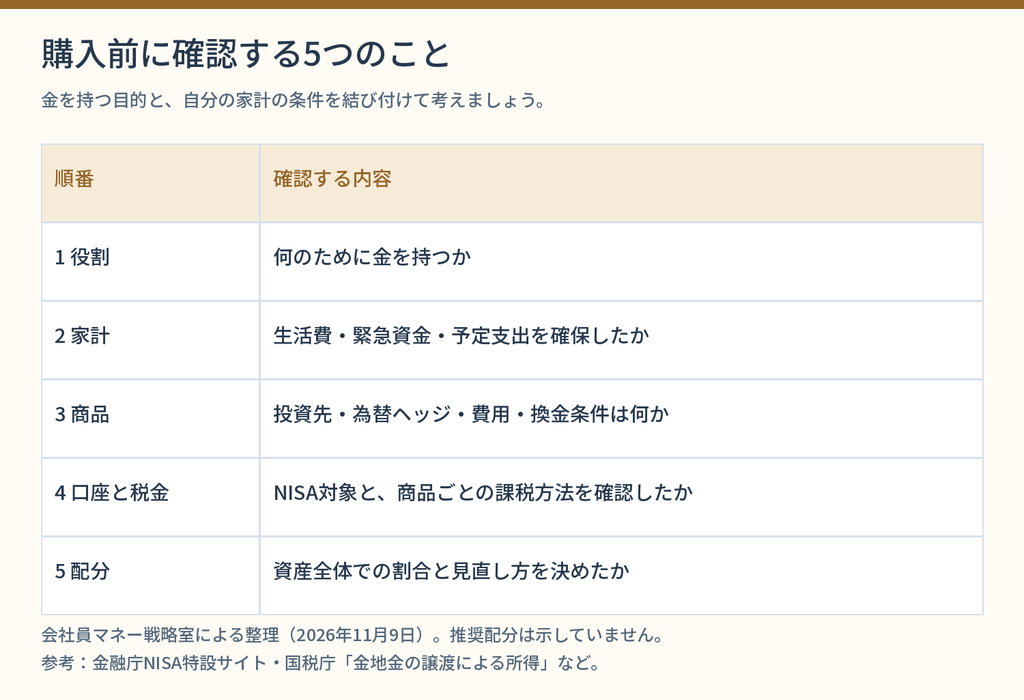
- 金に持たせる役割を説明できる。
- 生活費・緊急資金・近く使う予定資金を確保している。
- 金も値下がりし、株式と同時に下がる場合があると理解している。
- 商品の投資対象、為替ヘッジ、費用、保管・換金条件を確認した。
- NISAの対象区分と、商品・契約に応じた税金を確認した。
- 金の現在の保有額と、全体に占める割合を把握している。
- 記録の保存と、買った後の見直し方法を決めている。
金を持たないことも選択肢です。分からない項目があれば、購入前に該当するガイドや公式資料で確認しましょう。
まとめ|金の役割を理解し、自分に合う方法と金額を選ぼう
金投資で大切なのは、値上がりへの期待だけでなく、株式などとの違い、価格が動く要因、費用、税金、家計全体の配分をつなげて考えることです。
金は、必ず利益を生む資産でも、どんな下落からも守ってくれる資産でもありません。必要な生活資金を確保し、金に何を期待するかを決めてから、商品と保有額を比較していきましょう。
※本記事は一般的な情報提供を目的とし、金や特定商品の購入・投資成果を保証するものではありません。計算例は仮定で、将来の価格・為替・運用成績を示すものではありません。
コメント