
※この記事には広告・アフィリエイトリンクが含まれています。
※情報の確認日:2026年10月31日。金額・金利・下落率の例は仕組みを説明するための仮定であり、現在の市場水準や将来予測ではありません。主に通常の現物株式、一般的な固定利付債、投資信託を扱います。
「金利が上がると、積立中のNISAも下がるの?」「債券は安全と聞いたのに、なぜ評価額が減るの?」
金利のニュースを見て、自分の投資への影響が気になった会社員の方もいるでしょう。
先に結論をお伝えすると、金利上昇は株価や既存の債券価格を押し下げる要因になる一方、すべての商品が同じ方向に動くわけではありません。NISAも、それ自体が値上がり・値下がりする商品ではありません。
大切なのは、ニュースの見出しからすぐに売買を決めることではなく、「何に投資しているか」「いつ使うお金か」「値下がりしても家計に余裕があるか」を確認することです。
この記事では、金利が投資に伝わる仕組みと、会社員が保有商品を見直す手順を、具体例とともに解説します。
1.まず整理|株式・債券・投資信託・NISAは何が違う?
株式は会社が資金を集めるために発行する有価証券、債券は国や会社などが資金を借りるために発行する有価証券です。投資信託は、投資家から集めた資金を株式や債券などに投資する仕組みの商品です。
一方、NISAは対象となる商品の利益を非課税にする制度です。「NISAに投資する」という言い方をしていても、実際に購入しているのは株式や投資信託などです。
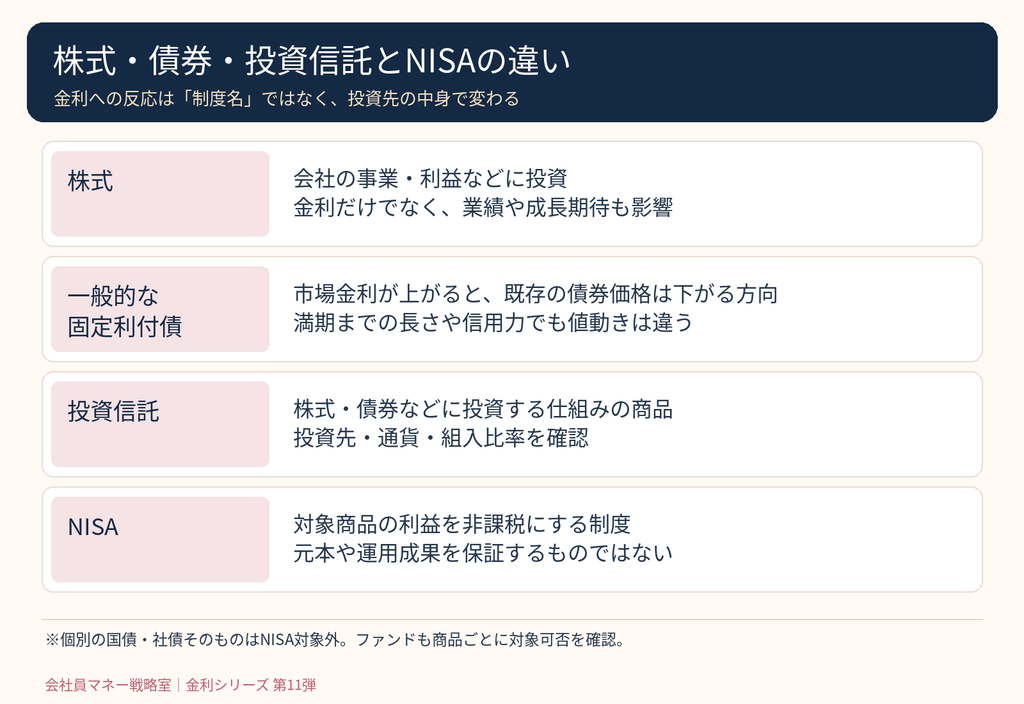
たとえば、同じNISA口座でも、日本株の投資信託を持つ人と、米国株の投資信託を持つ人では、影響する市場や通貨が違います。バランス型の投資信託であれば、株式・債券などの組入比率も確認する必要があります。
「NISAだから金利の影響を受けない」のではなく、NISAで買っている商品の中身に応じて影響を受けると考えましょう。
制度と商品を分けて考える出発点として、金融庁の資産形成の基本とNISAを知るも参考になります。
「どの金利か」も区別しよう
ニュースで聞く政策金利、企業が借りるときの金利、債券市場の利回りは同じものではありません。政策金利の変化はさまざまな市場金利や経済活動に影響しますが、すべてが同じ幅・同じ時期に動くわけではありません。
この記事の債券価格の説明でいう「金利上昇」は、主に、その債券に対応する市場の利回りが上がる場面を指します。政策金利の発表だけを見て、すべての保有商品の値動きを決めつけないようにしましょう。金融政策の波及については、日本銀行の金融政策は景気や物価にどう影響するかでも解説されています。
2.金利が上がると株価が下がるといわれる3つの理由
① 企業の借入れコストが増えることがある
企業は、工場や店舗の整備、在庫の仕入れ、事業拡大などのためにお金を借りています。適用される借入金利が上がれば、支払利息が増え、利益を圧迫することがあります。
たとえば、借入残高10億円に対する金利が、全額について年1%から年2%に変わると仮定します。単純計算では、年間の支払利息は1,000万円から2,000万円へ増えます。
ただし、政策金利が上がった日に、すべての企業の支払利息が一斉に増えるわけではありません。 既存の固定金利の借入れは、契約期間中の金利が通常そのままで、影響は新規借入れや借換えの時期にも左右されます。変動金利でも見直しのタイミングは契約次第です。
会社の決算資料を見るときは、有利子負債の金額だけでなく、手元資金、固定・変動の構成、返済期限、営業利益やキャッシュフローとのバランスも確認すると、影響を考えやすくなります。
② 預金や新しく買う債券との比較が変わる
預金や債券の利回りが高くなると、投資家は「株式の値下がりリスクを取ることに見合う収益が期待できるか」を改めて比較します。その結果、株式に対して従来より慎重な価格を付ける場合があります。
ただし、預金・債券・株式では、元本の扱い、信用リスク、換金条件が違います。表示された利率だけを横に並べて、同じ安全性の商品だと判断することはできません。
預金金利と物価の関係は、**金利が上がると預金はお得になる?税引後の利息と物価の落とし穴**で詳しく解説しています。
③ 将来の利益を、現在の価値に直したときの評価が変わる
株価を考える際には、企業が将来生み出す利益やお金を、いまの価値に直して見る考え方があります。これを「割引現在価値」といいます。
説明のために、1年後に受け取る100円を、年2%または年3%の割引率で現在価値に直してみます。年2%なら100÷1.02で約98.04円、年3%なら100÷1.03で約97.09円です。
将来受け取る金額が同じでも、割引率が上がると、現在価値は小さくなります。 遠い将来の成長に期待が集まる企業ほど、この評価の変化が意識される場合があります。
実際の企業評価に使う割引率は政策金利そのものではなく、事業や株式投資のリスクなども反映します。この計算だけで適正株価を出せるわけではありません。
参考:野村證券株価に影響を与える主な要因・指標の見方。
3.それでも「利上げ=株価下落」と決めつけられない理由
景気や業績の改善が、金利上昇の影響を上回ることもある
金利が上がる背景が、景気回復や企業活動の活発化であれば、売上げや利益の増加への期待が株価を支える場合があります。
反対に、景気が弱い中で金利負担が増えれば、企業や家計への圧迫が強く意識されることもあります。金利が何%動いたかだけでなく、なぜ動いたかも重要です。
JPXの株価変動要因では企業業績・将来性や景気などが挙げられています。また、SMBC日興証券の金利や為替と株価の関係でも、環境によって金利上昇と株価上昇が同時に起こり得ることが説明されています。
会社ごとに、金利が利益へ伝わる経路が違う
借入れが多い会社と、手元資金が豊富な会社では影響が異なります。金利の変化が収入にも費用にも関係する事業では、差し引きでどちらの影響が大きいかを見る必要があります。
たとえば金融機関についても、貸出しによる収入だけでなく、預金などの調達費用、保有債券の評価、貸出先の返済状況などを確認する必要があります。「銀行株なら必ず上がる」「借入れがある会社は全部売る」という単純化は避けましょう。
市場が事前に予想していたかどうかでも反応は変わる
市場参加者は、金利の発表前から今後の変化を予想して売買しています。そのため、発表された利上げが予想どおりなのか、想定より大きかったのか、今後の説明がどう変わったのかで反応は異なります。
「利上げしたのに株価が上がった」という日があっても、金利の仕組みがなくなったわけではありません。ほかの材料や、事前の期待との差も同時に考える必要があります。
4.金利が上がると、持っている債券の価格が下がるのはなぜ?
ここからは、利息の条件があらかじめ決まっている一般的な固定利付債を中心に説明します。
以前に発行された債券の利息が低く、その後に同程度の信用力・残存期間の債券がより高い利回りで買えるようになれば、以前の債券は相対的に魅力が下がります。そのため、売買される価格が下がる方向に調整されます。
満期まであと1年、受取額102万円の債券で考える
額面100万円、残り1年分の利子2万円を、1年後の満期にまとめて受け取る債券を仮定します。途中の利払いはなく、支払いは確実、税金・手数料・経過利子は考えません。
この債券を、残り1年の利回りが年2%になる価格で買うなら、102万円÷1.02=100万円です。
同じ債券でも、購入者が年3%の利回りを求めるなら、102万円÷1.03=約99万291円になります。満期の受取額が同じでも、途中で売買する価格は変わるのです。
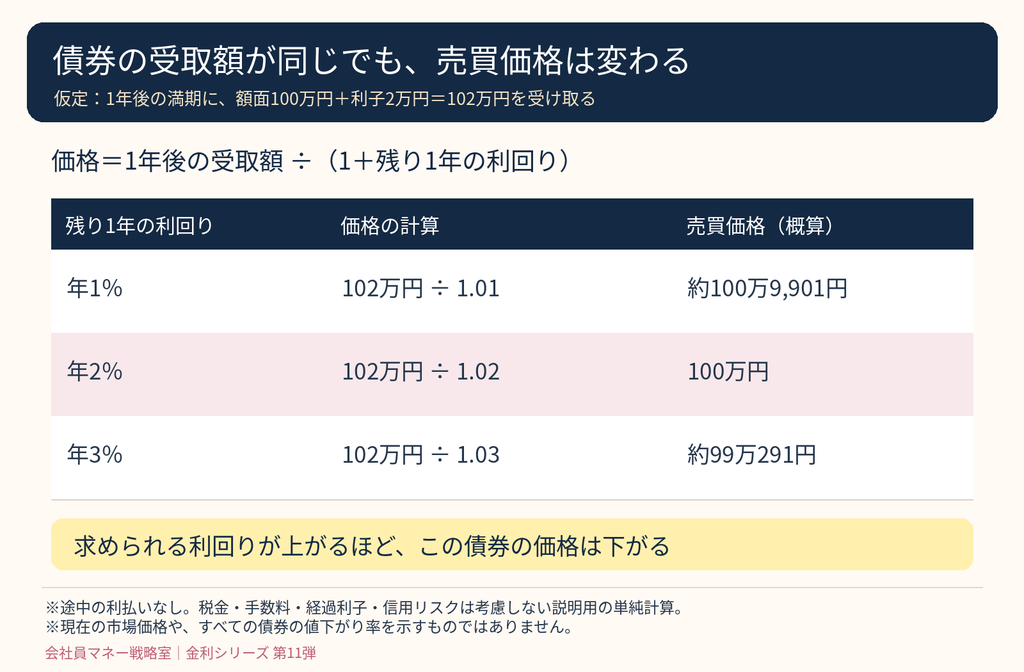
この例は、ほかの条件を固定した1年間の単純な計算です。「金利が1ポイント上がると、すべての債券が約1%下がる」という意味ではありません。
債券の価格には、満期までの長さ、利払いの条件、発行体の信用力、売買のしやすさなども影響します。利率と利回りの違いは、財務省の表面利率・クーポンレート・利回りの解説を参考にしてください。
長い債券は、金利変化の影響が大きくなりやすい
一般に、ほかの条件が同程度なら、満期までの期間が長い固定利付債ほど、金利変化による価格変動が大きくなる傾向があります。
この金利への敏感さを見る代表的な指標が「デュレーション」です。債券ファンドの資料に載っている場合は、「国内債券か外国債券か」だけでなく、デュレーションも確認しましょう。
詳しい考え方は、東海東京証券の債券投資のデュレーションでも確認できます。
5.債券の「途中売却」「満期保有」「債券ファンド」は分けて考える
途中で売る場合は、そのときの価格が重要
満期前に現金が必要になり、債券を売却する場合には、購入価格より安くなっている可能性があります。表示上の評価額だけでなく、実際に売れる価格や売却可能な数量も取扱金融機関に確認しましょう。
市場が混乱した場合などには、希望する条件ですぐに売れないリスクもあります。
満期まで持つ場合でも「必ず購入額が戻る」わけではない
一般的な債券では、発行体が契約どおり支払えば、満期に所定の償還金を受け取れます。ただし、戻るのは通常、購入に使った金額そのものではなく、額面金額など契約で定められた金額です。
たとえば、額面100万円の債券を103万円で買い、満期に100万円が償還されるなら、償還金だけを見れば3万円少なくなります。最終的な損益は、その間に受け取った利子、税金、手数料も含めて確認する必要があります。
また、発行体の経営悪化や倒産などによって、元利金が支払われない場合もあります。信用リスクと換金性については、日本証券業協会の個人向け社債の特徴やリスクも確認してください。
債券ファンドに「自分の購入額が戻る満期」はない
債券ファンドは、複数の債券などに投資する投資信託です。組み入れている債券が満期になっても、その資金を別の債券へ投資するなど、運用を続ける商品があります。
保有債券に満期があることと、ファンドを買った自分に購入額が返ることは別です。 ファンドに信託期間や償還日が設定されていても、償還金額が購入額と同じになる保証はありません。
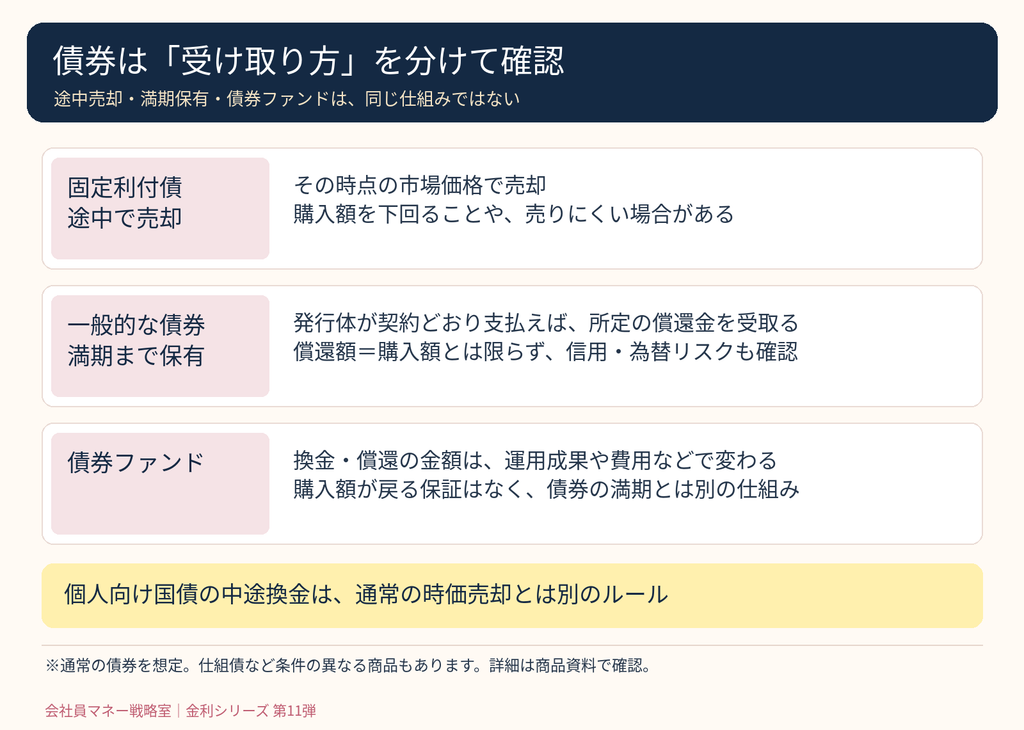
金利上昇で基準価額が下がる一方、運用の過程でより高い利回りの債券へ入れ替わる場合もあります。ただし、それによって「何年で損失が回復する」と一律には決められません。商品ごとの運用方針、コスト、金利の動きなどが関係します。
外国債券・外国債券ファンドは為替も確認する
外貨建ての資産では、円に換算した価値が為替によって変わります。外貨ベースで債券価格が上がっても、円高の影響で円換算の評価額が下がる場合があります。
為替ヘッジがある商品も、金利差などに由来するヘッジコストや、残るリスクの確認が必要です。「ヘッジあり=すべての損失を防ぐ」という意味ではありません。
目論見書では、投資対象、為替ヘッジの有無、主なリスク、信託報酬などを確認しましょう。資産運用業協会のわかりやすい投資信託ガイドにも、商品や資料の見方がまとめられています。
6.個人向け国債は、通常の市場売却とルールが違う
「金利が上がると債券価格が下がる」という説明を、個人向け国債の中途換金にそのまま当てはめないようにしましょう。
個人向け国債には、変動10年・固定5年・固定3年があります。変動10年は、半年ごとに適用利率が見直される仕組みです。固定5年・固定3年は固定金利ですが、通常の流通市場で時価売却する債券とは中途換金の仕組みが異なります。
財務省によると、原則として発行から1年が経過すると中途換金ができ、その際には直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。発行から1年間の制限には、保有者の死亡や一定の災害による被害などの特例があります。
詳しくは、財務省の個人向け国債の商品概要と中途換金のよくある質問をご確認ください。購入前には、必要な時期まで使わずに置けるお金かも確認しましょう。
7.NISAで積立中の人は、何を確認すればいい?
NISAでも値下がりする。非課税と元本保証は別
NISA口座で株式の投資信託を保有していれば、株式市場の変動を受けます。海外資産に投資していれば、投資先の金利や為替なども関係します。
税金が優遇されることと、投資した金額が守られることは別です。 「NISAで買ったから安心」と考えず、保有する商品の内容を確認することが大切です。
個別の国債や社債そのものはNISAの対象ではありません。また、債券に投資するファンドでも、すべてがNISA対象ではありません。バランス型などを含め、商品ごとに対象枠と取扱金融機関を確認してください。
なお、商品名の「債券ファンド」と、制度上の分類である「公社債投資信託」は必ずしも同じ意味ではありません。日本証券業協会のNISAのよくある質問では、公社債や公社債投資信託は対象外とされています。名前だけから判断せず、購入画面や商品資料にある対象可否を確認しましょう。
NISAの基本的なリスクについては、金融庁のNISAガイドブックでも、元本保証がないことが明記されています。
オルカンやS&P500型も、日本の金利だけでは判断できない
全世界株式や米国株式を対象とする投資信託では、日本の政策金利だけでなく、投資先の企業業績、海外の金利、為替なども影響します。
また、複数の投資信託を持っていても、同じ国や大型企業への投資が重なっている場合があります。「3本買っているから十分に分散できている」と決めつけず、月次レポートなどで地域別・資産別・銘柄別の構成を見てみましょう。
確認する項目は、**NISAの投資信託はどう選ぶ?購入前の7項目と積立設定の手順**にもまとめています。
損失は、ほかの口座の利益と相殺できない
NISA口座で生じた売却損は、特定口座・一般口座の上場株式等の利益などと損益通算できず、繰越控除もできません。
これは、値下がりした商品を必ず持ち続けるべきだという意味ではありません。税制の特徴を理解したうえで、投資目的や商品の内容から見直す必要があります。制度上の扱いは、国税庁のNo.1535 NISA制度で確認できます。
8.会社員が売る・続けるを考える前の5つの確認
ここからは、上の仕組みを踏まえた当サイトの整理です。すべての人に同じ売買を勧めるものではなく、自分の状況を確認する順番として使ってください。
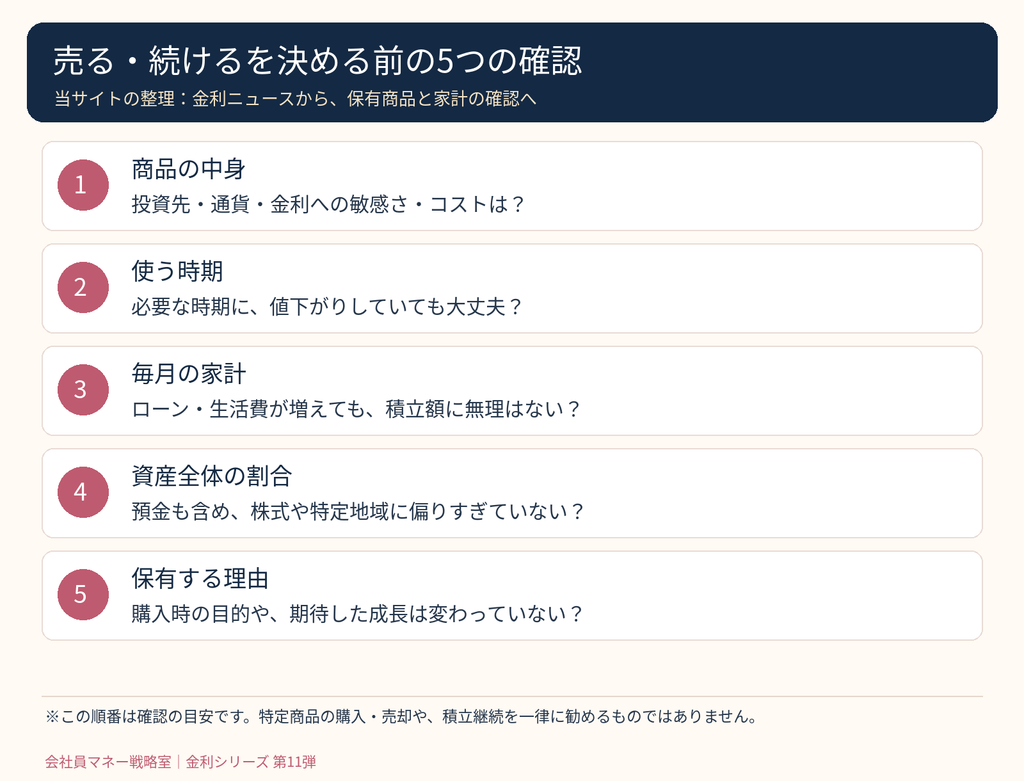
① 保有商品の中身を、一文で説明できるか
「全世界の株式に投資する」「国内の債券を中心に運用する」など、一文で書き出します。分からなければ、目論見書や月次レポートを確認するところから始めましょう。
商品名に「安定」「分散」などの言葉があっても、それだけで損失の大きさは判断できません。
② 使う時期が決まっているお金を、値動きのある商品に入れすぎていないか
近く支払う学費、車の購入費、引越し費用などは、必要な時期に相場が下がっていても支払いを待ってもらえるとは限りません。
たとえば、2年後に100万円を使う予定なのに、その全額を株式で準備し、直前に30%下落したと仮定すると、評価額は70万円です。必要額との差は30万円になります。これは説明用の例で、30%が最大の下落幅という意味ではありません。
使う時期を延ばせるか、不足を別の収入や預金で補えるかまで考えましょう。
③ 積立額が、金利上昇後の家計に合っているか
会社員にとっては、投資の評価額だけでなく、毎月の支出も重要です。ローン返済や生活費が増えているのに、以前と同じ積立額を続けると、手元資金が不足することがあります。
家計に余裕がなくなった場合は、保有商品をすべて売る以外にも、新規の積立額を減らす、一時的に積立を止める、支出を見直すなどの選択肢があります。
一方、資金計画や商品の内容に問題がなく、長く運用する目的も変わっていなければ、金利ニュースだけで積立方針を頻繁に変える必要があるとは限りません。長期・積立・分散も損失をなくす保証ではないため、無理のない額で考えましょう。
変動金利の住宅ローンを利用している方は、**住宅ローンの金利が1ポイント上がると返済はいくら増える?**も参考に、返済額と積立額を合わせて確認してください。
④ 株式・債券・預金の割合が、当初の目的からずれていないか
株価の上昇によって、気づかないうちに資産全体の株式比率が高くなっていることもあります。商品を1本ずつ見るだけでなく、預金やほかの口座も含めた全体像を確認しましょう。
比率を調整する際には、売却だけでなく、今後の積立先を調整する方法もあります。ただし、債券を増やす場合も、長期債・外貨建て・信用力の低い債券などで性質が違うため、「債券ならどれでも安全」とは考えないことが大切です。
⑤ 買った理由が、いまも成り立っているか
「長期の資産形成のために、広く分散した商品を買った」のか、「特定企業の利益成長を期待して買った」のかで、確認すべき材料が違います。
個別株であれば、金利だけでなく業績や財務、購入時に想定した成長が続いているかを確認します。投資信託であれば、運用方針やコスト、投資対象が目的に合っているかを確認します。
「含み損があるから何も変えない」「ニュースが怖いから全部売る」と決める前に、判断の理由を短く書き出すと整理しやすくなります。
9.これから始める人は、商品と口座の機能を分けて比較しよう
金利ニュースをきっかけに投資を始める場合でも、先に「何を、何のために買うか」を整理しましょう。口座を作ることと、すぐに商品を購入することは別です。
証券会社を比較するときは、購入したい商品の取扱い、NISA対象商品の範囲、注文画面の分かりやすさ、積立方法、手数料・為替コスト、情報提供、サポートなどを確認します。
【広告】 株式取引のサービスを比較する場合は、DMM株のサービス内容・取引条件を確認する、投資信託やNISAを含めた取扱サービスを確認する場合は、**松井証券のサービス内容・取扱商品を確認する**から公式情報をご確認ください。
両社ですべての商品や機能が同じように利用できるわけではありません。希望する投資信託や債券の取扱い、手数料、キャンペーン条件などは、申込み前に最新の公式情報で確認してください。この記事で、どちらかの口座を開けば金利上昇時に有利になると示すものではありません。
よくある質問
金利が上がる前に、株を全部売った方がいいですか?
一律には判断できません。将来の金利や相場を正確に予測することは難しく、株価には企業業績や事前の期待も影響します。使う時期、家計の余裕、資産配分、保有する理由を確認して考えましょう。
債券なら、株式より必ず安全ですか?
必ずとはいえません。発行体の信用力、通貨、残存期間、商品条件によって違います。価格変動が大きい長期債や、為替変動のある外貨建て債券などもあるため、「債券」という分類だけでは判断できません。
債券ファンドは、長く持てば購入額に戻りますか?
保証はありません。個々の債券の満期と、ファンドの保有者への償還は別です。将来の基準価額や償還金は、運用成果や費用などに左右されます。
NISAで積立中なら、金利を気にしなくていいですか?
金利は投資先の価格に影響する材料の一つなので、仕組みを理解する意味はあります。ただし、金利ニュースだけで毎回方針を変えるより、まず商品の中身と資金計画を確認することが大切です。
預金金利が上がったら、投資を全部預金に移すべきですか?
使う目的と時期によって考え方が変わります。必要な時期が近いお金と、長く運用できるお金を整理し、安全性・収益性・換金しやすさのバランスで検討しましょう。預金にも、物価上昇によって実質的な購買力が下がる可能性があります。
まとめ|金利より先に、投資の中身と家計を確認しよう
金利上昇は、企業の借入れコストや投資家の評価を通じて株価の重荷になることがあります。ただし、業績や景気などによって結果は変わります。
一般的な固定利付債は、市場金利が上がると価格が下がる方向に動きますが、途中売却と満期保有では受取額の考え方が違います。債券ファンドや個人向け国債も、それぞれの仕組みを分けて確認する必要があります。
そして、NISAは非課税制度であり、値下がりを防ぐものではありません。
金利ニュースが気になったら、まず保有商品を一つ開き、「投資対象」「使う予定」「家計への負担」を確認してみましょう。 そのうえで、積立額や資産配分、保有する理由を見直すことが、自分に合った判断につながります。
金利の基本から整理したい方は、**金利とは?日銀の政策金利と預金・ローン金利の違い**もあわせてご覧ください。
※本記事は金融商品の仕組みを理解するための一般的な情報提供です。将来の金利・価格・利益を保証するものではありません。購入・売却の前には、各商品の最新の目論見書や契約条件をご確認ください。

コメント