※この記事には広告・アフィリエイトリンクが含まれています。 ※情報確認日:2026年10月31日。主に2026年分の所得について、日本居住の個人が国内証券会社で一般的な米国企業の上場普通株を現物取引する場合を説明します。米国市民・米国の税務上の居住者、大口株主、ADR、REIT、特殊な分配等は扱いが異なる場合があります。金額は説明用の仮定で、実際の税額を保証するものではありません。
「米国株で利益が出たら、会社員でも確定申告が必要?」
「NISAなら、米国の配当金にも税金はかからない?」
結論からいうと、米国株の確定申告は、利益の種類・口座区分・利用する控除によって変わります。 特定口座の「源泉徴収あり」での売却益は原則として申告不要ですが、外国税額控除や他口座との損益通算を利用する場合には申告が必要です。
最初に、「売った利益」と「配当金」を分け、その後に口座と申告目的を確認すると整理できます。この記事では、会社員がつまずきやすいポイントを、図解と具体例で解説します。
最初に確認:米国株の利益は大きく2種類
米国株で得る利益の代表は、株を売って得る「売却益」と、企業から受け取る「配当金」です。国内の源泉徴収では、一般的な米国株の売却益は日本で課税され、配当金は米国での課税後に日本でも課税される仕組みが基本です。DMM株の税制案内でも、この2種類を分けて説明しています。
| 利益の種類 | 何に対する税金か | 課税口座での基本 |
|---|---|---|
| 売却益(譲渡益) | 売却により確定した利益 | 日本で原則20.315% |
| 配当金 | 保有株から受け取る現金配当 | 米国で原則10%、残額に日本で原則20.315% |
※日本の税率は、申告せず源泉徴収で完結する場合等の基本です。配当金を総合課税で申告する場合は、日本の税率が異なります。
株を持っている間の含み益と、売却して確定した利益も区別しましょう。画面に利益が表示されただけで、通常の現物株の売却益課税が直ちに発生するわけではありません。
配当の受取時期や権利日も確認したい方は、米国株の配当金はいつ・いくらもらえる?もあわせてご覧ください。
確定申告が必要かは、まず口座区分から確認する
国内証券会社で米国株を取引するときは、特定口座・一般口座・NISA口座のどこで保有しているかを確認します。証券口座を開設しただけでは、源泉徴収ありを選んだことにはなりません。 実際の口座設定と取引履歴を見てください。
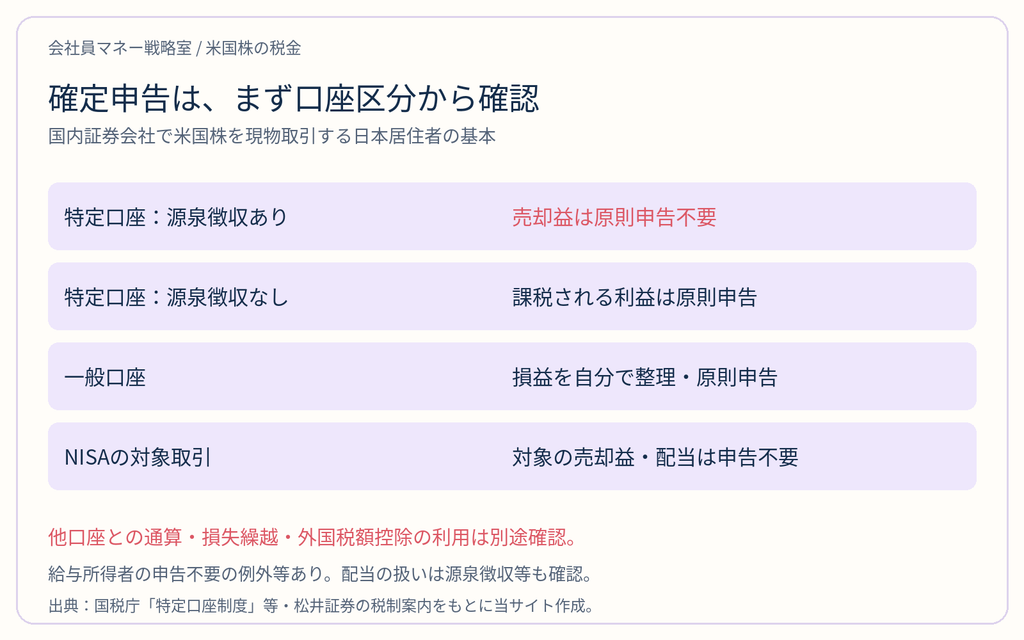
特定口座「源泉徴収あり」:売却益は原則申告不要
証券会社が損益を計算して税金を差し引くため、その口座の売却益は申告不要を選べます。これは利益が20万円以下かどうかだけで決まる仕組みではありません。国税庁の特定口座制度で確認できます。
ただし、別の証券会社の口座と損益を相殺する場合や、損失の繰越控除を利用する場合は確定申告が必要です。同じ源泉徴収口座に受け入れた対象配当と売却損は、口座内で通算される仕組みがあります。配当の受入設定も確認しましょう。
特定口座「源泉徴収なし」:年間取引報告書を使って申告
証券会社が年間の損益計算を行いますが、売却益について税金を差し引いて納める仕組みではありません。課税される利益がある場合は原則として自分で申告します。
ただし、所得税の申告不要の条件に該当する給与所得者など、例外があります。「源泉徴収なしなら、利益の有無や他の所得に関係なく必ず申告」とも言い切れません。
一般口座:取得価額や売却額を自分で整理する
一般口座では、売買記録や取得価額をもとに自分で損益を整理し、必要な申告を行います。特定口座と同じ形の年間取引報告書で損益がまとめられるとは限りません。株式併合などの事情で一般口座に移った株も、保有一覧から確認してください。
配当金は、売却益の口座区分だけで判断しない
国内証券会社を通じて受け取る対象配当は、日本で源泉徴収され、申告不要制度を利用できる場合があります。売却益が一般口座だから、配当も必ず申告が必要、とは限りません。 配当の支払通知書と源泉徴収の有無を確認しましょう。松井証券の米国株の税金Q&Aに、配当と口座の扱いが案内されています。
売却益の税金は、円換算した利益で考える
課税口座での一般的な米国株の売却益は、原則として日本で申告分離課税の対象です。2026年分の基本税率は、所得税・復興特別所得税15.315%と住民税5%を合わせた20.315%です。
計算の出発点は、売却代金の全額ではなく、取得費や売却にかかる費用を差し引いた利益です。実際には同じ銘柄の複数回購入、手数料、口座内の損益通算なども関係します。特定口座なら、証券会社が作成する年間取引報告書を確認してください。
ドルでは同じ金額でも、円では利益になる場合がある
例えば、1株100ドルの株を10株購入し、後日、同じ1株100ドルで10株売却したとします。円換算レートだけが1ドル150円から160円へ変わった仮定では、費用を除く購入代金は15万円、売却代金は16万円です。
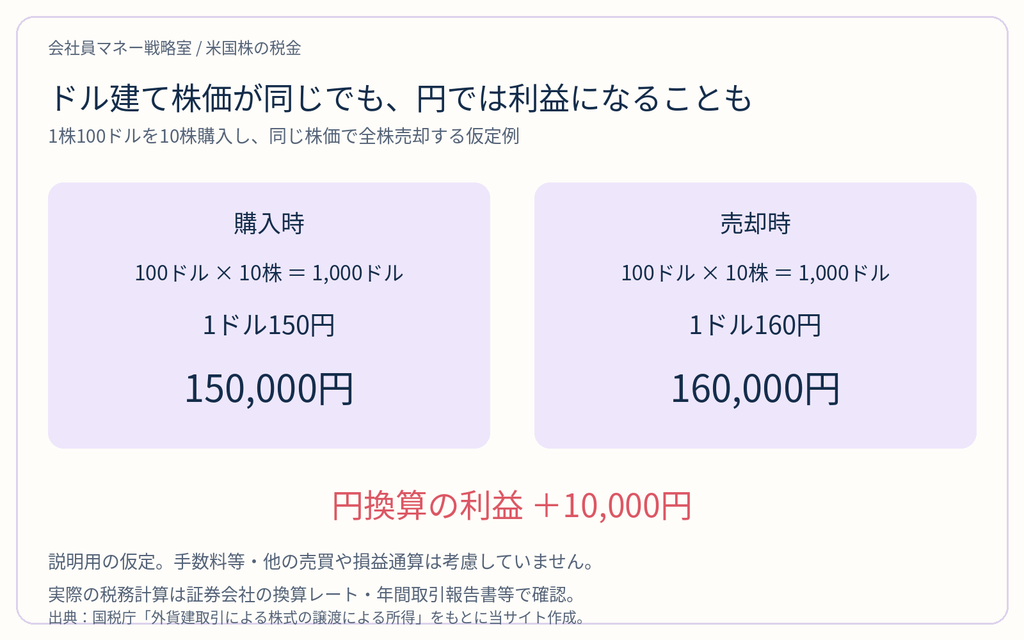
この例ではドル建ての株価が変わらなくても、円換算では1万円の利益があります。実際の換算レートは証券会社の税務計算に従って確認します。
国税庁は、外国株式の売却所得に含まれる保有期間中の為替差損益を、株式の譲渡所得から切り離して雑所得にする必要はないと説明しています。
一方、株とは別に保有している米ドルを円に戻すなどして生じる為替差益は、原則として雑所得になる場合があります。「米国株が特定口座だから、口座内のあらゆるドル取引まで申告不要」とは考えず、株式売買と外貨そのものの取引を分けましょう。国税庁の申告漏れに関する案内も参考になります。
配当金は、米国と日本の課税を順番に確認する
一般的な米国企業の普通株の現金配当は、日米租税条約が適用される通常のケースでは米国で10%が源泉徴収され、その残額に日本で20.315%が源泉徴収されます。
税引前配当を100ドルとすると、単純化した計算は次のようになります。
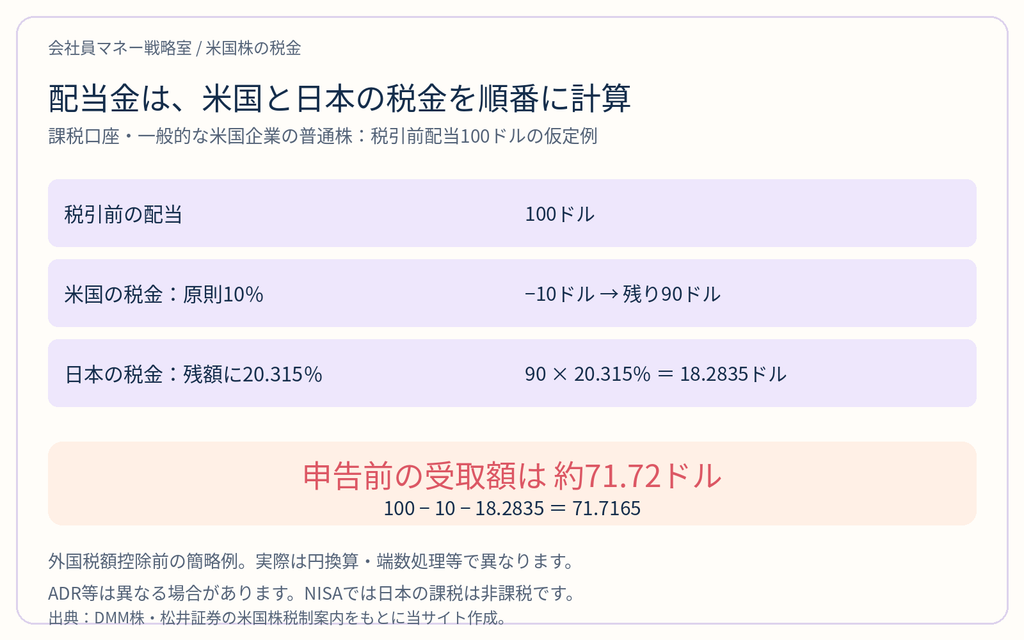
100ドル−10ドル−(90ドル×20.315%)=71.7165ドル
したがって、この仮定例での税負担は約28.28%です。10%と20.315%をそのまま足した30.315%ではありません。 日本の税金は円換算や端数処理も伴うため、実際の入金額は支払通知書で確認します。図は外国税額控除を利用する前の簡略例です。
ADRや米国以外に本籍を置く企業の株式などでは、米国市場に上場していても現地税率が異なる場合があります。「米国市場の銘柄はすべて配当税10%」と覚えないようにしましょう。
外国税額控除とは?確定申告で二重課税を調整する仕組み
課税口座の米国株配当では、外国と日本で課税が重なることがあります。この負担を調整する制度が外国税額控除です。適用を受けるには、原則として確定申告で対象所得と外国税額を申告し、必要な明細書等を用意します。
ただし、米国で引かれた税金が必ず全額戻る制度ではありません。国税庁の外国税額控除では、その年の所得税額や国外所得等に応じた限度額が定められています。所得税額が小さい場合などは、控除できる額も変わります。
申告前に確認したい資料
- 配当金の支払通知書など、税引前の配当と外国税額が分かる資料
- 特定口座年間取引報告書
- 給与の源泉徴収票など、その年の所得・控除が分かる資料
- 外国税額控除に関する明細書の作成に必要な情報
同じ配当が複数の書類に載っていても、二重に計上しないようにします。配当が特定口座に受け入れられているかを確認し、その年分の申告書等作成コーナーや証券会社の入力案内に沿って整理してください。
「外国税額控除」と「配当控除」は別の制度
名前は似ていますが、外国税額控除と配当控除は別です。国税庁は、外国法人から受け取る配当は配当控除の対象にならないとしています。
米国株の配当を総合課税で申告すれば、日本株と同じように配当控除を受けられる、とは考えないでください。配当の申告では総合課税と申告分離課税の選択も関係し、上場株式等の売却損と配当を通算するには、原則として配当を申告分離課税で申告する必要があります。国税庁の配当の申告分離課税制度を確認しましょう。
NISAでも、米国の配当課税は原則残る
NISA口座で対象となる米国株を保有する場合、売却益と配当金に対する日本の税金は非課税です。しかし、一般的な米国企業の普通株の配当には、米国での原則10%の課税が残ります。
先ほどと同じ税引前100ドルの配当なら、米国で10ドルが差し引かれ、日本の税金はかからず、受取額は90ドルとなるのが単純化した例です。松井証券のNISA取引ルールでも、米国での配当課税が残ることを案内しています。
| 確認項目 | 課税口座の基本 | NISAの対象取引 |
|---|---|---|
| 売却益への日本の税金 | 原則20.315% | 非課税 |
| 配当への日本の税金 | 源泉徴収では原則20.315% | 非課税 |
| 米国の配当課税 | 一般的な普通株では原則10% | 同じく原則10% |
| 外国税額控除 | 条件を満たして申告すれば対象になり得る | 対象外 |
| 売却損の損益通算・繰越控除 | 条件を満たせば利用可能 | 利用不可 |
NISA内の配当に課される外国所得税は、外国税額控除の対象外です。また、NISAで出た売却損を、特定口座の利益と相殺することもできません。非課税のメリットと損失の扱いをセットで理解しましょう。
損をした年も確認したい:損益通算と3年間の繰越控除
課税口座の上場株式等の売却損は、対象となる他の上場株式等の売却益や、申告分離課税を選んだ配当等と通算できる場合があります。給与や、あらゆる投資商品の利益から自由に差し引ける制度ではありません。
例えば、対象となるA証券の売却益が5万円、B証券の売却損が3万円なら、費用等を整理した通算後の利益は2万円になる計算です。同じ証券会社の対象口座内では自動で通算される場合がありますが、証券会社をまたぐ通算には確定申告が必要です。
その年に使い切れない対象損失は、一定の要件を満たせば翌年以後3年間の繰越控除を利用できます。利用には損失が出た年から必要な申告を行い、その後も継続して申告することが必要です。取引しなかった年も、繰越を続けるための申告が必要な点に注意してください。国税庁の損益通算・繰越控除に手続きが示されています。
会社員が迷いやすい「20万円以下」の注意点
20万円は「投資が非課税になる枠」ではない
給与を1か所から受け、給与の全部が源泉徴収の対象となる人などには、給与・退職所得以外の所得の合計額が20万円以下であれば、所得税の確定申告が不要になる場合があります。ただし給与収入や他の申告義務などの条件があり、誰にでも当てはまるわけではありません。国税庁の給与所得者の申告要否で確認できます。
ここでいう所得は、売却代金や副業の売上をそのまま指すものではありません。また、源泉徴収ありの特定口座について申告不要を選ぶ制度とは別です。利益が20万円以下なら、すでに引かれた株の税金が自動で免除されるわけでもありません。
医療費控除など別の理由で確定申告をする場合は、この20万円以下の例外だけを理由に、申告対象となる少額所得を省くことはできません。一方、源泉徴収口座の所得など、別途申告不要を選べる所得は区別して扱います。
所得税の申告が不要でも、住民税の申告が必要な場合がある
20万円以下という所得税の例外に該当しても、住民税の申告まで不要になるとは限りません。例えば神戸市の住民税の申告案内では、給与以外の所得が20万円以下で所得税の申告が不要な場合も、住民税の申告が必要と案内しています。
ただし、源泉徴収ありの特定口座の売却益などについて申告不要を選ぶ場合は別です。「所得税を申告しない投資利益は、すべて住民税だけ申告する」と一括りにせず、所得の種類と制度を確認してください。
申告すれば必ず得?還付額以外への影響も確認
申告不要にできる株の所得をあえて申告すると、税金の還付が生じても、所得判定などに影響することがあります。現在は、対象の上場株式等の所得について、所得税で申告しながら住民税では申告不要とするような異なる課税方式の選択はできません。練馬区の税制案内でも、この扱いが説明されています。
例えば国民健康保険では、申告した株式所得等が保険料の計算に含まれる場合があります。神戸市の国保の案内でも、申告不要にした上場株式等の所得との違いを示しています。
一方、勤務先の健康保険に加入する会社員の保険料が、株を申告しただけで一律に同じ仕組みで上がる、という意味ではありません。国保か勤務先の健康保険か、扶養・控除・給付でどの所得基準を使うかを分け、必要に応じて自治体や保険者、税務署へ確認しましょう。
口座選びでは「税率の差」より管理のしやすさを確認
同じ税制が適用される取引で、証券会社を変えるだけで法定税率が下がるわけではありません。比較したいのは、特定口座への対応、配当の受入設定、報告書の確認しやすさ、費用や取扱銘柄です。
【PR】米国株用の口座を検討する方は、DMM株のサービス・口座開設情報を確認する、松井証券のサービス・口座開設情報を確認するから、最新の条件を比較できます。申込時は、特定口座の源泉徴収設定も確認してください。
購入資金と費用の整理には、米国株は1万円で買える?必要資金・手数料・予算の考え方を、銘柄の検討には米国株の選び方|業績・価格・成長性の確認方法をお役立てください。
申告前のチェックリスト
- どの口座で取引したか、源泉徴収あり・なしかを確認する。
- 売却益と配当、外貨そのものの為替差益を分ける。
- 年間取引報告書と配当の支払通知書をそろえる。
- 他口座との通算、損失繰越、外国税額控除を利用するか確認する。
- 住民税や所得判定への影響まで確認して、申告方法を決める。
年末調整を受ける会社員でも、証券会社をまたぐ損益通算や外国税額控除を勤務先が代わりに処理するわけではありません。必要な手続きは自分で確認します。
よくある質問
米国株を買っただけで、必ず確定申告が必要ですか?
通常の現物株を購入・保有しただけなら、それだけで売却益の申告が必要になるわけではありません。配当や売却、別に行った外貨取引など、その年に発生した所得を確認してください。
NISAの米国配当税を取り戻すために申告できますか?
NISAの対象配当に課される外国所得税は、外国税額控除の対象外です。米国課税が残ることを踏まえて、配当の受取額を考えます。
外国税額控除は全員が利用した方がいいですか?
一律にはいえません。控除限度額と申告の手間に加え、所得判定等への影響も確認します。控除できる金額は人によって変わるため、米国税の全額還付を前提に判断しないでください。
申告期限はいつですか?
2026年分の所得税の確定申告は、原則として翌2027年に行います。通常の申告と還付申告では提出できる期間などが異なるため、対象年分の国税庁の案内で日程を確認してください。
まとめ:口座・利益の種類・申告の目的を順番に確認
米国株の税金は、「米国株だから全員が申告する」という仕組みではありません。源泉徴収ありの特定口座で売却益を申告不要にできる場合と、外国税額控除や損益通算のために申告する場合を分けることが大切です。
NISAでは日本の税金が非課税になりますが、米国の配当課税は原則残り、損失の通算・繰越もできません。まずは口座設定と年間の取引書類を確認し、必要な手続きと家計全体への影響を整理しましょう。
※本記事は一般的な制度の解説です。申告要否・所得区分・控除額は、居住状況、所得、取引内容等によって異なります。個別の税務判断は税務署・税理士等にご確認ください。投資には株価・為替の変動による元本割れのリスクがあります。

コメント