※本記事には広告・アフィリエイトリンクを含みます。
※情報確認日:2026年10月23日。株価指標は10月22日の東証終値51,230円で統一し、23日の取引中の株価は時刻付きの参考情報として別に記載しています。
※上期実績は2026年4〜9月の連結決算です。4〜12月の会社予想は9か月累計であり、通期予想ではありません。
「営業利益が約48%増えたのに、株価は下がるの?」
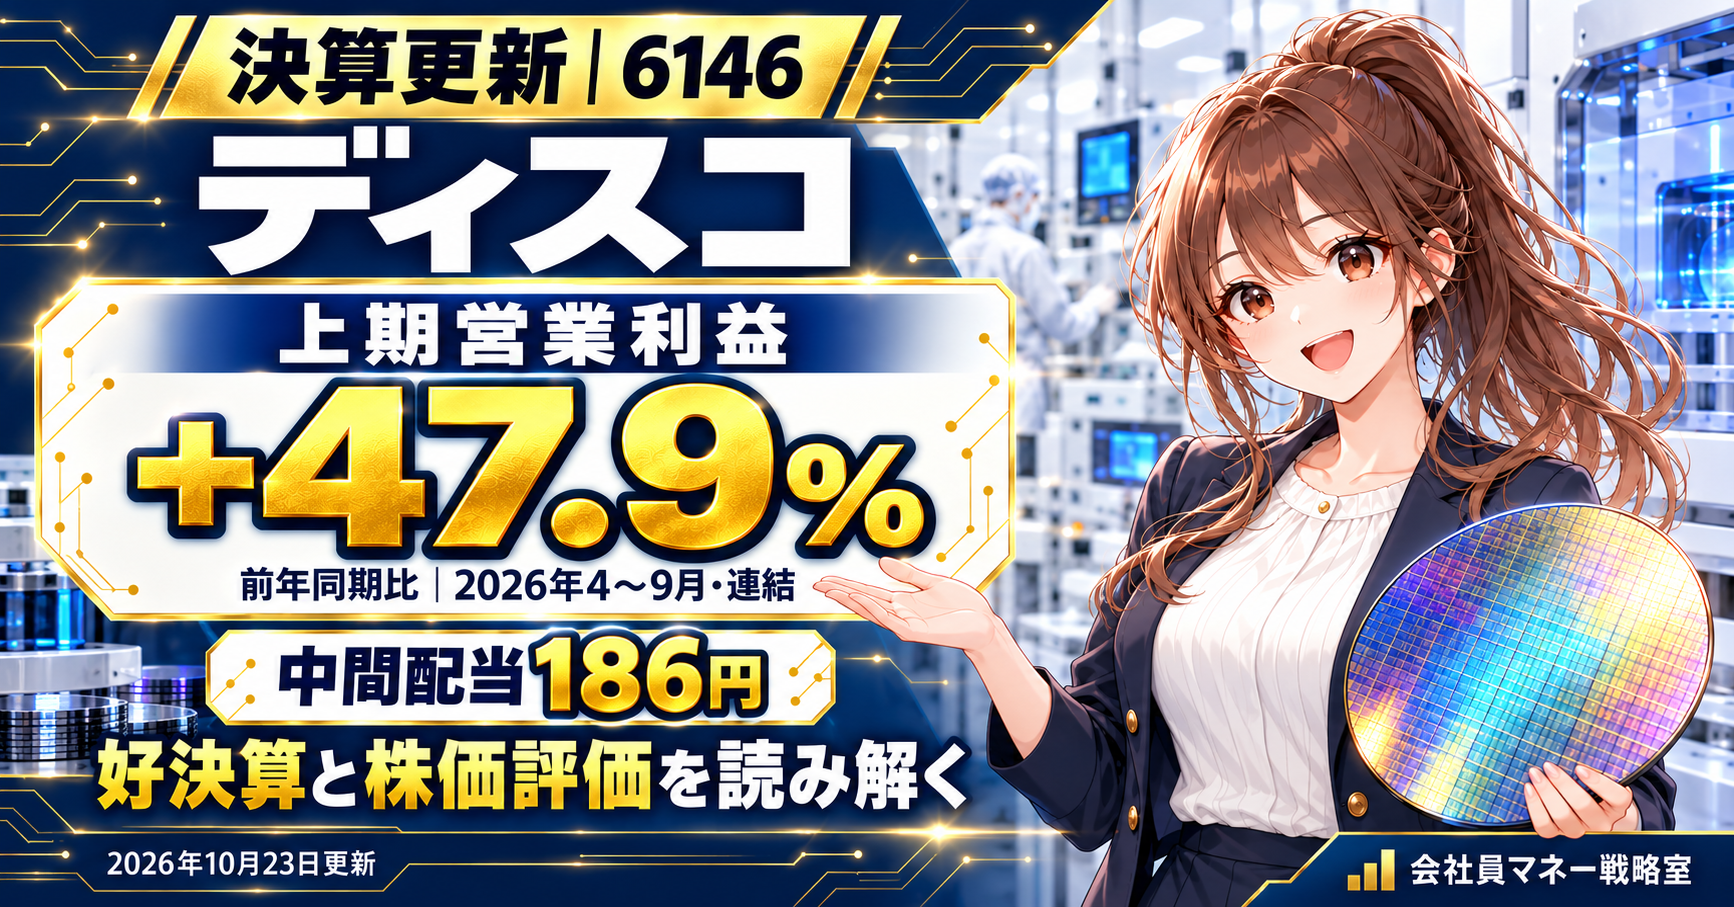
ディスコ〈6146〉が10月22日に発表した上期決算は、大幅な増収増益でした。生成AI向けの需要を背景に装置や消耗品の出荷が伸び、中間配当も186円に決まりました。disco.co.jp
一方で、好決算だけで購入を判断することはできません。
私が次に見たいのは、高い収益力が続くか、そして株価に見合った利益成長を実現できるかです。
この記事では、正式決算の中身、次の四半期の計画、配当、財務・現金収支、株価評価まで整理します。
今回の決算で分かったこと
| 確認項目 | 今回のポイント |
|---|---|
| 上期業績 | 売上高+32.1%、営業利益+47.9% |
| 収益性 | 上期営業利益率45.4% |
| 好調の背景 | AI向けを中心とする出荷増、検収進捗、高付加価値製品など |
| 中間配当 | 従来予想171円から186円に決定 |
| 今後の見通し | 4〜12月の連結会社予想を開示。通期予想ではない |
前回記事は、個別出荷速報を中心にしていました。
今回はグループ全体の正式決算が公表されたため、利益・配当・財務まで確認できるようになりました。disco.co.jp
ディスコは何の会社?半導体を「切る・削る・磨く」企業
ディスコは、半導体などの精密加工に使う装置やツールを製造・販売する企業です。
| 加工の役割 | 初心者向けのイメージ | 製品例 |
|---|---|---|
| 切る | ウェーハを小さなチップに切り分ける | ダイシングソー・ブレード |
| 削る | ウェーハを薄く加工する | グラインダ・ホイール |
| 磨く | 表面を仕上げる | ポリッシャ・研磨ツール |
装置は顧客の設備投資、消耗品のツールは生産や設備の稼働状況に関係します。
装置を納めた後も、加工が続けばツールの需要が生まれる点が特徴です。ただし、消耗品があるから収益が保証されるわけではありません。顧客が減産すれば、ツールの需要も影響を受けます。株式会社ディスコ
最新決算|上期営業利益は47.9%増、利益率45.4%
2027年3月期上期は、2026年4月1日〜9月30日の6か月間です。
| 項目 | 上期連結実績 | 前年同期比 |
|---|---|---|
| 売上高 | 2,570.58億円 | +32.1% |
| 営業利益 | 1,166.39億円 | +47.9% |
| 経常利益 | 1,144.37億円 | +44.0% |
| 親会社株主に帰属する中間純利益 | 803.66億円 | +43.7% |
| 1株当たり中間純利益 | 740.84円 | 前年同期515.70円 |
| 営業利益率 | 45.4% | 前年同期約40.5% |
売上以上に営業利益が伸び、利益率も改善しました。
営業利益率45.4%は、売上100円に対して営業利益が約45円という関係です。最終的な純利益や現金収支とは異なります。disco.co.jp
なぜ利益が伸びた?
会社は、生成AIの需要拡大を背景に、データセンター向け投資や先端ロジック・HBMなど高性能半導体向け需要が高水準だったと説明しています。
その中で装置・ツールの出荷が増え、装置の検収も進みました。
為替の影響や高付加価値製品の増加によって採算が改善し、人件費・研究開発費などの増加を吸収しています。disco.co.jp
私が評価したいのは、売上拡大と採算改善が同時に確認できたことです。
ただし、需要、製品構成、為替など複数の要因が重なった結果なので、同じ利益率が続くと決めつけないようにしましょう。
7〜9月だけを見ると、営業利益率は47.4%
上期累計とは別に、直近3か月の結果も確認します。
| 項目 | 7〜9月連結実績 | 前年同期比 |
|---|---|---|
| 売上高 | 1,427.50億円 | +36.4% |
| 営業利益 | 676.06億円 | +52.3% |
| 純利益 | 461.44億円 | +43.5% |
| 営業利益率 | 47.4% | 前年同期42.4% |
※純利益は親会社株主に帰属する利益。上期45.4%と7〜9月47.4%は対象期間が違います。disco.co.jp
直近四半期でも高い収益性が確認できます。
ただし、次の四半期も同じ勢いかどうかは、会社予想を別に確認する必要があります。
4〜12月の会社予想|1年分の通期予想ではない
今回、これまで未開示だった2026年4〜12月の連結業績予想が示されました。
| 項目 | 4〜12月の会社予想 | 前年同期比 |
|---|---|---|
| 売上高 | 3,895億円 | +28.2% |
| 営業利益 | 1,747億円 | +38.4% |
| 経常利益 | 1,734億円 | +37.1% |
| 親会社株主に帰属する純利益 | 1,219億円 | +31.6% |
| EPS | 1,123.43円 | — |
これは9か月累計の会社予想であり、2027年3月期の通期予想ではありません。
EPS1,123.43円を使って「通期予想PER」を計算することも避けましょう。disco.co.jp
10〜12月は、直前の四半期より減収減益の計画
会社の説明資料では、次のような四半期別の見通しになっています。
| 項目 | 7〜9月実績 | 10〜12月会社予想 |
|---|---|---|
| 売上高 | 1,428億円 | 1,324億円 |
| 営業利益 | 676億円 | 581億円 |
| 営業利益率 | 47.4% | 43.9% |
※金額は会社資料の億円未満四捨五入による表示。disco.co.jp
4〜12月累計では前年同期比の増収増益を見込む一方、10〜12月単独では7〜9月の水準を下回る計画です。
「前年より伸びているか」と「直前の四半期から加速しているか」は、別の見方です。
私なら、今回の好決算に加え、この先の成長速度も確認します。
なお、10〜12月の想定為替は1ドル151円です。計画との差を考えるときも、需要の変化と為替の影響を混同しないことが大切です。disco.co.jp
好決算でも株価下落。何を分けて考える?
10月22日の東証終値は51,230円でした。決算は同日16時の発表なので、この終値は発表前の価格です。
翌23日は下落し、株価情報サイトの12時31分表示では48,290円、前日比−2,940円(−5.74%)でした。
これは取引中の参考値で、終値ではありません。Yahoo!ファイナンス
「良い決算」と「期待以上の決算」は同じではない
一般に、株価には将来の成長への期待も含まれます。
そのため、前年より良い実績が出ても、今後の見通しや購入時の価格によって、株価の反応は変わります。
今回の資料では、上期の大幅増益と、10〜12月が直前の四半期を下回る計画であることが確認できます。私は、その両方を見て評価する必要があると考えています。
ただし、今回の株価下落がこの計画だけによるものだとは断定できません。
市場全体の動きや投資家の持ち高なども関係し得るため、すべての売却理由を決めつけないようにしましょう。
PER・PBR・ROEから株価を確認
日中の値動きと混ぜないよう、以下はすべて10月22日終値51,230円を価格基準にします。
| 指標 | 数値 | 使用した基準 |
|---|---|---|
| 株価 | 51,230円 | 10月22日終値・決算発表前 |
| 時価総額の参考計算 | 約5.56兆円 | 9月末発行済株式数ベース |
| 前期実績EPS | 1,249.84円 | 2026年3月期通期 |
| 前期実績EPS基準のPER | 約40.99倍 | 株価÷前期EPS |
| BPSの参考計算 | 約5,782.82円 | 2026年9月末自己資本・株数 |
| 同BPS基準のPBR | 約8.86倍 | 株価÷BPS |
| ROE | 25.1% | 2026年3月期通期実績 |
| 自己資本比率 | 76.1% | 2026年9月末 |
| 通期会社予想PER | 算定しない | 通期会社予想EPSが未開示 |
※時価総額は51,230円×108,523,429株。BPSは自己資本627,479百万円÷自己株式控除後108,507,425株で計算。その後の株数変動は反映していません。Yahoo!ファイナンス
前期実績基準のPER約41倍は、今年度の利益成長を直接反映した予想PERではありません。また、直近12か月の利益を使うPERとも異なります。
私の見方としては、高い収益力を評価しつつも、将来の利益成長が続くかを丁寧に見たい株価評価です。
PERやPBRが何倍なら必ず割安、という基準で購入を決めることはできません。
👉**PER・PBR・ROEなど、銘柄分析に使う7つの指標を確認する**
配当186円は中間配当。年間配当は未定
| 配当の区分 | 金額・状況 |
|---|---|
| 前期・2026年3月期年間実績 | 505円 |
| 今期中間・従来予想 | 171円 |
| 今期中間・決定額 | 186円 |
| 今期期末予想 | 未定 |
| 今期年間予想 | 未定 |
186円は、今回決まった中間配当です。今から株を買っても今回の中間配当の対象にはなりません。
また、186円を2倍して年間372円と予想したり、前期の505円を今期も受け取れる金額として扱ったりしないようにしましょう。
同社は半期連結純利益の25%を配当する方針を基本とし、期末には必要資金を上回る現預金に基づいた追加配当の仕組みも設けています。利益と資金需要の両方が株主還元に関係します。disco.co.jp
前期配当505円を基準株価で割ると参考利回りは約0.99%ですが、今期の予想利回りではありません。
年間配当予想が未定のため、本記事では年間予想配当利回りを算定しません。
財務と現金収支|営業キャッシュフローも増加
| 項目 | 金額・水準 |
|---|---|
| 総資産 | 8,245.84億円 |
| 自己資本 | 6,274.79億円 |
| 自己資本比率 | 76.1% |
| 現金及び預金 | 3,424.11億円 |
| 現金及び現金同等物 | 2,006.27億円 |
| 上期営業キャッシュフロー | +1,117.08億円 |
| 上期投資キャッシュフロー | −548.14億円 |
| 上期財務キャッシュフロー | −406.17億円 |
※残高は2026年9月末、キャッシュフローは2026年4〜9月。現金及び預金と現金同等物は対象範囲が違います。
自己資本と手元資金には厚みがあります。営業キャッシュフローも前年同期の396.83億円から増加しています。disco.co.jp
ただし、その増加には税引前利益だけでなく、出荷時の入金などに関わる契約負債の増加も影響しています。
営業キャッシュフロー全額を、その期の利益と同じ意味で捉えることはできません。
投資キャッシュフローの支出にも、定期預金の増加418.44億円と、有形固定資産の取得128.96億円などが含まれます。
548.14億円のすべてを工場建設への支出と考えるのは誤りです。disco.co.jp
利益と現金収支の両方は好調ですが、その理由まで確認しておくと、次回以降の変化を見極めやすくなります。
投資前に確認したいリスク
| リスク | 確認するポイント |
|---|---|
| 半導体市場の変動 | 顧客の設備投資や稼働率が低下していないか |
| 為替変動 | 想定為替との違いが採算にどう影響するか |
| 技術の変化・競争 | 高付加価値製品への需要と技術対応が続くか |
| 費用の増加 | 人件費・研究開発費などを利益で吸収できるか |
| 災害・部材調達 | 工場の稼働や出荷に支障がないか |
| 株価に含まれる期待 | 業績が伸びても、高い期待に届かない可能性 |
事業上のリスクは会社開示を参考に整理し、株価の期待については一般的な投資上の注意点として加えています。株式会社ディスコ
「AI需要が伸びる」という見方に加えて、需要が弱まる場合や利益率が低下する場合も考えておきたいですね。
👉**円安・円高が日本株に与える影響を整理する**
会社員が検討するなら、購入金額も確認
ディスコの通常の売買単位は100株です。
基準株価51,230円では、100株の購入代金は512万3,000円となります。手数料などは別です。
NISAの成長投資枠は年間240万円なので、この株価で通常の100株注文をそのまま成長投資枠で購入することはできません。Yahoo!ファイナンス
少額で検討する場合は、利用する証券会社の対象銘柄、購入方法、費用、NISA対応を確認しましょう。
口座があれば、どの銘柄でも1株から買えるとは限りません。
証券口座は取引方法や情報の見やすさで比較
日本株の投資環境を整えるなら、注文方法や手数料、企業情報の確認しやすさなどを比べてみてください。
👉**DMM株の公式サイトで日本株の取引条件・サービスを確認する**
比較候補として、取引画面や情報サービスを確認したい方はこちら。
👉**松井証券の公式サイトで取引環境・サービス内容を確認する**
※上記は広告リンクです。日本株の証券口座の比較候補として紹介しています。ディスコの1株購入に対応すると案内するものではありません。最新の取扱い・費用・条件は各社公式サイトでご確認ください。
購入を急ぐより、まず「1社にいくらまで投資できるか」を決めることが大切です。
生活費や緊急時の資金を確保し、株価がさらに下がった場合も無理のない範囲で考えましょう。
次の決算までに確認したいこと
| 確認項目 | 見たい変化 |
|---|---|
| 出荷と検収 | 出荷した装置が売上へつながっているか |
| 10〜12月の業績 | 会社計画に対する進捗と利益率 |
| AI向け需要 | 顧客の投資が続き、装置・ツール需要につながるか |
| 製品構成・為替・費用 | 収益性の変化を何が動かしているか |
| 現金収支 | 利益、前受け、在庫、設備投資を分けて確認 |
| 通期見通し・期末配当 | 新たに公表された内容を反映する |
会社のIRカレンダーでは、次回の個別売上・出荷速報は2027年1月7日、第3四半期決算発表は1月28日の予定です。
日程は変更される場合があります。株式会社ディスコ
よくある疑問
営業利益47.9%増は、いつの数字?
2026年4〜9月の上期連結実績です。7〜9月単独の増益率や、通期の会社予想とは異なります。
好決算の後に下がったら、買い時?
値下がりだけでは判断できません。
今後の利益と購入価格を合わせて考える必要があり、下落が続く可能性もあります。
4〜12月のEPSで予想PERを計算できる?
割り算はできますが、その結果を通期会社予想PERとして扱うことはできません。対象期間が9か月だからです。
本記事では前期通期実績EPS基準のPERを示しています。
中間配当186円なら、年間372円?
年間372円という会社予想ではありません。期末配当と年間配当は未定です。
まとめ|高い収益力と、次の成長速度を一緒に見る
ディスコの上期決算では、生成AI向けを中心とした需要の強さが、大幅増益と高い利益率につながりました。
中間配当も186円に決まり、営業キャッシュフローも増えています。
一方、10〜12月は直前の四半期を下回る会社計画です。好調な実績と、この先の見通しの両方を確認する必要があります。
私は、**「需要の強さ → 出荷と検収 → 利益率とEPS → 株価評価」**という順番で見ていきたいと考えています。
参照資料
- 2027年3月期第2四半期(中間期)決算短信
- 2026年度第2四半期決算説明資料
- 2026年3月期決算短信
- 事業等のリスク
- IRカレンダー
- Yahoo!ファイナンス:ディスコ(6146)
- 金融庁:NISAを知る
※本記事は情報提供を目的とし、特定銘柄の売買を推奨するものではありません。株式投資には元本割れのリスクがあります。最新の会社開示を確認し、ご自身の判断で投資してください。
コメント