
※この記事には広告・アフィリエイトリンクが含まれています。 ※情報確認日:2026年11月1日。日本居住の成人が国内証券会社のNISA成長投資枠で米国株の現物取引を行う場合を中心に解説します。金額例は説明用の仮定です。制度、対象銘柄、操作方法、費用等は変更される場合があります。
「NISAで、米国の会社の株も買える?」
「つみたて投資枠と成長投資枠、どちらを使えばいい?」
対象の米国個別株は、取扱いのある証券会社のNISA成長投資枠で購入できます。 ただし、NISA口座があればすべての米国株を買えるわけではありません。利用する証券会社、その銘柄の対象可否、残り枠、注文時の口座区分を確認する必要があります。
この記事では、米国株をNISAで買う流れを順番に整理し、配当の税金、売却後の枠、値下がりした場合の注意点まで解説します。税金や確定申告の詳しい仕組みは、米国株の税金と確定申告の解説もご覧ください。
米国個別株に使うのは、NISAの成長投資枠
NISAは商品名ではなく、対象の運用益に対する日本の税金を非課税にする制度です。「NISAを買う」のではなく、NISA口座で対象の株式や投資信託等を買います。
米国企業の株式を銘柄ごとに選んで購入する場合に使うのは、成長投資枠です。つみたて投資枠で、米国株式に投資する対象の投資信託を積み立てる場合とは分けて考えましょう。金融庁のNISAの説明で、2つの枠の基本を確認できます。
| 比較する点 | 米国個別株を直接購入 | 米国株に投資する投資信託を購入 |
|---|---|---|
| 選ぶもの | 対象企業の株式 | 運用方針・投資対象を持つファンド |
| NISAの枠 | 成長投資枠 | 対象商品により、つみたて投資枠・成長投資枠 |
| 分散の確認 | 自分で保有銘柄の偏りを確認 | 組入銘柄・地域・業種等を確認 |
| 注文の確認 | 株数、株価、為替、注文方法等 | 購入金額、基準価額、信託報酬等 |
投資信託ならすべてのリスクが小さくなる、個別株なら必ず高い利益が得られる、という意味ではありません。自分が何に投資し、どのような値動きを受け入れるかを理解することが先です。
年間240万円と保有限度額1,200万円は別の上限
成長投資枠には、その年に新規購入できる年間投資枠と、保有残高を取得金額で管理する非課税保有限度額があります。
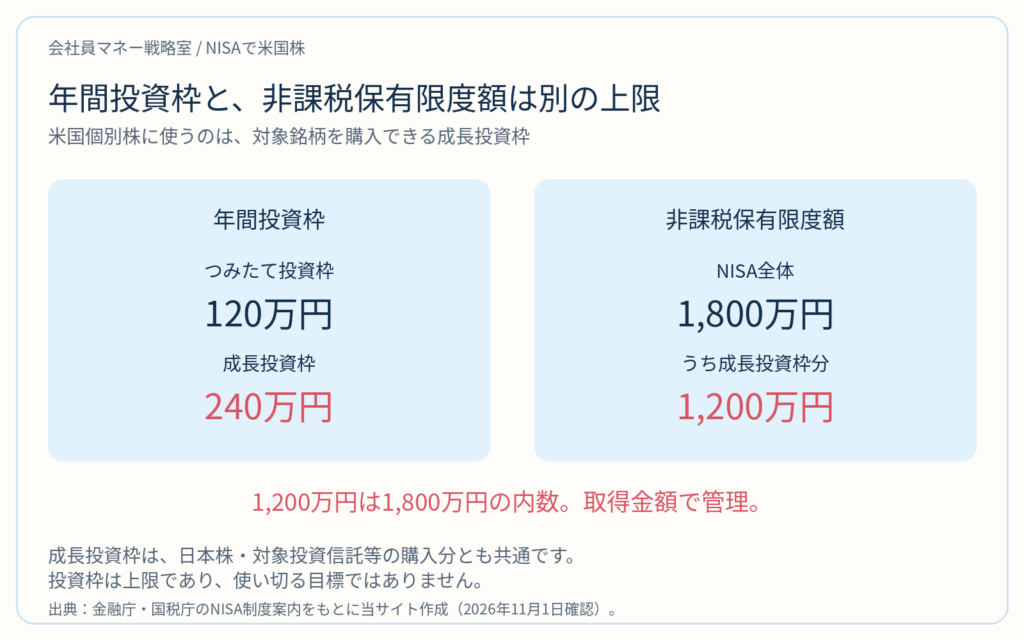
年間投資枠は、つみたて投資枠120万円と成長投資枠240万円を併用して合計360万円までです。非課税保有限度額は全体で1,800万円、その内数として成長投資枠分は1,200万円までとなります。国税庁のNISA制度の案内でも確認できます。
「全体1,800万円に、成長投資枠1,200万円を足して3,000万円」ではありません。また、成長投資枠の240万円は米国株専用ではなく、その枠で購入する日本株や対象投資信託等と共通です。
限度額は、時価ではなく取得金額で管理する
例えば100万円で買った株が150万円に値上がりしても、保有限度額の使用額が値上がりだけで150万円になるわけではありません。取得金額の100万円をもとに管理します。
非課税保有限度額の空きがあっても、その年の年間投資枠を超える購入はできません。反対に年間投資枠が余っていても、非課税保有限度額に達していれば購入できません。口座画面では両方を確認してください。
枠を使い切ることを目標にしない
年間240万円は購入できる上限であり、家計から投資すべき金額ではありません。使わなかった年間投資枠を翌年へ上乗せして繰り越すことはできませんが、それを理由に生活費や近く使う予定のお金まで投資へ回す必要はありません。政府広報のNISA解説も、未使用の年間投資枠を翌年に繰り越せない点を説明しています。
購入資金の考え方は、米国株は1万円で買える?必要資金と無理のない予算で詳しく整理しています。
NISAで米国株を買う5つの手順
操作の名称や順番は証券会社によって異なりますが、確認する内容は大きく5段階です。
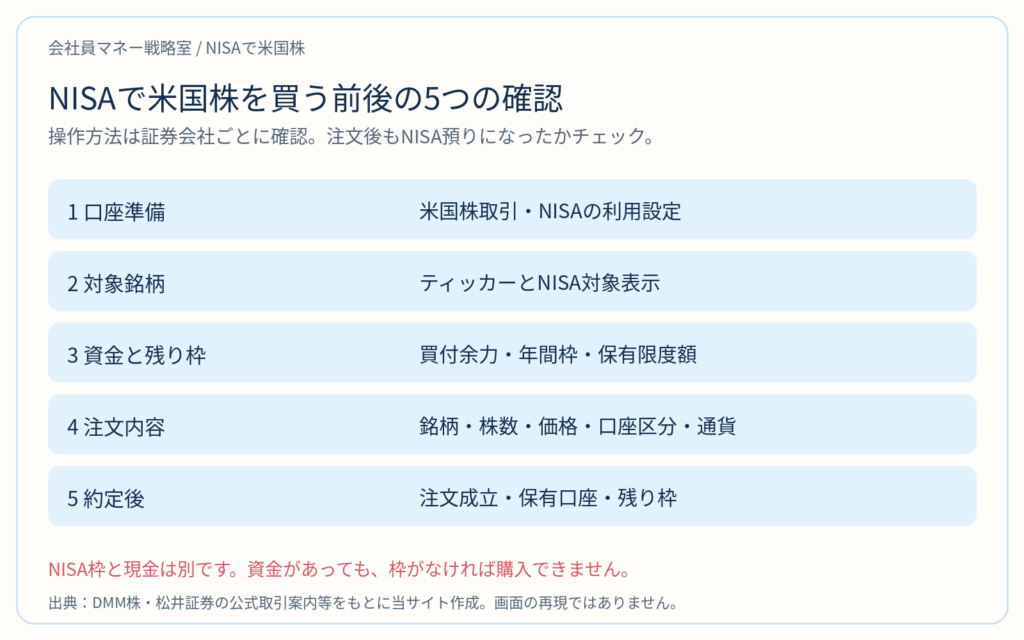
1.米国株とNISAを利用できる口座を準備する
まず、利用する金融機関が米国株の現物取引に対応しているかを確認します。NISA口座を開ける金融機関でも、米国個別株を取り扱うとは限りません。証券総合口座のほか、外国株取引の申込みや利用設定が必要な場合もあります。
NISAのつみたて投資枠と成長投資枠は、同じ年に別々の金融機関で使い分けることはできません。すでに他の金融機関でNISAを使っている場合は、追加で口座を作れば解決するとは考えず、金融機関変更の可否と手続きを確認しましょう。金融庁のNISAに関するFAQに案内があります。
2.買いたい銘柄がNISA対象か確認する
証券会社が取り扱う米国株の一覧と、その中でNISA購入が可能な銘柄は、必ずしも同じではありません。銘柄名だけでなく、ティッカー、取引区分、NISA対象表示を見ます。
同じ企業に関連する銘柄でも、普通株、ADR、ETF等では商品が異なります。また、買付停止や対象変更が起きることもあります。最新の取扱一覧と注文画面の表示を確認してください。
NISA対象であることは、その企業の成長や安全性が保証されているという意味ではありません。銘柄を選ぶ際は、米国株の選び方|業績・価格・成長性の確認方法も参考になります。
3.資金とNISAの残り枠を確認する
口座に入金したお金と、NISAの利用可能枠は別です。「現金はあるのにNISAで注文できない」「NISA枠はあるのに資金が足りない」という状況は起こり得ます。
円貨決済を利用するか、保有する米ドルで外貨決済を行うかも確認します。株の代金だけでなく、費用や注文時に必要な買付余力も見てください。
例えば株価50ドルの株を2株、1ドル150円として円換算すると、費用を除く代金は15,000円です。ただし、実際の注文では別の為替レートや拘束金額が使われるため、15,000円を用意すれば必ず発注できるという意味ではありません。
4.注文画面で口座区分を「NISA」にする
NISA口座を開設していても、特定口座を選んで注文すれば、その取引は特定口座の取引となります。最終確認画面まで、次の項目を見直しましょう。
- 銘柄名とティッカーが正しいか
- 現物買付の注文になっているか
- 購入株数と指定価格が予算に合っているか
- 口座区分が「NISA」になっているか
- 決済通貨、必要資金、NISA枠の使用額を確認したか
- 注文の有効期間を理解しているか
「注文を出した」と「株を買えた」は別です。指値注文は指定条件で約定しなければ成立せず、有効期間が切れる場合もあります。
5.約定後も保有口座と残り枠を確認する
注文後は、注文状況から約定したかを確認し、保有一覧でNISA預りになっているかを見ます。資金や投資枠の拘束が、注文時と受渡後で変わる場合もあります。
特に米国株では為替が関係するため、NISA枠ぎりぎりの注文には注意が必要です。証券会社のルールによっては、為替確定後に枠を超えた注文が課税口座扱いになる場合があります。「NISAを選んだので、どのような場合も非課税で処理される」とは考えないようにしましょう。
DMM株・松井証券で異なる操作上の確認点
NISAは共通の制度ですが、注文方法や利用設定は各社で違います。以下は2026年11月1日時点で確認した公式案内をもとにした要点です。
DMM株:対応ツールとNISAの注文条件を確認
DMM株のNISA取引ルールでは、NISA買付に利用するツールや、指値注文・有効期間等の条件が案内されています。通常の課税口座で使える注文方法が、そのままNISAでも使えるとは限りません。実際の注文前に、米国株の取引ルールとあわせて確認してください。
また、DMM株の外貨決済とNISAに関するFAQでは、円貨・外貨のどちらで買い付けても、対象株式の国内課税分が非課税となることを案内しています。一方、売却後に保有した米ドルを円に戻す取引の為替差益は、NISA対象の株式利益と別に考える必要があります。
松井証券:米国株口座へのNISA枠の割当てを確認
松井証券では、米国株のNISA取引を行う前に、総合口座から米国株口座への「NISA枠の割当て」が必要と案内されています。単に入金する手続きとは別なので、購入できない場合には割当て状況も確認します。
口座区分をNISAに選択し、円またはドルのNISA買付余力の範囲内で注文します。確認時点の公式FAQでは、NISAの現物買は指値・当日限りとされています。最新の松井証券の米国株NISA操作案内を確認してください。
「手数料無料」と「一切費用がない」は分けて考える
NISAで売買手数料が無料となるサービスでも、円貨決済の為替コストや商品固有の費用まで、すべて無料になるとは限りません。買付時に一時的な拘束金額が発生する場合もあります。
例えば松井証券の公式案内では、インターネット経由のNISAの米国株委託手数料は無料とする一方、為替手数料や注文時の拘束について注意事項を示しています。松井証券のNISA取引ルールで条件を確認できます。DMM株についても、米国株の費用に関する公式FAQ等で最新条件を確認しましょう。
【PR】利用する口座を検討する方は、DMM株のサービス・口座開設情報を確認する、松井証券のサービス・口座開設情報を確認するから、取扱銘柄・費用・操作性などを比較できます。すでにNISAを利用中の方は、金融機関変更の条件も確認してください。
売却益は日本で非課税。でも米国の配当税は残る
NISAの対象となる米国株の売却益と配当金について、日本の税金は非課税です。ただし、一般的な米国企業の普通株の配当には、米国で原則10%の源泉徴収が残ります。
税引前の配当を100ドルとする単純化した例では、米国税10ドルが差し引かれ、日本の課税はなく、受取額は90ドルとなります。実際には商品の種類や税務上の条件を確認する必要があり、ADR等の現地課税は異なる場合があります。松井証券の米国株現物取引ルールでも案内されています。
さらに、NISA口座の配当に課される外国所得税は外国税額控除の対象外です。確定申告をすれば米国税を取り戻せると考えないようにしてください。国税庁の外国税額控除の案内で対象外の扱いが示されています。
「非課税」という言葉は、日本の対象となる税金についての説明です。すべての国の税金や取引コストがなくなる制度ではありません。
売った枠はいつ戻る?取得金額で翌年以降に再利用
NISAの商品を売却すると、その商品の取得金額に相当する非課税保有限度額を翌年以降に再利用できます。金融庁のNISAに関するFAQに、買付け残高をもとに管理することが示されています。
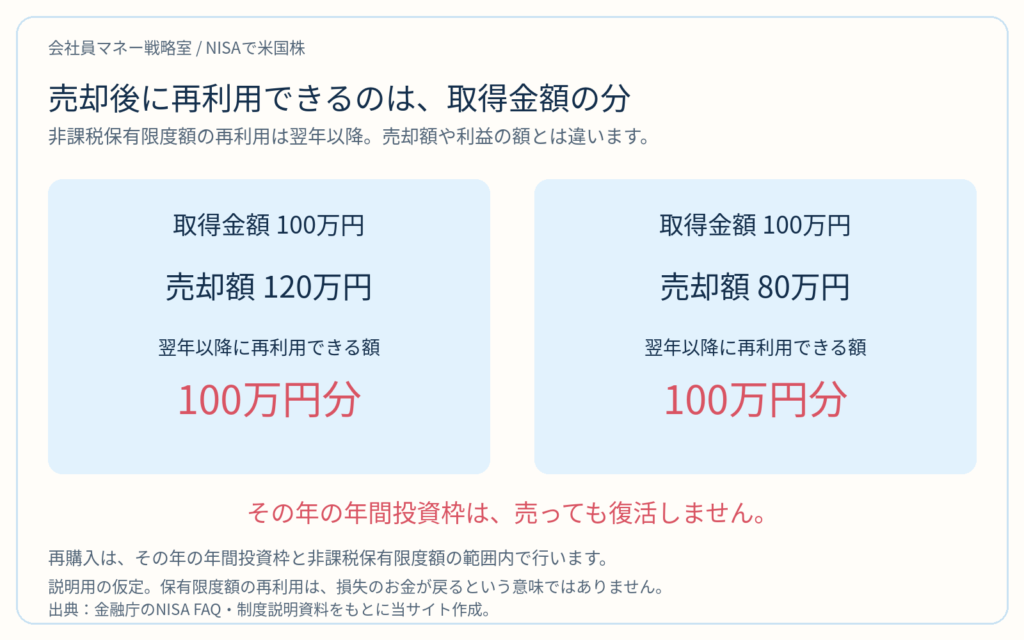
売却額120万円のすべてが戻るわけでも、損をして80万円で売ったから再利用できる額まで80万円に減るわけでもありません。ただし、元に戻るのは取得金額をもとにした保有限度額の空きであり、投資で失ったお金が戻るという意味ではありません。
その年の年間投資枠は復活しない
例えば、その年の成長投資枠240万円をすべて使った後、100万円で取得した商品を売却しても、それだけで同じ年に100万円を追加購入できるわけではありません。
翌年以降に保有限度額が空いても、再購入はその年の年間投資枠の範囲内で行います。再利用できる金額が240万円の年間投資枠に上乗せされる制度でもありません。金融庁のNISA説明資料で、この区別を確認できます。
NISAでも株価下落・円高による損失はある
NISAは利益への課税を軽減する制度で、株価や為替の下落から資金を守る仕組みではありません。
例えば株のドル建て価格が変わらなくても、円高になれば円換算の評価額が下がる場合があります。1,000ドルの価値が、1ドル150円なら15万円、140円なら14万円になる計算です。これは手数料等を除く説明用の仮定で、将来の為替を予測するものではありません。
また、NISA口座で売却損が出ても、特定口座・一般口座の利益や対象配当と損益通算したり、損失を翌年以降へ繰り越して控除したりできません。利益に対する非課税のメリットと、損失を税務上利用できない点をあわせて理解しましょう。
NISAを使う場合も、一社への偏り、同じ業種への集中、すでに持つ投資信託との重複を確認します。米国株の投資信託を保有しながら、そのファンドに多く含まれる企業を個別株でも買えば、同じ企業への投資が増えることがあります。商品数だけで分散できていると判断しないことが大切です。
会社員が購入前に確認したい3つのこと
対象銘柄か、口座はNISAか
企業の分析だけでなく、NISA対象の現物株かを確認し、最終確認画面で口座区分を見直します。約定後も保有一覧を確認するところまでを、一連の手順にしましょう。
生活費と分けた予算か
その年の枠が余っていても、家計の余裕がなければ使う必要はありません。生活費、近く使う予定のお金、急な出費に備えるお金を分け、値下がりしても生活に支障が出ない範囲で検討します。
買った理由と見直す条件を説明できるか
「NISAだから」「有名な企業だから」だけでなく、事業、利益、財務、株価水準を確認します。決算等で何を見直すのかを決めておけば、日々の値動きだけに振り回されにくくなります。非課税枠の残額だけで購入を急がないようにしましょう。
よくある質問
特定口座で持っている米国株を、そのままNISAへ移せますか?
課税口座で保有している株式を、そのままNISA口座へ移すことはできません。NISAで保有し直すなら、新たな買付が必要となります。売却と買い直しには価格変動、課税口座での税金、費用、NISA枠の消費が関係するため、単なる口座名の変更と考えないでください。日本証券業協会の2026年版ガイドブックでも、課税口座からの移管はできないと説明しています。
円で買っても、NISAの非課税対象になりますか?
対象銘柄をNISAで購入する場合、円貨決済だから日本の非課税対象から外れるということではありません。決済方法とNISAの口座区分は別の設定です。証券会社で利用できる決済方法を確認してください。
配当金を再投資するときも枠を使いますか?
受け取った配当金を使って新たに株式等を購入する場合、その買付は新しい投資として年間投資枠・保有限度額の範囲内で行います。「配当金が原資なら、NISA枠を使わず買える」という意味ではありません。
年末の最終日に注文すれば、その年のNISA枠を使えますか?
注文日だけでなく受渡日が関係します。外国株式は現地市場の休場や国内受渡日程も確認が必要です。年内枠で買いたい場合は、証券会社が案内する年末の取引期限を確認してください。枠を埋めるための駆け込み購入は避けたいところです。
まとめ:対象銘柄・口座区分・予算を確認してから購入
対象の米国個別株は、NISAの成長投資枠で購入できます。購入前には取扱銘柄、資金、NISAの残り枠を確認し、注文画面で口座区分をNISAに設定することが大切です。
日本の対象利益は非課税でも、米国の配当課税や値下がりのリスクは残ります。売却後の保有限度額の再利用は翌年以降で、年間投資枠がその場で復活するわけではありません。
税制上の枠を先に使い切ろうとするのではなく、家計と保有資産を確認し、無理なく続けられる範囲を考えましょう。
※本記事は一般的な制度・操作の解説であり、特定の銘柄や売買時期を推奨するものではありません。投資には株価・為替の変動による元本割れのリスクがあります。個別の税務上の取扱いは、取引状況等に応じて税務署・税理士等にご確認ください。

コメント