※この記事には広告・アフィリエイトリンク(PR)が含まれています。
「NISAを調べると、全世界株式やオルカンという言葉をよく見る」
「世界中に投資できるなら、これ1本で安心なの?」
投資信託の選び方が分かってきたら、次に確認したいのが「具体的に何を持つのか」です。
全世界株式は、複数の国・地域の企業へまとめて投資する方法です。幅広い企業の成長を取り込むことを目指せる一方、株式市場の下落や為替の影響で、資産が大きく減る可能性もあります。
会社員が検討するときは、商品の人気よりも、何に投資するのか、どんなときに下がるのか、いつ使うお金で買うのかを先に整理したいですね。
この記事では、全世界株式の基本からS&P500との違い、家計に合わせた考え方、NISAで始める手順まで説明します。
※公式情報の確認日:2026年10月27日。制度・取扱商品・費用は変更される場合があります。購入前に最新の目論見書と金融機関の案内を確認してください。
全世界株式とは?世界の企業へ広く投資する方法
全世界株式という言葉は、一般に、先進国や新興国など複数の国・地域の株式へ広く投資する商品や運用方針を指します。
自分で海外企業の株を何百銘柄も買うのではなく、投資信託などを通して、まとめて保有する形が身近な選択肢です。
| 言葉 | 何を指すか | 理解しておきたいこと |
|---|---|---|
| 全世界株式 | 世界の複数の国・地域の株式へ投資する考え方や商品分類 | 1つの決まった商品名ではない |
| 株価指数 | 一定のルールで選んだ株式の値動きを表す指標 | 指数自体を直接購入するわけではない |
| インデックスファンド | 指数に連動する投資成果を目指す投資信託 | 全世界株式以外にも、米国株式や国内株式などがある |
| NISA | 対象商品の利益などが非課税になる制度 | 商品名ではなく、購入・保有に使う制度 |
つまり、NISAという制度を使って、全世界株式の指数に連動する投資信託を買う、という関係です。
「オルカン」は、一般には「eMAXIS Slim 全世界株式(オール・カントリー)」の略称として使われます。ただし、全世界株式に投資する商品はほかにもあります。似た名前の商品を買うときも、正式名称と投資範囲を確認しましょう。
「全世界」でも、すべての企業や資産に投資するわけではない
全世界株式の商品は、指数や運用方針に従って投資するため、世界のすべての企業を保有するわけではありません。
非上場企業や、指数の条件を満たさない企業などは含まれない場合があります。国や地域の範囲、大型株・中型株・小型株の扱いも、指数によって異なります。
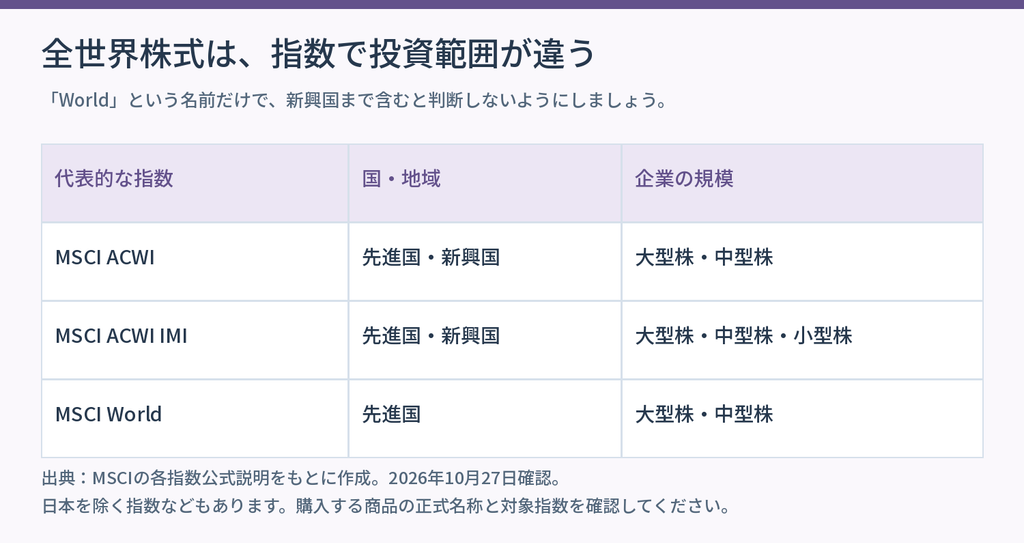
代表的な指数は、対象範囲が違う
※図の出典・条件は画像内と本文に記載。
| 指数 | 主な対象範囲 | 比較するときの着眼点 |
|---|---|---|
| MSCI ACWI | 先進国・新興国の大型株と中型株 | 幅広い国へ分散するが、小型株は基本的な対象に含まれない |
| MSCI ACWI IMI | 先進国・新興国の大型株・中型株・小型株 | ACWIより企業規模の範囲が広い |
| MSCI World | 先進国の大型株と中型株 | 名前に「World」があっても新興国を含まない |
商品によっては「日本を除く」指数に連動するものもあります。また、MSCI以外の指数を使う全世界株式ファンドもあります。
小型株を含む方が必ず高い利益になる、日本を含む方が必ず安心、とはいえません。 投資範囲を理解したうえで、自分が持ちたい配分に合うか考えましょう。
ここでの表は指数の投資範囲の説明です。実際のファンドは、費用や運用方法の影響で指数と完全に同じ成績になるとは限りません。
株式の分散と、資産の分散は別
全世界株式は、株式という資産の中で、国・業種・企業を分散する方法です。
預貯金、債券、金、不動産などまで全部まとめて持つ商品、という意味ではありません。世界中の株式を保有していても、家計の金融資産がすべて株式なら、株価下落の影響は大きくなります。
「この1本で株式の地域分散を行う」ことと、「家計全体のリスクを抑える」ことを分けて考えると、役割を理解しやすくなります。
国の比率は均等ではない|米国企業も含まれる
時価総額をもとに構成する代表的な全世界株式指数では、各国に同じ割合を振り分けるわけではありません。投資可能な株式の時価総額が大きい市場や企業ほど、比率が高くなりやすい仕組みです。
たとえば、米国の大型企業の比率が高い商品なら、米国市場や大手企業の値動きから大きな影響を受けることがあります。正確な国別・業種別の比率は、購入する商品の最新月次レポートで確認しましょう。
国の成長率が、そのまま運用成績になるわけではない
「経済成長率が高い国に投資すれば、その分だけ儲かる」とは限りません。
株価には将来への期待が織り込まれ、企業の利益、株価水準、通貨、政策など、さまざまな要因が影響します。全世界株式は世界経済への投資機会を広く持つ方法ですが、世界のGDP成長率と同じ利益が得られる商品ではありません。
国の比率が変わっても、将来の勝ち組を保証する仕組みではない
時価総額加重の指数では、市場価格などの変化に伴って比率が変わり、定期的な見直しで構成銘柄も更新されます。そのため、自分で国の比率を細かく組み替える負担を減らせます。
ただし、未来を先読みして「これから最も伸びる企業」を必ず選ぶものではありません。指数のルールに沿って保有する仕組みであり、価格が下がる前に必ず除外してくれるわけでもありません。
全世界株式のメリット|会社員が検討しやすい3つの理由
1.複数の国や企業へまとめて投資できる
個別株を1社だけ買う場合、業績悪化など、その企業特有の事情の影響を強く受けます。
全世界株式なら、多くの企業へ分散することで、特定の1社への集中を抑えられます。ただし、世界全体の株価が下がるリスクは残ります。
2.国や企業を自分ですべて選ぶ負担を減らせる
仕事をしながら各国の企業を調べ、保有比率を継続的に調整するのは大変です。指数に連動する商品なら、一定のルールに沿った運用を任せられます。
その分、会社員は家計、積立額、保有する現金の量など、自分にしか判断できない部分に時間を使いやすくなります。
3.少額の積立から検討できる
投資信託なら、金融機関の最低購入金額に応じて、少額から買える商品があります。給料日に合わせて積立を設定する方法も考えられます。
ただし、少額なら必ず利益が出るわけではありません。積立は購入時期を分ける方法であり、元本保証ではない点も覚えておきましょう。
全世界株式のリスク|「世界に分散=値下がりしない」ではない
1.世界の株式市場が同時に下がることがある
金融不安や景気悪化などで、多くの国の株式が同時に下落することがあります。地域を分散していても、株式市場全体の下落を避けられるとは限りません。
仮に、全世界株式の投資信託を200万円保有し、評価額が30%下がった場合は、140万円になります。減少額は60万円です。
これは家計への影響を考えるための架空の例です。将来の下落予測でも、30%が下落の限界という意味でもありません。さらに大きく下落する場合もあります。
大切なのは「下がったら絶対に売らない」と決めることより、下がっても生活費や予定した支払いに困らない資金配分を作ることです。
2.外国資産の部分は、為替の影響も受ける
※図の出典・条件は画像内と本文に記載。
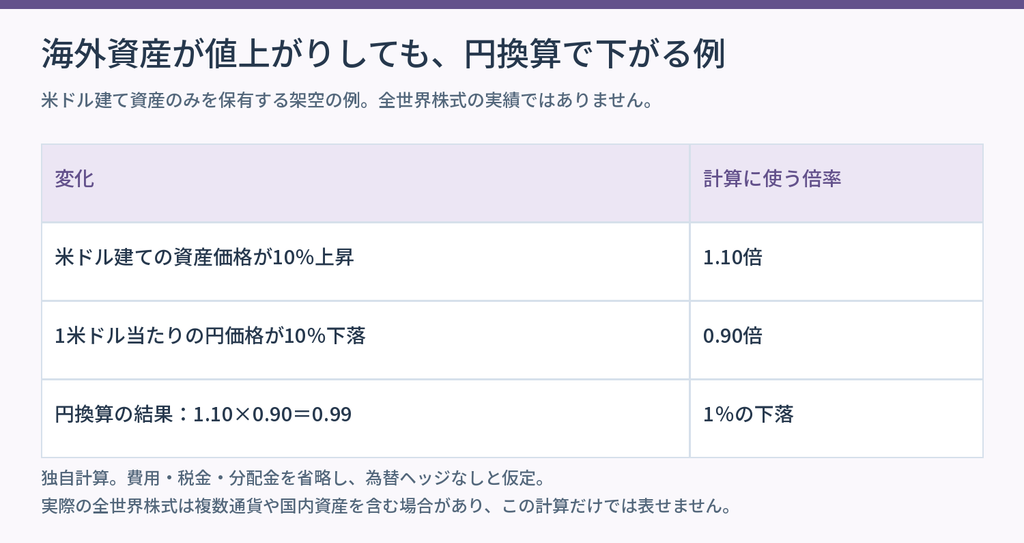
円で購入できる投資信託でも、外国資産に投資し、為替ヘッジを行わない部分は、円相場の変化の影響を受けます。
単純な例として、米ドル建て資産だけを保有していると仮定しましょう。
| 仮定 | 計算例 |
|---|---|
| 投資先の米ドル建て価格が10%上昇 | 資産価格は1.10倍 |
| 同時に、1米ドル当たりの円の価格が10%下落 | 円換算の為替レートは0.90倍 |
| 円換算の結果 | 1.10×0.90=0.99倍、約1%の下落 |
この例は費用や分配金などを省略した説明です。実際の全世界株式には複数の通貨や国内資産が含まれる場合があり、単一のドル円計算だけでは運用成績を表せません。
それでも、「海外の株価が上がっていても、円換算では下がる場合がある」と理解する助けになります。
3.長期で保有しても、利益が保証されるわけではない
長期の積立を検討する理由は、短期の値動きだけで判断せず、資金を使う時期まで運用を続けるためです。
しかし、長く持てば絶対に増えるわけではありません。使う直前に株価が下がることもあります。運用期間だけでなく、取り崩す時期と方法も考える必要があります。
4.費用と運用条件も確認する必要がある
同じ指数に連動する商品でも、信託報酬、その他の費用、運用方法、分配方針、信託期間などは異なります。
「全世界株式ならどれでも同じ」と考えず、最新の目論見書や運用報告書を確認しましょう。純資産総額が大きいことも、価格下落を防ぐ保証ではありません。
全世界株式とS&P500は、何が違う?
※図の出典・条件は画像内と本文に記載。
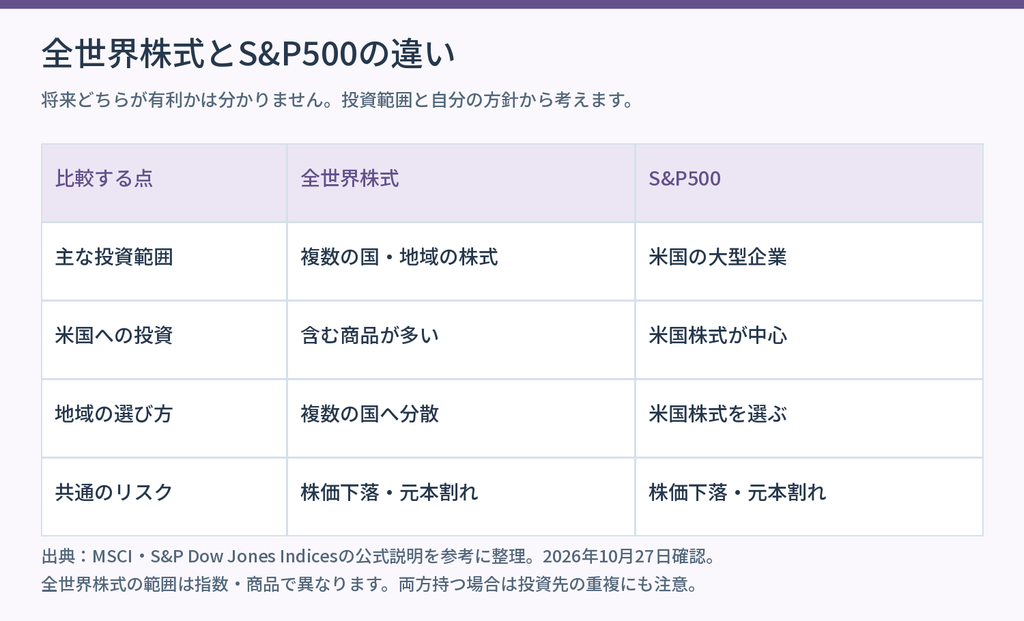
S&P500は、米国の代表的な大型企業で構成される株価指数です。全世界株式との主な違いは、株式の地域分散の範囲です。
| 比較項目 | 全世界株式 | S&P500 |
|---|---|---|
| 主な投資範囲 | 先進国・新興国など複数の国。指数や商品によって異なる | 米国の大型企業 |
| 米国への投資 | 含まれる商品が多く、比率は時期によって変化 | 米国株式が中心 |
| 国・地域の選び方 | 指数のルールに沿って複数の国へ投資 | 米国株式市場への投資を選ぶ |
| 為替の影響 | 外国資産の通貨と円の関係に影響される | 為替ヘッジなしの商品では主にドル円の影響を受ける |
| 共通するリスク | 株価下落、元本割れ、運用費用など | 株価下落、元本割れ、運用費用など |
米国企業が海外でも事業を行っていることと、米国以外の国で上場する企業の株式も持つことは、同じではありません。売上の地域分散と、保有する株式の地域分散を分けて考えましょう。
どちらが将来必ず有利かは分かりません。 「特定の国を自分で選びたくない」のか、「米国株式の比率を高めたい」のか、投資方針から考えると整理しやすくなります。
👉 S&P500と全世界株式の選び方・両方持つ場合の注意点を読む
両方持つと、米国への比率が高まることがある
全世界株式にも米国株式が含まれるため、S&P500を追加すると中身が重なります。
架空の例として、全世界株式の米国比率を70%、S&P500側を米国株式100%と仮定し、それぞれ半分ずつ持つと、全体の米国比率は次のようになります。
50%×70%+50%×100%=85%
実際の比率は商品と時期で変わります。これは現在の国別比率ではなく、重複の仕組みを説明する例です。
米国の比率を高める目的なら、意図のある組み合わせです。一方、地域分散を広げたつもりなら、想定と違っていないか確認してください。
全世界株式は、どんなお金で検討する?
全世界株式の向き不向きは、年齢だけで決まりません。判断の中心は、使う時期、家計の余裕、許容できる値下がりです。
| お金の用途 | 考えたいこと |
|---|---|
| 毎月の生活費・急な出費への備え | 必要なときに使える現金を優先して確保する |
| 数年以内の学費・住宅購入費・引越し費用 | 値下がりすると支払いに困る部分は、預貯金などで確保する |
| 当面使う予定のない資産形成資金 | 下落時の家計への影響を考えて、投資を検討する |
| 退職後、近いうちに取り崩す生活費 | 取り崩し時期に合わせ、現金なども含めた配分を考える |
年代で違うのは、支出と運用できる期間
20〜30代でも、近い将来の住宅購入や育児に必要なお金まで株式へ回すと、下落時に困る場合があります。
40代では、教育費や住宅費、家族への支援など、支出が重なる時期を確認したいところです。50〜60代以降では、退職後の収入と、いつから・いくら取り崩すかを具体化することが大切になります。
これは各年代で確認したい場面の例であり、一律の投資ルールではありません。同じ年齢でも、家族構成や資産、退職予定は違います。
たとえば、全世界株式を長期の資産形成に使う場合でも、近い将来の支出を現金で用意しておけば、その支払いのために下落中の商品を売らずに済む可能性が高まります。
NISAで全世界株式の投資信託を始める手順
1.生活に必要なお金を分ける
毎月の生活費、急な出費への備え、数年以内の支出を整理します。投資額を先に決めて生活費を残すのではなく、必要なお金を確保したうえで投資額を決めましょう。
毎月の積立額は、月の黒字だけでなく、年払いの保険料、家電の買い替え、旅行なども含めて考えます。
2.投資する商品の中身を確認する
最初に見る項目は、次の5つです。
- 日本と新興国を含むか、対象指数は何か。
- 為替ヘッジの有無、国・業種・企業の比率はどうか。
- 購入時・保有中・換金時にどんな費用がかかるか。
- 分配方針、信託期間、繰上償還の条件はどうか。
- 希望するNISA枠で購入できるか。
商品の詳細な比較は、目論見書・月次レポート・運用報告書を使って行います。最近の成績や人気順位だけで決めないようにしましょう。
3.取扱いと積立条件で証券口座を選ぶ
NISA対象商品であっても、すべての金融機関で購入できるわけではありません。希望する商品の取扱い、利用できる枠、積立設定、引落方法、サポートなどを確認します。
松井証券も、NISAで投資信託を始める際の候補の一つです。取引手数料と、投資信託自体の信託報酬などの保有中の費用は別に確認しましょう。
希望する商品の取扱いと、積立の設定方法を調べたい方は、公式案内を確認してみてください。
👉 【PR】NISAで投資信託を始めるための口座・積立条件を確認する
4.NISAの枠を理解して、無理のない額から設定する
2026年10月27日時点のNISAでは、年間投資枠はつみたて投資枠120万円、成長投資枠240万円です。非課税保有限度額は合計1,800万円で、そのうち成長投資枠は1,200万円まで。非課税保有期間は無期限です。
同じ全世界株式の投資信託でも、対象となる枠は商品ごとに確認してください。両方の枠を使うために、必ず別の商品を買う必要はありません。
また、制度の上限は投資の目標額とは限りません。枠を使い切るために生活費を削りすぎたり、借り入れて投資したりせず、続けられる額を考えましょう。
NISAは利益への課税を軽減する制度であり、値下がりを防ぐ制度ではありません。NISA内で生じた損失は、課税口座の利益との損益通算や繰越控除ができない点も確認しておきたいところです。
5.買った後の点検方法を決める
毎日の値動きだけで売買を判断する必要はありません。たとえば半年〜1年ごとの家計点検に合わせて、積立額と資産配分を見直す方法があります。
家計の大きな変化、商品の費用・運用方針の変更、償還のお知らせがあったときは、その都度確認しましょう。
売却するか迷ったときも、まず「お金を使う予定が変わったのか」「投資方針が変わったのか」「一時的な値下がりが不安なのか」を整理すると、判断しやすくなります。
全世界株式でよくある質問
全世界株式を1本だけ持ってもよいですか?
株式の地域分散を1本で行う方法はあります。ただし、株式以外の資産まで分散できるわけではありません。預貯金、勤務先の持株会、企業型DCなども含め、家計全体で偏りを確認しましょう。
日本を含む商品と除く商品は、どちらがよいですか?
すでに保有する国内株式や、希望する日本株の比率によって判断が変わります。日本で働いていることだけを理由に、日本株を必ず除く必要はありません。金融資産として何をどれだけ持つかを整理して選びましょう。
積立なら、損をしませんか?
積立で購入時期を分けられますが、元本割れの可能性はあります。市場が長く下落した場合や、使う時期に価格が下がった場合は損失が生じることがあります。
今は高いから、下がるまで待った方がよいですか?
将来の底値は事前には分かりません。投資可能な資金と使う時期を先に確認し、一度に投資するか、時期を分けるかを考えましょう。時期を分けても損失がなくなるわけではなく、上昇が続く場合には一括投資より利益が小さくなることもあります。
分配金が少ない商品は、利益も少ないのですか?
分配金の額だけでは、運用成果は判断できません。分配金はファンドの資産から支払われ、その分、基準価額が下がります。基準価額の変化と分配金を含めて見る必要があります。
長期の資産形成が目的なら、分配を抑えてファンド内で運用を続ける方針も比較材料です。過去に分配していないことが、今後も分配しない保証になるわけではないため、目論見書の方針を確認してください。
全世界株式を買えば、老後資金の準備は完了ですか?
商品を買うことと、必要な資金を準備できることは別です。積立額、運用期間、支出、公的年金などによって必要な準備は変わります。期待する利回りだけに頼らず、家計と取り崩し計画を合わせて考えましょう。
まずは「世界の株式を持つ意味」と「使う時期」を確認しよう
全世界株式は、世界の複数の国・企業へ広く投資する方法です。企業や国を自分ですべて選ぶ負担を減らし、株式の地域分散を行いやすい点が特徴です。
一方で、株式市場全体の下落、為替の変動、商品の費用などの影響は受けます。全世界株式という名前だけで、家計に必要なお金まで投資するのは避けたいですね。
始める前に、次の順番で整理してみましょう。
1. 生活費・急な出費・近い将来の支払いを別に確保する。
2. 世界の株式へ投資する方針が、自分の目的に合うか考える。
3. 商品の中身と費用、NISA対象枠を確認する。
4. 無理のない積立額と、買った後の点検方法を決める。
「人気だから」から一歩進んで、何を持ち、何のために続けるのかを説明できる状態にすると、商品を選ぶときも下落に直面したときも判断しやすくなります。


コメント