※この記事には広告・アフィリエイトリンク(PR)が含まれます。
※情報確認日:2026年11月9日。配分・価格変化・金額の例は説明用の仮定です。
金投資は、株式などとは異なる特徴を持つ資産を組み合わせたいときに検討できる方法です。ただし、金にも値下がりがあり、配当や利息は生まれません。分散のために購入しても、希望した効果が得られるとは限らない点を踏まえて判断しましょう。
「金を買えば資産を守れるの?」「現物とETFでは、負担はどう違う?」と気になりますよね。この記事では、金に期待する役割と、購入前に受け入れられるか確認したい注意点をセットで整理します。
金投資のメリットと注意点を一覧で比較
メリットが多く挙がっていても、すべての人に同じ価値があるわけではありません。自分が金に求める役割と、そのために引き受ける価格変動や費用を比べてみましょう。
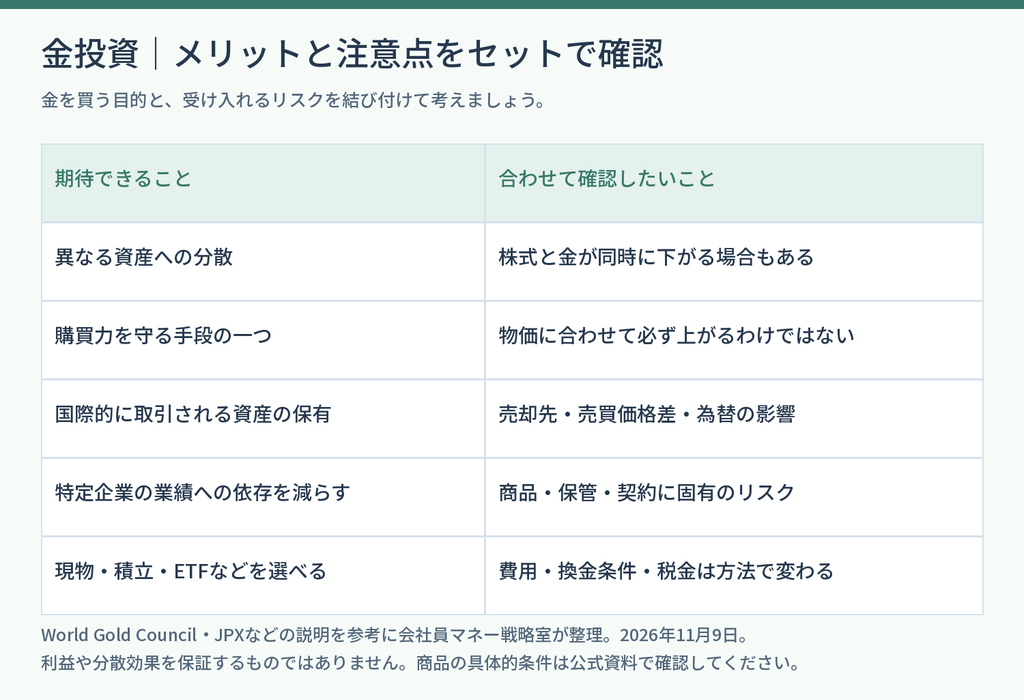
① 分散の選択肢になる。ただし同時下落もある
株式の価格は、企業の業績や成長への期待などに左右されます。金には企業利益を生み出す仕組みがなく、金利・為替・需給などが影響します。こうした特徴の異なる資産を組み合わせて、資産全体の値動きの偏りを抑える考え方があります。
一方、相場が不安定なときには、投資家が現金を確保するために複数の資産を売ることもあります。金と株式が同時に下落すれば、金を加えても損失が増える場合があります。
配分を変えたときの効果は、金が上がったケースだけでなく、両方下がるケースも並べると理解しやすくなります。
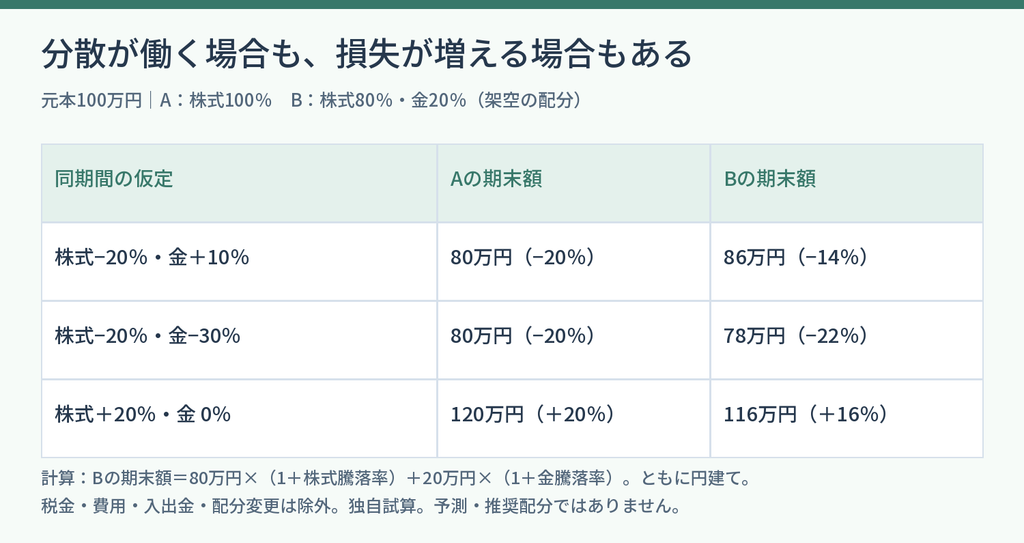
株式が20%下がり、金が10%上がる仮定なら、金を組み入れたBの損失は14万円で、Aの20万円より小さくなります。しかし、株式が20%、金が30%下がる仮定なら、Bの損失は22万円となり、Aより大きくなります。
株式が上がり金が横ばいなら、株式の比率を減らした分、資産全体の上昇幅は小さくなります。「守りのために何を減らしたか」によって、上昇局面で得られる成果も変わると考えておきましょう。金20%は説明用の設定で、推奨する割合ではありません。
② 購買力を守る手段として注目される。期間と通貨に注意
物価が上がると、同じ金額で買えるものが少なくなります。金は実物資産として、こうした現金の購買力低下への備えを考える際に取り上げられます。
ただし、毎年の物価上昇率に合わせて金価格が上がる仕組みはありません。購入から売却までの期間に金が下落することもあります。使う日が決まっている教育費や生活費を金で準備すると、必要なときに評価額が不足する可能性があります。
また、日本で暮らす会社員が確認したいのは円での購買力です。ドル建ての金価格が上がったというニュースだけで判断せず、同じ期間の円換算額も見ましょう。為替ヘッジなしの商品では、円高が評価額を押し下げる場合があります。
金利上昇が利息を生まない金の魅力を相対的に下げる場合もあれば、別の需給要因が強く働く場合もあります。インフレ、金利、為替のどれか一つだけで、今後の金価格を決めつけないことが大切です。
③ 国際的に取引される。自分の売却条件は個別に確認
金は宝飾品、技術用途、投資、中央銀行の準備資産などで利用・保有されています。特定の一社だけが必要とするものではなく、国際的に取引される市場があることは特徴の一つです。
それでも、自分が希望する日・数量・価格で必ず売れるとは限りません。現物では買取業者の営業時間、対象となる地金や金貨、本人確認、査定、入金までの日数などを確認します。
購入価格と買取価格の差が大きければ、金の相場が少し上がっただけでは費用を回収できない場合があります。ETFでも、売買の厚みや市場価格と基準価額の差に注意が必要です。世界的な市場があることと、自分の商品を有利な条件で売れることは、それぞれ確認しましょう。
④ 特定企業の業績への依存を減らせる。保管や商品には別のリスク
現物の金そのものには、会社のように決算発表や利益計画がありません。個別企業の業績が悪化したり倒産したりするリスクとは異なる特徴を持つため、株式と組み合わせる理由になります。
一方、現物を自宅で管理すれば、盗難や紛失への備えが必要です。預かりサービスを使うなら、保管方法、所有権や契約の内容、事業者に問題が起きたときの扱いを確認します。
ETFや投資信託も、商品構造、保有資産、使っている先物・取引相手などによってリスクが異なります。金鉱株は採掘企業などへの投資なので、企業業績、採掘費用、操業といった要因にも左右されます。
「金に投資する」と書かれていても、何を保有し、どのようなリスクを負うかは商品ごとに見てください。
⑤ 購入方法を選べる。費用と管理の負担が変わる
金地金・金貨、純金積立、金ETF、金価格への投資信託などがあり、保管や取引の方法を選べます。実物を手元に持ちたい人と、証券口座でまとめて管理したい人では、合う方法が変わります。
| 方法 | 購入前に確認すること |
|---|---|
| 金地金・金貨 | 売買価格差、サイズ別の手数料、保管、売却先 |
| 純金積立 | 購入・保管の費用、契約・保管方式、売却・現物引出し |
| 金ETF | 売買・保有費用、取引単位、流動性、基準価額との差 |
| 金価格への投資信託 | 投資先、実質的な費用、ヘッジ、積立と換金の条件 |
毎月の積立なら、購入費用だけでなく保有中の費用も確認しましょう。定額購入を続けると購入時期を分けられますが、将来の利益は保証されません。価格が下がり続けた場合は、積立をしていても含み損が生じます。
配当や利息がないことは、保有目的に合っている?
金そのものは、預金利息や株式の配当のような定期収入を生みません。売却益を得るには、売却額が購入額と費用の合計を上回る必要があります。
毎月の収入を補う目的なら、金を保有するだけでその目的を満たせるかを考えましょう。金が横ばいの間も、保管費用や信託報酬などがかかる商品があります。
「値上がりするまで待つ」という保有方針でも、待っている間に生活費が不足すれば、希望しないタイミングで売ることになります。使わずに置ける期間と、その間の家計の余裕まで含めて判断してください。
NISAと税金は、商品を選んでから確認する
金ETFや投資信託には、NISAで購入できる商品があります。金地金や金貨、純金積立で取得する現物をそのままNISA口座に入れることはできません。対象となる投資枠と、利用先での取扱いを商品ごとに確認してください。
NISAで購入しても、値下がりや商品の費用は生じます。NISA口座の損失を課税口座の利益と損益通算することもできません。
個人が現物の金地金を売却した利益は、原則として総合課税の譲渡所得です。売却代金から取得費・譲渡費用を差し引いて計算し、他の対象となる総合譲渡所得と合わせて年間最高50万円の特別控除を適用します。所有期間が5年を超える場合は、控除後の金額の2分の1を総所得金額に算入します。
この50万円は金の商品すべてに共通する非課税枠ではありません。営利目的の継続売買や、ETF、投資信託、金投資口座などは、実態や商品・契約に応じた扱いを確認する必要があります。購入日、取得額、費用、売却額が分かる記録を残しましょう。
会社員が購入前に確認したい5つのこと
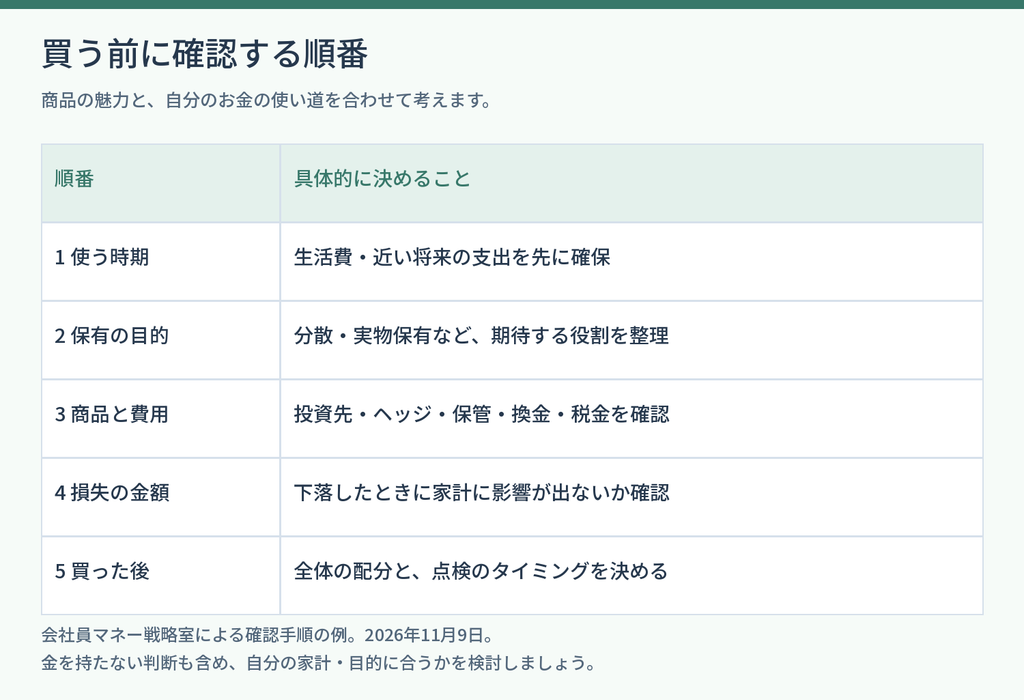
たとえば、金を30万円持ったあとに20%下がると、評価上の損失は6万円です。税金・費用を除いた仮定であり、20%は下落幅の上限ではありません。「何%なら持てるか」と合わせて、円の金額で家計への影響を想像してみましょう。
資産の配分は、生活資金を含めるかどうかでも変わります。金を買うために株式を減らすのか、現金を減らすのか、新しい積立資金を使うのかも決めておくと、購入後の偏りを把握しやすくなります。
買ったあとは、半年・1年など自分で決めた間隔で、資産全体の割合、支出予定、費用を確認します。見直すたびに売買する必要はなく、新しい積立先を調整する方法もあります。
口座を選ぶときは、希望商品の取扱いを確認しよう
ETFや投資信託を使う場合は、希望商品の取扱い、NISA対象、注文・積立条件、購入・保有・売却の費用を比較します。サービス全体の印象だけで決めず、自分が買いたい商品について確認しましょう。
投資信託やETFを検討するなら、松井証券も比較先の一つです。NISAでの注文可否は、対象商品案内と注文画面で確認してください。
国内上場ETFを株式と同じ口座で売買するなら、DMM株も候補になります。銘柄ごとの取扱いとNISAの条件を確認しましょう。
👉国内ETFの取扱いとNISAの条件をDMM株で確認する(PR)
自分が期待するメリットと、負担できる損失を比べよう
金は、異なる特徴を持つ資産を組み合わせる方法として検討できます。購買力への備えや実物資産の保有に意味を感じる場合もあるでしょう。
その一方で、価格変動、定期収入がないこと、為替、費用、保管・商品構造のリスクがあります。金を持たない判断も含め、家計と保有目的に合うかを考えてみてください。
まずは「金に期待する役割」「選ぶ方法」「下落時の損失額」を書き出すと、次に調べることが具体的になります。
参考にした公式資料
- World Gold Council「Potential risks and challenges」(金業界団体の資料)
- JPX「投資のリスク(ETF)」
- 金融庁「NISA対象商品」
- 国税庁「金地金の譲渡による所得」
- 松井証券「新NISA 取扱銘柄」
- DMM株「NISA取扱商品について」
※試算は説明用の仮定で、実際の運用成績、将来予測、推奨配分を示すものではありません。


コメント