
※この記事にはアフィリエイト広告が含まれます。情報確認日は2026年11月5日。株価指標は11月4日の東証終値を基準にしています。
NTT(9432)は、2027年3月期の上期に増収減益となりました。一方、11月4日に通期営業利益予想を1兆7,100億円から1兆7,300億円へ上方修正。年間配当は1株5.4円の予想です。
「上期は減益なのに、なぜ通期予想は上がったの?」。この疑問は、上期実績は前年同期と、上方修正は前回の会社予想と比べていると整理すると解けます。そのうえで、配当や株価の数字をどう読めばいいか、データセンターへの投資まで一緒に見ていきましょう。
NTTはどんな会社? ドコモ以外の事業も確認
NTTグループには、携帯電話を扱うドコモ、固定通信を担うNTT東日本・西日本、法人向けITサービスやデータセンターを展開するNTTデータグループなどがあります。通信サービスの利用料が収入の土台になる一方、通信網の維持・増強やデータセンターの建設には継続的な投資が必要です。
決算では、国内通信で安定して稼げているかと、新しい設備やサービスが投資に見合う収益を生んでいるかを分けて見ると、グループ全体の数字を読みやすくなります。
| 事業 | 主な収益源 | 決算で見る点 |
|---|---|---|
| 総合ICT | ドコモの携帯通信、法人向けサービス、金融など | 契約数に加え、契約当たりの収入とネットワークの維持費 |
| 地域通信 | NTT東日本・西日本の光回線や法人向けサービス | 固定電話の縮小を光回線や法人向けサービスでどこまで補えるか |
| グローバル・ソリューション | 国内外のシステム開発、運用、データセンターなど | 受注が利益に結びつくか、設備投資を稼働後に回収できるか |
| その他 | 不動産、エネルギーなど | 案件の売却益と継続的な事業収益を分けて見る |
同じ増収でも、たとえば携帯の利用料が増えた場合と、設備の売却があった場合では、翌年も収益が続くかの見方が変わります。今回の決算では、この違いがとくに重要です。
参考資料はNTTの2026年度第2四半期決算資料です。
上期は増収減益。営業利益は前年同期比12.2%減
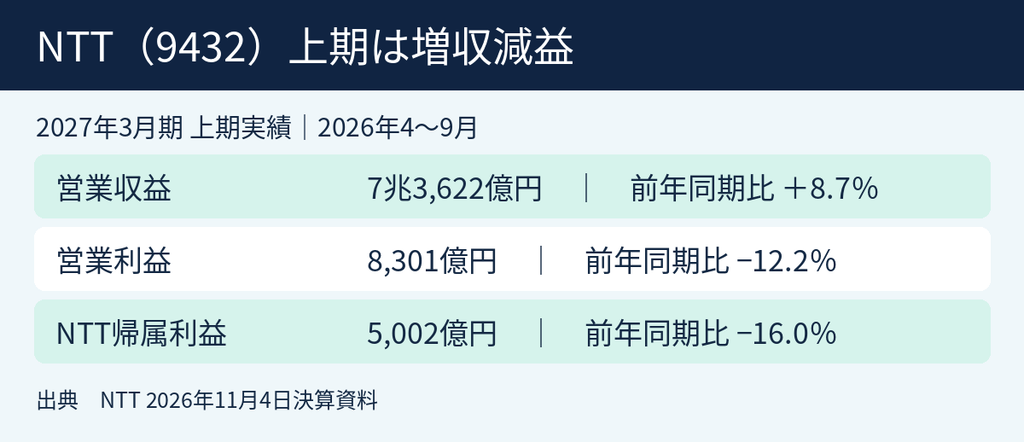
2026年4〜9月の営業収益は約7兆3,622億円で8.7%増えました。一方、営業利益は約8,301億円で12.2%減、NTTに帰属する利益は約5,002億円で16.0%減でした。第1四半期は増収増益でしたが、4〜9月の累計では営業利益・最終利益ともに前年を下回りました。
前年のデータセンター譲渡益1,295億円を除くと?
前年上期には、NTTデータグループがデータセンター事業をシンガポールのNTT DC REITに譲渡した際の利益が1,295億円含まれていました。これは設備の利用料などで毎期得る利益とは性質が違います。
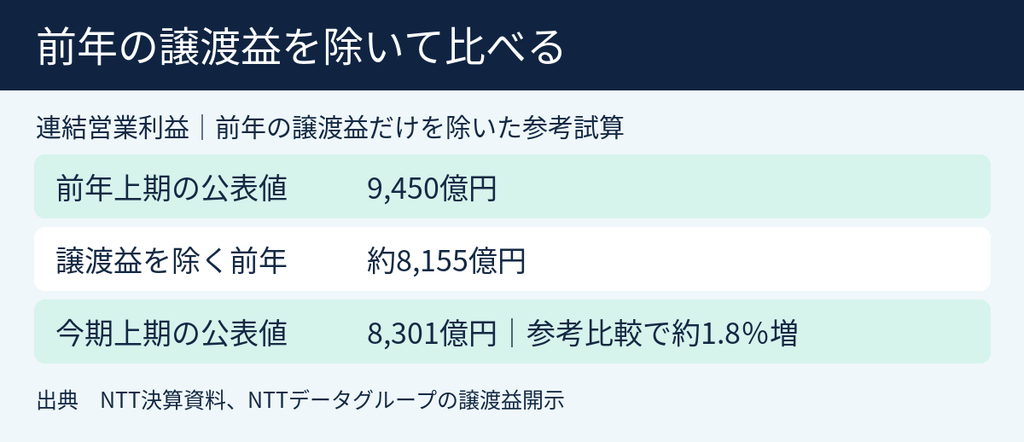
連結営業利益は前年の9,450億円から8,301億円に減りました。前年からこの譲渡益だけを差し引くと、比較の起点は約8,155億円。今年の8,301億円はそこから約146億円、約1.8%上です。これは億円単位の公表値を用いた私の参考試算で、他の一時要因や為替まで調整した数字ではありません。
出典はNTTの2026年度第2四半期決算説明資料とNTTデータグループの譲渡益開示です。
事業別に見ると、減益はどこで起きた?
| 事業 | 上期営業利益 | 前年同期からの増減 |
|---|---|---|
| 総合ICT | 4,821億円 | +73億円 |
| 地域通信 | 1,442億円 | +7億円 |
| グローバル・ソリューション | 1,882億円 | −1,248億円 |
| その他 | 295億円 | −54億円 |
セグメント間取引の消去があるため、各行の合計は連結営業利益と一致しません。減益が集中したのは、NTTデータグループを含むグローバル・ソリューション事業です。対してドコモを含む総合ICTは上期に増益で、会社はドコモの通期営業利益予想も従来比200億円増の9,630億円に引き上げました。グループの通期営業利益予想の増額幅200億円と一致します。
出典はNTTの決算説明資料「セグメント別の状況」「各社別収支」です。
通期予想は上方修正。最終利益は前期を下回る見込み
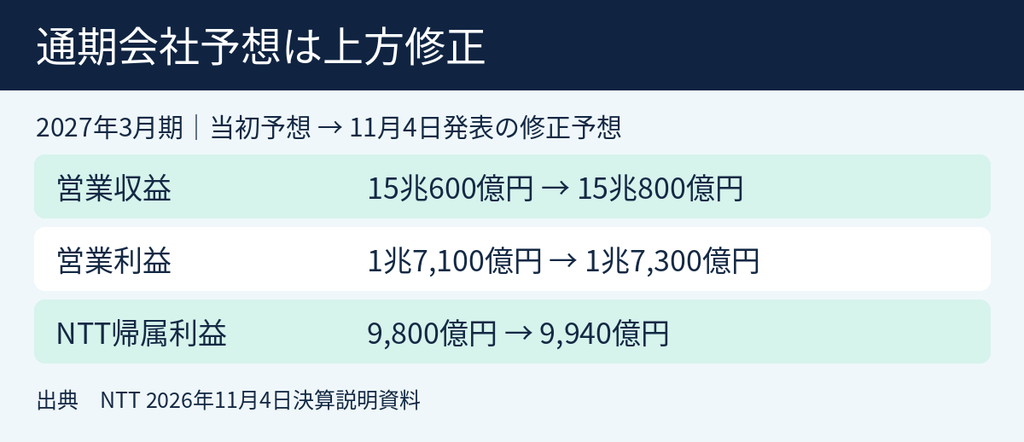
ドコモの好調を反映し、通期の営業利益予想を200億円、NTT帰属の最終利益予想を140億円引き上げました。営業利益予想は約1.2%の上方修正です。上期営業利益の通期予想に対する進捗率は約48.0%で、達成には下期に約8,999億円が必要です。進捗率は比較の目安で、四半期ごとの費用や利益の出方によって変動します。
最終利益は従来予想の9,800億円から9,940億円に上がりましたが、前期実績の約1兆370億円と比べると約430億円少ない見通しです。営業利益と最終利益は集計範囲が違うので、両方を見ておきましょう。
同時に、設備投資計画は2兆4,300億円から2兆4,730億円に増額されました。今回の増額430億円は、ドコモのモバイルネットワークの品質改善に向けたものです。データセンターへの成長投資は、これとは別に回収を確認したいテーマです。
出典はNTTの決算説明資料と通期業績予想です。
配当は年間5.4円予想。自社株買いは約1,049億円を取得済み
年間配当は前期実績の5.3円から今期は5.4円の予想です。会社予想どおりなら16期連続増配。100株で中間・期末両方の権利を取得していれば、年間で税引前540円です。年間配当額には中間分も含まれるので、期中に買う場合は、購入後に取得できる配当の権利を確認しましょう。
自社株買いでは、会社が決議した上限2,000億円に対し、10月31日までに約1,049億円、約6億4,911万株を取得しています。金額ベースで上限の約52.4%です。上限と実際の取得額を区別して読むと、株主還元がどこまで進んだかが分かります。
出典はNTTの決算短信と11月2日の自己株式取得状況です。
株価164円で見る予想PER・配当利回り
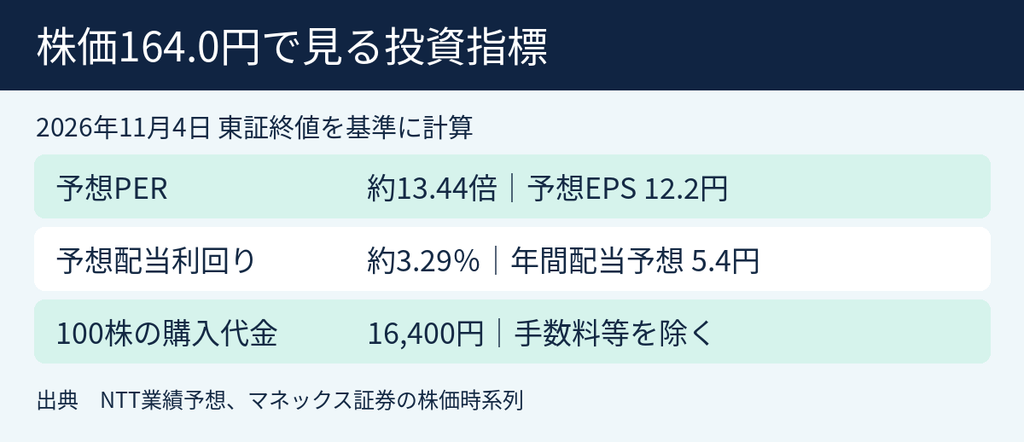
マネックス証券の東証日足では、決算発表日の11月4日終値は164.0円。前営業日の174.5円から10.5円、約6.0%下がりました。同日発表の決算を踏まえても、値動きの理由を一つに絞ることはできません。
会社の通期予想EPS(1株利益)12.2円を使うと、予想PERは約13.44倍。年間配当予想5.4円で計算した予想配当利回りは約3.29%です。100株の購入代金は手数料等を除いて16,400円。1株の価格が低くても、株価が利益に対してどれくらいの水準かは、PERなどで別に見ます。
マネックス証券の11月4日更新データでは実績PBRは1.34倍、実績ROEは10.40%です。PBRは株価と1株当たり純資産の比較、ROEは株主の資本に対してどれだけ利益を上げたかを示します。ここでのROEは通期実績ベースで、今回の上期を年率換算した数値とは区別してください。PBR1.34倍をどう見るかは、今後もその資本から利益を出せるか次第です。出典はマネックス証券「銘柄スカウターライト」です。
株価の出典はマネックス証券のNTT株価時系列、EPSの出典はNTTの業績予想です。予想PERと利回りは記事内で計算しています。
👉NISAで日本株を選ぶなら?長期保有したい銘柄の選び方7つのポイント
NTTの成長分野|AI・データセンター・IOWN・金融を分けて見る
AI|法人の業務改善をどこまで継続収入にできる?
AIの普及は、企業が業務にAIを導入する需要と、それを動かすインフラの需要を生みます。NTTグループを見るときは、法人向けにAIを組み込んだシステムの開発・運用を受注できるかと、データセンターや通信網を使って収入を得られるかを分けたいところです。導入のニュースを見たら、実証の段階か、顧客が料金を払う本稼働に進んだかを確認すると、収益化の距離が見えてきます。
データセンター|契約と稼働率が投資回収を左右する
データセンターでは、土地・建物や電力設備を先に整え、顧客と契約し、稼働後に利用料などを得ます。需要が強くても、電力確保や開業が遅れたり、稼働率が想定を下回ったりすると、現金を回収するまでに時間がかかります。海外では為替と電力コストも採算に関わります。
私は、拠点が増えたという発表を見たら、開業時期・契約の進捗・設備投資額を合わせて確認します。今回の決算に出てくるREITへの譲渡益と、稼働した施設が継続的に生む利用料収入も分けて見ます。
IOWNとAIOWN|光ネットワークの技術を実際の利用へ
IOWNは光技術を活用する次世代のネットワーク・情報処理構想です。AIOWNは、NTTがAIの利用に合わせて計算や通信の資源を配分し、運用を最適化するインフラとして展開を発表したものです。どちらも事業として評価するには、技術の発表から顧客への導入、その後の利用拡大や収益貢献まで段階を追う必要があります。
たとえばNTTは9月、IOWN AI FundがAIデータセンター向けの光ネットワーク技術を開発するiPronicsに出資したと発表しました。発表の1億2,500万米ドルは複数投資家が参加した資金調達全体の規模です。NTT単独の投資額として扱わず、まずは技術の商用展開を追います。
関連資料はNTTのAIOWN展開発表とIOWN AI Fundの初号出資発表です。
金融|通信の顧客基盤を決済や銀行につなげられるか
携帯の契約者に決済や銀行サービスも利用してもらえれば、日常の接点が増え、通信以外でも収益を得る機会が広がります。一方、口座数や利用者数が増えても、販促費やシステム費がかかれば、そのまま利益が増えるとは限りません。私は、利用の広がりと同じくらい、費用を差し引いてどれだけ収益が残るかを見ます。銀行の連結で現金収支の見え方も変わるため、次の項目では会社の開示範囲を分けて読みます。
配当を支える現金は? キャッシュフローを二つの範囲で見る
上期の連結営業キャッシュフローは464億円、投資キャッシュフローはマイナス1兆4,103億円。両者を足したフリーキャッシュフローは、私の計算ではマイナス1兆3,639億円です。この連結値にはドコモSMTBネット銀行の影響が含まれるため、通信やIT事業だけの現金収支とは範囲が異なります。
会社が銀行の連結影響等を除いて示した比較では、有形固定資産などの取得による支出は1兆73億円から1兆2,072億円へ、約1,999億円増えました。こちらは資産取得の支出で、投資キャッシュフロー全体や通期設備投資計画とは集計範囲が違います。
配当の余力を考えるなら、連結の現金収支に加え、銀行影響等を除いた現金収支の推移、投資後に残る現金、有利子負債を同じ基準で追いたいところです。利益の上方修正と、還元に使える現金の増加は、別々に確認しましょう。
出典はNTT決算説明資料「連結キャッシュ・フローの状況」です。
NTT株の主なリスク|次にどの数字で確かめる?
| リスク | 私が次に確認すること |
|---|---|
| 国内通信の料金競争 | 契約を増やすための販促費と、契約当たり収入や総合ICTの利益をセットで見る。 |
| 設備投資の先行 | ドコモの通信品質改善に向けた追加投資と、データセンターの工期・稼働率を分けて追う。 |
| 海外事業と為替 | 円換算で増えた分と現地事業が伸びた分を、会社の増減要因の説明で見分ける。 |
| 金融事業の拡大 | 利用者の増加に対する費用や利益の伸びと、銀行の影響を含む連結財務を見る。 |
| 技術の商用化 | AIやIOWNの実証・投資案件が、顧客の継続利用と事業の利益につながるかを確認する。 |
決算を読む時間が限られているなら、私は総合ICTの営業利益、設備投資額、銀行連結影響等を除いた現金収支の順に確認します。前の決算と同じ範囲で比べてから、配当や自社株買いの開示を見ると、還元の継続性を考えやすくなります。
私がNTTの次の決算で注目すること
今回の上方修正にはドコモの好調が反映されました。一方で、最終利益は前期を下回る予想で、ネットワーク向けの設備投資も増えています。私は、今後の決算で通信の利益が伸びるか、設備投資後にも株主還元を支える現金が残るかを重視します。
配当を目当てに見るなら、約3.29%という予想利回りに加え、会社予想どおりの利益と配当を維持できるかを確認しておきたいですね。すでに通信株を持っている場合は、料金競争や設備投資の影響が保有銘柄に重なっていないかも判断材料です。
日本株の証券口座を比較する方へ
日本株を検討するなら、口座ごとの手数料や注文単位、取引画面を比較してみてください。株価や配当は変動し、元本割れする場合があります。
- 【PR】DMM株の国内株式サービスを確認する
- 【PR】松井証券の日本株サービスを確認する
まとめ
NTTは上期に増収減益となり、通期の営業利益予想は1兆7,300億円に上方修正しました。年間配当は5.4円予想で、実現すれば16期連続増配です。次の決算では、ドコモの利益の進捗、ネットワークやデータセンターへの投資、株主還元を支える現金を並べて確認しましょう。
※この記事は情報提供を目的としています。株価や業績・配当予想は変動します。
コメント