※本記事にはアフィリエイト広告が含まれます。
※情報の確認日:2026年10月29日。株価は同日の東証終値5,071円を使用しています。業績予想は会社公表値であり、実現を保証するものではありません。本文では「最終利益」を親会社株主に帰属する利益の意味で用います。
「日立は業績予想を引き上げたのに、なぜ株価が下がったの?」
日立製作所(6501)は10月28日、2027年3月期の通期予想を上方修正し、中間配当も増額しました。一方、翌29日の株価は終値5,071円、前日比549円安・9.77%下落となりました。
今回の決算は、上方修正、上期最終利益の減少、成長事業の拡大、国内デジタル案件のコスト増が同時に含まれる内容です。
この記事では、中間決算をもとに、利益の中身、Lumada・エナジーの成長、PER、配当、財務とリスクを整理します。
- 今回の更新ポイント
- 日立製作所はどんな会社?
- 最新決算|上期は増収、調整後営業利益は26.6%増
- 最終減益の理由|前年の売却影響と為替差損益を確認
- 通期予想を上方修正|売上12兆円、最終利益9,200億円
- 成長の中身|送配電・半導体・Lumadaをどう見る?
- 上方修正なのに株価急落|事実と解釈を分ける
- PER・PBR・ROE|5,071円で計算し直す
- 配当|中間32円に増額、期末・年間は未定
- 財務とキャッシュフロー|前受金と成長投資を確認
- 注意したいリスク
- 会社員目線|100株約50.7万円の影響を考える
- 【PR】決算・株価の確認と取引環境を比較する
- 次の決算で確認したい5項目
- まとめ|利益率・案件遂行・現金収支まで追いたい
- 主な参照資料
今回の更新ポイント
- 最新決算を2026年4〜9月の中間期へ更新。
- 通期売上収益予想は12兆円、調整後営業利益予想は1兆4,500億円へ増額。
- 通期予想EPSは206.41円。最新株価でPERを再計算。
- 中間配当は28円予想から32円に決定。期末・年間配当は未定。
- 上期の最終減益理由、案件コスト、キャッシュフローも確認。
日立製作所はどんな会社?
日立は、IT、電力網、鉄道、産業機器などを組み合わせて、企業や社会インフラの課題を解決する会社です。
家電のイメージだけでは、現在の主な収益源を捉えきれません。
| 事業領域 | 主な内容 |
|---|---|
| デジタルシステム&サービス(DSS) | 企業・公共分野のIT、システム刷新、データ活用など |
| エナジー | 送配電機器、電力網など |
| モビリティ | 鉄道車両、信号・制御、交通システムなど |
| コネクティブインダストリーズ(CI) | 半導体製造・計測・検査装置、産業機器、ビル関連など |
製品を納めるだけでなく、現場のデータを使って保守や運用を改善するサービスへつなげることが、成長戦略の軸です。
最新決算|上期は増収、調整後営業利益は26.6%増
2027年3月期の上期は、2026年4月1日〜9月30日の6か月間です。
決算説明資料の「Q2」は7〜9月単独を指す場合があるため、上期累計と混同しないようにします。
| 指標 | 上期実績 | 前年同期比 |
|---|---|---|
| 売上収益 | 5兆6,140.3億円 | +17.3% |
| 調整後営業利益 | 6,432.6億円 | +26.6% |
| Adjusted EBITA | 6,996.5億円 | +24.5% |
| 親会社株主に帰属する中間利益 | 4,166.2億円 | −11.9% |
| 上期EPS | 93.20円 | 前年103.63円 |
| 調整後営業利益率 | 11.5% | 前年10.6% |
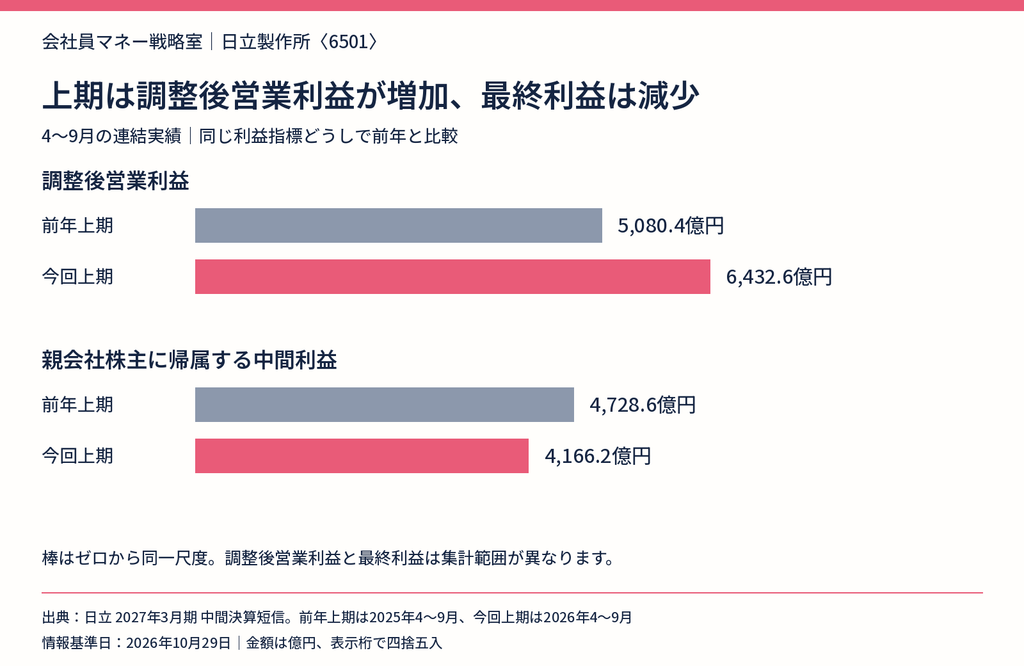
売上が増えるとともに、調整後営業利益率も改善しています。一方、最終利益は減少しました。
まず、同じ「利益」でも集計する範囲が違うことを押さえましょう。
※金額は決算短信の百万円単位の数値を億円へ換算し、小数1桁に四捨五入しています。会社説明資料の整数表示とは、丸め方により差が出る場合があります。
最終減益の理由|前年の売却影響と為替差損益を確認
日立の「調整後営業利益」は、売上収益から売上原価と販売費・一般管理費を差し引いた指標です。
「Adjusted EBITA」は、そこに企業結合で認識した無形資産等の償却費を足し戻した指標です。
最終利益には、さらに事業再編に伴う損益、金融損益、税金、非支配株主に帰属する利益などが影響します。Adjusted EBITAは現金収支でもありません。
会社の上期増減分析では、調整後営業利益の増加がプラスに働いた一方、次の要因などがマイナスに働いています。
- 前年の空調事業合弁会社の売却影響を含む、事業再編等損益・受取配当金の反動。
- 外貨建資産・負債の評価替えに伴う為替差損益。
最終減益だけで事業全体が悪化したと判断するのも、調整後利益が伸びたから最終減益を無視するのも適切ではありません。
翌期以降も稼げる利益と、一時的な損益を分けて確認する必要があります。
通期予想を上方修正|売上12兆円、最終利益9,200億円
日立は、2027年3月期の通期予想を再び引き上げました。
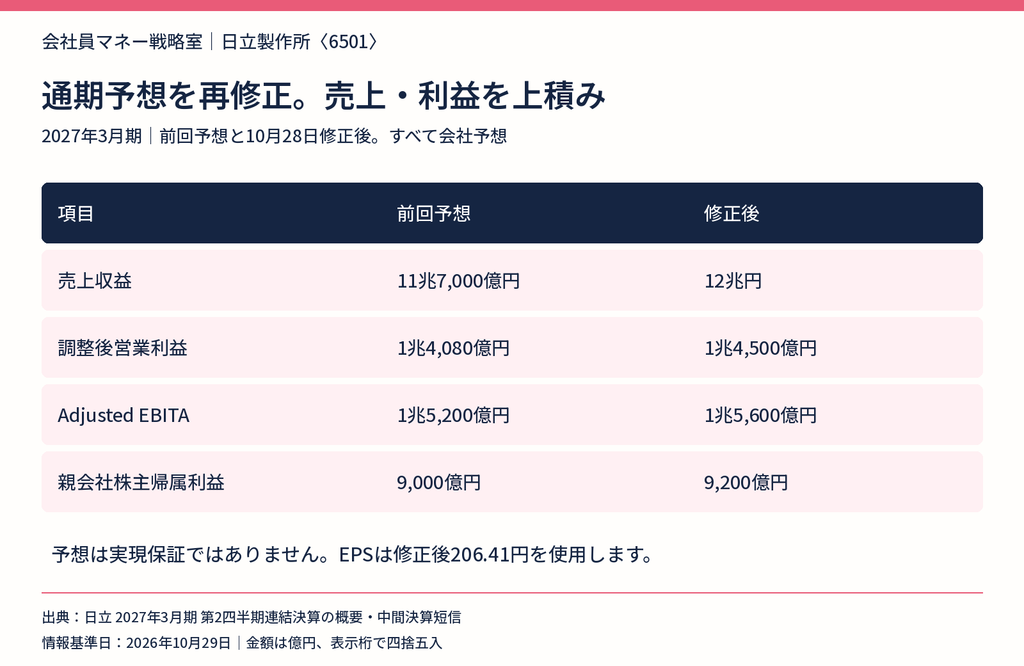
修正後は、前期比で次の成長を見込んでいます。
- 売上収益:13.3%増。
- 調整後営業利益:20.9%増。
- 最終利益:14.7%増。
通期予想EPSは206.41円です。
会社資料では、Adjusted EBITAの上積みはエナジー・CIが中心です。データセンター・送電機器需要や半導体関連装置などの拡大を、全社の利益成長へつなげる計画になっています。
ただし、上期最終利益4,166.2億円に対して、通期は9,200億円の計画です。
単純差額では、下期に約5,033.8億円が必要になります。これは筆者の差引計算で、会社が別途示した下期予想ではありません。
下期の受注消化、利益率、成長投資、営業外損益まで確認したいところです。
成長の中身|送配電・半導体・Lumadaをどう見る?
エナジーは、受注拡大と採算改善に注目
上期のエナジー売上収益は約1兆8,723億円、Adjusted EBITAは約2,749億円でした。
会社は、欧州の大型送電プロジェクト、データセンター関連、送電機器需要を成長要因として挙げています。
売上だけでなく、受注残の収益性や生産効率の改善も重要です。案件が増えていても、資材費・人件費の増加や工程の遅れで利益率が下がる可能性はあります。
半導体関連は、装置需要と投資負担を確認
CIでは、半導体製造・計測・検査装置や配電用変圧器などの販売拡大が上期の増収増益に寄与しました。
一方、前年の高収益案件の反動や戦略投資の増加などもあります。
AI需要の強さだけで判断せず、設備投資サイクル、受注の売上化、装置別の採算を見ることが大切です。
Lumadaは4セクターを横断する取り組み
Lumadaは、データから価値を生み出す日立のソリューション・サービス等の総称です。
上期のLumada売上収益は2兆4,280億円、前年同期比31%増。通期は5兆2,000億円を計画しています。
AIを活用するソリューション群「HMAX」も展開しています。
ただし、LumadaやHMAXを、4セクターとは別の売上として単純に足し算してはいけません。 各事業にまたがる取り組みで、HMAXもLumadaの中で捉える必要があります。
また、DSSには一部国内案件のコスト増等による一過性の減益影響約90億円がありました。
売上拡大が続くかに加え、案件管理と利益率の回復を確認します。
出典:決算説明資料。セクター売上は内部取引を含む会社資料の表示で、単純合計は連結売上と一致しません。
上方修正なのに株価急落|事実と解釈を分ける
10月29日の終値は5,071円。前日終値5,620円から9.77%下がりました。
業績予想を上方修正したことと、決算後に株価が下がったことは、どちらも確認できる事実です。
一方、株価下落の理由を「増益が足りなかったから」「最終減益だから」と一つに決めつけることはできません。
値動きを考える際には、次のような視点があります。
- 決算前に、どの程度の成長や上方修正が期待されていたか。
- 事業別の利益率、コスト増、下期見通しを市場がどう評価したか。
- 金利、相場全体、短期的な売買や利益確定がどう影響したか。
これらは一般的な確認項目です。今回の売りの内訳や、各要因の寄与は公開情報だけでは特定できません。
私の見方では、今回確認すべきなのは、今後の利益成長に対して、今の価格をどう評価するかです。
出典:日立製作所・株価時系列。
PER・PBR・ROE|5,071円で計算し直す
| 指標 | 参考値 | 使用した基準 |
|---|---|---|
| 予想PER | 約24.57倍 | 株価5,071円÷予想EPS206.41円 |
| 実績PER | 約28.69倍 | 株価5,071円÷前期EPS176.76円 |
| PBR | 約3.45倍 | 株価5,071円÷9月末BPS1,468.47円 |
| ROE | 12.9% | 2026年3月期通期実績 |
| 年間予想配当利回り | 算出しない | 今期の年間配当が未定のため |
| 100株の購入代金 | 50万7,100円 | 手数料等を除く |
PER・PBRは筆者計算です。予想EPSは中間決算短信の206.41円を使用し、株価サイトが独自に表示するEPSと混在させていません。
ROEは前期通期の実績で、上期数値を年率換算したものではありません。
急落後でも予想PERは約24.57倍です。この数字だけで割高・割安を断定することはできませんが、継続成長への期待を含む価格として評価したいところです。
説明用の仮定として、株価を5,071円に固定し、EPSが会社予想を20%下回ると、PERは約30.71倍になります。
これは業績悪化を予測した例ではなく、利益の前提によって評価が変わることを示す計算です。
PBRも株価の下値を保証するものではありません。成長率、利益率、資本効率、競争力と合わせて確認しましょう。
指標の基本は、日本株の銘柄分析はどうする?PER・PBR・ROEなど7つの指標を簡単解説で整理しています。
出典:中間決算短信、2026年3月期決算短信。
配当|中間32円に増額、期末・年間は未定
日立は、2027年3月期の中間配当を従来予想28円から32円へ増額することを決定しました。
前年の中間配当23円からは9円増えます。
| 項目 | 内容 |
|---|---|
| 基準日 | 2026年9月30日 |
| 1株当たり中間配当 | 32円 |
| 効力発生日 | 2026年11月27日 |
| 期末配当・年間配当 | 未定 |
32円を2倍して「年間64円予想」と扱うことはできません。
前期年間50円を使った利回りも、今期の予想利回りとは別です。
また、今回の中間配当は基準日が過ぎています。これから購入しても、その中間配当を受け取れるわけではありません。
将来の配当は、今後の決定内容を確認します。
財務とキャッシュフロー|前受金と成長投資を確認
9月末の現金及び現金同等物は約1兆5,110億円、親会社株主持分比率は43.0%、会社資料の有利子負債は約1兆289億円です。
現金が有利子負債を上回っていますが、現金の全額を自由に使える余剰資金とみなすのは適切ではありません。
設備投資や買収、運転資金に加え、前受金を受け取った案件を今後履行する必要もあります。
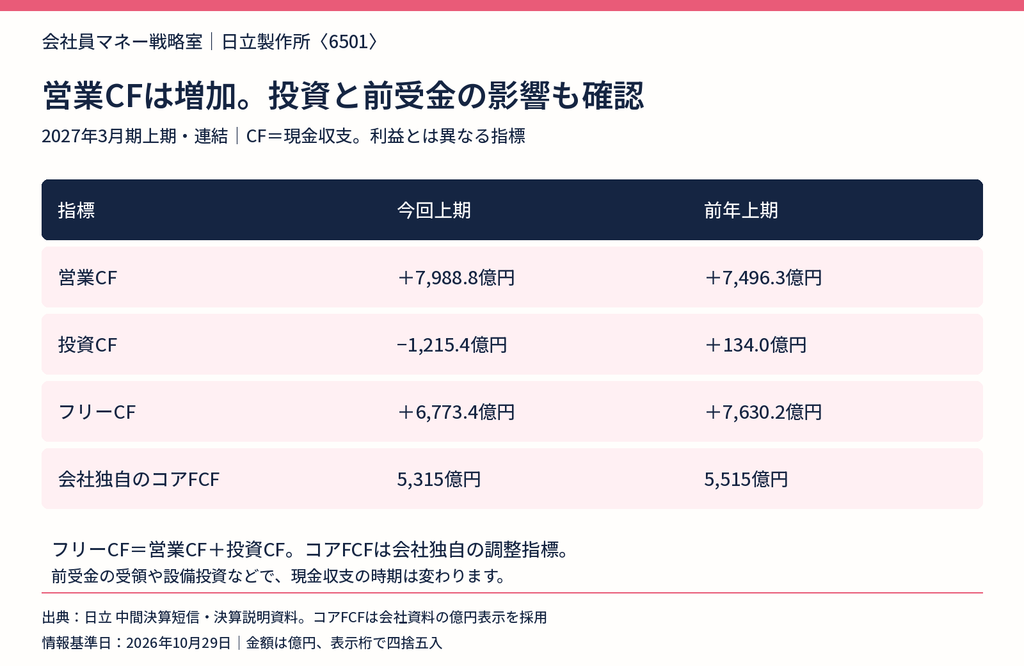
フリーCFは営業CFと投資CFの合計です。コアFCFは会社独自の調整指標で、同じ数字ではありません。
上期の営業CFは増えましたが、設備投資などでフリーCFは前年を下回っています。
CF計算書では、契約負債の増加が約2,635億円のプラス要因になっており、顧客からの入金時期も現金収支に影響しています。
会社は、大口前受金を現金及び現金同等物と契約負債に計上していると説明しています。
受領した現金を、その時点で利益として稼ぎ終えたと考えないことが大切です。
通期のコアFCF予想は9,200億円です。前年を下回る計画ですが、前受金等の影響もあるため、減少額だけで収益力の悪化と決めつけず、運転資金・設備投資・営業利益を合わせて確認します。
自社株買いも実施しており、上期のCF計算書上の自己株式取得支出は約2,904億円です。
これは上期の現金支出で、決算発表時に同額の新しい買い付け枠を発表したという意味ではありません。
出典:中間決算短信・CF計算書、決算説明資料。
注意したいリスク
| リスク | 確認するポイント |
|---|---|
| 案件の採算・工程 | 国内IT案件のコスト増、大型インフラの遅延、追加費用 |
| 設備投資サイクル | データセンター・半導体関連の投資減速、受注から売上化までの時期 |
| 海外・為替・地政学 | 為替換算と評価損益、原材料、関税・規制、各地域の需要 |
| 買収・資産評価 | 統合成果、買収関連費用、のれん・無形資産の減損 |
| 株価評価 | 利益成長の鈍化や期待の修正によるPERの低下 |
9月末ののれんは約2兆6,400億円です。
保有しているだけで損失になるわけではありませんが、買収先等の収益見通しが悪化した場合には、減損の確認が必要です。
これらは筆者が整理した確認項目です。会社のリスク説明も踏まえ、実際にどの指標や案件へ影響が出ているかを追いましょう。
会社員目線|100株約50.7万円の影響を考える
株価5,071円なら、100株の購入代金は50万7,100円です。
仮に購入後20%下がると、評価損は10万1,420円になります。手数料等を除いた計算で、下落予測や最大損失を示すものではありません。
投資資金が300万円なら、この購入代金は約16.9%を占めます。これは配分を考えるための例で、おすすめ比率ではありません。
生活費や近い将来使う資金を分け、ほかのAI・半導体・インフラ関連銘柄とリスクが重なっていないか確認したいところです。
購入価格に加えて、**「どの利益率低下や計画変更で、保有理由を見直すか」**まで決めておくと、日々の値動きだけに振り回されにくくなります。
銘柄選びの基本は、NISAで日本株を選ぶなら?長期保有したい銘柄の選び方7つのポイントも参考にしてください。
【PR】決算・株価の確認と取引環境を比較する
日立のような個別株を調べる際は、公式IRに加え、株価指標や注文条件を確認できる環境も役立ちます。
証券口座は、手数料、取扱商品、情報ツール、アプリの使いやすさを比較しましょう。
すでに利用中の口座で必要な確認ができるかも見たうえで、自分に合うサービスを選んでください。
次の決算で確認したい5項目
- エナジーの受注残が、売上・利益・現金へ着実につながっているか。
- DSSの国内案件コスト増が収まり、利益率が改善するか。
- Lumada・HMAXの拡大が、投資負担を吸収して収益につながるか。
- 通期最終利益9,200億円とEPS206.41円の前提に変化がないか。
- 期末配当、資本政策、設備投資、前受金とCFがどう変わるか。
まとめ|利益率・案件遂行・現金収支まで追いたい
日立は、送配電・デジタル・半導体関連装置などの成長を背景に、通期予想を再び上方修正しました。中間配当も32円へ増額しています。
一方、上期最終利益には前年の事業売却等の反動があり、国内デジタル案件のコスト増も確認が必要です。
決算後に株価が急落しても、成長力が失われたとも、安く買えるとも、その事実だけでは判断できません。
私の見方では、日立は社会インフラとデジタルを組み合わせる成長力を、利益率・案件遂行・キャッシュフローまで追って評価したい企業です。
企業の成長と株価の妥当性をそれぞれ確認し、予想PER約24.57倍を支える利益成長が続くかを見ていきましょう。
※本記事は公開情報を基にした情報整理と筆者の分析で、特定銘柄の購入を推奨するものではありません。株式投資には元本割れのリスクがあります。最新の株価・会社予想・公式開示をご確認のうえ、ご自身で判断してください。
コメント