※この記事には広告・アフィリエイトリンクが含まれます。情報確認日:2026年11月6日。業績は2026年11月5日公表の公式資料を使用。株価を使った計算は11月5日終値3,533円を基準にしており、11月6日の取引中の価格・終値とは異なります。金額は主に億円単位に丸めています。
「トヨタが営業利益予想を引き上げたなら、今から買ってもいいのかな?」「年間配当100円って、実際にはどれくらいの利回りになるんだろう?」。決算の見出しを見て気になった方もいると思います。
私の結論は、今回の決算は利益見通しと株主還元の改善を確認できる内容ですが、買値と増益の理由まで見て判断したい、というものです。通期営業利益予想は3兆4,000億円から3兆9,000億円へ引き上げられました。一方で、純利益予想は前期比では減少し、上期の増益には円安の寄与も大きくなっています。
この記事では、新しい決算だけでなく、トヨタが何で稼ぐ会社なのか、PER・PBR・ROEの読み方、配当の持続性、長期成長の材料とリスクまで、一つの記事で確認できるように整理します。会社の知名度に加えて、「その会社の将来に、いくら払うのか」まで考えていきましょう。
まず押さえたい3点
- 上期は増収増益。ただし円安の影響と事業そのものの改善を分ける。
- 通期の営業利益は上方修正。営業収益予想は引き下げられている。
- 年間配当予想100円は据え置き。自社株買いは取得枠の拡大であり、取得済み金額ではない。
この記事で分かること
トヨタ自動車はどんな会社?車の販売と、その後の収益まで見る
トヨタ自動車(証券コード7203)は、トヨタ・レクサスなどの自動車を世界で展開する企業です。車を作って売る事業に加え、購入時のローンやリースなどの金融事業も持っています。
株式分析では、販売台数だけを見ればよいわけではありません。同じ1台でも車種や地域、価格、販売奨励金、為替によって利益の残り方が変わります。また、新車を販売した後の補給部品・用品、中古車、コネクティッドサービスなども、会社が示すバリューチェーン収益の構成要素です。
| 見る領域 | 利益との関係 | 初心者が確認したいこと |
|---|---|---|
| 自動車の製造・販売 | 台数、車種構成、販売価格、製造コストが影響 | 売上と利益率が両方伸びているか |
| 金融 | ローン・リース等の残高や金利、信用コストが影響 | 貸出の伸びと貸倒れリスクの両方 |
| 販売後のサービス等 | 部品・中古車・関連サービスの収益が寄与 | 一度の新車販売に依存しない収益が育っているか |
私が強みとして注目するのは、世界の生産・販売網と、ハイブリッドを含む複数の技術を持っていることです。地域ごとの需要や充電環境に合わせて商品を出せることは、変化への対応力につながると考えています。ただし、多くの選択肢を維持するには開発費や設備投資も必要です。強みが、そのまま利益の増加を保証するわけではありません。
最新の上期決算:営業収益9.5%増、営業利益9.2%増
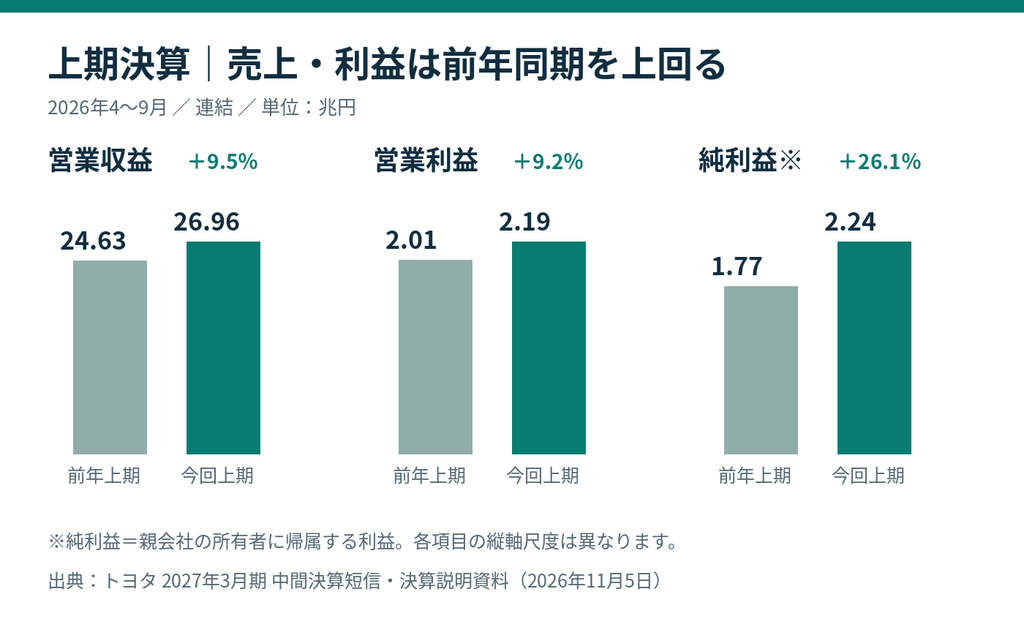
2027年3月期の上期は、2026年4月1日〜9月30日の6か月です。「第2四半期決算」と書かれていても、下の数字は7〜9月の3か月だけではなく、4〜9月の累計です。
| 項目 | 前年上期 | 今回上期 | 前年同期比 |
|---|---|---|---|
| 営業収益 | 24兆6,307億円 | 26兆9,624億円 | +9.5% |
| 営業利益 | 2兆56億円 | 2兆1,911億円 | +9.2% |
| 営業利益率 | 8.1% | 8.1% | おおむね横ばい |
| 純利益 | 1兆7,734億円 | 2兆2,364億円 | +26.1% |
売上に相当する営業収益と、本業を中心とする営業利益は、どちらも前年同期を上回りました。一方、営業利益率は8.1%で横ばいです。「利益額が増えた」と「売上から利益を残す効率が上がった」は分けて読む必要があります。
なお、純利益の伸びは営業利益より大きくなっています。営業利益の後には、持分法による投資損益などの営業外損益や税金が関係するためです。今回の上期は持分法による投資損益が2,726億円から3,583億円へ増えています。純利益だけを見て、本業の稼ぐ力が同じ割合で改善したとは判断しないようにしたいですね。
増益の中身:為替の追い風を切り分ける
会社資料によると、上期の営業利益に対する為替変動のプラス影響は6,850億円でした。上期の平均為替は、米ドルが前年の146円から159円へ、ユーロが168円から184円へ円安になっています。
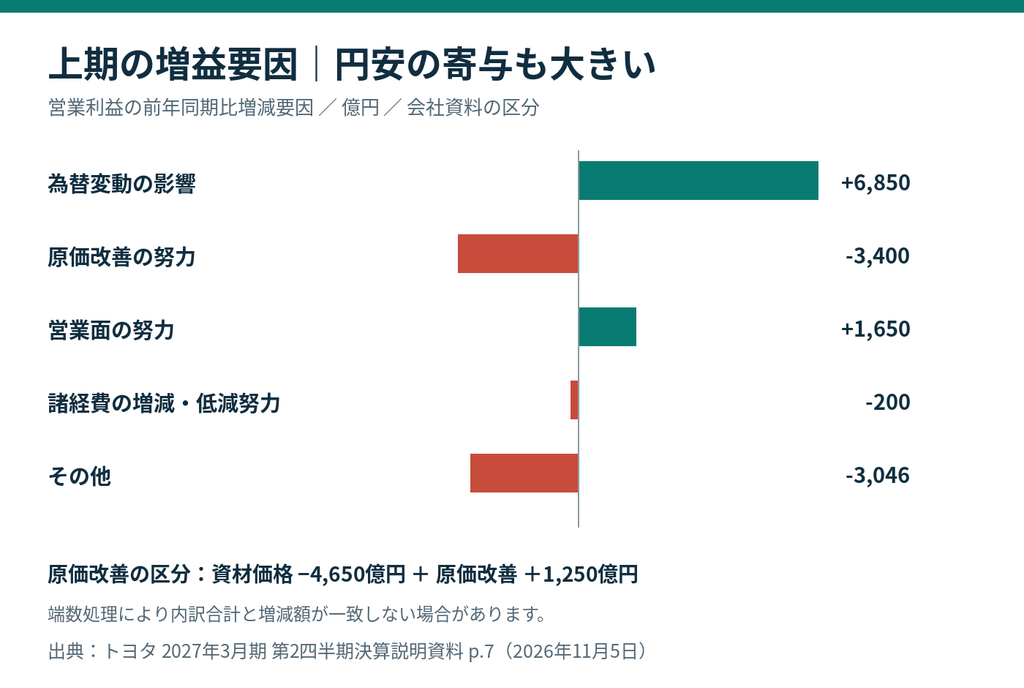
ここで気をつけたいのが、「原価改善の努力」の区分がマイナス3,400億円となっている点です。内訳は資材価格の影響がマイナス4,650億円、原価改善がプラス1,250億円。改善をしていないのではなく、改善の効果より資材価格の負担が大きかった、という読み方になります。
会社は、為替・スワップ等の影響を除くと、営業利益の前年同期比増減はマイナス1,950億円と説明しています。これは会計上の営業利益を置き換える数字ではなく、変動要因を分解するための補足です。それでも、今回の増益を「販売好調だけで実現した」と捉えると、実態を見誤りやすくなります。
私が次回以降に確認したいのは、円安の追い風が弱まっても、価格設定、車種構成、原価改善、関連サービスの収益で利益を支えられるかです。今回の増益そのものは評価しつつ、継続性は別に点検したいと考えています。
販売台数は、連結と小売の定義をそろえて見る
上期の連結販売台数は475万8,000台で前年同期比99.5%でした。一方、トヨタ・レクサスの小売販売台数は505万9,000台で同96.0%。両者は対象や集計の考え方が違うので、混ぜて比較しません。
連結販売台数には日野自動車の非連結化の影響もあります。会社は、その影響を除くと前年同期比で2万6,000台増えたと説明しています。売上が増えていても、総販売台数が同じ割合で増えているとは限らないことが分かります。
小売ベースのHEV販売は226万2,000台から245万台へ増加しました。電動車比率は55.6%ですが、これにはHEV・PHEV・BEV・FCEVが含まれます。「電動車の半分超」を「純電気自動車の半分超」と読み替えないことも大切です。
通期予想:営業利益は3.9兆円へ、営業収益は引き下げ
11月5日の修正で、2027年3月期の営業利益予想は5,000億円引き上げられました。ただし、営業収益予想は54兆円から53兆5,000億円へ引き下げられています。「通期予想を上方修正」という見出しでも、すべての項目が引き上げられたわけではありません。
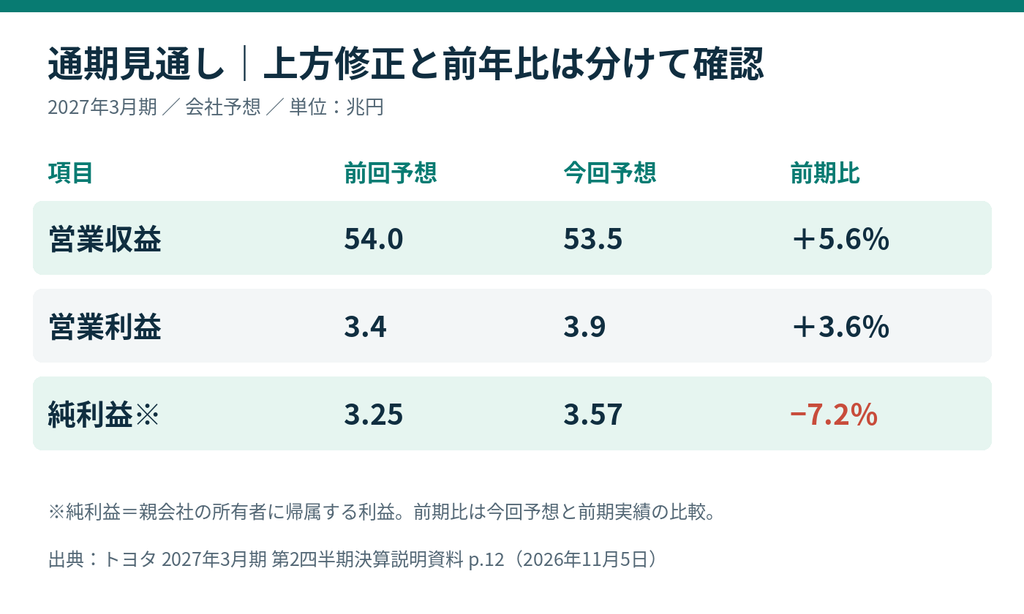
会社は、関税負担の軽減に加え、バリューチェーン収益の拡大などの改善を織り込み、営業利益見通しを引き上げたと説明しています。売上予想が減っても、費用負担の軽減や利益の残りやすい構成への変化があれば、利益予想は増えることがあります。
また、通期の米ドル想定は160円から157円へ変更されています。上期実績を前年と比べると円安ですが、今回の会社予想を前回予想と比べると3円の円高です。この比較対象の違いを押さえると、「円安で増益」と「円高想定で上方修正」が同時に成り立つことを理解しやすくなります。
営業増益予想なのに、純利益は前期比減益なのはなぜ?
前期実績と今回予想を比較すると、営業利益は3兆7,662億円から3兆9,000億円へ3.6%増える計画です。一方、純利益は3兆8,480億円から3兆5,700億円へ7.2%減る見通しになっています。
その間にある営業外損益は、前期の1兆3,867億円から1兆600億円へ減る想定です。営業利益が増えても、営業外の損益を加えた税引前利益が減り、最終的な利益も減ることはあります。「上方修正」は前回の予想からの改善、「前期比減益」は前年の実績からの減少です。
上期の進捗率は約56%。さらに上方修正されるとは限らない
上期営業利益2兆1,911億円を通期予想3兆9,000億円で割ると、進捗率は約56.2%です。計画を単純に差し引くと、下期に必要な営業利益は約1兆7,089億円になります。
ただし、進捗率が50%を超えているだけで「計画は保守的」「次も上方修正」とは断定できません。会社は下期の為替、資材価格、需給、費用の発生なども考慮して予想を作っています。私なら、上期を単純に2倍するよりも、下期に利益が減る想定の理由が、その後の実績でどう変わるかを追います。
株価は割安?まず計算条件をそろえる
この記事では、日中の値動きで基準が変わらないよう、2026年11月5日終値3,533円で統一します。最新決算短信の会社予想EPSは299.95円です。情報サイトの表示PERには予想値や更新時点の違いがあるため、そのまま転記せず、下のように計算します。
| 項目 | 基準・計算 | 読み方 |
|---|---|---|
| 株価 | 3,533円(11月5日終値) | 11月6日の価格ではない |
| 会社予想EPS | 299.95円 | 2027年3月期の1株当たり利益予想 |
| 参考予想PER | 3,533÷299.95=約11.78倍 | 今回予想を使った私の計算 |
| 参考PBR | 約1.11倍 | 下記の中間期末BPSを使用 |
| 予想配当利回り | 100÷3,533×100=約2.83% | 税引前・手数料除外 |
| 100株の購入代金 | 35万3,300円 | 手数料等は別途 |
株価出典:Yahoo!ファイナンスの株価時系列。EPS・配当・持分・株式数出典:トヨタ中間決算短信。参考BPSは、中間期末の親会社所有者帰属持分37兆4,470億3,100万円を、発行済株式数から自己株式数を差し引いた117億7,824万7,313株で除した約3,179.34円。PBRは3,533円÷このBPSで計算。
PER約11.78倍だけで「安い」と言い切れない理由
PERは「株価÷EPS」です。将来の利益が減ると、株価が同じでもPERは上がります。自動車のように景気や為替で利益が変動する企業では、好調な年の利益を基準にした低いPERが、長期的な割安さを意味するとは限りません。
例えば株価を3,533円に固定し、EPSが仮に240円へ下がればPERは約14.72倍になります。反対にEPSが360円なら約9.81倍です。これは説明用の試算であり、トヨタの業績予想ではありません。私が見たいのは、今の利益を維持・拡大できる理由があるかどうかです。
同業比較をする場合も、会社予想か市場予想か、連結か単体か、どの年度の利益かをそろえます。事業構成や金融事業の比重、為替の影響が違う企業を、倍率だけで順位づけしないようにしましょう。
PBRとROEを一緒に見る
PBRは株価が1株当たり純資産の何倍か、ROEは株主に帰属する資本を使ってどれだけ利益を生んだかを見る指標です。トヨタの通期ROEは2024年3月期15.8%、2025年3月期13.6%、2026年3月期10.1%と低下しています。
直近の参考PBRが1倍に近くても、純資産を売却して株主に同じ金額が戻ることを意味しません。将来の収益力や成長投資の成果が評価に影響します。また、自社株買いで自己資本が減ると、利益が伸びなくてもROEが改善することがあります。ROEの上昇は、利益増加によるものか、資本の変化によるものかまで確認したいところです。
👉PER・PBR・ROEなど、日本株の銘柄分析で見る7つの指標を確認する
配当予想100円と自社株買いをどう評価する?
配当は前期から5円増える計画。今回新たに増額したわけではない
2027年3月期は、中間配当50円、期末配当予想50円、合計100円です。前期の年間95円より5円増える計画ですが、11月5日の発表で年間配当予想そのものは変更されていません。
会社は長期保有の株主に報いる安定増配方針を示しています。ただし、方針と将来の配当保証は異なります。利益、現金の動き、投資負担、資本政策を合わせて確認する必要があります。
最新のEPS予想299.95円で計算した参考配当性向は、100円÷299.95円で約33.3%です。これは1株ベースの簡易計算で、将来の実績配当性向を確約するものではありません。古いEPSで計算した割合を使い続けないことも大切です。
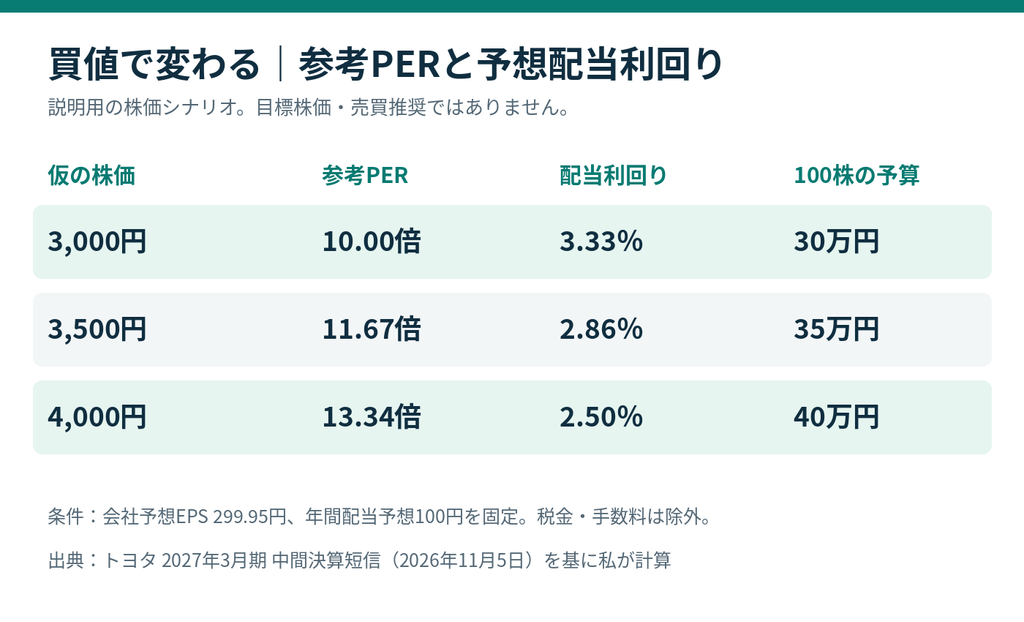
同じ100円配当でも、買値が3,000円なら利回りは約3.33%、4,000円なら2.50%です。企業の還元姿勢が同じでも、自分の買値によって受け取る配当と投資額の関係は変わります。配当額だけを理由に、価格を確かめず買うのは避けたいですね。
自社株買いは上限1.3兆円。消却と同じではない
会社の決算説明資料では、今期の自己株式取得枠を3,000億円増額し、上限1兆3,000億円としています。また、自己株式の消却は10億株追加、今期累計12億株と説明しています。
取得枠は使える上限、取得実績は実際に買った金額、消却は自己株式を消す手続きです。これらを一つの数字として足したり、「1.3兆円をすでに買った」と読み替えたりしないようにしましょう。
一般に、自社株買いは自己株式を除く株式数を減らし、同じ利益ならEPSを押し上げる方向に働きます。一方、会社の現金も減ります。また、すでに自己株式として保有している株は基本的なEPSの分母から除かれているため、その株を消却するだけでEPSが同じ割合でもう一段増えるわけではありません。
取得方法や売却する株主、取得期間も効果の見方に関係します。私は、自社株買いの金額だけで将来の株価上昇を見込むより、どの価格で取得し、成長投資と両立できているかを確認します。
財務とキャッシュフロー:利益が増えても現金の動きは別
2026年9月末の親会社所有者帰属持分比率は36.7%で、前期末の37.8%から低下しました。上期の営業キャッシュフローはプラス1兆6,039億円でしたが、前年同期のプラス2兆9,446億円から減っています。
| 上期の現金の動き | 金額 | 確認したいこと |
|---|---|---|
| 営業CF | +1兆6,039億円 | 利益が現金として回収されているか |
| 投資CF | −5,353億円 | 設備投資と資産売却などの内訳 |
| 財務CF | −4兆2,078億円 | 返済・配当・自己株取得などの影響 |
| 期末の現金・現金同等物 | 9兆4,844億円 | 前期末からの減少と今後の資金需要 |
営業CFと投資CFを合計すると約1兆686億円のプラスです。ただし、この合計だけを「配当に自由に使えるお金」と考えるのは早計です。金融事業を持つため、金融債権や調達資金の動きも含め、一般的な製造業と同じ感覚で借入金やCFを比較しないことが大切です。
また、投資CFのマイナス幅が小さくなったからといって、設備投資を減らしたと即断することもできません。CFには投資の支出と回収・売却が一緒に入っています。配当や自己株買いの持続性は、利益だけでなく、こうした資金の出入りと将来の開発投資まで含めて考えたいです。
今後の成長材料と、見落としたくないリスク
成長材料① ハイブリッドと複数技術の使い分け
HEVの販売増加は、今回の決算で確認できた材料です。充電環境や価格、利用距離が違う各地域で選択肢を持つことは、需要の取り込みにつながる可能性があります。
一方、今後の環境規制や消費者の好みが変われば、得意な技術だけでは対応できなくなるリスクもあります。BEV販売も上期は増えましたが、増加率だけでは事業全体への利益貢献は分かりません。販売台数、採算、投資回収を分けて見ていく必要があります。
成長材料② 販売後のサービスと金融の収益拡大
車を販売した後も顧客との接点を保てるなら、部品や関連サービスを通じた収益拡大が期待できます。ただし、新車販売と完全に独立した収益ではなく、保有台数や顧客の利用動向にも左右されます。金融事業では、残高が増えるメリットと信用コストが増えるリスクが表裏一体です。
主なリスクを、利益への伝わり方で整理する
| リスク | 業績への影響経路 | 次に確認する情報 |
|---|---|---|
| 円高 | 輸出採算や海外利益の円換算額に影響 | 会社の想定為替と増減益要因 |
| 資材価格・物流費 | 製造や輸送の負担が増える | 原価改善で吸収できているか |
| 関税・通商政策 | 輸出入コストや生産配置に影響 | 負担見通しと現地生産の対応 |
| 景気・金利 | 新車購入やローン返済に影響 | 販売奨励金、信用損失、販売動向 |
| 技術・価格競争 | 販売価格低下や開発負担につながる | 地域別採算と投資の成果 |
| 品質・供給・災害 | 生産停止や修理費用、信用低下に影響 | 公式発表と生産回復の進捗 |
これらは互いに関係します。例えば円安で利益が増えていても、資材高の負担が膨らむことがあります。世界で販売しているから一国の需要低下に対応しやすい面はありますが、世界景気が同時に悪化すれば影響を避けられるとは限りません。
私は、今回の上方修正を前向きに受け止めつつ、為替を除いた改善、資材高の吸収、中国など競争の厳しい地域の採算が、次の決算でどう変わるかを重視します。将来の株価水準を断定できる材料ではありません。
会社員・初心者が買う前に決めたいこと
身近な企業を入り口に決算を学ぶのはよい方法ですが、生活資金と投資資金は分けておきたいところです。11月5日の株価なら100株で約35万円が必要になります。余裕資金の大部分を1銘柄に使うなら、企業分析が良くできていても、資産全体の集中リスクは高くなります。
例えば100株を3,533円で買い、株価が20%下がった場合、評価損は約7万660円です。年間配当予想は100株で税引前1万円なので、株価の下落を短期間の配当で必ず埋められるわけではありません。この例は損失の想定を具体化するためのもので、下落予想ではありません。
- 投資理由:配当、長期成長、業績回復のどれを重視するか。
- 購入予算:生活防衛資金を残し、資産全体に占める上限を決める。
- 買値の条件:利益予想が下がった場合のPERも考える。
- 見直す条件:買った後に何が変われば判断を見直すかを決める。
- 確認の頻度:日々の値動きだけでなく、決算と公式開示を軸にする。
NISAで持つなら、非課税のメリットと損失の扱いを確認
日本の上場株式はNISAの成長投資枠で投資する選択肢があります。実際の対象と取引条件は利用する証券会社で確認してください。国内上場株式の配当をNISAで非課税にするには、受取方法を「株式数比例配分方式」にする必要があります。
また、NISAの損失は特定口座・一般口座の利益との損益通算や繰越控除ができません。長期で持つ予定でも、値下がりや減配のリスクがなくなる制度ではありません。非課税枠を使うかどうかより先に、その銘柄への投資額が自分に合っているかを考えたいですね。
👉NISAで長期保有する日本株を考えるときの比較ポイントを読む
証券口座は、調べやすさと取引条件で比較する
銘柄を調べる段階では、必要な決算情報へアクセスしやすいか、注文方法を理解できるか、NISAで希望する取引ができるかを確認します。すでに口座を持っているなら、今回の記事のためだけに新しく開設する必要はありません。
これから比較する方は、日本株取引やNISAの対応、利用する注文の手数料、情報ツール、サポートを並べて確認すると選びやすくなります。サービスの条件は変更されることがあるため、申込前に公式ページで確かめてください。
【PR】日本株の取引環境を比較したい方へ
株式には価格変動による損失リスクがあります。手数料・取引条件等は各社の最新の説明をご確認ください。
私の見方:上方修正の後こそ、利益・還元・買値をセットで見る
今回のトヨタは、上期の増収増益と通期営業利益の上方修正、自己株式取得枠の拡大を確認できました。HEVの販売増加や関連収益の拡大は、事業の強みを考える材料になります。
一方で、営業利益率は上期で横ばい、為替等を除いた営業利益の変化は会社説明でマイナスでした。純利益の通期予想も前期を下回ります。ここまで合わせて読んで、初めて今回の決算の全体像が見えてきます。
私なら、「大きな会社だから安心」「PERが低めだから買い」と判断する前に、円安以外でも利益を伸ばせるか、成長投資と還元を両立できるか、今の買値でどんなリスクを引き受けるのかを確認します。
まずは最新の会社予想と購入時点の株価を使って、PERと配当利回りを自分でも計算してみてください。そのうえで、為替の前提、利益率、資金の動きまで確認できれば、決算の見出しだけで売買する状態から一歩進めます。
よくある質問
上方修正したのに、株価が下がることはありますか?
あります。株価は発表された業績だけでなく、投資家が事前に期待していた内容や、発表後の売買にも影響されます。決算が良くても、期待ほどでなかった、先行きの不安が残った、と評価される場合があります。
配当100円はいつ買っても受け取れますか?
いいえ。配当は権利確定や受渡しなどの条件があり、年間の予想額を、いつ購入しても丸ごと受け取れるわけではありません。具体的な権利付き最終日や受取条件は、購入時に証券会社と会社開示で確認しましょう。
自社株消却で、会社の利益は増えますか?
消却そのものが自動車販売の利益を増やすわけではありません。また、自己株式はEPS計算ですでに除かれているため、取得と消却の効果を二重に数えないことが大切です。
長期保有なら、株価を気にしなくてもよいですか?
長期でも買値は将来の収益に影響します。企業の成長を期待して投資するときも、その成長をどこまで織り込んだ価格なのかを確認したいです。
出典・計算条件
- トヨタ:2027年3月期 第2四半期(中間期)決算短信(2026年11月5日)
- トヨタ:2027年3月期 第2四半期決算説明資料(2026年11月5日)
- トヨタ:同決算説明資料・スクリプト付き
- トヨタ:業績ハイライト・財務指標(ROE等)
- Yahoo!ファイナンス:トヨタの株価時系列(11月5日終値)
- 金融庁:NISAを知る
- 金融庁:NISAのよくある質問
- DMM株:NISA
- 松井証券:日本株
図表は公式資料の数値を基に作成しています。億円への丸めや表示単位の違いにより、差し引きと開示の増減額が一致しない場合があります。純利益は原則として親会社の所有者に帰属する利益を指します。試算は本文記載の条件で計算し、将来の利益・配当・株価を保証するものではありません。
本記事は投資判断の参考情報を提供するもので、特定銘柄の売買を推奨するものではありません。最終的な判断は、最新の公式開示とご自身の資金計画に基づいて行ってください。
コメント