情報確認日:2026年11月9日。日本の個人向け国債・新窓販国債と、債券を主な投資対象とする一般的な投資信託を比較します。債券ETF固有の売買方法は対象外です。金額・利率・価格の例は説明用の仮定で、実際の募集条件や運用成果ではありません。
「国債を買おうと思って調べたら、個人向け国債、新窓販国債、債券ファンドが出てきた。どれも同じように持っておけばいいの?」。名前だけでは、違いが分かりにくいですよね。
結論からいうと、3つはお金の戻り方が違います。個人向け国債には専用の中途換金制度があり、新窓販国債を途中で売る場合は市場価格が関係します。債券ファンドは国債そのものではなく、債券などを組み入れて運用する投資信託です。
「国債に関係する」という共通点だけで選ぶと、換金時の値下がりや費用で戸惑うかもしれません。この記事では、何を保有するのか、いつ・いくらで換金できるのか、どんな注意点があるのかを順番に整理しますね。
個人向け国債・新窓販国債・債券ファンドの違いを比較
最初に、全体像を確認しましょう。特に見ておきたいのは、購入単位よりも「途中で現金にするときの仕組み」と「満期・償還の意味」です。
| 比較項目 | 個人向け国債 | 新窓販国債 | 債券ファンド |
|---|---|---|---|
| 何を保有する? | 日本国の国債 | 日本国の国債 | 債券などに投資する投資信託の受益権 |
| 主なタイプ | 変動10年・固定5年・固定3年 | 固定金利の10年・5年・2年 | 国内債券・外国債券など。商品による |
| 購入単位 | 額面1万円から1万円単位 | 額面5万円から5万円単位 | 商品・販売会社による |
| 購入価格 | 額面100円につき100円 | 募集ごとに決定。額面と異なる場合がある | 購入時に適用される基準価額などによる |
| 途中換金 | 原則、発行から1年経過後。所定の利子調整あり | 金融機関を通じて市場価格で売却。損益が発生 | 商品ごとの換金条件・基準価額による。損益が発生 |
| 満期・償還 | 満期に額面で償還 | 満期に額面で償還。購入額と同じとは限らない | 信託期間・償還条件は商品ごと。購入額の返還保証なし |
| 主な費用・調整 | 中途換金調整額。口座管理料などは金融機関で確認 | 売買条件・価格差・口座管理料などを確認 | 信託報酬、商品によって購入時手数料・信託財産留保額など |
出典:財務省「個人向け国債と新窓販国債の商品性の比較」、資産運用業協会「投資信託の基礎知識」、「投資信託のコスト」を基に整理。実際の取扱いは金融機関・商品ごとに確認してください。
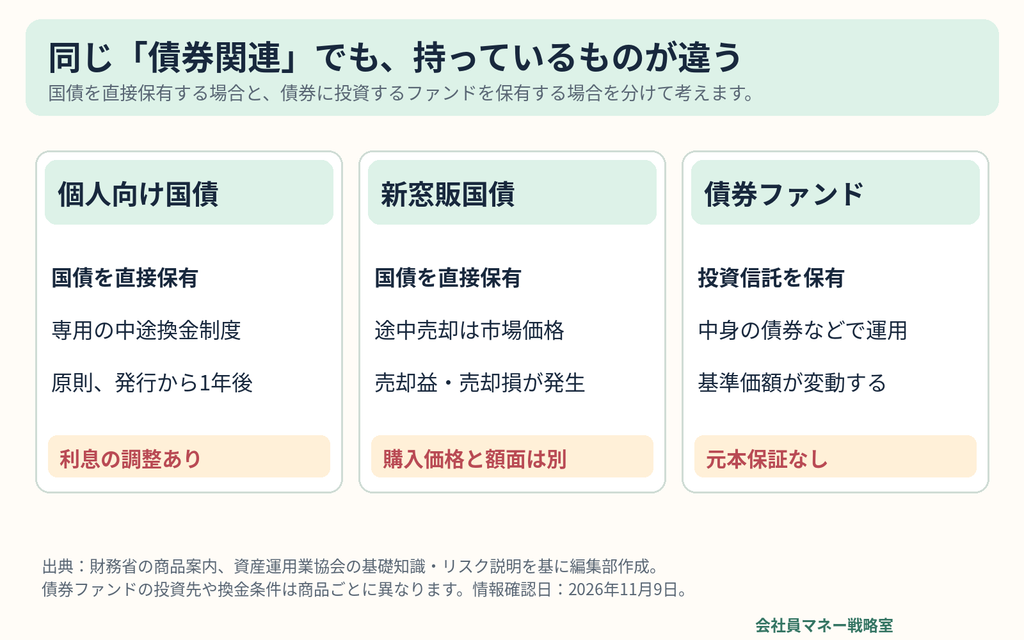
なお、「個人が買える国債」がすべて「個人向け国債」という商品になるわけではありません。新窓販国債も個人が購入できますが、個人向け国債とは異なる商品性です。
個人向け国債|市場価格で売るのではなく、専用の制度で換金する
個人向け国債は、個人を対象にした国債です。半年ごとに適用利率が見直される「変動10年」と、利率が固定される「固定5年」「固定3年」があります。
重要なのは、通常の中途換金では、その時点の市場価格で売却する仕組みではないこと。原則として発行から1年経過後、所定の計算方法によって一部または全部を換金できます。1年の起点は申込日ではなく、発行日です。
「額面が戻る」と「換金時の入金額」は分けて考えよう
財務省の案内では、償還金額は額面100円につき100円で、中途換金時も同じ扱いです。ただし、実際に口座へ入る金額には、経過利子相当額と中途換金調整額が反映されます。
通常の中途換金額=額面金額+経過利子相当額-中途換金調整額
通常の調整額は、直前2回分の各利子(税引前)相当額×0.79685です。おおむね直近1年分の税引後利子に相当しますが、初回利子の調整がある場合などは個別の確認が必要です。
そのため、換金時の入金額だけを見て、購入額を下回ったから損失だと決めつけないようにしましょう。受取済みの利息も合わせ、費用や税の精算がある場合はそれも反映して、保有期間全体の収支を確認します。
出典:財務省「中途換金についてのよくある質問」。死亡や一定の大規模自然災害による被害には、1年以内の中途換金の特例があります。
👉100万円を途中換金した場合の受取額と、利息を含めた損益を図解で確認する
会社員が使うなら、1年間使わないお金かを先に確認
急な修理代、転職に伴う生活費、近いうちに払う税金など、使う時期が早まる可能性のあるお金をすべて回すのは避けたいところです。これは商品に優劣をつける話ではなく、使う予定と換金条件を合わせるための考え方です。
生活の備えはすぐ引き出せる預金などで確保し、そのうえで置いておける資金を検討すると整理しやすいですね。
👉個人向け国債と円定期預金の違いを、利息・途中換金・元本から比較する
新窓販国債|途中売却では価格変動の影響を受ける
新窓販国債は、「新型窓口販売方式」で販売される国債です。個人向け国債の別名や上位版ではありません。一般に市場で取引される利付国債を、所定の募集期間・条件で購入する方式だと考えると分かりやすいでしょう。
商品は固定金利の10年・5年・2年。半年ごとに利子を受け取り、満期に額面金額で償還されます。一方、満期前に現金にする場合は、金融機関を通じて市場で売却するため、売却価格によって損益が出ます。
個人向け国債と同じ「発行から1年後なら所定の利子調整で換金できる」というルールはありません。また、国による買い取りの中途換金制度がなく、買い手がつかないなどの理由で売却できない場合もあります。
出典:財務省「新窓販国債 商品概要」、「新窓販国債についてのよくある質問」。
満期に戻る「額面」と、買うときの「購入価格」は違う
額面金額は、満期の償還額の基準となる金額です。新窓販国債の募集価格は毎回決まり、額面100円につき100円を上回る場合も、下回る場合もあります。
たとえば、額面100万円の国債を102万円で購入し、満期に100万円で償還されると仮定してみましょう。元本部分だけを見れば2万円の差がありますが、運用全体の損益は受取利息・税金・費用も含めて判断します。この例だけで「全体で2万円の損失」とは言えません。
反対に、額面より安く購入した場合は、満期まで保有すると購入価格と償還額の差も収益の一部になります。表面利率だけでなく、購入価格と償還差損益を反映した利回りも確認することが大切です。
額面と購入価格の違い:J-FLEC「額面金額」。上記の102万円・100万円は説明用の仮定です。
金利が上がると、なぜ固定金利の債券価格は下がるの?
仕組みをつかむには、「今持っている債券の利息は変わらないのに、新しく投資すると、より高い利回りを得られるようになった」と考えてみてください。
その場合、既存の債券は以前と同じ価格では選ばれにくくなります。購入価格が下がれば、同じ利息と償還金額を受け取る場合でも、買い手の利回りは上がります。これが、一般に金利上昇時には固定金利の債券価格が下がる方向に動く理由です。
逆に、市場で求められる利回りが下がると、既存の固定利息の相対的な魅力が高まり、価格は上がる方向に動きます。ただし、実際の価格には残存期間や信用状況、需給なども影響します。
額面100万円・残存5年の債券を、条件をそろえて試算
次のグラフは、同じ時点にある同じ債券について、市場で求められる利回りだけを変えた理論計算です。将来の価格予測でも、現在の国債の募集利率でもありません。
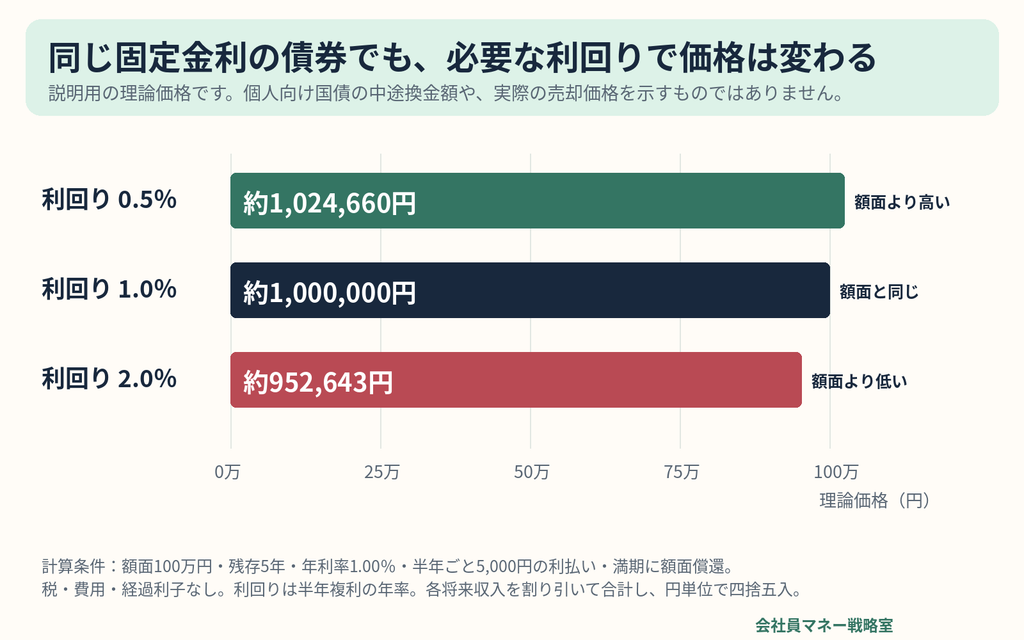
| 市場で求められる利回り | 理論価格 | 額面100万円との関係 |
|---|---|---|
| 年0.5% | 約1,024,660円 | 額面より高い |
| 年1.0% | 1,000,000円 | 額面と同じ |
| 年2.0% | 約952,643円 | 額面より低い |
年利率1.00%の固定利息が、金利上昇に合わせて2.00%へ増えるわけではありません。利息が固定されていることと、途中で売る価格が固定されていることは別なんですね。
このグラフは市場で売買する固定利付債の説明です。個人向け国債の専用制度による中途換金額には、そのまま当てはめません。
価格と金利の一般的な関係:資産運用業協会「投資信託が持つリスク」。計算式:各期の利息÷(1+年利回り÷2)の期数乗を合計し、満期の額面金額÷(1+年利回り÷2)の10乗を加算。実際の市場価格はこの簡略モデルと一致するとは限りません。
債券ファンド|「国に直接お金を貸す商品」とは仕組みが違う
債券ファンドは、集めた資金を債券などで運用する投資信託です。購入者はファンドの受益権を持ち、その運用成果を受け取ります。
投資先は商品ごとに違います。日本国債中心のものもあれば、地方債・社債を含むもの、海外の国債や社債を対象とするものもあります。「債券」という名前だけでは、中身もリスクの大きさも分かりません。
値段の基準となる「基準価額」は、組み入れた資産の時価や利息収入、費用などを反映して計算されます。国債を組み入れていても、購入したファンドの元本が保証されるわけではありません。
出典:資産運用業協会「投資信託の基礎知識」。実際の投資対象・運用方針は、各商品の交付目論見書で確認します。
確認したいのは、投資先・残存期間・為替・信用の違い
- 投資先:国内か海外か、国債中心か、社債なども含むか。
- 金利への反応:一般に、ほかの条件が同じなら満期までの期間が長い債券ほど、金利変動の影響を大きく受けます。
- 為替:外貨建て資産への投資では為替の影響も確認。為替ヘッジの有無、ヘッジに伴うコストも見ます。
- 信用:債券の発行体が、利息や償還金を予定どおり支払えなくなるリスクを確認します。
分散投資によって特定の発行体への集中を抑えることはできますが、広い範囲の金利変動などで複数の債券が同時に値下がりする可能性は残ります。分散しているから値下がりしない、という意味ではありません。
リスクの分類は資産運用業協会の説明を参照。ヘッジの方法・効果・費用は商品ごとの目論見書で確認してください。
「債券に満期があるから、ファンドも待てば戻る」は誤解
ここは、特に混同しやすいところです。ファンドが持つ債券の満期と、自分が持つファンドの償還は別の話です。
国債を直接保有する場合は、その国債の償還日と額面金額が決まっています。一方、債券ファンドでは、組み入れた債券が満期を迎えても、運用方針に沿って別の債券へ再投資するなど、ファンドの運用が続く場合があります。
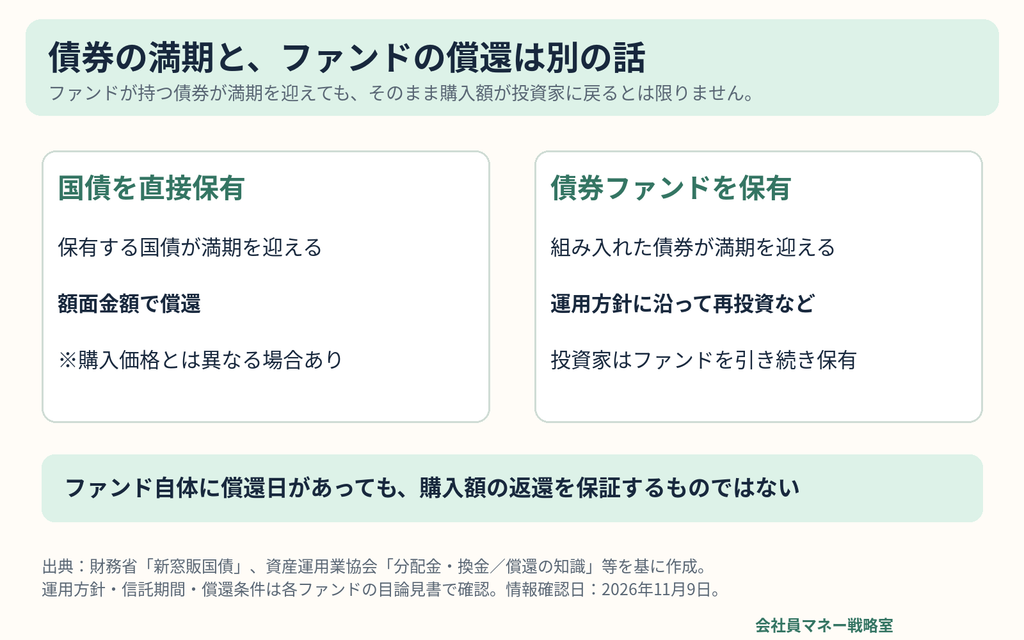
ファンド自体の信託期間は、期限があるものも無期限のものもあります。また、約款で定めた条件によって繰上償還されることもあります。期限があるファンドでも、その日に購入額が必ず戻るという意味ではありません。
出典:資産運用業協会「分配金・換金/償還の知識」、「繰上償還」。個別の運用方針・償還条件は目論見書等を確認してください。
利息・分配金・費用を同じ数字として比べない
国債の表面利率と、ファンドの分配金利回りは別の指標
国債の表面利率は、額面金額に対して支払われる利息の割合です。購入価格が額面と異なる新窓販国債では、それだけで投資全体の利回りを判断できません。
ファンドの分配金はファンドの純資産から支払われ、その分だけ基準価額を押し下げます。分配金の多さだけで利益が大きいとは言えず、元本の一部払い戻しに当たる「元本払戻金(特別分配金)」となる場合もあります。
比較するときは、同じ期間について、換金・償還時に戻るお金と受取済みの利息・分配金を合わせ、支払ったお金や費用、税金もそろえて確認しましょう。ファンドの分配方針によっては、分配せずに運用を続ける商品もあります。
分配金の仕組み:日本証券業協会「毎月分配型の投資信託とは?」。分配金額や分配の継続は保証されません。
債券ファンドは保有中のコストも確認しよう
信託報酬は、運用・管理などのために、保有期間中の信託財産から差し引かれる費用です。基準価額に反映されるため、口座から別途引き落とされない場合でも負担しています。
ほかに購入時手数料、換金時の信託財産留保額、その他の運用費用が発生する商品もあります。すべての商品に同じ費用がかかるわけではないので、目論見書の費用欄で、種類・料率・負担のタイミングを確認しましょう。
国債を直接保有する場合も、口座管理料の有無や、売却時に提示される価格・受取見込額を確認します。「売買手数料ゼロ」という表示だけで、取引条件をすべて判断しないことが大切です。
出典:資産運用業協会「投資信託のコスト」。国債の口座費用等は取扱金融機関の最新条件を確認してください。
会社員はどう選ぶ?商品名より、お金の役割から考えよう
ここからは、商品の仕組みを踏まえた編集部の整理です。どれか1つが全員に向くわけではありません。
| 資金の目的・状況 | 考える順番 |
|---|---|
| 近いうちに使う、急な出費にも備えたい | まず、すぐ引き出せる預金などで必要額を確保する |
| 原則1年間使わず、市場価格による売却損を避けたい | 個人向け国債の換金条件・利子調整を確認する |
| 使う時期に合う満期を選び、原則その日まで保有したい | 新窓販国債の償還日、購入価格、利回りを確認する。途中売却の可能性も考える |
| 値動きを受け入れ、複数の債券への投資を資産配分に取り入れたい | 債券ファンドの投資先・期間・為替・費用を確認する |
「安全そうだから」という印象より、必要な日に必要な金額を用意できるかを先に考えるのがおすすめです。換金を申し込める日と、現金を受け取れる日は同じとは限りません。入金・出金にかかる日数も金融機関で確認してください。
また、額面が戻る設計でも、物価上昇によってお金の購買力が下がる可能性はあります。発行体の支払い能力に関する信用リスクも含め、「リスクがまったくない」と受け止めないようにしましょう。
👉個人向け国債を検討するなら、変動10年・固定5年・固定3年の選び方も確認する
よくある疑問|購入前に確認しておきたいこと
銀行で買えば、債券ファンドも預金と同じ扱いになる?
なりません。販売窓口が銀行でも、債券ファンドは投資信託です。元本保証の商品になるわけではなく、投資先の価格変動などで損失が生じる可能性があります。販売場所と商品自体の仕組みは分けて確認しましょう。
「固定金利」なら、保有中は何も変わらない?
固定されるのは、原則として利息計算に使う利率です。市場で売却する新窓販国債では、途中売却の価格が変わります。個人向け国債の固定5年・固定3年には専用の換金ルールがあるので、同じ説明をそのまま当てはめないようにしましょう。
個人向け国債の「変動10年」と、国内債券ファンドは似た商品?
仕組みが異なります。変動10年は適用利率が半年ごとに見直される個人向け国債。国内債券ファンドは、組入資産の時価などを反映して基準価額が動く投資信託です。「どちらも金利と関係がある」だけで同じ値動き・換金条件だとは考えないことが大切です。
買う前に、どの資料を見ればいい?
国債は募集条件、商品説明、償還日、途中換金・売却の条件、金融機関の費用を確認します。債券ファンドは交付目論見書の「投資対象」「投資リスク」「費用」「換金」「信託期間」に目を通し、直近の運用状況は月次レポートなども確認しましょう。分からない条件は、購入前に販売会社へ確認しておくと安心です。
まとめ|「お金の戻り方」まで理解して選ぼう
個人向け国債・新窓販国債・債券ファンドは、債券に関係する点は共通していますが、同じ扱いで持てる商品ではありません。
- 個人向け国債:原則、発行から1年後に専用制度で中途換金でき、利子の調整がある。
- 新窓販国債:途中売却は市場価格。満期の額面償還と購入額は分けて考える。
- 債券ファンド:投資信託として値動きと費用があり、購入額の返還は保証されない。
まずは「いつ使うお金か」「途中で売る可能性はあるか」「値下がりや費用を理解できるか」を整理してみてください。そのうえで、候補商品の説明資料を同じ条件で比べると、自分のお金の役割に合うか判断しやすくなりますよ。
コメント